
 简体中文
 English

芯片股全线重挫,英特尔跌超 5%:OpenAI 的营收预期差如何带崩整个 AI 板块
10 月 8 日收盘,美国芯片板块被从头到脚卖了一遍。
英特尔跌 5.34%,博通跌 4.35%,AMD 跌 3.90%,英伟达跌 2.94%;存储方向是重灾区,美光跌 4.79%、闪迪跌 4.90%、SK 海力士跌 4.35%。费城半导体指数收跌 3.39%,30 只成分股里只有一只收红。更上游的算力链跌得更狠:CoreWeave 跌 7.77%,应用光电跌 13.58%,Coherent 跌 9.63%。
大盘并不难看——道指逆势收涨 0.10%,标普 500 跌 0.47%,纳指跌 1.25%。跌幅几乎全部集中在 AI 硬件这一侧。
如果只看指数,这像一次典型的「涨多了+利率高」的获利了结。但当天有一个更具体的扳机,而且它不是业绩,也不是指引。
导火索:OpenAI 少「赚」了 200 亿
据英国《金融时报》报道,OpenAI 在一份投资者文件中披露:截至 9 月底,公司的年化收入约为 500 亿美元。而上月末,市场广泛流传的数字是 700 亿美元。
| 口径 | 年化收入 | 说明 |
|---|---|---|
| 市场流传的预期 | 约 700 亿美元 | 上月末被广泛引用 |
| OpenAI 披露 | 约 500 亿美元 | 截至 9 月底,投资者文件 |
| 差额 | 约 200 亿美元 | 主要来自统计口径差异 |
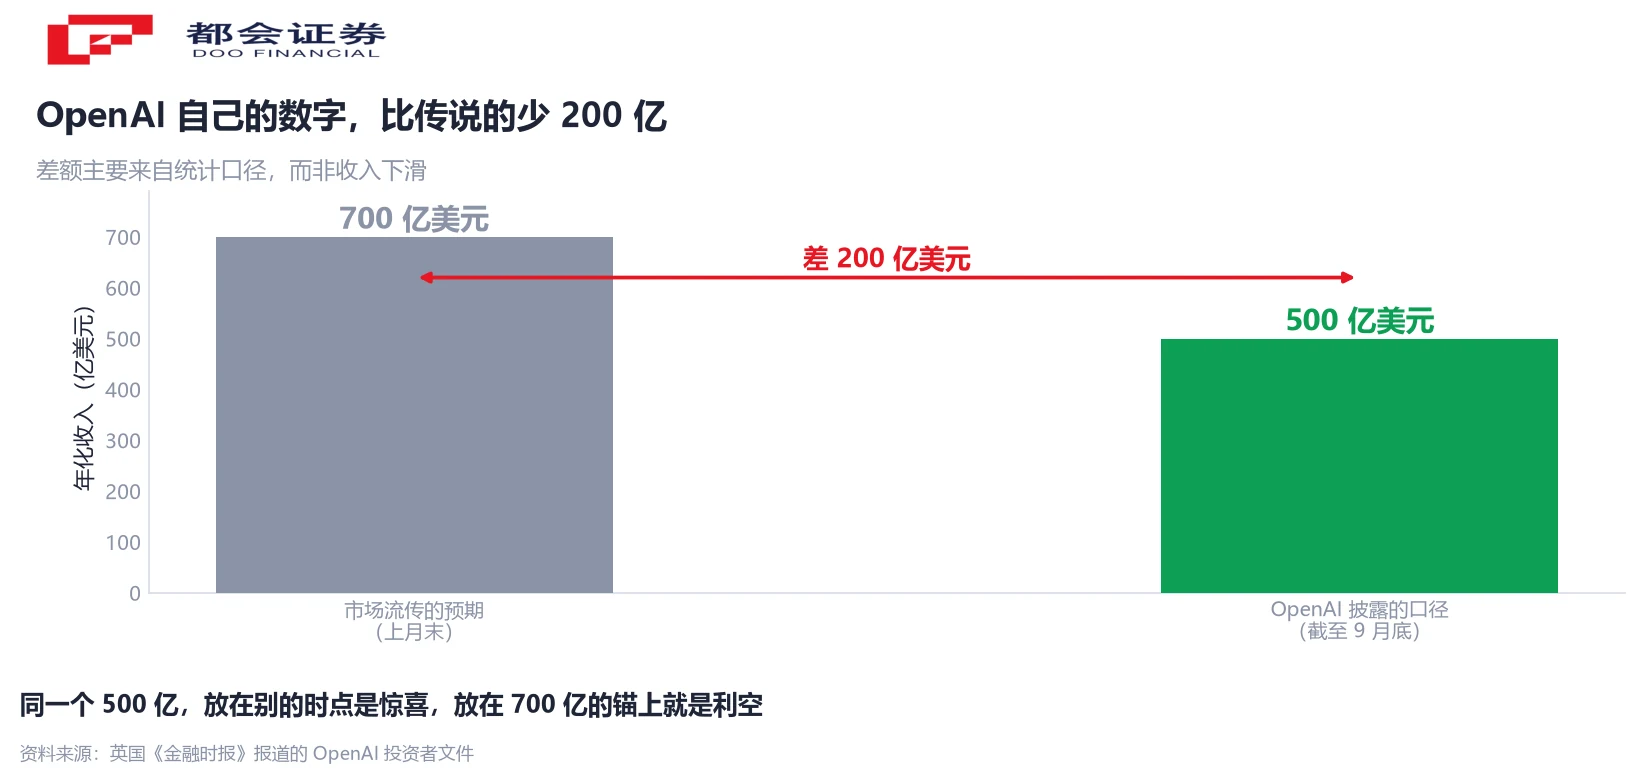
需要先说清楚:这 200 亿的差额,主要不是收入下滑,而是统计方式不同。部分竞争对手会把 AWS、谷歌云等云合作伙伴的销售收入计入自己的年化收入,OpenAI 没有采用这种算法。
但市场定价的是「传说」。500 亿美元放在任何时点都是惊人的增长速度,当锚被设在 700 亿时,500 亿就成了利空。
它之所以能带崩整个板块,是因为 OpenAI 在产业链里的位置——它是 AI 算力需求的风向标。整个算力资本开支链条的规模,都建立在「AI 需求持续超预期」这个假设上。风向标的读数低于传说,链条上每一环的需求假设都要重新算一遍。
冲击波怎么传导:先跌的不是芯片
这轮抛售的顺序很有信息量:离终端需求越近的环节,跌得越早、越狠。
| 环节 | 代表标的(10 月 8 日跌幅) |
|---|---|
| 光通信 | 应用光电 −13.58%、Coherent −9.63%、康宁 −6.38%、Lumentum −5.62% |
| 算力租赁 / 新云 | CoreWeave −7.77% |
| 服务器与系统 | 甲骨文 −5.48% |
| 芯片 | 英特尔 −5.34%、ARM −6.48%、博通 −4.35%、AMD −3.90%(市值约 1.013 万亿美元)、台积电 −3.00%、英伟达 −2.94% |
| 存储 | 闪迪 −4.90%、美光 −4.79%、SK 海力士 −4.35%、希捷 −4.05%、西部数据 −2.99% |
| 指数 | 费城半导体指数 −3.39%、纳指 −1.25% |
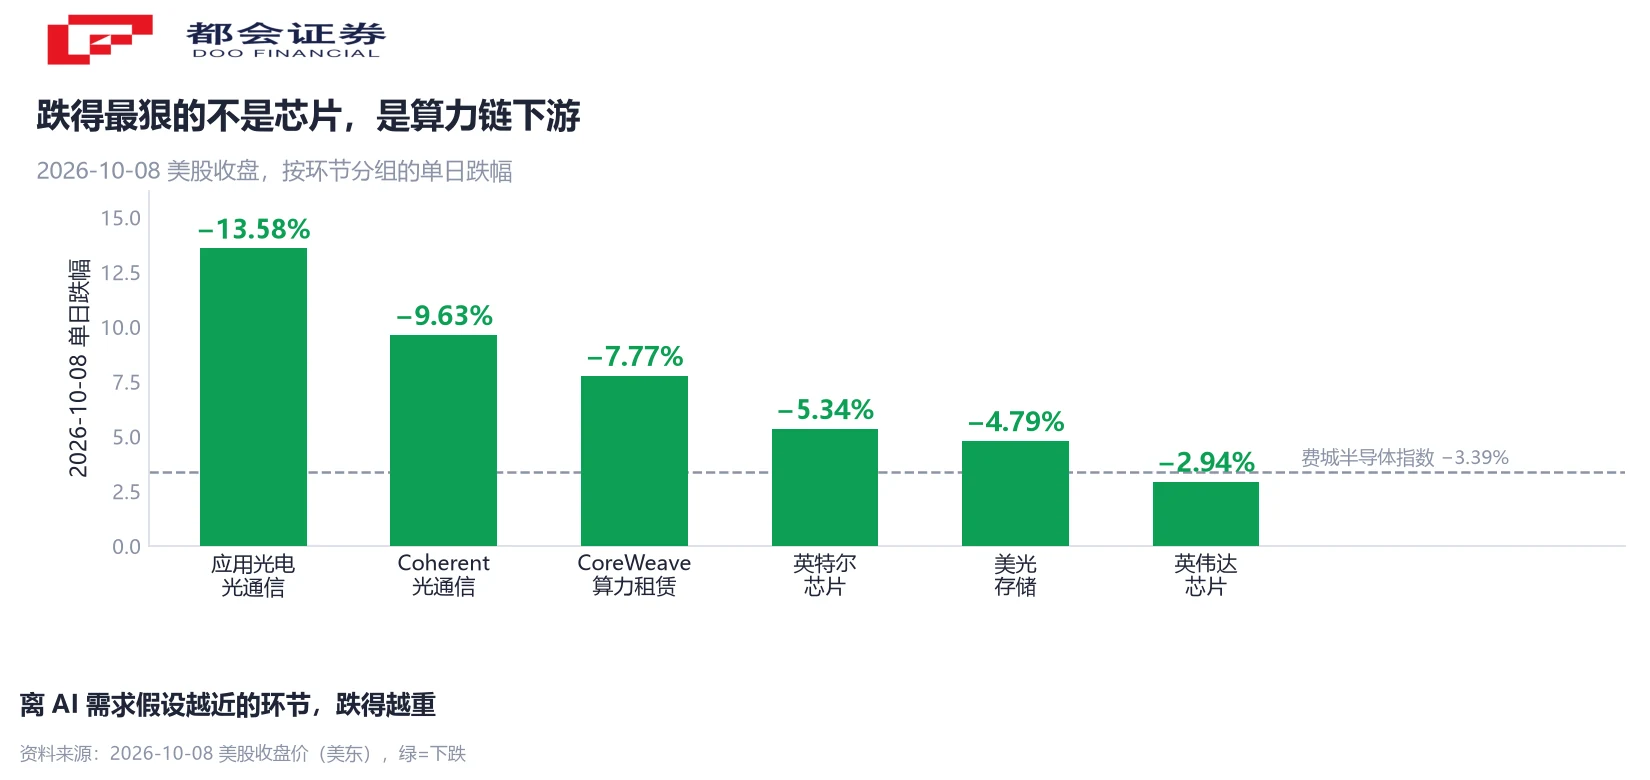
逻辑不难理解:算力租赁和光通信的生意,直接系在 AI 训练与推理的开口上;它们的收入兑现最晚、资本开支最重、对需求预期的敏感度最高。芯片处在链条中段,既有已锁定的订单,也有更厚的利润垫,因此在恐慌的第一天反而跌得相对少。
同时也要看到分化:高通当日只跌 0.63%、阿斯麦跌 1.95%,苹果逆势涨 1.10%,能源板块整体上涨 2.92%。不是所有科技股都在跌,被卖的是「AI 硬件」这个标签。
第二层压力:5.36% 的无风险利率
把 10 月 8 日的下跌全算在 OpenAI 头上并不公平。同一天还有两条压力线。
第一条是长端利率。10 月 7 日盘中,10 年期美债收益率一度触及 5.36%,30 年期触及 5.73%,均为 2002 年以来最高。
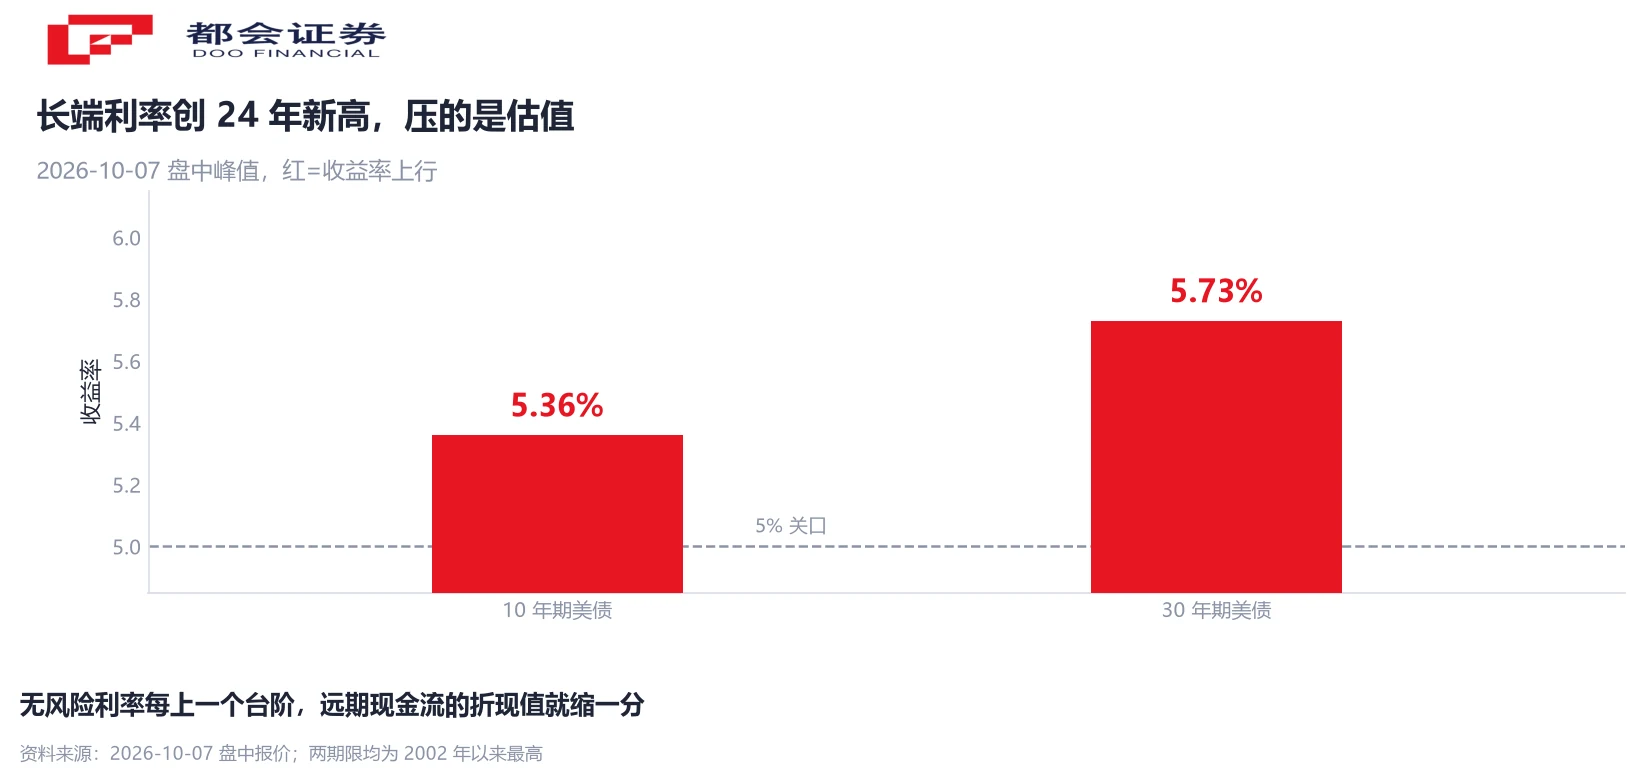
芯片股是市场上最典型的长久期资产:估值高度依赖远期现金流折现,贴现率每上一个台阶,估值的算术就难看一分。
第二条是通胀与能源。10 月 8 日国际油价大涨,纽约原油涨 3.64% 收于每桶 91.49 美元,布伦特涨 4.07% 收于 104.28 美元;10 月 7 日纽约联储的调查显示,受访者对未来一年通胀的预期升至 3.9%,为 2023 年 5 月以来最高。油价与通胀预期同时抬头,加压的是同一条链——利率。
| 指标 | 读数 | 时点 |
|---|---|---|
| 10 年期美债收益率 | 盘中 5.36% | 2026-10-07,2002 年以来最高 |
| 30 年期美债收益率 | 盘中 5.73% | 2026-10-07,2002 年以来最高 |
| 加息概率(市场隐含) | 10 月约 19%、12 月约 80% | 2026-10-08 |
| 一年期通胀预期 | 3.9% | 纽约联储 2026-10-07 调查 |
注意加息预期的结构:9 月的会议纪要显示,多数官员认为年底前可能还需要进一步加息,但并没有释放 10 月必须行动的紧迫信号。市场把「再加息一次」的时点押在了 12 月,而不是下周。
这条链的威力在 8 月已经预演过一次。8 月 24 日,英伟达单日市值蒸发约 1510 亿美元,股价连续七个交易日下跌,创下 2022 年 9 月以来最长的连跌纪录。当时压估值的同样是长端利率——而那一轮里,公司基本面并没有出现任何坏消息。
近三个月,同一个剧本演了三次
把日历往前翻,这不是孤立事件。
| 美东交易日 | 费半单日跌幅 | 当天的触发因素 |
|---|---|---|
| 2026-07-07 | −4.65% | 三星 Q2 初步业绩「太好」,英特尔跌 9.66%、美光跌 4.71%、西部数据跌 7.86% |
| 2026-09-10 | −2.66% | 加息预期升温叠加油价上行,SK 海力士跌 5.2%、美光跌 4.90% |
| 2026-10-08 | −3.39% | OpenAI 年化收入低于流传预期,算力链与芯片同步下挫 |
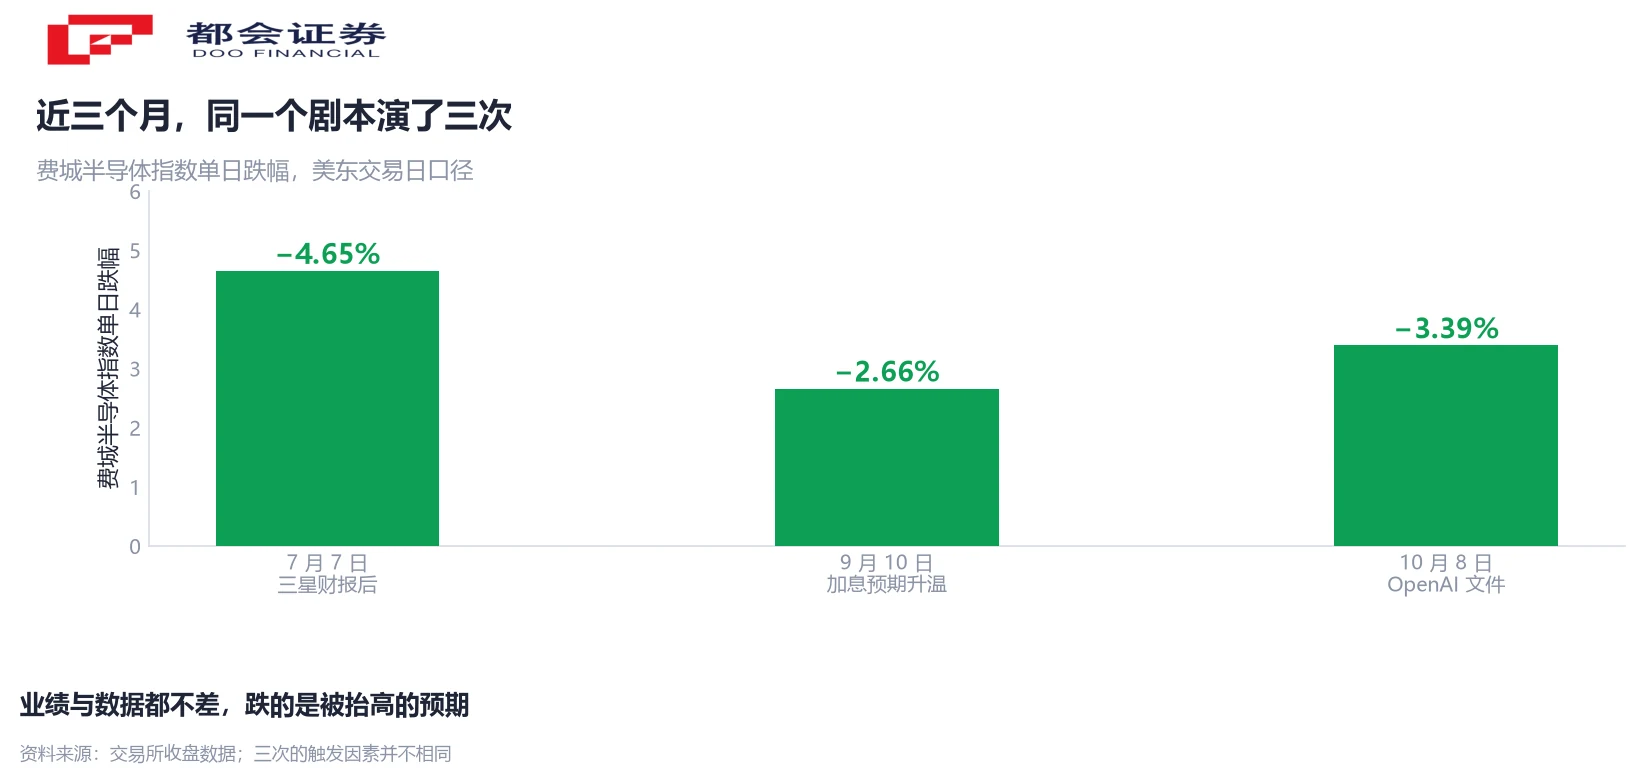
三次的触发因素并不一样,结构却一模一样:业绩或产业数据都不差,股价反而大跌。
7 月那次的原因最典型——三星交出了当时公司历史上最强的单季业绩,营业利润同比暴增逾 19 倍,股价却单日重挫。问题不在业绩本身,而在于市场早已把「完美」定进了价格:当最乐观的盈利预期已经在股价里,剩下的就只有兑现。
10 月 8 日是同一逻辑的变体:不是业绩差,而是低于「传说」。年内芯片板块积累了巨大涨幅(存储方向以倍数计),持仓者面对的是一个很敏感的状态——任何不达「完美」的消息都会触发兑现。
需求叙事真的裂了吗
需要把恐慌和事实分开。
先看 OpenAI 这个数字本身。约 500 亿美元的年化收入,仍是这个时代增长最快的收入曲线之一;差额又主要来自统计口径,公司层面大概率会就此澄清。一份口径存疑的文件,不足以推翻需求本身。
再看产业链的基本面。三星刚交出 2026 年第三季度初步业绩:营业利润 107.4 万亿韩元、同比增长 782.5%,是韩国企业史上单季营业利润首次突破 100 万亿韩元。美光 FY2026 第四财季 GAAP 净利润 377.01 亿美元、同比增长约 1078%,HBM 产能售罄至 2027 年。
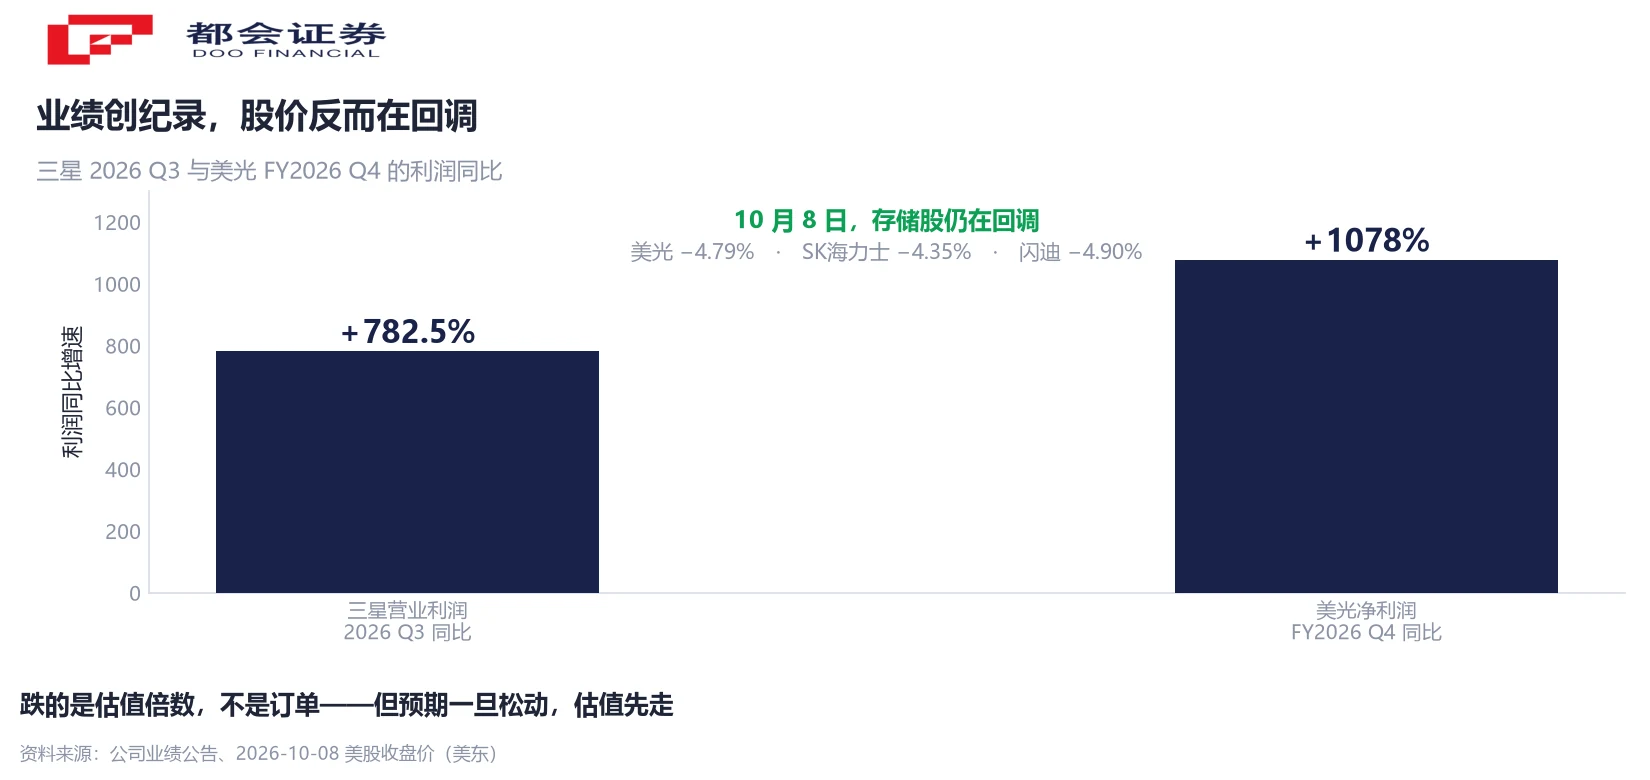
订单能见度没有任何变化。跌掉的是估值倍数,不是订单。
发生变化的是定价方式——市场对「AI 资本开支无限加速」这个隐含假设,开始要求更高的风险补偿。过去两年,这个假设几乎没有被正面质疑过,每一次回调都被当成上车机会。而这一次,回调叠加了 5.36% 的长端利率和美联储「AI 推高通胀」的公开表态,第一次出现了宏观层面的对手盘。
一个可以参照的估值锚
按卖方对 2027 财年的一致预期每股收益计算,美光当前对应约 6 倍前瞻市盈率。周期股出现个位数市盈率,通常不代表「便宜」,而更接近市场在为盈利见顶定价——这与本轮「股价先于业绩转向」的表现是一致的。
接下来盯四件事
恐慌与事实之间,接下来有几个可核验的观察点。
口径解释、补充披露,或下一轮融资文件。任何正式回应都会重新锚定市场预期,这是最近的观察点。
5.36% 是 24 年新高。若经济数据走弱或通胀松动,收益率回落会最先缓解高估值成长股的压力;反之则相反。
微软、谷歌、亚马逊、Meta 的资本开支口径,是 AI 需求的终极验证。只要它们不减码,单一公司的口径问题就更接近噪音。
10 月 8 日道指逆势收涨 0.10%,说明资金没有离场,而是在板块之间迁移——从年内暴涨的芯片,流向滞涨的价值与能源方向。
常见问题
2026 年 10 月 8 日美股收盘,三重压力叠加:一是 OpenAI 在投资者文件中披露的年化收入约 500 亿美元,低于上月末市场广泛流传的 700 亿美元,动摇了 AI 需求叙事;二是 10 年期美债收益率在 10 月 7 日盘中触及 5.36%、创 2002 年以来新高,压制高估值成长股;三是芯片板块年内涨幅巨大,获利了结集中兑现。当日英特尔跌 5.34%、博通跌 4.35%、英伟达跌 2.94%,美光、闪迪、SK 海力士跌幅均超过 4%。
先要分清口径。约 500 亿美元与流传的 700 亿之间的差额,主要来自统计方式:部分竞争对手会把 AWS、谷歌云等云合作伙伴的销售收入计入自身年化收入,OpenAI 没有采用这种算法。所以问题不在收入下滑,而在「同一个数字放在不同的锚上」。它的实际影响在于:OpenAI 是 AI 算力需求的风向标,当它的收入低于「传说」,整条算力资本开支链条的需求假设都会被重估。
存储股年内涨幅以倍数计、持仓拥挤度最高,对需求端的负面信号弹性也最大。但要区分股价与基本面:三星 2026 年第三季度营业利润 107.4 万亿韩元、同比增长 782.5%,美光 FY2026 第四财季净利润 377.01 亿美元、同比增长约 1078%,HBM 产能售罄至 2027 年。订单能见度没有变化,变化的是市场愿意付的估值倍数。
单凭一份口径存疑的收入文件不足以下这个结论。需要分三层看:估值回调(已经发生)、增速放缓(待验证)、需求逆转(目前没有证据)。更关键的验证点是云厂商四季度资本开支指引——只要它们不减码,单一公司的口径问题就更接近噪音;反之则要重新评估整条链。
三个可核验的观察点:一是 OpenAI 的正式回应,它会把预期重新锚定;二是长端利率与 10 月 27 日至 28 日的 FOMC,决定贴现率这一端往哪走;三是微软、谷歌、亚马逊、Meta 四季度的资本开支指引。此外,10 月 8 日道指逆势收涨 0.10%,说明资金并未离场,而是在板块间迁移。本文不构成投资建议。
口径说明:行情均为美东交易日收盘口径;美债收益率为 2026-10-07 盘中峰值,与收盘值有差异;OpenAI 年化收入为媒体转述的投资者文件口径,未经公司确认;加息概率为市场隐含定价,非官方预测;美光前瞻市盈率为卖方对 2027 财年一致预期每股收益的测算。


