
 简体中文
 English

DRAM 单季收入 2,000 亿美元、同比涨 369%:出货只多 4%,涨价最猛的是通用内存
11 月 5 日,Counterpoint Research 发布《2026 年第三季度全球存储器追踪》:当季全球 DRAM 收入接近 2,000 亿美元,同比涨 369%,为有统计以来最大的单季规模;平均售价升到每 Gb 1.9 美元。同一份报告里还有一个完全不同方向的读数——比特出货量环比只增加约 4%。
把这两个数并排放在一起,这一轮存储行情的性质就说清楚了:收入几乎翻了五倍,出货几乎没有动。Counterpoint 高级分析师 Jeongku Choi 的表述是「这是以价格推动的超级周期,还不是出货量周期」。
再往下看一层,还有一处与直觉相反:HBM 收入同比接近翻倍,占 DRAM 收入的比重却下降了。本文要做的,是把这三件事拆到能对上的程度,并标出哪一步是算术、哪一步只是口径。
先看两个方向相反的读数:收入涨 369%,出货环比只多 4%
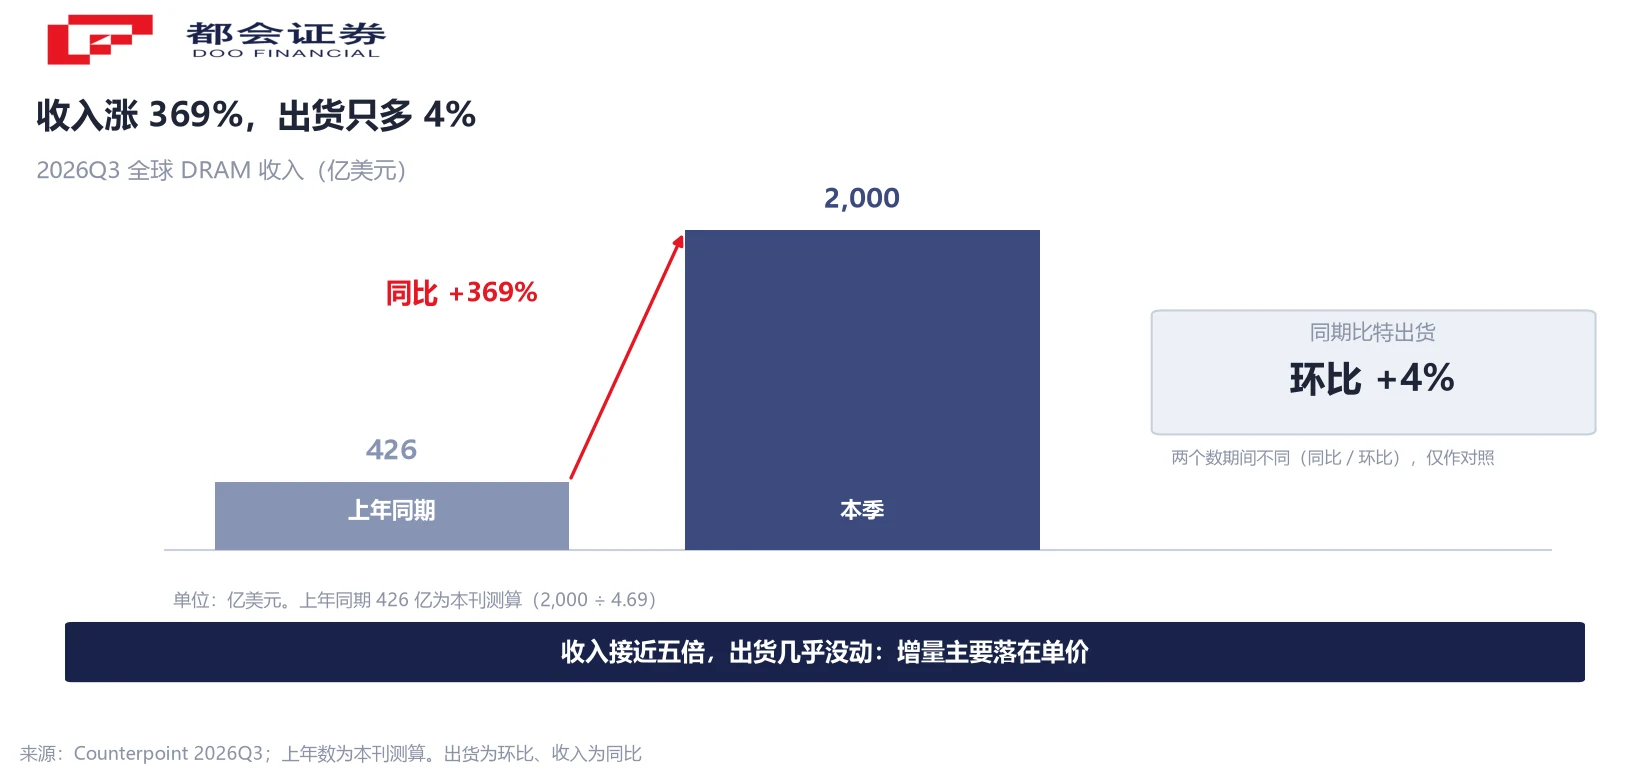
第一个读数是规模。2026 年第三季度全球 DRAM 收入接近 2,000 亿美元,同比涨 369%,按机构自己的说法「接近去年同期的 5 倍」。这不是某一家的数据,是全品类的行业口径,包含服务器内存、手机用的 LPDDR、PC 用的 DDR,以及装在 AI 加速卡上的 HBM。
第二个读数是数量。同一季度比特出货量环比只增加约 4%。也就是说,出货端基本没动,收入端的增量几乎全部来自单价。这一季 DRAM 每 Gb 平均售价升到 1.9 美元。两个读数的方向并不矛盾,它们量的是同一件事的两端:卖出去的片数没变,每片的价钱变了。
第三个读数放在旁边做参照。美国半导体行业协会(SIA)11 月 3 日公布,第三季度全球半导体销售额 5,177 亿美元、环比增长 24.1%,为单季首次突破 5,000 亿美元。DRAM 是其中增速最快的品类之一,但两套口径的统计范围不同,不能相互加减,也不能用 DRAM 除以全行业当作占比使用。
369% 是同比、4% 是环比:这两个数不能直接相减
最容易犯的错,是把 369% 与 4% 直接相减,得出「增量全是价格」。这是把两个不同期间的口径放在一起相减:369% 是同比(本季对去年同期),4% 是环比(本季对上一季)。要做减法,必须先把两个数统一到同一期间。
统一到同比这一条线上,能算的只有收入端。按同比 369% 反推,上年同期收入约为 426 亿美元(本刊测算:2,000 ÷ 4.69);本季约 2,000 亿美元,同比增量约 1,574 亿美元。机构没有公布出货量的同比数据,只公布了环比约 +4%——这是本篇唯一没被两边同时锁住的环节,所以结论只能写成「同比增量以价格为主」,不能写成「价格贡献了 365 个百分点」。
统一到环比这一条线上,反而能找出一条可校验的路径。SK 海力士本季收入环比增长超过 40%,收入份额从上一季的 26% 升到 29%。这两个数可以互相约束:份额涨了约 11.5%,收入涨了约 40%,两者相除得行业整体收入环比约增长 25.6%(本刊测算)。再拿 2,000 亿美元除以 1.256,隐含上一季行业收入约 1,592 亿美元,与第三方机构公布的上一季 1,547 亿美元相差约 2.9%——两条独立路径基本对得上。而如果这一季出货只多 4%,那收入环比多出的约 21 个百分点就落在单价上。
HBM 收入接近翻倍,占 DRAM 收入的比重反而下降
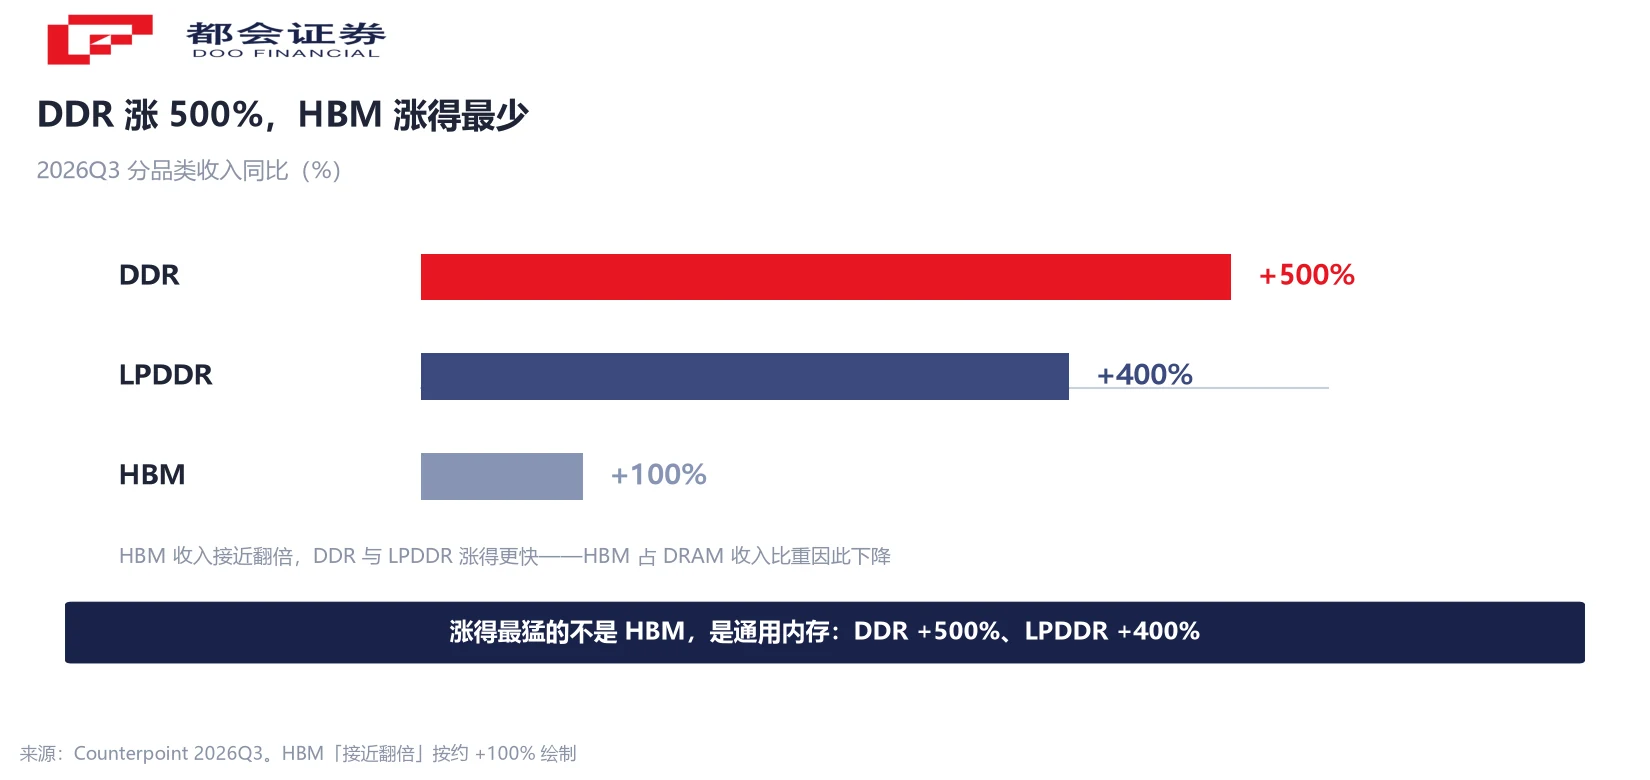
单价最高、被谈论得最多的 HBM,这一季收入同比接近翻倍,放在任何单一品类里都是很高的增速。但它的收入占 DRAM 整体的比重反而下降了。原因不在 HBM 卖得少,在于通用内存涨得更凶:同期 DDR 收入同比涨约 500%,LPDDR 涨约 400%,两个品类的涨幅都远高于 HBM。
这里要区分两个口径。比重下降说的是收入占比,不是出货量占比;HBM 消耗的晶圆和封装资源更多,单位容量对应的收入也更高,所以「收入占比下降」与「HBM 依然是最赚钱的一段」并不冲突。换个说法更准确:HBM 的绝对额在涨,只是通用内存涨得更快,把它在总收入里的位置压下去了。
价格节奏上还有一处需要标出来。第一季度与第二季度是 DRAM 涨价最陡的两个季度,第三季度的涨幅已经开始收敛,但单价仍停在历史高位。机构对下一年的判断是价格保持强势,理由是新建大型晶圆厂要到 2028 年才陆续投产,而长约(LTA)正在把价格区间固定下来。这一段属机构前瞻,不是已发生的事实。
把通用内存一起拉走的是 CPU 配比:从 4:1 收窄到 2:1
为什么 AI 需求会外溢到通用内存?机构给的解释是算力结构变了。过去 AI 基础设施里 GPU 对 CPU 的配比大致是 4 比 1,这一比例正在收窄到 2 比 1,并有向 1 比 1 走的趋势。CPU 变多,挂在 CPU 上的系统内存(也就是 DDR 和 LPDDR)的需求就跟着放大——去年这一轮涨价的注意力几乎都在 HBM 上,而 HBM 装在加速卡上,不装在 CPU 上。
可以再看一个具体数:英伟达下一代 Vera Rubin 机架每个 CPU 插槽的 DRAM 容量约 1.5TB,约为上一代的 3 倍。同一个机架里,单卡 HBM 容量在增,单插槽系统内存容量也在增,两条线同时向上。
这条机制解释了第二季度以来的一个现象:服务器 CPU 的内存消耗上来之后,原厂的产能优先给服务器,手机和 PC 能拿到的 LPDDR 与 DDR 反而趋紧。价格传导的顺序是先服务器、后终端,所以读者在终端市场看到的「内存成本上升」,是这条链条的末端,而不是起点。
份额:三星让出 1 个点,SK 海力士补上 3 个点
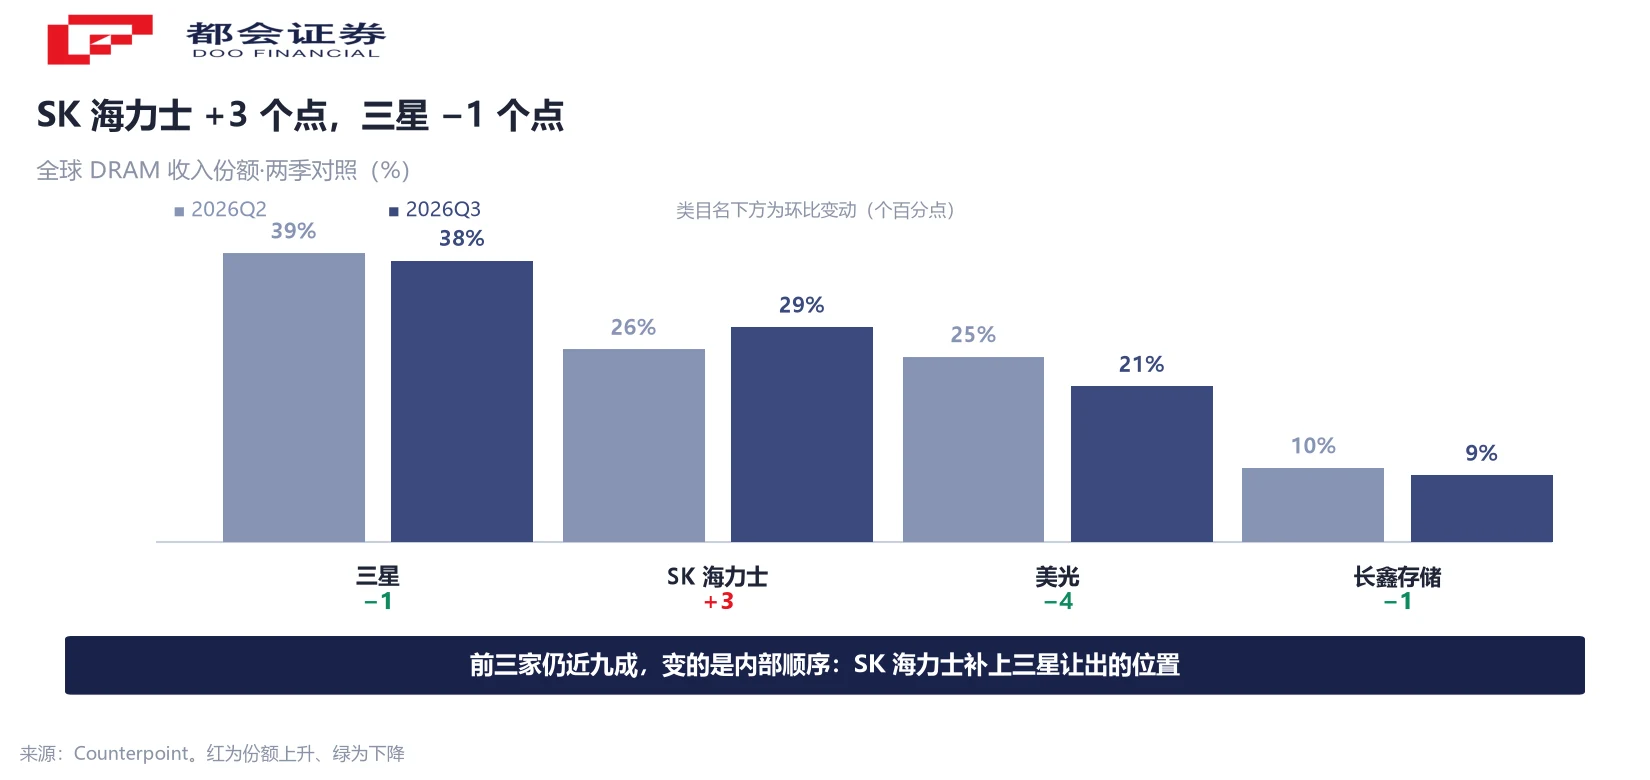
按收入份额,本季三星 38%(上一季 39%)、SK 海力士 29%(上一季 26%)、美光 21%(上一季 25%)、长鑫存储 9%(上一季 10%),其余厂商合计约 3%。前三家合计仍接近九成,格局没有改变,变的是内部的相对位置。
变化最大的是前两名之间那 3 个百分点。SK 海力士收入环比增长超过 40%,是四家里增速最高的;三星份额微降,但绝对收入仍在上升——份额下滑不等于收入下滑,这一点要分开看。美光从 25% 降到 21%,同样是「收入在涨、份额在让」的组合。
还有一个技术代际的注释。HBM3E 阶段 SK 海力士领先,需求正转向 HBM4,而三星在这一代上拿到了较前的客户反馈。机构据此预计三星明年可能在 HBM 上重回第一,并把长鑫存储的份额下行与「对手从第四季度开始出货价格更高的 HBM4」联系在一起。这两条都是机构预测,需要与已发生的事实分开读。
价格上行传到哪里:长约锁住上限,边缘市场先感到压力
对关注存储产业链的读者,这一季最值得记的是「量价分离」这个结构。收入增速来自单价,单价来自供需缺口,而缺口的一端是原厂把产能往服务器与高带宽产品倾斜,另一端是新厂要到 2028 年才投产。只要这两端不变,涨价的斜率变化不影响方向。
另一端是成本。机构提到,每 Gb 单价继续上行会给边缘设备市场带来压力——手机、PC、消费电子这类对内存成本敏感、又没有长约保护的环节,会先感到压力,通常会以降低单机内存配置或优先推高端机型来应对。这一段对产业链上的不同环节是相反的含义,需要分开评估。
还有一件事要标出:长约(LTA)在抬价周期里同时是保护与约束。它把价格区间固定下来,让原厂有可预期的现金流,也让签约早的厂商拿到低于现货的价格。机构明确指出,长约条款会让不同厂商的短期业绩出现差异,但长期趋势一致。
接下来看什么
第一条是下一季的收入是否再创纪录。机构预计主要存储厂第四季度收入将再创新高,验证点是三家原厂的下一份财报以及 ASP 指引——如果收入继续增而出货仍不动,「价格周期」这个判断就再确认一次。
第二条是涨幅收敛会不会变成转向。第三季度单价涨幅已比上半年收窄,若下一季渗透到合约价的下行,本轮行情的斜率就会改变。可跟的公开口径是各机构的季度合约价预估与现货报价。
第三条是新产能的时间表。机构把供给紧张的期限定在「新大型晶圆厂 2028 年才投产」,建厂进度、设备交付与投产节奏的任何提前或推后,都会直接改写这一判断。本文只列这三条可公开跟踪的线索,不对价格方向作出判断。
常见问题
不是。369% 是收入同比,出货量同期并没有翻倍——机构公布的是比特出货环比只增加约 4%。收入几乎翻了五倍、出货几乎没动,增量主要来自单价,本季平均售价升到每 Gb 1.9 美元。
不能。369% 是同比(本季对去年同期),4% 是环比(本季对上一季),两者期间不同,直接相减是错误算法。统一到同比可算的只有收入端:上年同期约 426 亿美元(测算),同比增量约 1,574 亿美元;出货同比机构未公布。
因为通用内存涨得更快。同期 DDR 收入同比涨约 500%、LPDDR 涨约 400%,涨幅都高于 HBM 的接近翻倍。比重下降指收入占比,不是出货量占比,HBM 仍是毛利最高的一段。
机构给的解释是算力配比变了:AI 基础设施里 GPU 对 CPU 的比例从约 4 比 1 收窄到 2 比 1。CPU 变多,挂在 CPU 上的 DDR 与 LPDDR 需求随之放大,而 HBM 装在加速卡上、不装 CPU,所以过去关注度都在 HBM,涨价却外溢到了通用内存。
不全是。它本季收入环比增长超过 40%,是四家里最高的;份额从 26% 升到 29%。用「收入 +40%」除以「份额 +11.5%」,反推行业整体环比约 +25.6%(测算),说明它自身增速快于行业,而不是单纯跟着行业普涨。
机构给出的期限是「新建大型晶圆厂要到 2028 年才陆续投产」,并把下一年的价格判断为保持强势,原因是长约支撑价格、供给持续偏紧。这是机构前瞻,不是已发生的事实,实际节奏取决于新厂进度与需求变化。
本篇用 Counterpoint 的收入份额口径(三星 38%、SK 海力士 29%、美光 21%、长鑫存储 9%)。它与同期的销售额口径、TrendForce 口径在数值上有出入,属统计基础差异;同一张图或同一句话里不要混用两套数。
口径说明:收入、同比、环比、比特出货、平均售价、收入份额均取自 Counterpoint 报告,「接近 2,000 亿美元」为其原文表述;上年同期收入 426 亿美元、同比增量 1,574 亿美元、行业收入环比约 +25.6%、隐含上一季约 1,592 亿美元、单价贡献约 21 个百分点均为本刊测算。DRAM 与 SIA 全半导体口径统计范围不同,不可相减。第三方 1,547 亿美元口径不同,仅作交叉参考。




