
 简体中文
 English

手机芯片营收 −26% 到 51.4 亿,数据中心只做了 6.5 亿:高通把内存涨价写进了利润指引
美东时间 11 月 4 日盘后,高通公布 2026 财年第四财季(截至 9 月 27 日)业绩:调整后营收 104.4 亿美元、调整后每股收益 2.17 美元,两项都略高于市场预期。
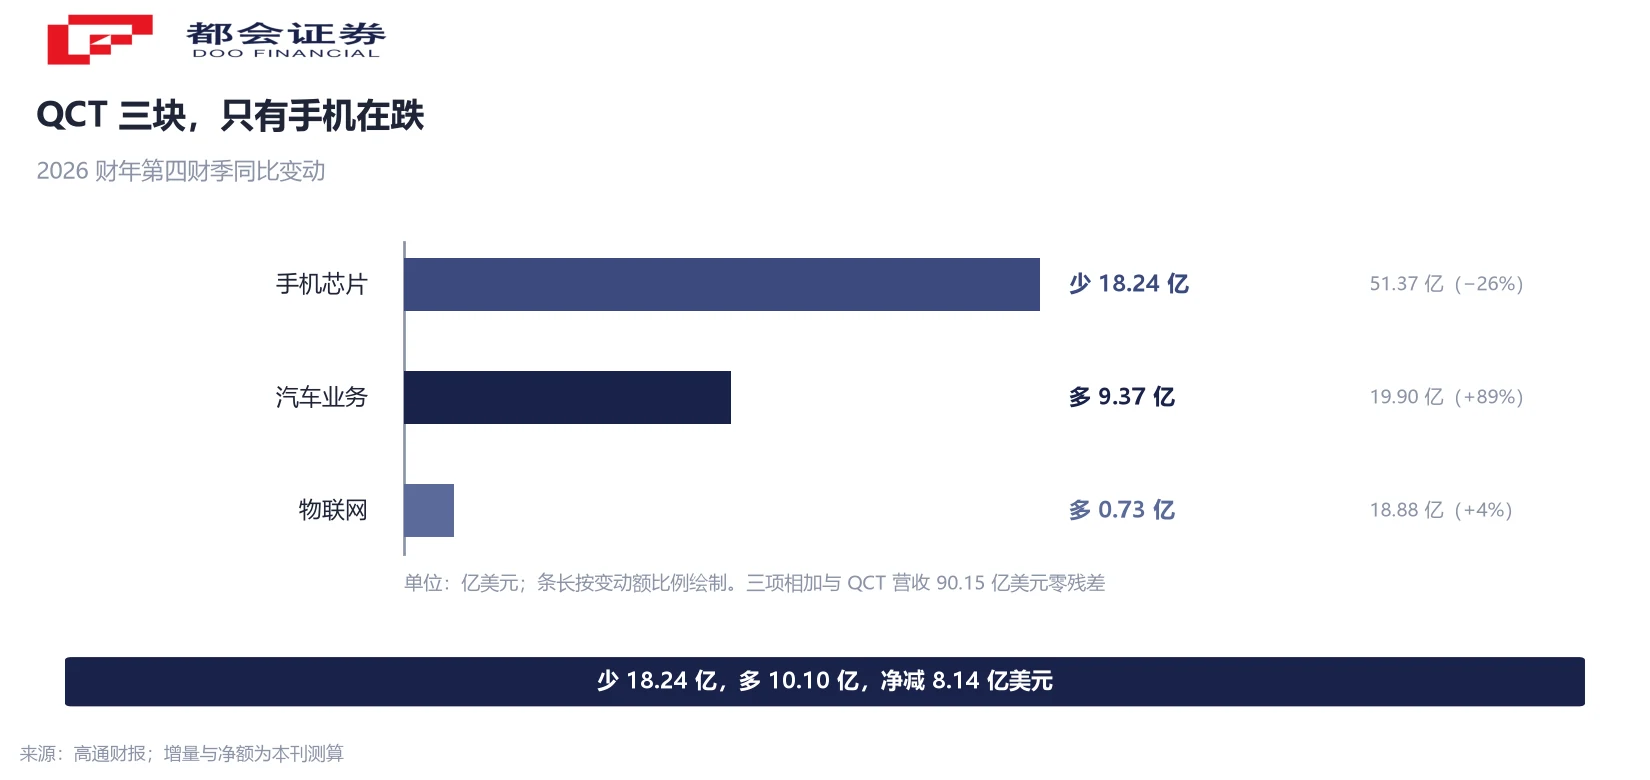
同一份财报里,手机芯片营收 51.37 亿美元、同比减少 26%;汽车业务 19.90 亿美元、同比增加 89%;首次单列的数据中心业务收入 6.5 亿美元。三块加总 90.15 亿美元,与芯片业务(QCT)的季度营收一致。
市场更在意下一财季的指引:营收 104 亿至 112 亿美元,中值高于预期;调整后每股收益 2.15 至 2.35 美元,中值 2.25 美元,低于预期的 2.32 美元。财报后股价盘后下跌,各渠道报道介于 5% 至 7% 之间。这一低一高的落差里,有一段与内存有关的成本说明。
营收超预期 0.01 美元,利润指引低了 0.07 美元
先看已经发生的。第四财季调整后营收 104.4 亿美元,高于市场预期的 101.1 亿美元;调整后每股收益 2.17 美元,高于预期的 2.16 美元,超出幅度是 0.01 美元。按美国通用会计准则(GAAP)口径,当季营收 103.22 亿美元、同比下降 8%。
再看指引。公司预计下一财季营收 104 亿至 112 亿美元,区间中值 108 亿美元,高于分析师平均预期的 105.5 亿美元;调整后每股收益预计 2.15 至 2.35 美元,中值 2.25 美元,低于预期的 2.32 美元,差 0.07 美元。
把两处落差放在一起:营收指引的中值比预期高约 2.4%,利润指引的中值比预期低约 3.0%。两个方向相反,不能合并成一句「指引不及预期」。
手机少了 18.24 亿,汽车和物联网补回 10.10 亿
芯片业务三块里,手机是唯一在跌的。当季手机芯片营收 51.37 亿美元,上年同期是 69.61 亿美元,一年少了 18.24 亿美元。
另外两块在涨。汽车业务 19.90 亿美元、同比增加 89%,创单季纪录;物联网 18.88 亿美元、同比增加 4%。按这两个增速反推,汽车比上年同期多出约 9.37 亿美元、物联网多出约 0.73 亿美元,合计增加约 10.10 亿美元。
减法是这样对上的:少 18.24 亿、多 10.10 亿,净减约 8.14 亿美元。QCT 当季营收 90.15 亿美元,按官方同比降幅 8% 反推上年同期约 98 亿美元,差额与 8.14 亿相符。三项相加 51.37 + 19.90 + 18.88 = 90.15 亿美元,与 QCT 营收零残差——三块就是芯片业务的全部。
9 月已经提价,手机芯片营收还是降 26%
这条链条高通自己写进了财报说明:人工智能数据中心对存储芯片的需求推高了内存价格,手机厂商的物料成本随之上涨,终端售价被抬高,需求被压;厂商缩减产量,芯片供应商的出货跟着缩。高通原话是晶圆制造、封装测试、先进封装、存储器等投入成本「全面上涨」。
关键在于公司已经动过价。高通在 9 月对全线产品提价,但当季手机芯片营收仍是负数。提价抬的是单价,减产压的是数量,数量端的降幅盖过了价格端——芯片商涨价,压的是自己客户的产量,这一点和整机厂把成本转给消费者不是一回事。
第三方数据可以交叉验证需求端。Counterpoint Research 的统计显示,第三季度全球智能手机出货量同比减少 20%;Omdia 的口径是当季 2.547 亿部,为 2013 年以来同期最低。两家机构的方法与口径不同,指向的方向一致。
数据中心 6.5 亿,是手机那块业务的八分之一
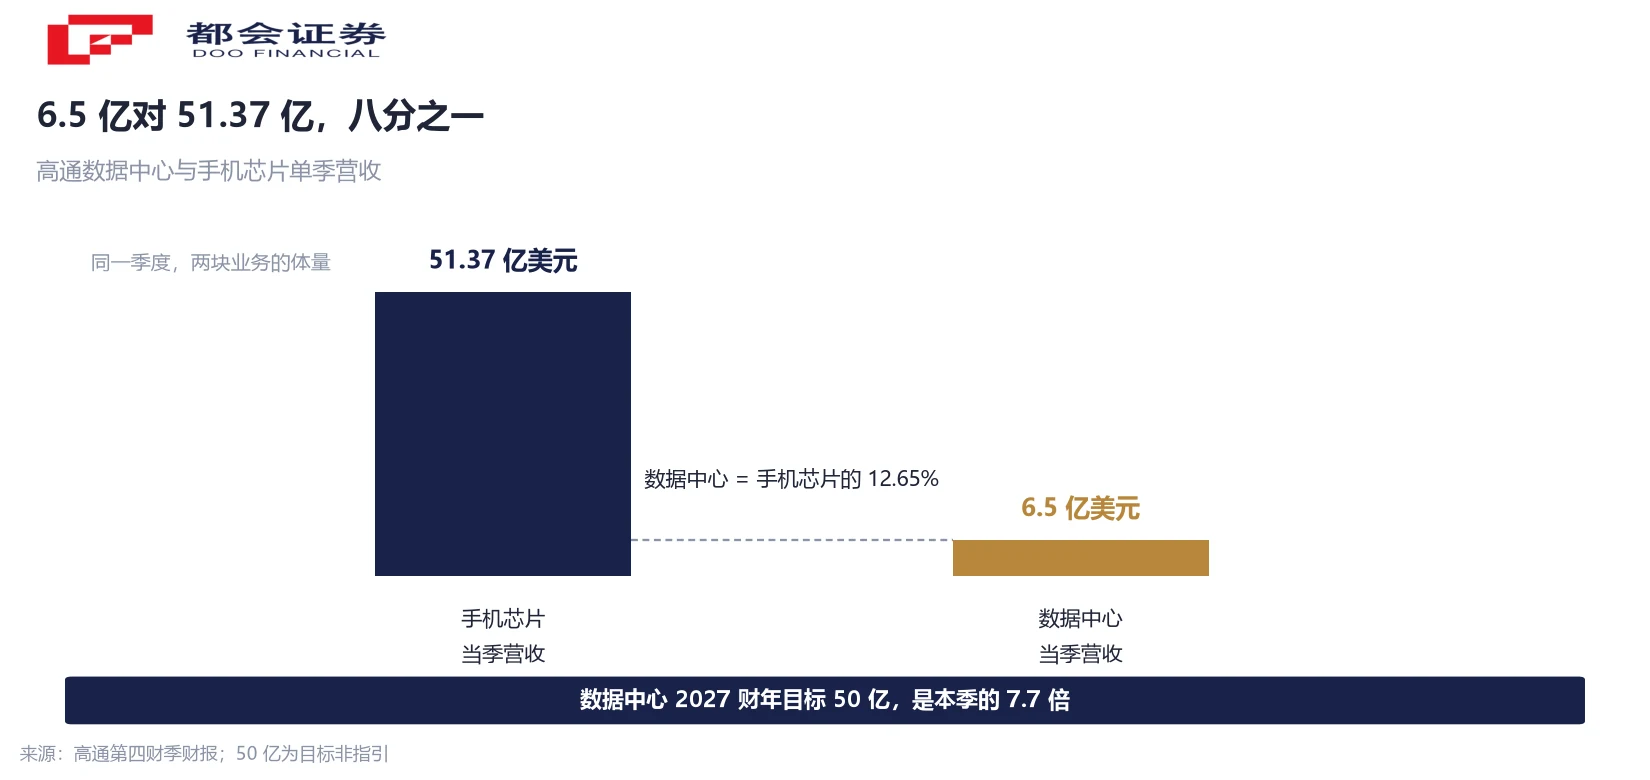
数据中心营收 6.5 亿美元,是高通本季新单列的口径。放在手机芯片旁边看:6.5 ÷ 51.37 = 12.65%,大约八分之一。公司给的目标是 2027 财年数据中心营收达到 50 亿美元,相当于本季数字的 7.7 倍。
把 50 亿美元放回公司自己的报表:高通 2026 财年全年营收 431.20 亿美元,50 亿相当于全年的 11.6%。CEO 阿蒙说手机收入占比将降到 50% 以下,说的是手机的位置在退,不是数据中心的体量已经接上。
补充一个量级参照。高通与亚马逊的合作覆盖未来十年,最高 600 亿美元的潜在采购额,聚焦人工智能推理负载,含定制芯片与光学互联。这个上限是已宣布协议的口径,不是订单金额,落差还要看交付节奏。阿蒙在电话会上的说法是「不存在需求问题,瓶颈在供给」。
QCT 税前利润率从 29% 降到 24%,指引再让 3 个点
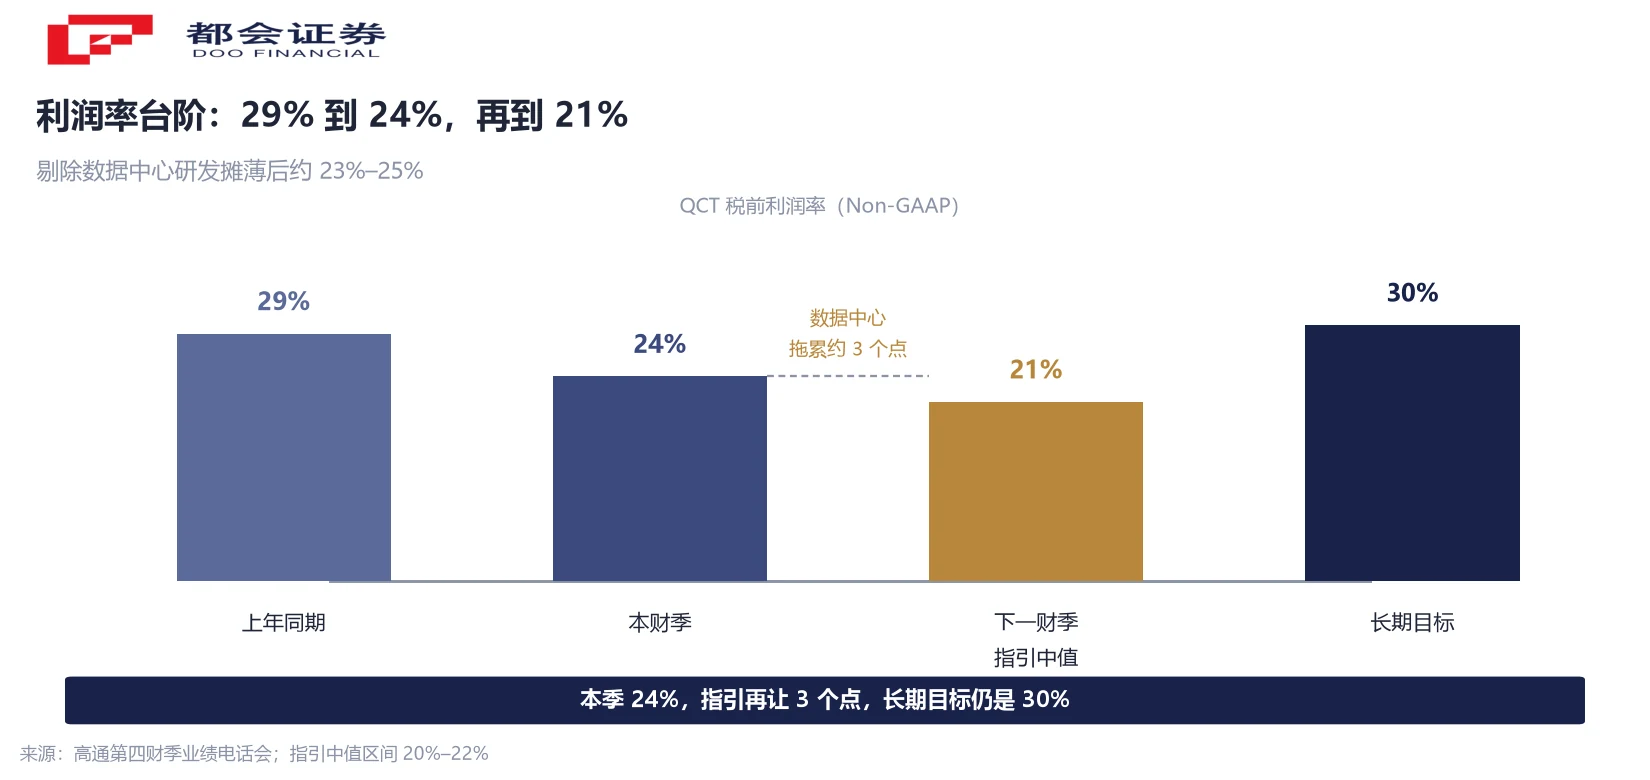
成本压力最终落在利润率上。QCT 当季税前利润 21.42 亿美元、同比下降 26%,税前利润率由上年的 29% 降到 24%,降 5 个百分点。技术授权业务(QTL)营收 13.04 亿美元、同比下降 7%,税前利润率从 72% 降到 70%。
下一财季的利润率指引还要再低一档:QCT 税前利润率预计 20% 至 22%。公司给的解释是数据中心的人工智能加速器与 CPU 平台研发投入,在收入尚未放量前对利润率形成阶段性摊薄,其中数据中心一项约有 3 个百分点的负面影响。剔除这一项,QCT 同期利润率的区间大致回到 23% 至 25%。
公司同时重申 QCT 长期税前利润率目标维持 30% 不变。提价带来的毛利率改善,按公司说法要等到 2027 财年下半年才能完整体现。这一句把眼下的利润率和两年后的目标隔开了一段距离,中间那一段靠的是数据中心的收入能不能按时放量。
两个口径方向相反,读的时候要分开
这一季最容易读错的一处是净利润。GAAP 口径净利润 12.51 亿美元、每股收益 1.17 美元,上年同期是净亏损 31.17 亿美元、每股亏损 2.89 美元,看上去是扭亏。但基数的差异来自税项:上年同期计提了 60.88 亿美元所得税费用,当季录得所得税收益 0.78 亿美元。由亏转盈要先扣掉这一段再谈经营。
放到全年看同一件事更清楚。GAAP 全年每股收益 12.70 美元、同比增加 153%,里面包含第二财季释放的 57 亿美元递延所得税资产估值备抵,折合每股 5.32 美元。剔除税项影响的调整后口径是全年每股收益 10.54 美元、同比下降 12%。两个口径指向的是同一年的两种读法,混用会把一次性的税项收益当成经常性盈利。
现金流同样值得单列。全年自由现金流 86.51 亿美元,同期通过回购与股息返还给股东 116.71 亿美元,其中回购 78.17 亿美元、现金股息 38.54 亿美元。返还规模超过自由现金流,差额来自资产负债表。
三条可以跟着看的线索
第一条是提价效果的到账时间。公司在 9 月提价,明确说完整收益要等到 2027 财年下半年才进 QCT 毛利率。下一季的毛利率能不能先给一点点方向,比营收数字更能说明传导是否顺畅。
第二条是数据中心能不能从 6.5 亿走出去。公司预计 2027 财年末单季年化做到 70 亿美元,年度目标 50 亿美元,本季是 6.5 亿。这条曲线如果按季往上抬,手机占比降到 50% 以下这句话才有支撑;如果停在个位数季度环比,转型就还是描述而不是数字。
第三条是库存与现金。当季资本开支约比上年翻倍、库存走高,营收指引又包含了数据中心首年出货的备货。库存周转能不能同步回落、自由现金流能不能守住 86 亿这个量级,决定了股东回报能不能继续超过自由现金流。
常见问题
数量端的影响更大。高通 9 月已经对全线产品提价,说明单价是往上走的;营收仍然同比减少 26%,意味着出货量的降幅超过了价格端的贡献。链条是数据中心抢走存储产能、内存涨价、手机厂商成本上升后减产,减产直接压到芯片供应商的出货上。全球智能手机出货量第三季度同比减少 20%(Counterpoint Research 口径),是同一条链条在终端侧的读数。
6.5 亿美元是这项业务首次单列披露,公司口径含定制化方案与连接类产品占比。体量上,它是手机芯片当季 51.37 亿美元的约八分之一。按公司给的目标,2027 财年数据中心营收 50 亿美元,相当于 2026 财年全年营收的 11.6%。能不能对冲手机的下滑,看的不是目标数字,是本季 6.5 亿能不能按季抬上去。
两个方向是并列的,合成一句话就会失真。营收指引区间 104 亿至 112 亿美元,中值比预期高约 2.4%;调整后每股收益指引区间 2.15 至 2.35 美元,中值比预期低约 3.0%。公司把利润端的压力归因于零部件与制造成本全面上涨,以及数据中心研发投入的阶段性摊薄。
主要是税项造成的基数差异。上年同期计提了 60.88 亿美元所得税费用、形成 31.17 亿美元净亏损,当季则是所得税收益 0.78 亿美元。把税项剔除后,当季调整后净利润 23.32 亿美元、同比下降 28%,与营收同比减少 8% 相比,利润端的降幅更大,反映的是毛利率与利润率的同步回落。
传导的落点不同。整机厂面对的是物料清单里存储那一项的单价上涨,可以选择涨价、降配或者砍单;芯片设计公司面对的是客户砍单后的出货量下降,以及自身供应链(晶圆、封装、存储器)的成本上涨。高通这一季两件事同时发生在它身上:客户的产量在缩,自己的投入成本在涨,所以营收与利润率一起承压。
三个可以跟着看的读数。一是下一财季 QCT 毛利率,看提价有没有开始反映;二是 2027 财年各季数据中心收入,公司说年末单季年化 70 亿美元、全年 50 亿美元;三是库存与自由现金流,全年自由现金流 86.51 亿美元,而同期回购加股息的返还是 116.71 亿美元。这三个读数都不需要等到 2027 财年下半年。
本篇不采用未经核实的单个报价。可核对的是公司与第三方给出的方向:高通把存储器列为投入成本全面上涨的一项,Counterpoint Research 与 Omdia 的出货数据同向下降。至于具体涨幅数字,各方口径差异较大,不足以支撑一个统一读数,本文不写。
口径说明:①调整后营收 104.4 亿与 GAAP 营收 103.22 亿美元不可混用;②汽车增量 9.37 亿、物联网增量 0.73 亿、手机减量 18.24 亿按官方增速或绝对值相减测算;③数据中心 6.5 亿为公司自定口径,含定制化与连接类产品,与他厂数据中心口径不可直接比较;④2027 财年数据中心 50 亿与年末单季年化 70 亿为公司目标,非指引;⑤盘后跌幅各渠道有 5%、6%、7% 三版本。




