
 简体中文
 English

SK 海力士三季度营业利润 83.33 万亿、净利 39.78 万亿、回报约 100 万亿:公告里的三处加不齐
SK 海力士 2026 财年第三季度的公告摘要里有三组数:营业收入 104.6155 万亿韩元、营业利润 83.3338 万亿韩元、净利润 39.7756 万亿韩元,营收首次突破 100 万亿韩元。三行数字都创了纪录,但把这三行和另外几行放在一起看,会看到三处加不齐。
第一处在营业利润下面:83.33 减掉营业外净费用 32.6,才是税前利润 50.7。第二处在股东回报的分配里:现金分红 30 万亿加回购注销 60 万亿,等于 90,与公告说的约 100 万亿差 10 万亿。第三处在现金上:这一季净利 39.78 万亿,净现金只增加了 29.3 万亿。
这三处都不是算错。它们是公告摘要与完整报表之间的距离,也正是这份财报最值得打开的三张表——营业外明细、股东回报明细、现金流量表。本文只做这道对账,不涉及任何买卖判断。
三行数:114.5、15.8、98.7
先从资产负债表的三个数开始。三季度末,SK 海力士现金及现金等价物 114.5 万亿韩元,较上季度末增加 26.5 万亿韩元;借款减少 2.8 万亿韩元,降至 15.8 万亿韩元。两个方向同时走,净现金头寸扩大到 98.7 万亿韩元。
这三个数的性质彼此不同。现金是余额,借款是负债余额,净现金是两者相减。第三个数的算法只有这一种,不能用别的方式拼出来,也不等于这一季赚到的钱。倒推回去,上季度末的净现金是 69.4 万亿韩元,一季之内增加了 29.3 万亿韩元。
之所以从这个数切入,是因为同一份公告里还有另一个数:公司计划 2026 财年执行约 100 万亿韩元的股东回报。98.7 与 100 之间只差 1.3%。一家公司一年的回报计划,和它账上的全部净现金几乎相等,这个对照比营业利润率更能说明这一轮周期走到了什么位置。
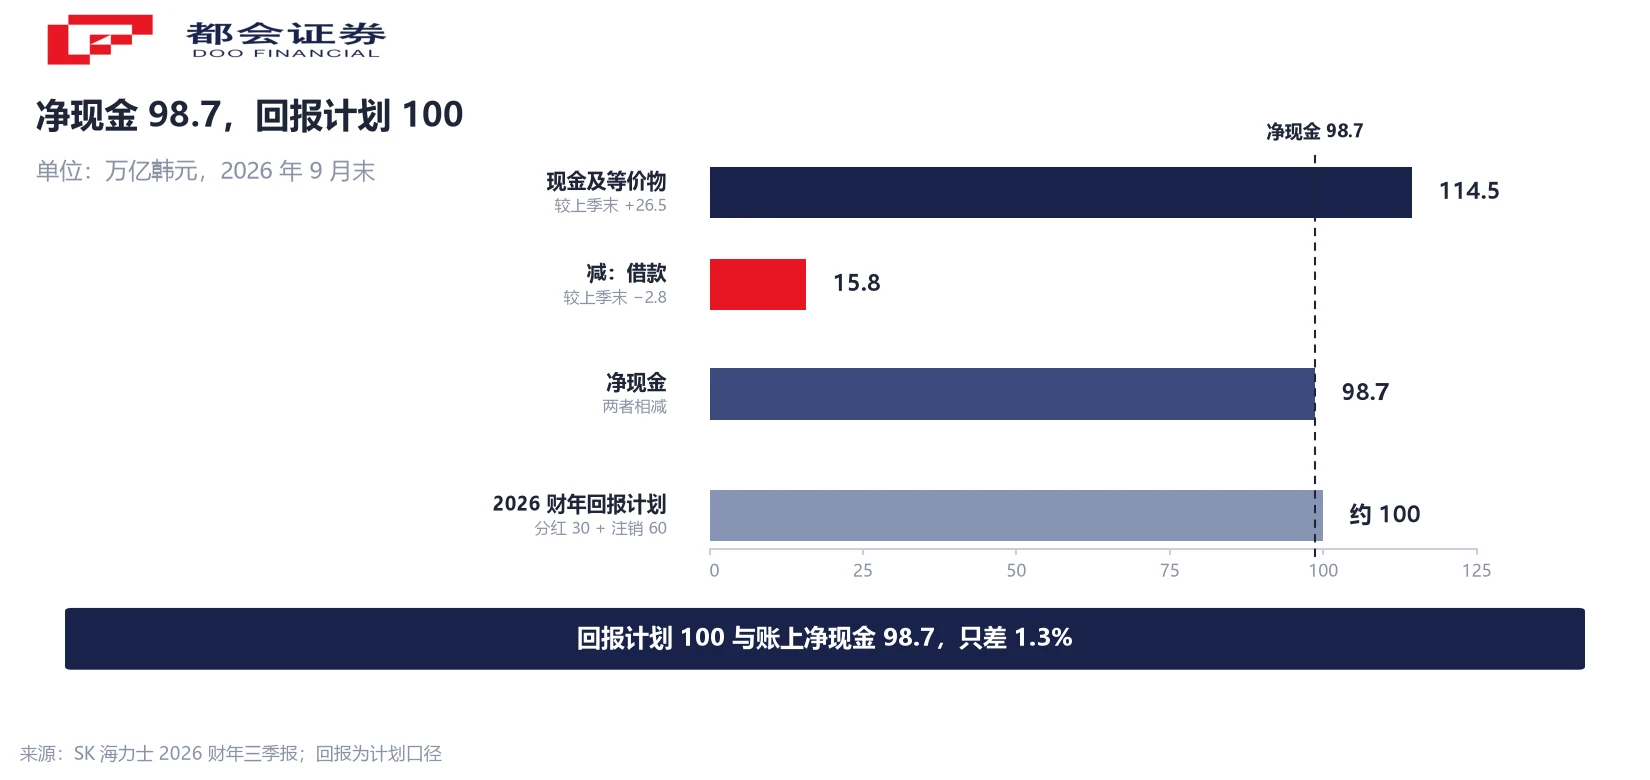
需要说明的是,净现金不等于可以随时分掉的钱。它对应的是全球产能建设、原材料预付与汇率敞口,能分配多少由董事会按年度现金计划决定。这里用两个数相减,是为了给出一个尺度,不是在做偿债或分红能力的推定。
83.33 到 39.78:中间先扣 32.6
三季度营业利润 83.3338 万亿韩元,营业利润率 80%,两项都是公司史上的季度最高。环比看,营业收入增长 31.9%,营业利润增长 37.6%,营业利润率从 76.3% 抬到 79.7%。
同一份财报里,净利润是 39.7756 万亿韩元,净利润率 38%。从营业利润到净利润,中间少了 43.56 万亿韩元。这 43.56 万亿的第一段是营业外净费用 32.6 万亿韩元。公司回复媒体问询时说明,其中外汇相关损失 11.6 万亿韩元、投资资产估值损失 22.9 万亿韩元。
做一次校验:83.3338 减去 32.6 等于 50.73,与公司给出的税前利润 50.7 万亿韩元对得上。剩下的 10.96 万亿是所得税,占税前利润 21.6%,落在韩国法人税的常规区间里。这道减法走得通,说明这 32.6 万亿确实是营业利润之外的费用,没有混在营业成本里。
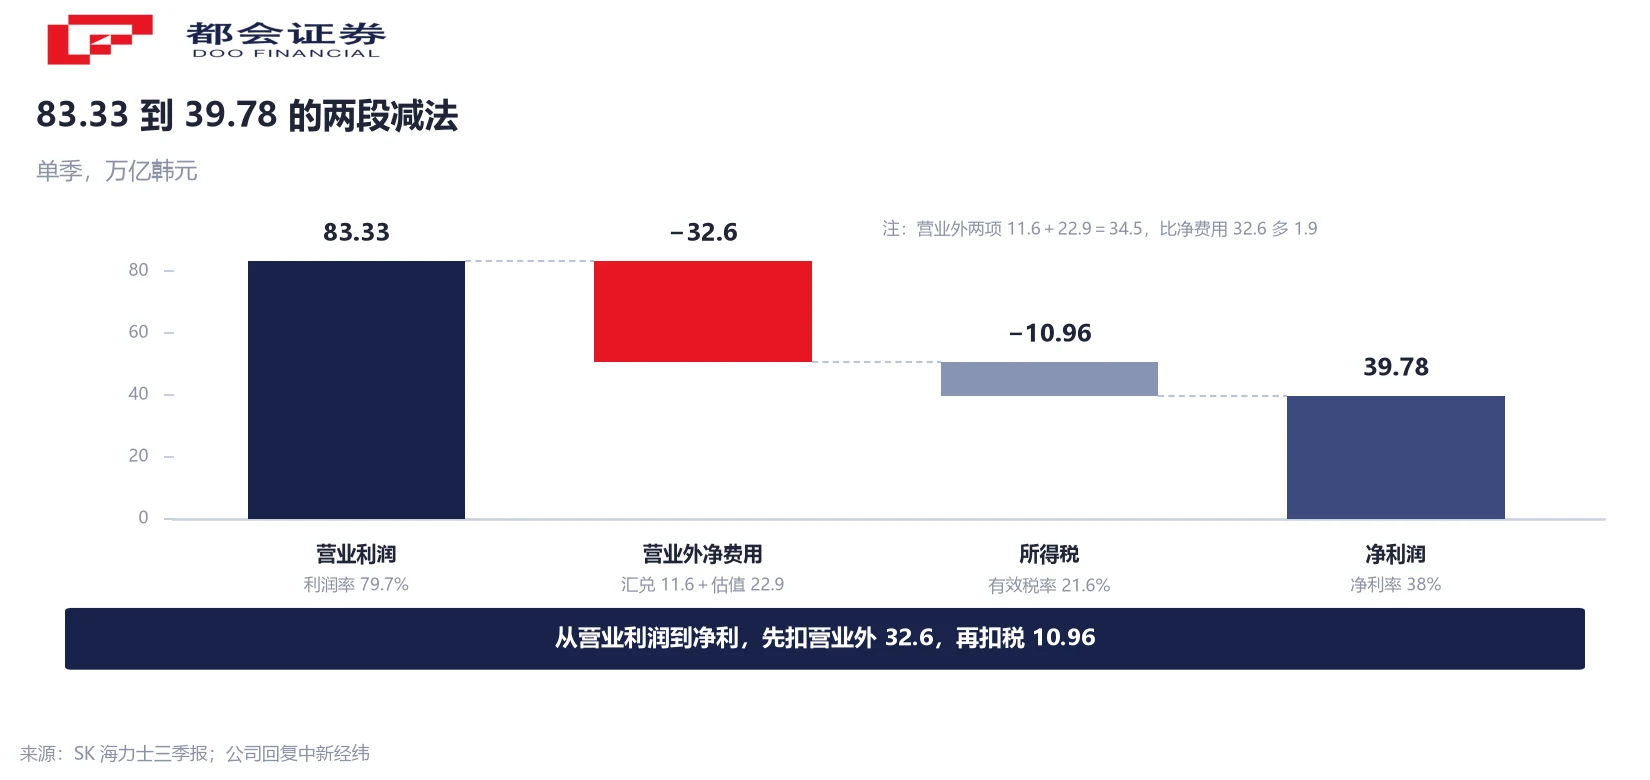
这里的第三处对不上出现在更细的一层:11.6 与 22.9 相加是 34.5,比 32.6 多出 1.9 万亿韩元。多出来的部分是其他营业外项目的净收益,公告没有逐项拆出。两个分项加不回总数,是读公告摘要时最常见的一类缺口——它不代表有问题,只代表这份摘要是摘要。
约 100 万亿怎么分:30、60、和一处对不上
公司披露,2026 财年股东回报规模约 100 万亿韩元,其中现金分红不低于 30 万亿韩元,库存股回购与注销不低于 60 万亿韩元。三季度每股股息 2 万韩元,由常规分红 1 万韩元与特别分红 1 万韩元构成。
第二处对不上在这里:30 加 60 等于 90,与约 100 万亿的总额相差约 10 万亿。公告摘要没有把这 10 万亿单独列出,可能对应尚未确定批次的其他回报形式。本处按公司口径记为「约 100 万亿」,不自行把差额摊进两个子项。
还有一处容易被合并读错。本次宣布的 20 万亿韩元回购中,约 10 万亿用于股东回报并将股份注销,另约 10 万亿用于员工绩效奖金,后者不计入股东回报规模。同一笔回购,两个用途,在总额里只能算一次。把 20 万亿整体当作股东回报,会把规模说大。
区分用途有实际后果:用于注销的那部分减少总股本,用于奖金的那部分不减少。两者对每股口径的影响完全不同,这也是下一节要讲的事。
60 万亿拿去注销:变的是分母
回购注销改变的位置在分母,不在分子。同样一笔 83.33 万亿营业利润,股本减少之后,每股对应的利润会被抬高。这一步不需要利润表多赚一分钱,靠的是把同一份利润分给更少的股份。
这也解释了为什么「营业利润总额」和「每股营业利润」会给出两个不同的增速。总额回答的是这一季生意做了多大,每股回答的是股东每一份权益分到多少。当回购与注销的规模到了 60 万亿韩元这个量级,两个增速的差距不会被忽略。
边界要说清楚:回购注销只在股份完成注销之后才进入每股口径。公告里写的是计划,注销要按批次完成。「计划回购 60 万亿」与「已完成注销 60 万亿」是两个时点上的事,中间还隔着执行价格与时间安排。这一段只说明分母怎么变,不据此推任何估值水平。
两季的净利比:155% 掉到 47.7%
把两个季度并排放,会看到一个不常见的摆动。二季度营业利润 60.5426 万亿韩元、净利 93.9226 万亿韩元,净利是营业利润的 155%;三季度营业利润 83.3338 万亿韩元、净利 39.7756 万亿韩元,净利只有营业利润的 47.7%。
两个季度里,营业利润在涨,净利在跌。摆动来自营业利润下面那一行的方向反转:二季度净利被投资收益抬升,三季度则被投资资产估值损失 22.9 万亿韩元压住。同一个科目,两季反向,营业利润没有参与这个过程。
公司同时说明,今年实现的铠侠投资收益将通过特别分红返还给股东。这句话把两件事连了起来:约 100 万亿回报里,有一部分来自投资项目的重估与变现,不来自当期存储业务收到的现金。要判断这部分能不能重复,只能去看现金流量表里的经营活动现金流,不能看净利润。
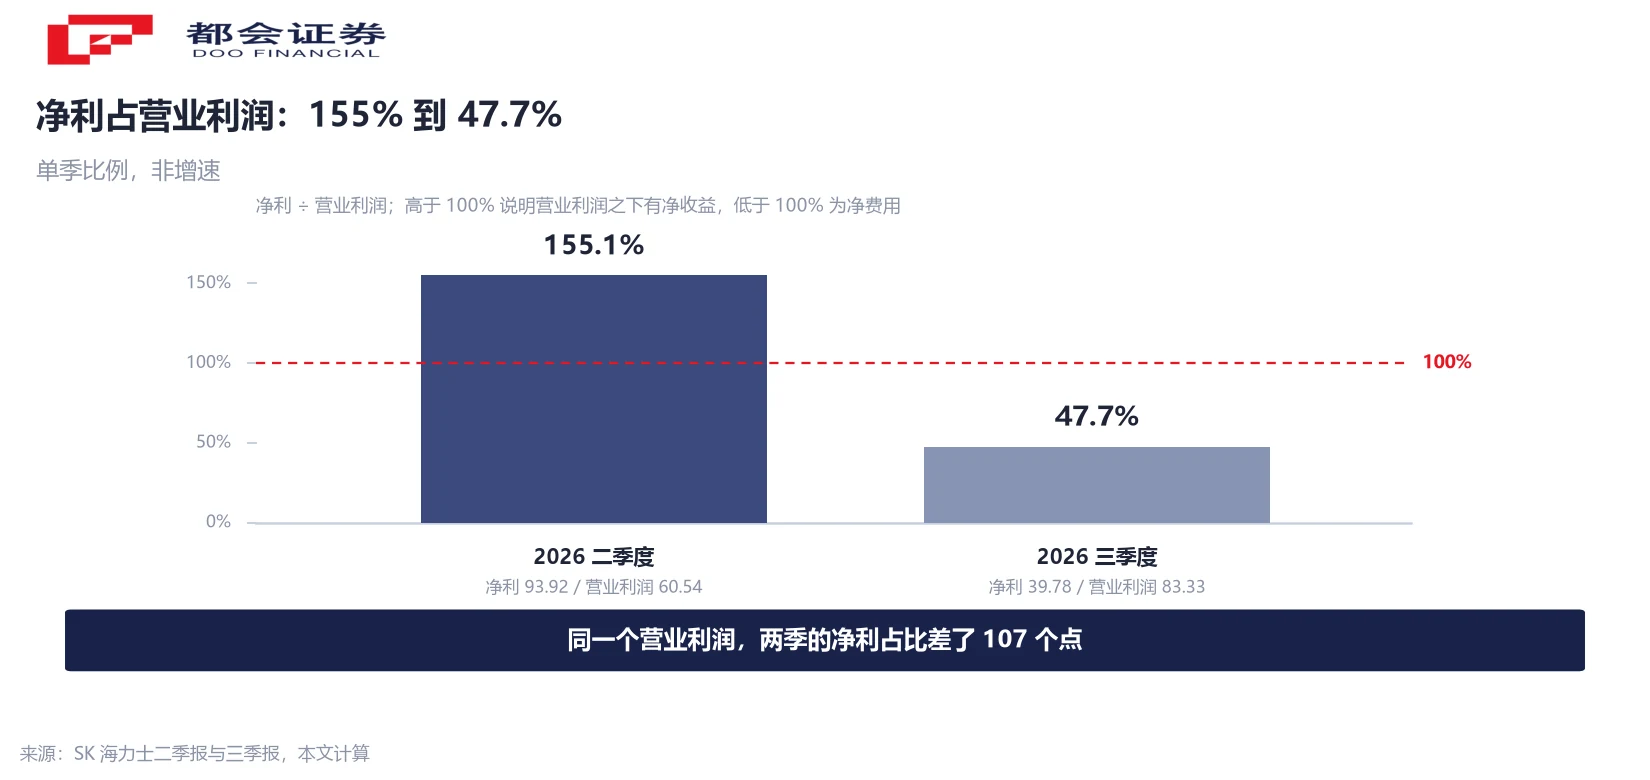
这条线索对判断回报的可持续性有直接用处:经营赚来的现金可以年年重复,资产重估只能发生一次。同一个分红金额,两种来源的含金量不同。
把现金变成折旧:明年的扩产
公告的另一半讲的是钱花出去的方向。随着龙仁一期晶圆厂明年投产,以及国内外基础设施投资推进,公司说明年投资规模将比今年大幅增加。同一份公告还说,公司预计存储供不应求的格局延续到 2030 年。
资本开支本身不进当期成本。它先落在在建工程里,投产转固之后才以折旧的形式进入营业成本,摊到未来若干年。所以这一季 80% 的营业利润率,对应的是一张折旧尚未大幅进场的成本表。这也解释了为什么营收增长 31.9%,营业利润能增长 37.6%:成本端几乎没动。
推理到此为止,不再往前。折旧会稀释多少利润率,取决于投资总额、折旧年限与投产节奏三项,公告摘要没有给出这三项。可以确定的是方向:明年的折旧一定比今年多,而营收能不能同步放大,取决于那时 DRAM 与 NAND 的均价还在不在现在的位置。
把这一节和前面连起来看:这一季的高利润率来自「价格在涨、成本没动」;明年成本会动,价格是不是还涨,是另一件事。两件事分开看,才不会被一个 80% 带偏。
接下来盯三个数
一、DRAM 与 NAND 的环比均价。三季度 DRAM 均价环比涨约 30%,NAND 涨约 25% 至 29%(两家媒体口径略有差异)。营业收入增长的那 31.9 个点里,价格占了大头。涨价一旦停,营收的增量会先消失,营业利润的增量随后跟上。
二、单季折旧金额。这个数在完整财报的附注里,不在公告摘要里。它一旦跳升,80% 的营业利润率会被机械地压下来,与经营好坏无关。看这个数的时候,要把它和营收放在一起看,单看一个会误判。
三、经营活动现金流与股东回报的比值。净利润里有投资收益的摆动,经营活动现金流没有。约 100 万亿的回报计划能不能连年维持,看的是后者,不是前者。
三个数分别对应价格、成本、现金。它们不构成任何买卖判断,只是把「创纪录」这三个字拆成可以逐年核对的部分。回到开头那三处加不齐:它们的位置,正好就是这三张表的位置。
常见问题
营业利润除以营业收入。三季度是 83.3338 ÷ 104.6155 = 79.66%,公司口径取整为 80%。这个比例不需要任何调整项,两个数都直接来自利润表。
两段。第一段是营业外净费用 32.6 万亿韩元,其中外汇相关损失 11.6 万亿、投资资产估值损失 22.9 万亿;第二段是所得税 10.96 万亿韩元,占税前利润 21.6%。83.3338 − 32.6 − 10.96 = 39.78。
相加是 90 万亿,与公告的约 100 万亿相差约 10 万亿。公告摘要没有把这 10 万亿单独列出,本文按公司口径记为约 100 万亿,不把差额摊进两个子项,也不做倒推。
不能全算。本次宣布的 20 万亿中,约 10 万亿用于股东回报并将股份注销,另约 10 万亿用于员工绩效奖金,后者不计入股东回报规模。同一笔回购在总额里只能算一次。
不是。净现金是现金及等价物 114.5 万亿减去借款 15.8 万亿的差额,对应的是全球产能建设、原材料预付与汇率敞口。实际能分配多少由董事会按年度现金计划决定。
常规分红按既定比例逐年发放,特别分红是一次性的。三季度每股股息 2 万韩元中,常规 1 万、特别 1 万;公司说明特别分红来自今年实现的铠侠投资收益。
会改变成本结构。资本开支先计入在建工程,投产转固后才以折旧进入营业成本,所以影响出现在转固之后,不是投资发生的当期。幅度取决于投资总额、折旧年限与投产节奏,公告摘要未给出这三项。
不能。公告只提供价格、成本、现金三组读数,不提供周期位置。要看位置,得把这些读数和同行、和历史区间放在一起比较,这已经超出单份财报能回答的范围。
口径说明:①营业利润率 79.66%、净利占营业利润 47.7%、所得税 10.96 万亿、有效税率 21.6% 均为本文依公告原数计算;②营业外净费用 32.6 万亿与两项之和 34.5 万亿差 1.9 万亿,系其他项目净收益,公告未拆;③回报「约 100 万亿」为公司口径,30 加 60 为 90,差额未拆明;④净现金为现金减借款,非可分配现金;⑤NAND 均价环比有 25% 与 29% 两个媒体口径,正文用区间。金额单位韩元,除注明外为单季数。




