
 简体中文
 English

估值 1,500 亿美元的 IPO 叫停:SK 海力士撤回闪存子公司上市,NAND 少了一条三年后的供给路径
10 月 23 日,SK 海力士发布监管文件,宣布终止旗下存储子公司 Solidigm 在美国的上市计划,同步停止此前进行的上市前融资评估。这笔交易原本有望成为美股半导体行业规模最大的一次挂牌。
按此前报道,Solidigm 最快 2027 年在纳斯达克上市,估值最高 1,500 亿美元,融资规模最高 150 亿美元,高盛与摩根士丹利担任主承销行。募集资金的用途指向美国新建 NAND 闪存产能,潜在项目可能由 SK 海力士与英特尔合资,选址包括英特尔的俄亥俄州园区。
消息当天,SK 海力士股价盘中一度跌超 4%,收盘涨 4.42%;美光盘中涨约 3.6%,收盘涨 2.46%;闪迪收跌 1.82%。同一则公告,三家公司走出了三个方向。
本篇拆这条传导链:一次 IPO 取消并不改变当期产量,为什么会影响同行的定价预期。
一天之内的三个数字
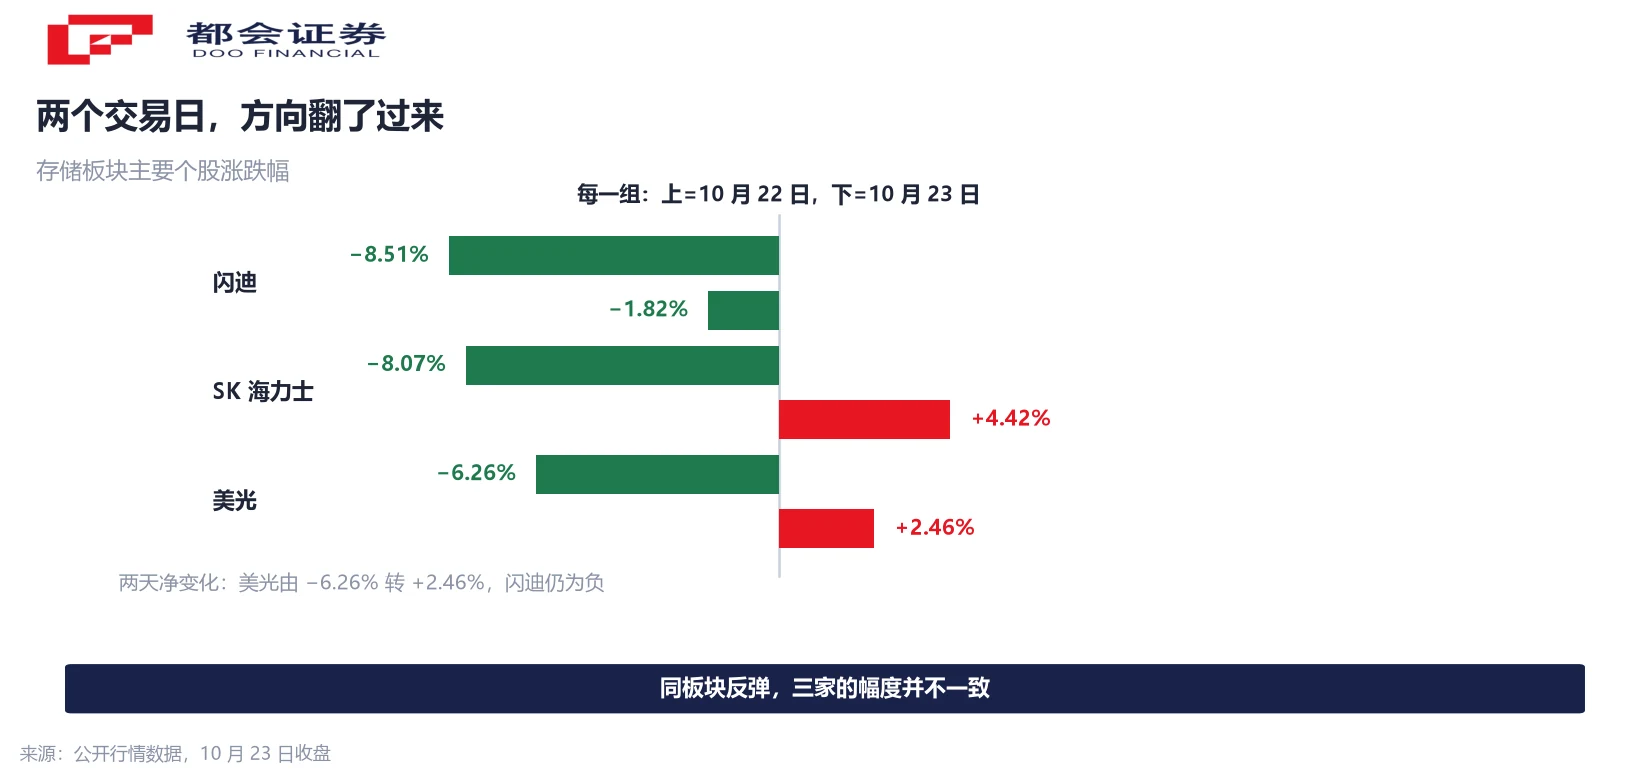
先把两个交易日摆在一起看。10 月 22 日,费城半导体指数跌 6.72%,是 6 月 23 日以来最差的一天。存储板块全线走低:闪迪跌 8.51%、SK 海力士跌 8.07%、希捷科技跌 7.86%、西部数据跌 6.43%、美光跌 6.26%。
10 月 23 日方向翻转。费城半导体指数涨超 1%,SK 海力士在韩股盘中一度跌超 4% 后拉升,收盘涨 4.42%;美光收盘涨 2.46%;闪迪收跌 1.82%。
同样是存储板块,反弹幅度并不一致。若只看两个交易日的净变化,美光从跌 6.26% 到涨 2.46%,SK 海力士从跌 8.07% 到涨 4.42%,闪迪则从跌 8.51% 到继续跌 1.82%。第三天闪迪仍在下跌,说明这轮反弹并不是全板块同等受益。
更值得注意的是消息的性质。一个公司终止自己的上市计划,按常理只该影响它自己;但这次价格动得最明显的是同行的 NAND 供应商。
一个 IPO 取消,为什么先动的是同行的股价
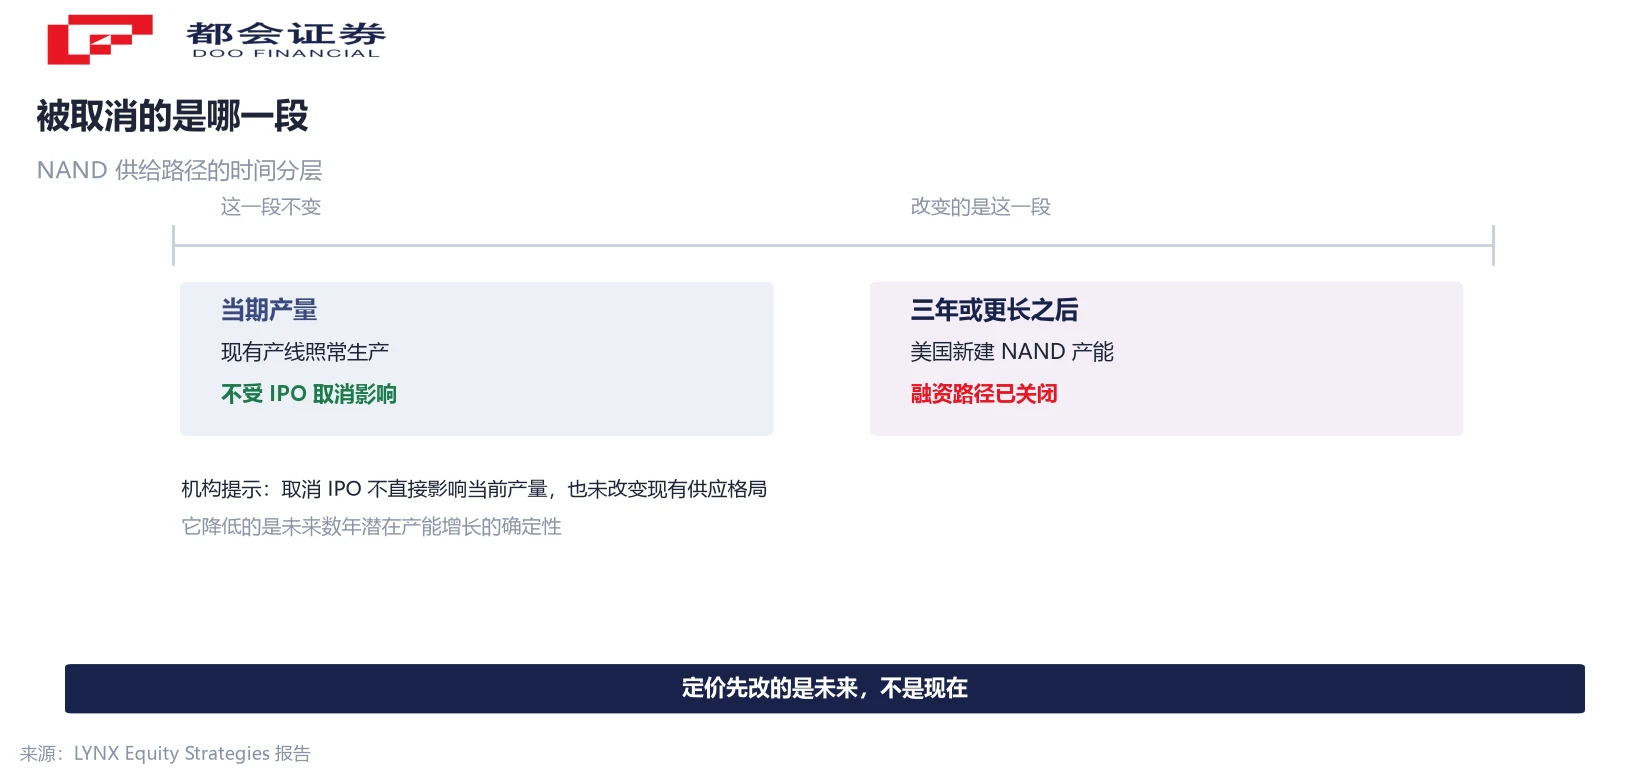
线索在 LYNX Equity Strategies 10 月 23 日发布的一份研究报告里。由 KC Rajkumar 领衔的团队给出的判断是:Solidigm 若完成上市,募集资金将用于在美国扩建 NAND 制造产能;这笔产能会在三年或更长时间之后进入市场,增加全球供给并压低价格。融资渠道关闭后,这条路径的触发条件随之消失。
报告用的表述是「全球 NAND 闪存市场新增产能的潜在压力已被消除」,并称这一变化对美光与闪迪「均属实质性利好」。两家公司同属 NAND 供应商,产能增长风险降低,理论上有助于支撑行业定价与估值水平。
关键在传导顺序。推动价格的变量落在供给曲线的斜率上,当期供给反而在其次。对 NAND 这种周期品来说,改变定价预期的往往是未来两三年新产能的规划数量,现有产线的产量对其影响有限。新产能从哪里来、什么时候来、由谁出钱建,是三个能提前定价的问题。
取消 IPO 一次性回答了第三个问题:钱从资本市场来这条路被堵上了。剩下两个问题的确定性随之下降,同行的预期就跟着改。这也是同一天里 SK 海力士涨 4.42%、美光涨 2.46% 的直接原因。
切掉的是产能预期,不是当期产量
容易被误读的地方在这里:取消 IPO 并不影响当下的 NAND 产量。LYNX 在报告里明确提示,此次变化减少的是未来潜在的竞争来源,并未立即改变 NAND 市场既有的供应格局。Solidigm 现有产线的产出、客户订单与交付节奏,都不因上市计划终止而变动。
报告同时提示,取消 IPO 也不意味着 Solidigm 会停止其他扩产活动。公司表示投资需求与增长计划没有改变,将继续评估直接投资、外部融资与其他提升股东价值的方案。融资方式换了,扩产的意愿本身没有被否定。
这决定了该消息的作用时点。它改变的是三到四年后的产能预期,而这段时间内 NAND 的供需仍由现有产线的产出决定。把这条消息读成「供给要收紧」,与机构的原意并不一致——机构说的是一条新增路径被切断,不是一个存量产能被关停。
还有一层需要留意:报告指出,美国本土产能面对的贸易限制少于 Solidigm 现有的中国产线,因此这条扩产路径原本具备加速扩产的条件。条件更好的一条路径被取消,对供给预期的影响比一般扩产计划搁置更大。
第二条理由:韩国的「重复上市」审查
公司给出的公开理由是资本市场环境与半导体股价走势的变化,认为现阶段难以取得原先预期的合理估值,需要重新评估方案是否符合现有股东利益。除了市况,还有第二条压力来源。
韩国金融监督院院长李灿镇在国会听证会上表示,监管机构正在研究 Solidigm 赴美上市是否需要按韩国国内规则接受额外审查,并指出金融委员会与金融监督院均认为该方案涉及韩国有关重复上市的限制性规定。金融监督院在 2026 年 7 月已收紧相关规则,目标之一是加强对少数股东的保护。
时间点值得注意:SK 海力士本人也在 2026 年 7 月完成韩国与纳斯达克的双重上市。母公司刚走上双重上市的路,子公司再走一次,在监管口径上更容易被归入重复上市的范围。
市场的另一层担忧指向股权结构。Solidigm 处于 SK 株式会社、SK Square 与 SK 海力士构成的多层持股结构中,若子公司独立上市,既可能摊薄母公司现有股东权益,也可能让集团的控股结构更复杂。综合来看,这次终止是市况压力与监管阻力叠加的结果,而非单一原因。
三方的账:谁受益、谁受损、谁只是暂时不动
对美光与闪迪,逻辑是供给端的不确定性减少。NAND 属于供需敏感型市场,产能规划的边际变化对价格影响显著。少了一个潜在竞争来源,两家公司的定价空间理论上获得一定保护。机构同时提示,当前市场整体环境可能限制相关股票的实际上涨幅度。
对英特尔,机构认为构成轻微利空。原计划中的美国生产基地若落地,可能采取与英特尔成立合资企业的形式,选址包括俄亥俄州园区。计划搁置意味着该园区失去一个潜在制造项目,对其利用规划形成一定干扰。机构也说明,目前尚无信息表明该合资项目已正式启动。
对 SK 海力士自己,这笔账两面看。失去一个潜在的大额融资渠道,未来扩产的资金安排会更受关注,可能需要转向内部资金、银行融资或债券等工具。另一方面,撤回后母公司保留了对 Solidigm 增长潜力的全部敞口,同时也减少了双重上市折让与股权摊薄的争议。
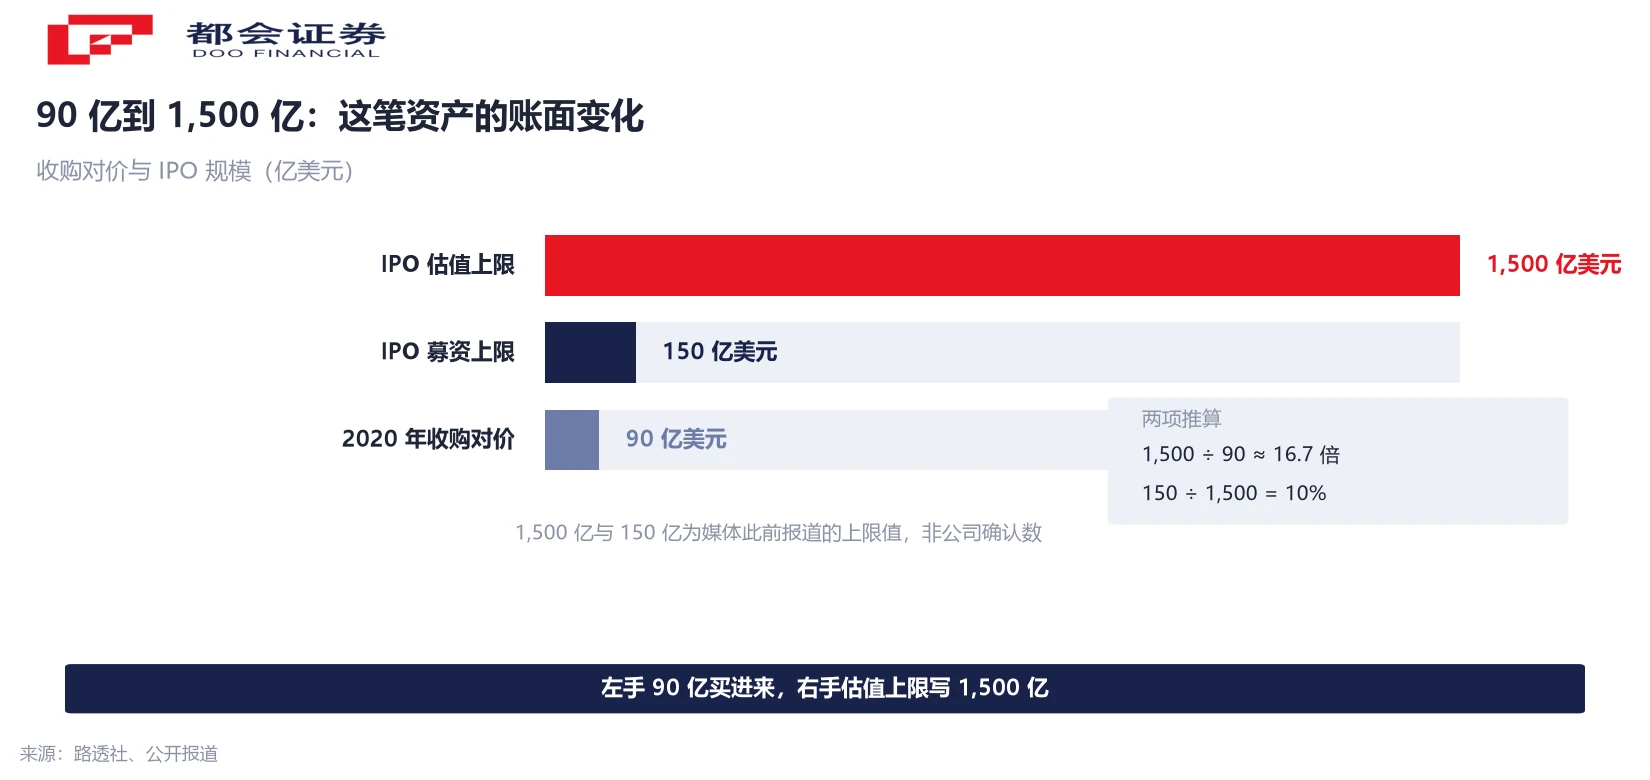
一个可作参照的数字:SK 海力士 2020 年以 90 亿美元收购英特尔的 NAND 闪存与固态硬盘业务,随后整合为 Solidigm,目前持股约 96.86%。按 1,500 亿美元的估值上限计算,是当年收购对价的约 16.7 倍;募资上限 150 亿美元相当于估值上限的 10%。
取消计划不等于不扩产
公司表示 Solidigm 现有生产设施的产能已难以充分满足 AI 推动的存储需求,新增制造能力的投资需求依然存在,将继续研究其他融资方式。这句话说明扩产这件事本身没有被取消,被取消的只是一种资金来源。
所以这条消息的影响要分两层看。第一层是确定性的变化:资本市场融资这条路径关闭,新增产能的落地时间与规模因此更不确定。第二层是不确定的变化:公司是否会通过直接投资或债务工具补上资金缺口,目前没有明确方案。
NAND 行业本身具有较强周期性。当厂商集中扩产、供应增速超过终端需求时,产品价格容易承压;反过来,若新增产能受到限制而数据中心与企业存储需求持续增长,供需格局对现有厂商更有利。这类判断依赖的是未来数年全球产能规划的整体走向,不是单一项目。
同一时点上还有别的供给变量在走。美光已披露 G11 代 NAND 计划在 2027 年下半年爬坡,目标位密度达到 G9 的两倍、采用晶圆对晶圆键合并超过 400 层。行业供给的实际走向,取决于所有厂商的计划加总,而不是单独一家企业的上市安排。
三条可以跟踪的线索
- Solidigm 的替代融资方案。公司称仍在评估直接投资与外部融资,方案落地与否决定这条产能路径是被关闭还是被延后。
- 美光 G11 与其他厂商 NAND 新产能的爬坡节点。所有厂商的计划加总,才是全球供给的实际变化。
- 韩国的重复上市规则执行口径。这条规则影响的不只 Solidigm,也影响其他韩国集团旗下子公司的海外上市安排。
常见问题
公司公开给出的理由是资本市场环境与半导体股价走势变化,认为现阶段难以取得原先预期的合理估值。除此之外,韩国金融监督院正在研究该方案是否涉及重复上市规则,市场也担心子公司独立上市会摊薄母公司现有股东权益。两条压力叠加导致计划终止。
不会。机构在报告中明确提示,取消上市不直接影响当前产量,也不改变既有的供应格局。被影响的是三到四年后的新增产能预期,不是当期产出。
两家公司同属 NAND 供应商。少了一个未来的潜在竞争来源,产能增长风险降低,理论上对行业定价与估值水平形成支撑。机构将其定性为实质性利好,同时提示当前市况可能限制涨幅。
按报道,融资规模最高 150 亿美元,相当于估值上限的 10%。作为参照,SK 海力士 2020 年收购英特尔 NAND 与固态硬盘业务的对价是 90 亿美元,1,500 亿美元约为其 16.7 倍。
指子公司在海外再次上市,可能稀释母公司现有股东的持股价值。韩国金融监督院 2026 年 7 月收紧了相关规则以加强少数股东保护,并认为该方案涉及这一限制。SK 海力士本人在同一个月刚完成韩国与纳斯达克的双重上市。
原计划中的美国生产基地可能由 SK 海力士与英特尔合资建设,选址包括英特尔的俄亥俄州园区。计划搁置意味着该园区失去一个潜在制造项目。机构将其定性为轻微利空,同时说明该合资项目尚未确认启动。
公司表示投资需求与增长计划没有改变,将继续评估直接投资、外部融资及其他提升股东价值的方案。扩产意愿未被否定,但资金来源与时间表因此变得更不确定。
它提供了一个判断存储周期的额外角度:产能规划的边际变化可能比当期产量更早影响定价预期。这类消息的作用时点在未来数年,需要与各厂商的实际资本开支计划对照来看。文中提及的公司与产品名称仅用于说明产业结构。
口径说明:① 1,500 亿美元估值与 150 亿美元募资为媒体此前报道的上限值,非公司确认数;② 三年或更长周期为机构对新增产能落地节奏的判断;③ 16.7 倍与 10% 为本刊按上述数值测算;④ 股价涨跌幅为 10 月 23 日收盘,部分为媒体四舍五入口径。




