
 简体中文
 English

54.3 万亿韩元、2029 年才出片:SK 海力士的扩产救不了这轮短缺
SK 海力士董事会批准了一项总额 54.3 万亿韩元(约 381 亿美元)的投资,在韩国龙仁与清州各建一座存储晶圆厂:龙仁 Y2 厂投入 35.2 万亿韩元、生产 HBM 与下一代 DRAM;清州 M17 厂投入 19.1 万亿韩元、生产 NAND。
比起金额,更值得看的是日期。M17 计划明年 2 月动工、2028 年 12 月启用首个洁净室;Y2 计划明年 7 月动工、2029 年 6 月启用首个洁净室。投资期排到 2031 年。
换句话说,这笔钱买的是 2029 年前后的产能,不是今年的货。
这篇只回答一个问题:为什么存储行业史上最大的一轮扩产,改变不了眼前的短缺。
两座厂,一张 2029 年的时间表
拆开看这 54.3 万亿韩元:龙仁 Y2 拿走 35.2 万亿,清州 M17 拿走 19.1 万亿。Y2 占地约 34.1 万坪、折合约 113 万平方米,产品是 HBM 与下一代 DRAM;M17 落在已有 M11、M12、M15 的清州园区,产品是 NAND。
时间表比金额更关键。M17 定在明年 2 月动工、2028 年 12 月启用首个洁净室;Y2 定在明年 7 月动工、2029 年 6 月启用首个洁净室。两笔投资都列入更长的规划:龙仁半导体集群 600 万亿韩元、清州扩产 100 万亿韩元。
集群的整体完工时点也被提前:从 2045 年提前到 2033 年。先建的 Y1 厂首个洁净室目标在明年 2 月,为 Y2 配套的水电基础设施已完成约 99%。
把这些日期排成一条线,结论就很直接:从批准到第一片晶圆,间隔以年计,而不是以季度计。
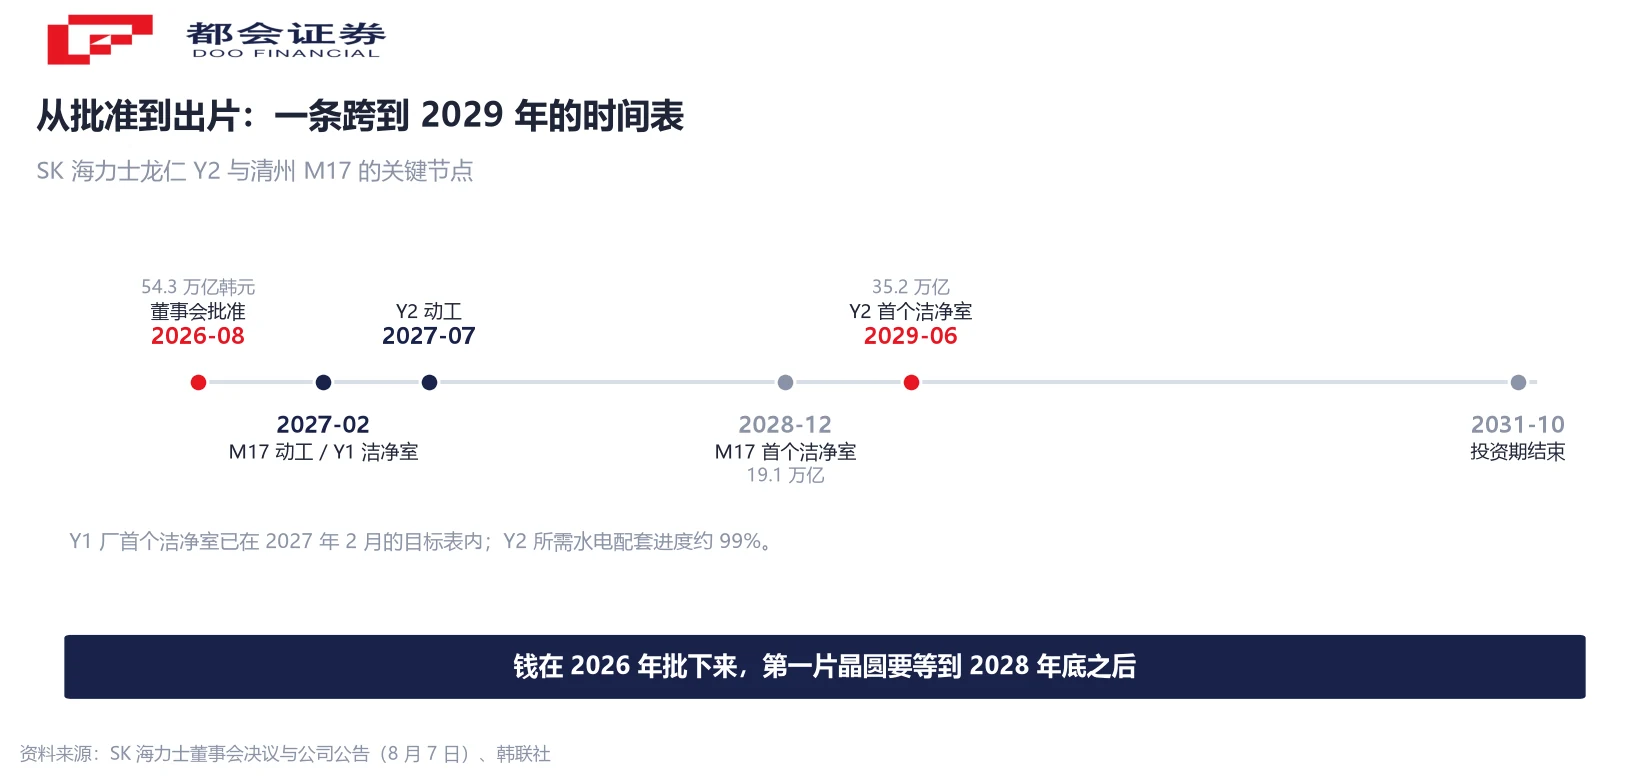
洁净室不等于量产
新闻稿里写的是「首个洁净室启用」,不是「量产」。两者之间还隔着设备搬入、工艺调试、良率爬坡三个阶段,任何一个环节延后,出片时间就跟着推。
厂房本身的周期已经不算长。M17 从批准到首个洁净室约 2.3 年,Y2 约 2.8 年,这还是在清州园区已有水电动能、龙仁基础设施接近完工的前提下。放到行业里看,这个速度属于快的一档。
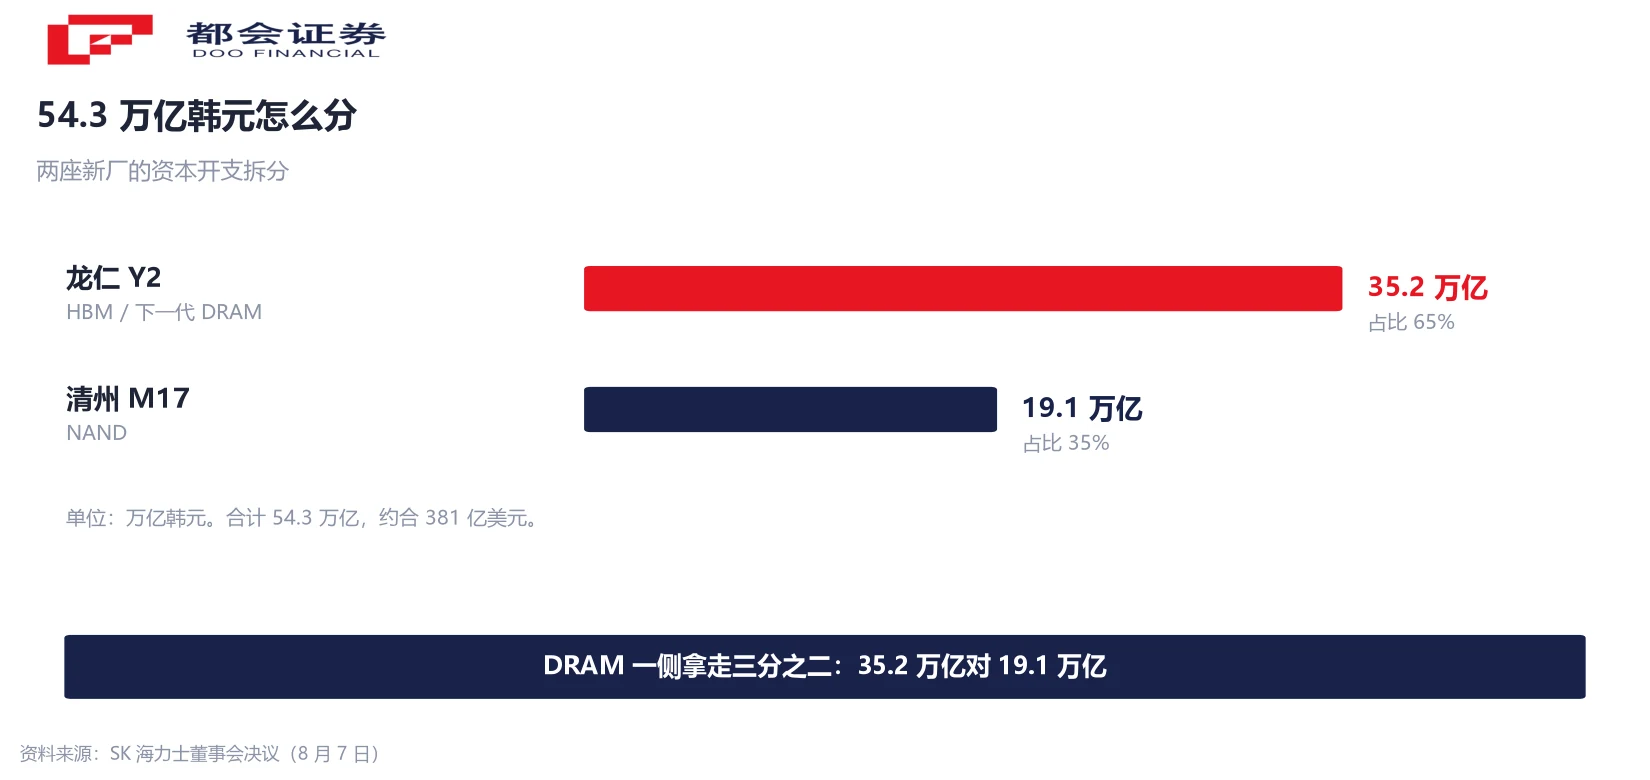
拖时间的主力是设备。刻蚀、沉积、光刻这些环节的交期在过去两年被拉长,先进封装与 HBM 相关的键合设备更紧。厂房可以先盖,设备到了才能谈产能。
所以「批准 54.3 万亿」和「市场多出 54.3 万亿的产能」之间,至少差着一次完整的设备交付周期。财务上今年确认的是资本开支,产业上要等两年多才看到晶圆。
供给弹性为什么变低了
过去存储周期的规律是:价格涨、扩产、供给过剩、价格跌。这条链之所以能跑通,前提是产能可以快速加上来。现在的约束有三层。
第一层是产品结构。HBM 与先进 DRAM 占用的晶圆面积更大、良率更低,同样的资本开支换来的 bit 数更少。产能数字的增速,天然低于投资额的增速。
第二层是长约。美光在最近一个财季披露的剩余履约义务约 1500 亿美元、对应 26 份长期供应协议,意味着未来几年的产出在投产前就被锁定。锁定的产能不参与现货定价。
第三层是时间。本章开头那张时间表已经说明:新厂从动工到出片要两到三年。需求侧的年复合增速被 Omdia 测算为 19%,供给侧的响应却是阶梯式的,一级一级往上跳。
三层叠加的结果,是短缺与扩产可以同时存在:新闻里是史上最大扩产,报表里是当期缺货。
价格的分歧点不在 2027
Counterpoint Research 的 Neil Shah 给了一个判断:三星、SK 海力士、美光、长鑫的多方扩产会在 2028 年前显著提升全球供给,但需求增速快于计划产能,存储价格在 2028 年底之前难以回落。这是机构预测,不是既成事实。
把这句话翻译成时间:2027 年的供给基本已经确定,能改变的是 2028 年下半年之后。也就是说,2027 年的价格由现在的产能与库存决定,扩产公告影响不了它。
分歧点因此落在 2028 年:如果多方扩产同时落地,叠加需求增速放缓,供给可能从短缺转向过剩;如果 AI 推理侧的需求继续超预期,新增产能会被立刻吸收。两种情形对应完全不同的价格路径。
这也是为什么同一份扩产公告,可以被解读成两种相反的信号:看金额的人看到供给要来了,看日期的人看到 2027 年还是缺。
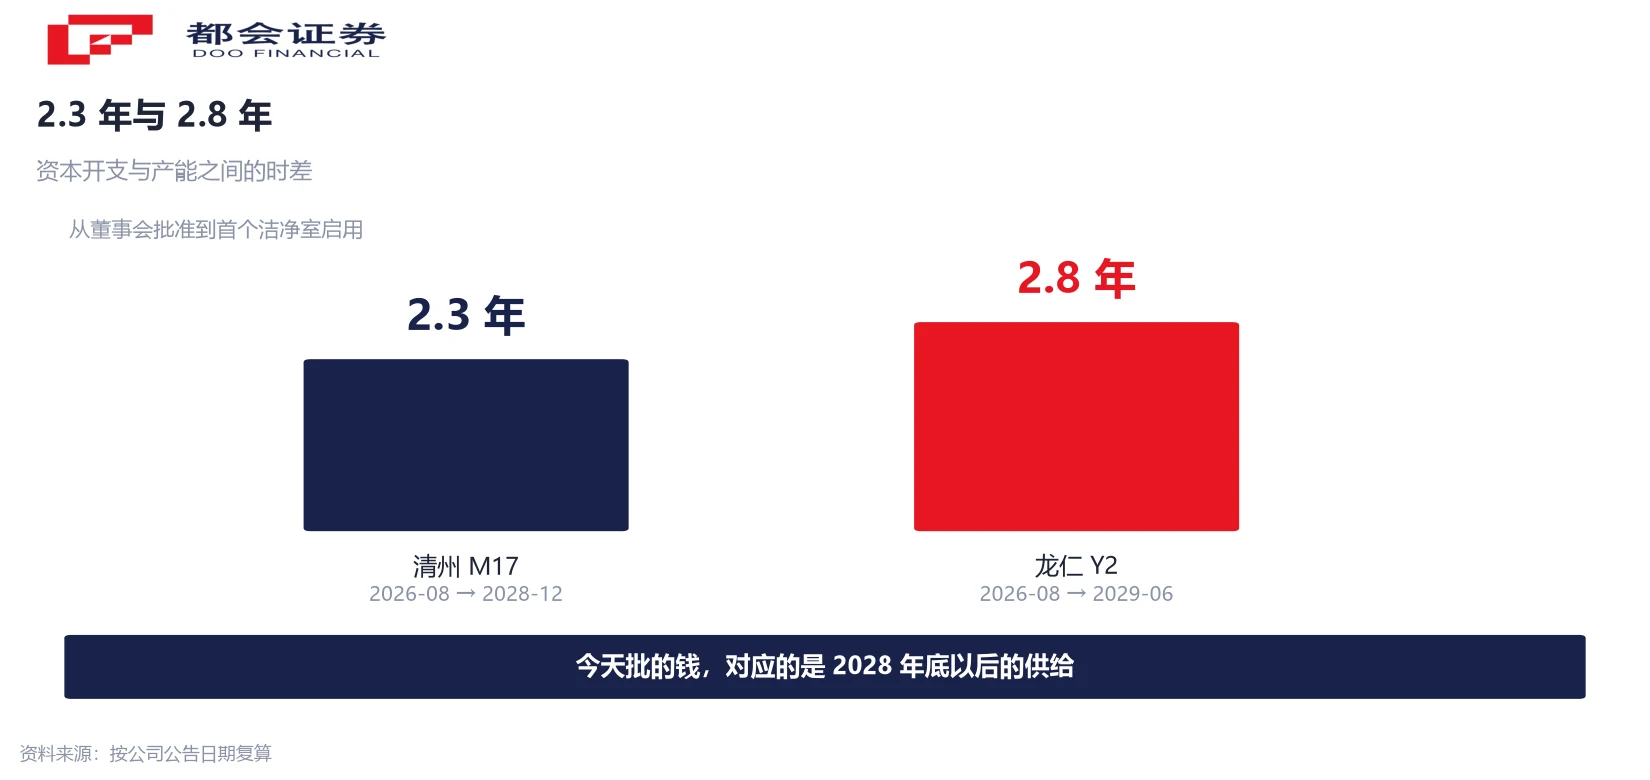
一致看多时该看什么
这一轮扩产有一个值得警惕的特征:所有主要厂商在同一时间做出同方向的决定。历史上,这种一致性往往出现在周期的高位而不是起点。
SK 海力士自己把需求描述为结构性变化——存储从通用元器件变成决定 AI 性能的基础设施。这个判断如果成立,届时的新增产能会被吸收;如果需求只是提前透支,那两年就会变成供给集中释放的年份。
两种情形都能从公开信息里找到早期证据,差别在于验证时点。前者要看 AI 推理的用量是否持续抬升,后者要看合约价的环比是否先转平。
对读者来说,这里没有方向判断,只有一条提醒:扩产公告是产业资本的表态,不是价格见顶或见底的信号。它记录的是决策日期,不是生效日期。
常见问题
总额 54.3 万亿韩元,约合 381 亿美元。其中龙仁 Y2 厂 35.2 万亿韩元、清州 M17 厂 19.1 万亿韩元,由董事会批准。
龙仁 Y2 生产 HBM 与下一代 DRAM,占地约 34.1 万坪;清州 M17 生产 NAND,落在已有 M11、M12、M15 的清州园区内。
M17 计划 2028 年 12 月、Y2 计划 2029 年 6 月启用首个洁净室,动工时间分别在明年 2 月与明年 7 月。首个洁净室启用后仍需设备调试与良率爬坡,才谈得上量产。
因为新增产能要到 2028 年底至 2029 年才落地,而 2027 年的供给已由现有产线与库存决定。需求侧的年复合增速被 Omdia 测算为 19%,供给侧的响应是阶梯式的。
SK 海力士的总体规划包括向龙仁半导体集群投资 600 万亿韩元、向清州基地投资 100 万亿韩元,并把集群完工目标从 2045 年提前到 2033 年。本次 54.3 万亿是其中的第二期项目。
Counterpoint Research 预计,多方扩产会在 2028 年前提升供给,但需求增速更快,价格在 2028 年底之前难以回落。这是机构预测,需按季度用合约价数据验证。
口径说明:① 54.3 万亿韩元按公司口径约合 381 亿美元,汇率变动会带来差异;② 「首个洁净室启用」与「量产」是两个节点;③ Omdia 增速与 Counterpoint 价格判断均为机构预测。




