
 简体中文
 English

韩国 KOSPI 年内第 11 次熔断:豁免的 140% 担保比例,切的是强制平仓链不是估值
11 月 6 日,亚太三个科技股权重最高的市场同一天重挫。韩国综合股价指数(KOSPI)收报 5,059.69 点、跌 324.11 点、跌幅 6.02%;日经 225 指数收报 57,434.77 点、跌 3,643.13 点、跌幅 5.96%;中国台湾加权指数收报 39,701.64 点、跌 4.51%。
三个市场的导火索是同一个——隔夜美股科技股抛售,纳指跌 5.52%、费城半导体指数跌 12.24%,而抛压的起因是市场对 AI 数据中心监管与投资节奏的担忧。
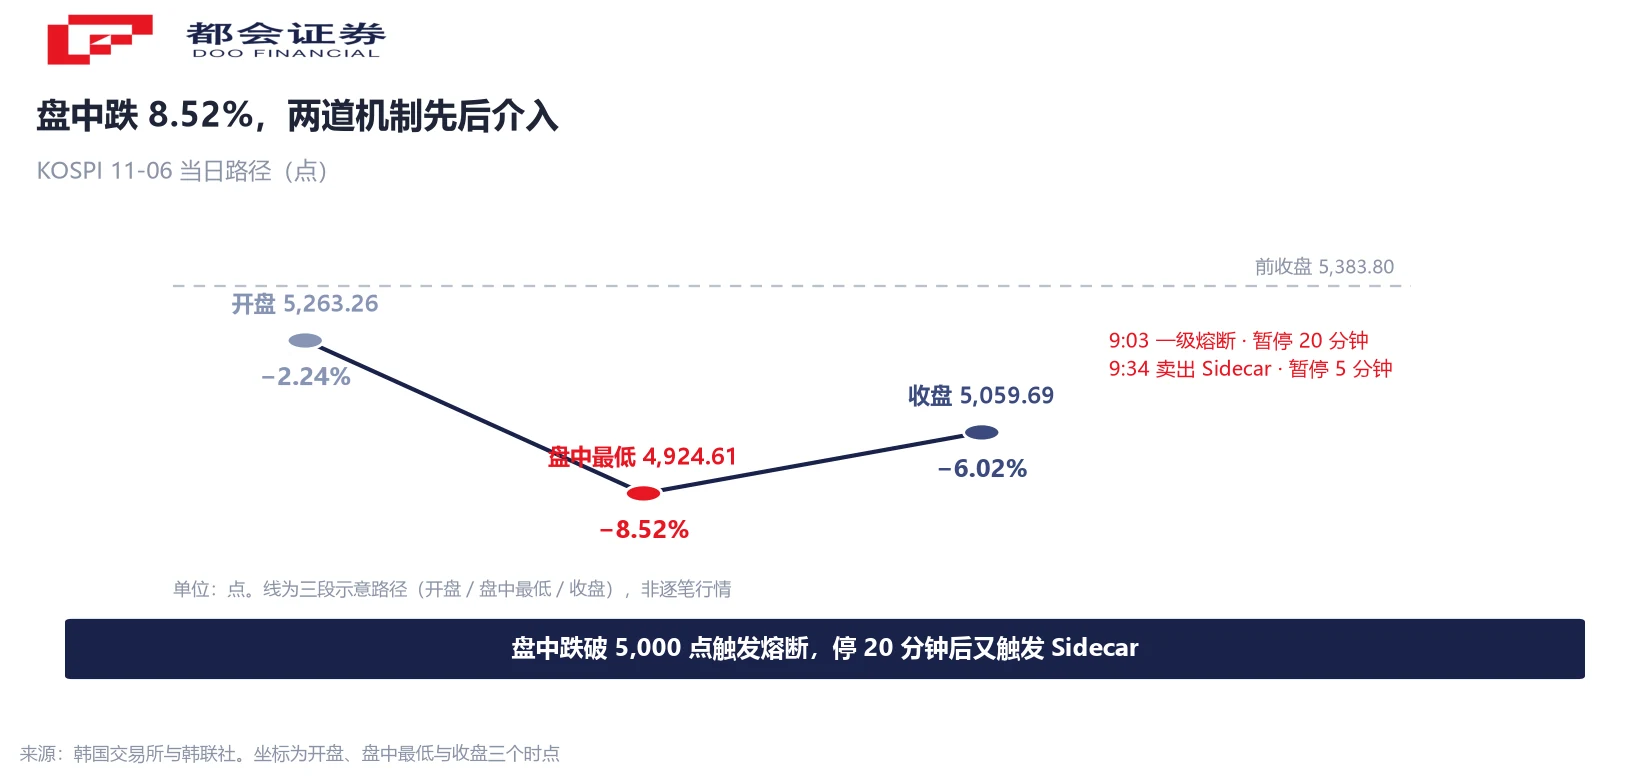
但当天情况特殊的只有韩国:KOSPI 盘中跌幅一度扩大到 8.52%、报 4,924.61 点,跌破 5,000 点并触发一级熔断机制,全市场交易暂停 20 分钟;恢复交易后又触发卖出 Sidecar 机制。同一天上午,韩国财政部与金融监管当局召开紧急会议,宣布豁免证券公司信用融资担保比例维持义务(140%),为期三个月。
本文只回答一件事:这道 140% 的闸被松开,改的到底是什么。结论先给——它切的是「下跌到强平再到下跌」这条结算链,而不是股票值多少钱。
同一天三个市场重挫,只有韩国把机制闸拧响了
先把三个收盘数并排。韩国 KOSPI 收 5,059.69 点、跌 6.02%,全周累跌 11.71%,连续两个交易日累计下跌 624.11 点(−10.98%);日经 225 收 57,434.77 点、跌 5.96%,连续第五个交易日走低;中国台湾加权指数收 39,701.64 点、跌 4.51%,连续第七个交易日下跌。
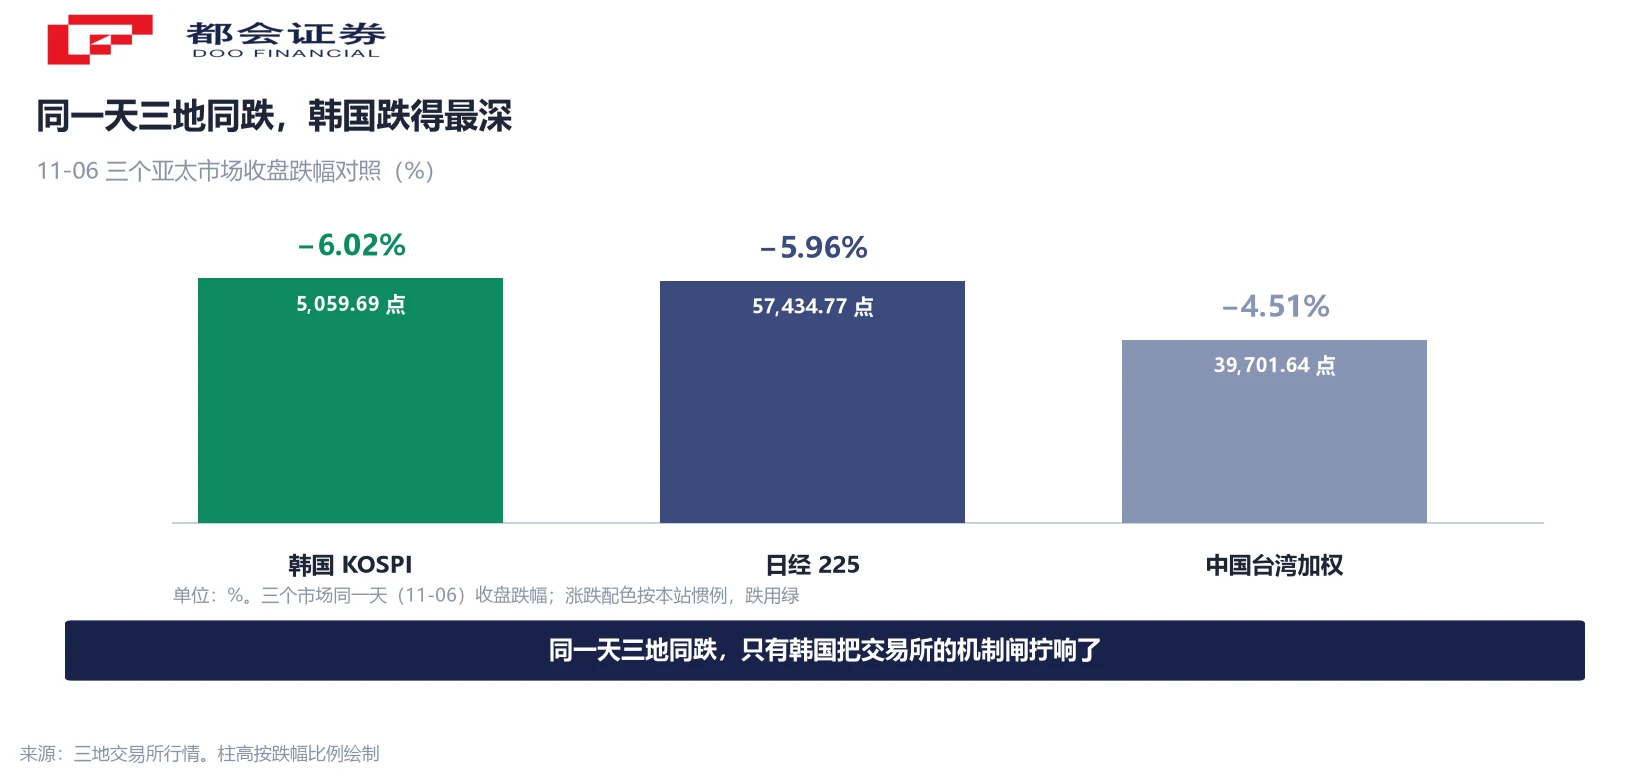
跌幅相近,但当天只有韩国在盘中把交易所的两道机制闸都拧响了:KOSPI 一度跌 8.52%、报 4,924.61 点,自 2 月 6 日以来首次跌破 5,000 点,触发一级熔断,交易暂停 20 分钟;恢复交易后又于上午 9 时 34 分触发卖出 Sidecar。以科技股为主的科斯达克(KOSDAQ)当天也单独触发了一次 Sidecar。
指数跌得深是一件事,机制被触发是另一件事。前者是价格结果,后者是交易规则在特定跌幅下自动介入——要理解韩国当天的动作,得先把这两层分开。
熔断停 20 分钟、Sidecar 停 5 分钟:两者管的不是一件事
熔断(Circuit Breaker)与 Sidecar 是两套不同工具。熔断的触发条件是基准指数较前一交易日收盘跌 8% 以上并持续 1 分钟,触发后全市场交易中断 20 分钟,期间除撤单外不再接收申报;它管的是「整个市场先停下来」。Sidecar 的触发条件看的是股指期货与现货同时急跌,介入后暂停程序化卖单申报 5 分钟;它管的是「让自动卖盘歇一会儿」。
两者的适用对象不同:熔断是全市场、全品种的暂停,Sidecar 只针对程序化交易的申报效力。当天韩国的顺序是熔断在前(9 时 03 分)、Sidecar 在后(9 时 34 分),说明暂停 20 分钟并没能让抛压退潮,只好再对自动卖盘动手。
这里有一个容易误读的地方:机制的作用是给交易按下暂停键、打断瞬时流动性的缺位,它既不改变谁持有这些股票,也不改变这些公司值多少钱。把它读成「政策托市」会跑偏——它托的是交易秩序,不是价格。
为什么是韩国:两只芯片股占了指数的近一半市值
同样的外部冲击落在不同市场上,结果不一样,差别在指数的成分结构。按韩国交易所当日上午 11 时 06 分的盘中口径,三星电子与 SK 海力士两家合计市值约 1.894 千万亿韩元(约 1.47 万亿美元),自 4 月 14 日以来首次跌破 2 千万亿韩元;两家合计占 KOSPI 总市值的比重约 46%,而 6 月 25 日峰值时为 57.11%。
当接近一半的指数市值压在两只股票上,这两只股票跌多少,指数基本就跌多少。当日 SK 海力士收跌 10.44%(盘中一度跌超 13%),三星电子收跌 6.35%(盘中一度跌超 11%,报 18.14 万韩元、跌破 20 万韩元)。
反过来看,这个 46% 本身也是当天的读数之一:权重从 57.11% 降到 46%,是股价下跌被动压出来的结果,不代表资金在主动做「分散」。指数被少数几只股票绑定的结构,在上涨时放大涨幅,在下跌时同样放大跌幅。
豁免的 140%:切的是强平链,不是估值
当天上午,韩国副总理兼企划财政部长官李炯日主持紧急「市场形势审查会议」,与金融委员会、金融监督院、韩国银行高层共同决定:豁免证券公司的信用融资担保比例维持义务(140%),为期三个月,自 11 月 9 日起实施。
这条规则的原意是控制券商风险:信用融资(券商在客户提供担保后借出资金)的账户,若担保比例跌破 140%,券商要通知补缴,补不上就强制平仓。在急跌行情里,它会形成一条自我强化的链条——股价跌、担保比例跌破门槛、追缴、卖股补缴、股价再跌。当局要切的就是这一环。
所以这道豁免的定位要写清楚:它作用在杠杆结算环节,不在价格发现环节。松开门槛可以减少「仅仅因为股价下跌而被强制卖出」的账户数量,但它不会让这些公司多赚一分钱,也不改变任何一只股票的估值。
与措施同时给出的还有一组基本面表述:韩国企划财政部称今年经济增速预计在 3% 中段、出口有望突破 1 万亿美元、企业营业利润预计首度超过 900 万亿韩元,并认为韩国股市对外部因素「存在过度反应」。以上均为当局口径,属前瞻性表述,不是既成事实。
豁免不等于不会强平:各家券商的执行标准不一样
豁免的是「必须维持在 140%」这项义务,不是「一律不得强平」。券商仍可按自身风险管理标准和个别合同处理,因此具体到每个账户,规则由各家券商自定,标准并不统一。
按 11 月 6 日各家报道的方案:未来资产证券自 9 日起把国内股票的信用及贷款担保维持比例由 140% 下调至 130%(管理类股票与整理买卖股票维持 160%,海外股票担保融资仍为 140%,适用至 2027 年 1 月 31 日);韩国投资证券与 Kiwoom 证券对经单独申请的账户临时推迟强制平仓,担保比例在 130% 至 140% 之间可逐日重新申请,120% 至 130% 之间仅可推迟一次,低于 120% 的账户不在受理范围内;三星证券则在 9 日当天把担保维持比例较原标准下调 10 个百分点。
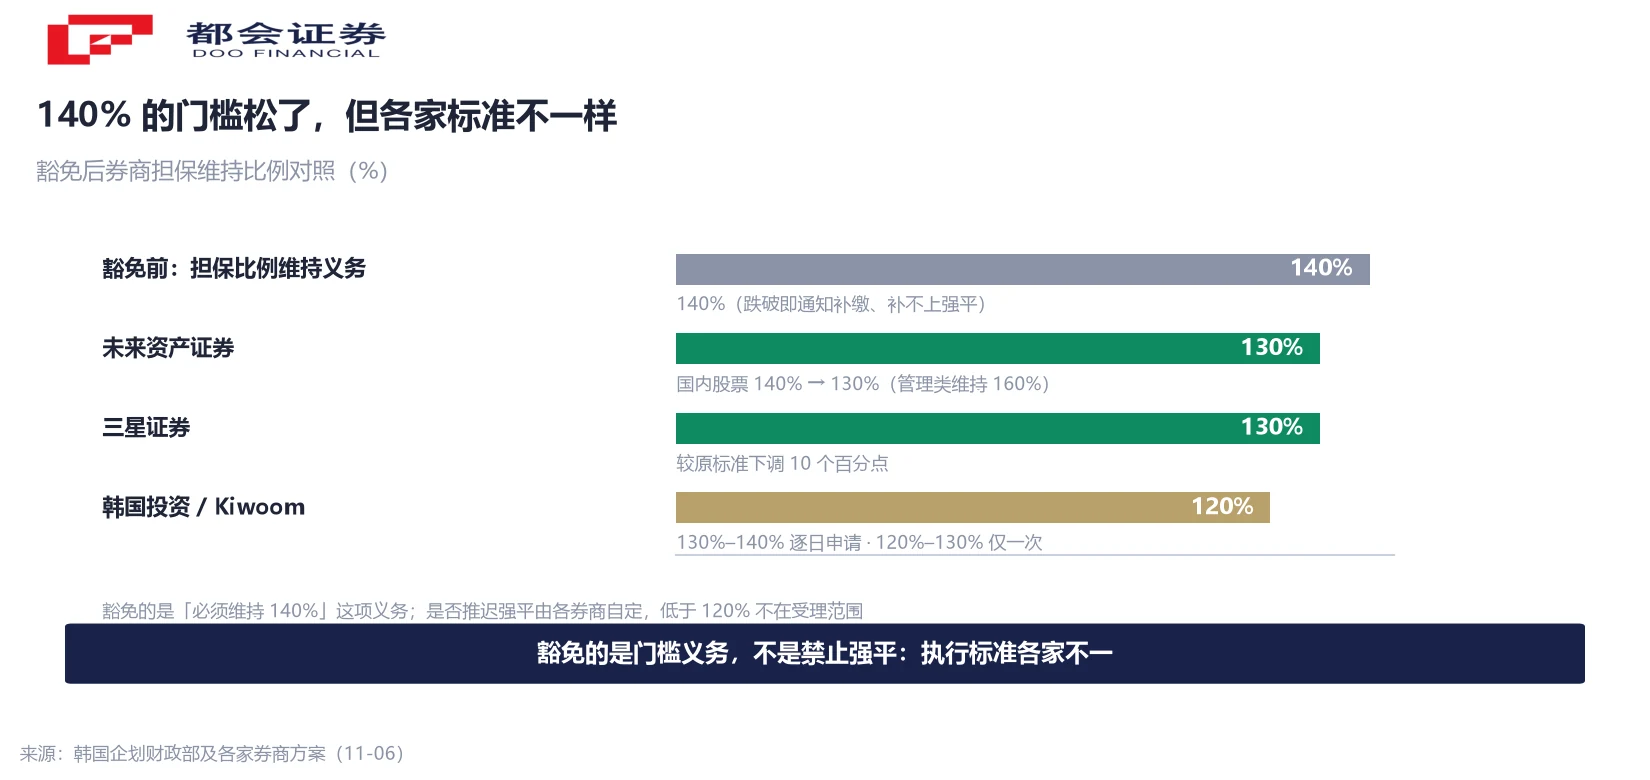
三点需要同时记住:一是当局明确说明,即使豁免这项义务,投资者的本金损失与利息负担并不会消失;二是强制平仓并非全面禁止,是否推迟由券商逐户判断;三是各家适用对象与申请方式不同,投资者要按自己开户券商的公告办。
日经创历史第三大单日跌幅,中国台湾连跌七个交易日
同一天另外两个市场给出的读数,说明韩国并非孤例。日经 225 收 57,434.77 点、跌 3,643.13 点、跌幅 5.96%,按点数计为历史第三大单日跌幅,较 6 月 25 日历史高点回撤超过 20%,进入技术性熊市;东证指数跌 5.90%,33 个行业板块全部下跌,爱德万测试、软银集团盘中一度跌超 15%。
中国台湾加权指数收 39,701.64 点、跌 4.51%,连续第七个交易日下跌,较 10 月历史高点回撤超过 20%,同样迈入技术性熊市。两个市场的共同点是芯片股权重高,与韩国一样,跌的是同一条链。
差别在应对工具上。韩国当天动用了交易机制(熔断与 Sidecar)与杠杆规则(豁免 140%)两套工具,另两个市场以常规交易运行。所以这一轮下跌是全球同一条链的事,韩国只是那个先把机制闸拧响的市场——把它单独读成「韩国出了问题」并不准确。
接下来看什么
第一是执行细则。豁免自 11 月 9 日起实施,各家券商的适用对象、申请方式与下调幅度分档不一,实际能覆盖多少杠杆账户,要看下周起各家的公告与落地情况。
第二是门槛与指数两件事不要混谈。豁免改变的是强平触发条件,指数能否守住 5,000 点取决于买卖双方,两者不是同一个变量;把指数企稳当成措施生效的证据,逻辑上不成立。
第三是两家芯片股的权重变化。当日合计占 KOSPI 总市值约 46%,较 6 月 25 日的 57.11% 明显下移;这个比例后续是继续降(资金分散)还是重新抬升(股价修复),会决定指数下一次剧烈波动的幅度。
第四是期限。豁免为期三个月,到期时间落在 2027 年 2 月初;若期间未出现结构性改善,到期时点的强平压力是一道可提前标记的关卡。以上均只列观察项,不构成对任何指数或个股的方向判断。
常见问题
韩国交易所与韩联社的口径为年内第 11 次,主流财经媒体多记为第 11 次,也有部分报道统计为第 10 次,原因是统计起点与是否计入同日重复触发不同。本文采用韩国交易所与韩联社口径「第 11 次」,并注明该分歧。当日科斯达克(KOSDAQ)另触发一次卖出 Sidecar,为年内第 17 次。
两者触发条件与作用对象都不同。熔断看基准指数:较前一交易日收盘跌 8% 以上并持续 1 分钟即触发,全市场交易中断 20 分钟,期间除撤单外不再接收申报。Sidecar 看股指期货与现货是否同时急跌,介入后暂停程序化卖单申报效力 5 分钟。熔断管整个市场,Sidecar 只管程序化交易这一部分。
不是。豁免的是「担保比例必须维持在 140%」这项义务,券商仍可按自身风险管理标准与个别合同处理,强制平仓并未被全面禁止。韩国当局也明确说明,即使豁免该义务,投资者的本金损失与利息负担并不会消失。是否推迟强平、适用什么条件,由各券商另行制定。
因为指数结构集中。按当日盘中口径,三星电子与 SK 海力士合计市值约 1.894 千万亿韩元(约 1.47 万亿美元),占 KOSPI 总市值约 46%,6 月 25 日峰值时为 57.11%。接近一半的指数市值集中在两只股票上,它们跌多少,指数基本就跌多少。当日 SK 海力士收跌 10.44%、三星电子收跌 6.35%。
是当局的前瞻性表述,不是既成事实。韩国企划财政部在会议后称,今年经济增速预计在 3% 中段、出口有望突破 1 万亿美元、企业营业利润预计首度超过 900 万亿韩元,并认为韩国股市对外部因素存在过度反应。这些数字用于说明当局对基本面的判断,落笔时须标注为「当局预计」。
日经 225 收报 57,434.77 点、跌 3,643.13 点、跌幅 5.96%,按点数计为历史第三大单日跌幅,较 6 月 25 日历史高点回撤超过 20%,进入技术性熊市;东证指数跌 5.90%,33 个行业板块全部下跌。中国台湾加权指数收报 39,701.64 点、跌 4.51%,连续第七个交易日下跌,较 10 月历史高点回撤超过 20%。两个市场均未像韩国那样动用交易机制。
不是同一事件。10 月 15 日 KOSPI 与科斯达克同日两度熔断,是不同日期、不同触发背景的一次盘面事件。本次为 11 月 6 日,导火索是隔夜美股 AI 相关抛售的传导,并伴随当局当日的紧急稳市措施。两次的指数点位、跌幅与政策响应均不相同,不应合并叙述。
口径说明:①年内熔断次数采韩国交易所与韩联社口径「第 11 次」,部分报道统计为第 10 次,正文已注明;②两家芯片股合计市值与权重为当日 11 时 06 分盘中口径,非收盘口径;③「3% 中段、出口 1 万亿美元、营业利润 900 万亿韩元」为韩国当局前瞻性表述;④各券商担保比例方案为 11 月 6 日报道时点内容,以各券商公告为准;⑤日经「历史第三大单日跌幅」按点数计。




