
 简体中文
 English

总数 49.3 掉回线下、高技术制造 51.3 在线上:一份 PMI 里,两个方向同时出现
国家统计局与物流与采购联合会 10 月 31 日发布 10 月采购经理指数:制造业 PMI 49.3%,比 9 月下降 0.8 个百分点,重新回到临界点之下;非制造业商务活动指数 49.7%,综合 PMI 产出指数 49.7%。
同一份问卷里,另两个读数在临界点之上——高技术制造业 PMI 51.3%、装备制造业 PMI 50.6%,两者都继续处于扩张区间。
总数下去、新动能还在上面,这两件事不是矛盾,是同一张表里的两个分层。本篇要做的是:把 0.8 个百分点的降幅拆到具体分项,再把这个降幅与结构之间的差别分开说清。
0.8 个百分点的降幅,几乎全来自两项
制造业 PMI 由五个分项加权合成,官方公布的分项权重分别是:新订单 30%、生产 25%、从业人员 20%、供应商配送时间 15%、原材料库存 10%。用这组权重把 10 月各分项的环比变化折算成对总分的贡献,降幅的来路就清楚了。
生产指数从 9 月的 51.7% 降到 49.8%,环比 −1.9 个百分点,按 25% 权重折算贡献 −0.48 个百分点;新订单指数从 50.5% 降到 49.4%,环比 −1.1 个百分点,按 30% 权重折算贡献 −0.33 个百分点。两项合计 −0.81 个百分点,与官方公布的总分降幅 0.8 个百分点基本一致。
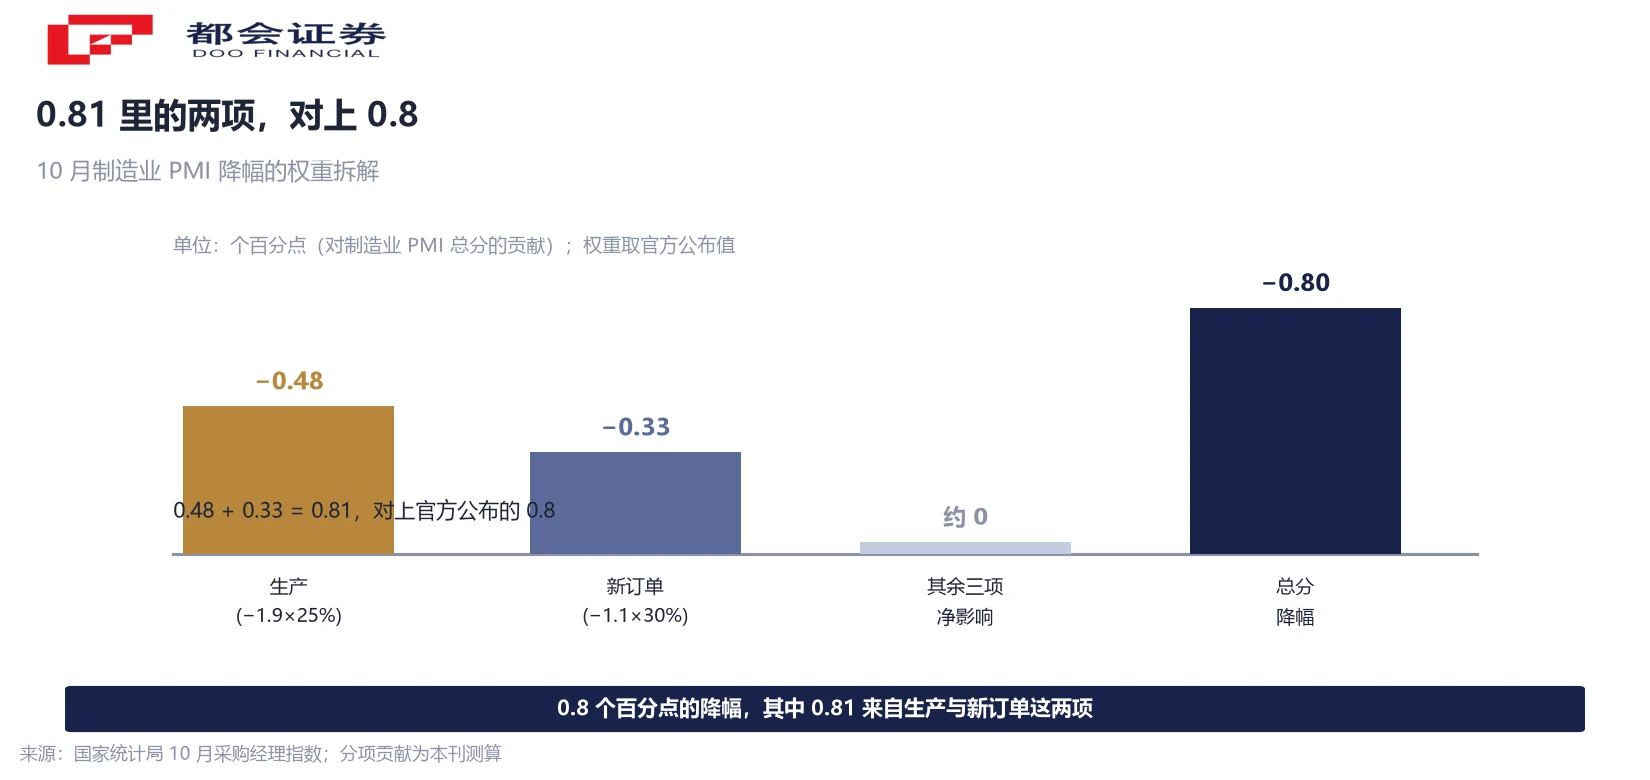
剩下三项几乎抵消:原材料库存 48.4%(环比 +0.2)、从业人员 48.4%(与上月持平)、供应商配送时间 50.2%(环比 +0.1),对总分的净影响不到 0.04 个百分点。这个月的回落并非全表性的,它集中在生产与新订单这两项上。
生产的降幅,是总分的两倍多
把这些数列在一起看:总分 −0.8,生产 −1.9。生产的降幅是总分的 2.4 倍。这种倍数关系说明一件事:拖累来自供给端的放缓,而不是全表同步走弱——如果是全表性的,各分项降幅会彼此接近。
官方给的归因有两条。国家统计局服务业调查中心首席统计师霍丽慧的解读是,回落受「十一」假期前部分需求提前释放与国际环境复杂多变影响,属阶段性变化。中国物流与采购联合会方面另提到,长假过后消费高峰趋于平淡,叠加基础原材料行业转入淡季。
外部这条线索也能对上:近期国际油价大幅上涨,对国内石化产业链形成冲击,高频数据显示 10 月聚氯乙烯、苯乙烯等行业开工率明显下行。这一条对应的正是生产端,而不是订单端。
订单端的读数同样偏弱但幅度更小:新订单 49.4%(−1.1)、新出口订单 48.7%(−1.3)、进口 47.0%(−2.2)、采购量 48.9%(−2.1)。新出口订单此前连续两个月在临界点之上,本月回到线下,官方与机构口径均指向国外圣诞相关订单在上月集中释放。
结构比总数重要:51.3 与 47.3 同在表里
按行业大类分,10 月的分化非常清楚。高技术制造业 PMI 51.3%、装备制造业 PMI 50.6%,两者都高于临界点;消费品行业 48.8%、高耗能行业 47.3%,两者都在线下。
行业层面还有一条更细的旁证:铁路船舶航空航天设备、计算机通信电子设备这两个行业的生产指数与新订单指数均位于 53.0% 及以上。产需两头同时在 53 以上,说明这部分需求不是库存推动的。
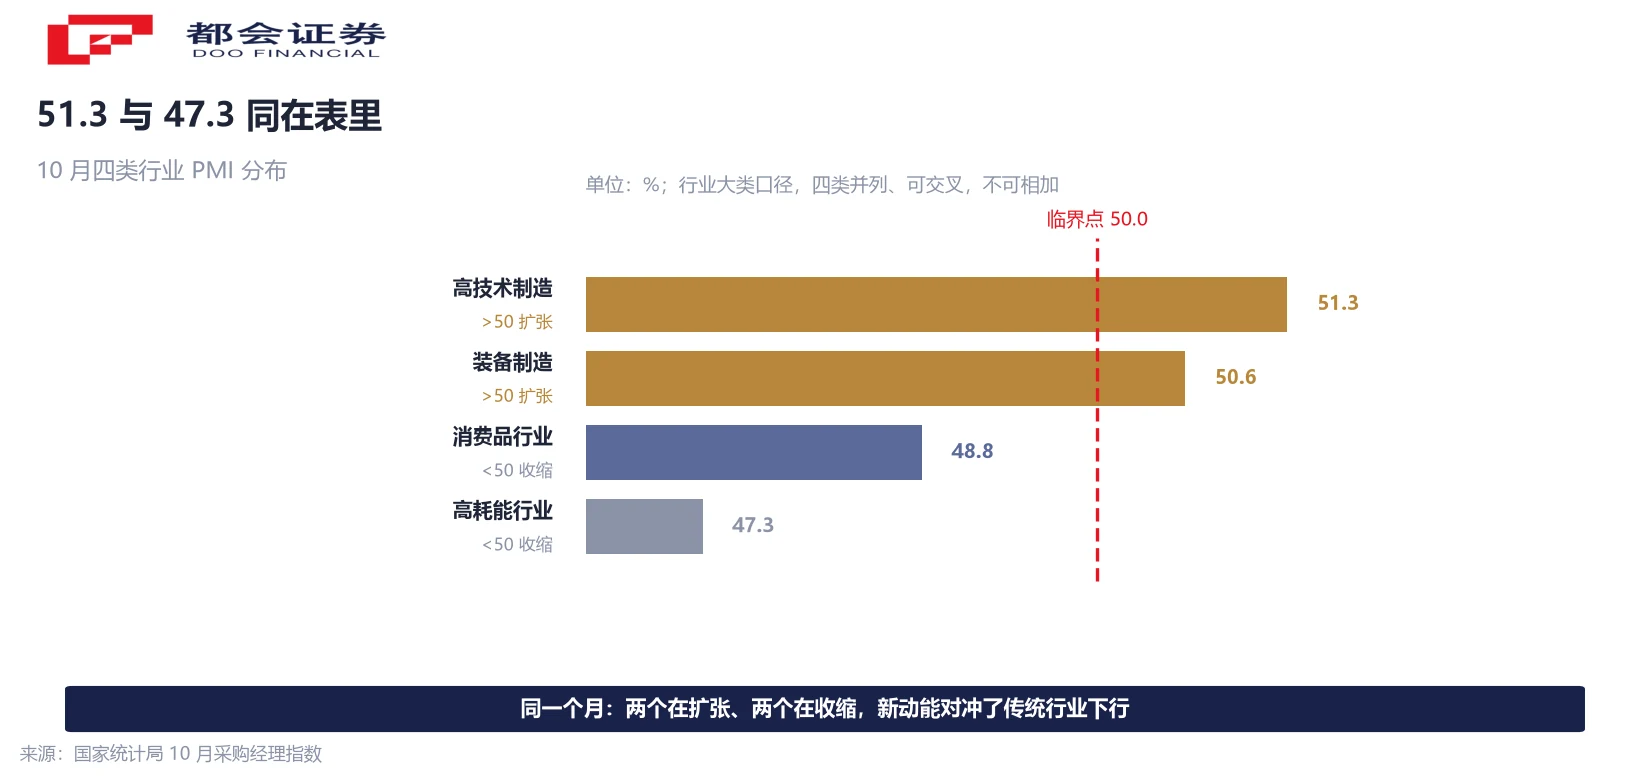
有一个口径要特别注意:53.0% 是「行业大类」读数,不等同于半导体单行业。它覆盖的是计算机、通信与其他电子设备整类,把整类读数写成「芯片行业 PMI 53」会放大口径。同样,高技术制造业 51.3% 与装备制造业 50.6% 是两个并行的分类,两者的样本可以交叉,不能相加。
机构统计的另一条口径可以作为交叉验证:装备制造业与高技术制造业的生产指数已连续 27 个月运行在 50% 以上。这是「新动能对冲传统行业下行」这句话的具体刻度——它延续了两年多,并非这个月才出现。
规模分化:大型 50.2,小型 47.5
按企业规模看,10 月大型企业 PMI 50.2%,环比 −0.4 个百分点,仍在扩张区间;中型企业 48.4%(−1.3)、小型企业 47.5%(−1.4),两者都在线下。大型与中型的差额是 1.8 个百分点,与小型是 2.7 个百分点。
这个缺口是本篇最该被看见的一行。同样的宏观环境下,大型企业还在扩张,中小企业在收缩,说明承压不是均匀分布的。
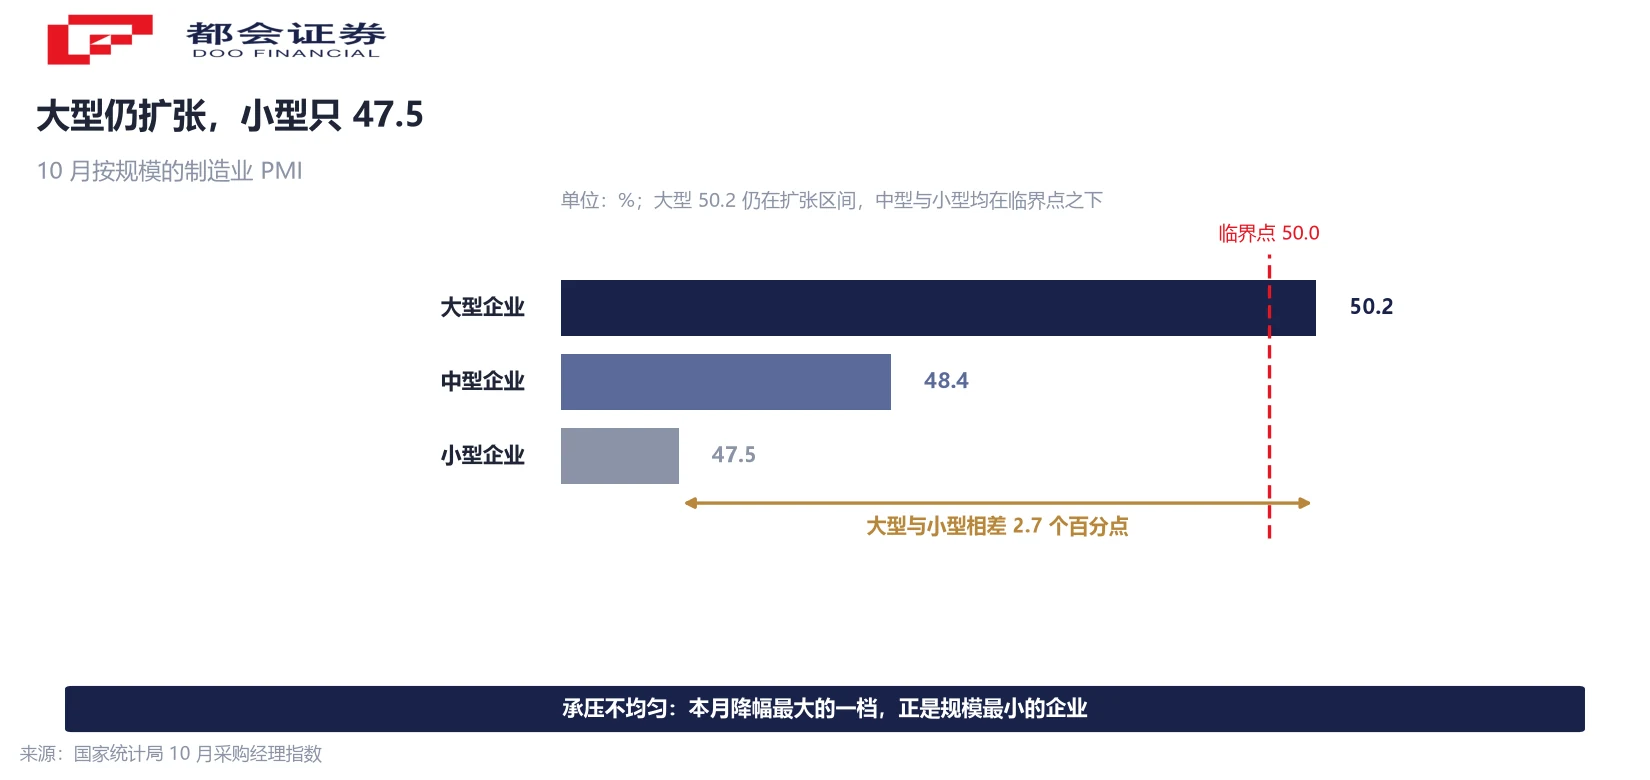
把三项放在一起读:大型企业环比只降 0.4 个百分点,中型与小型各降 1.3 与 1.4 个百分点——降到最大的正是规模最小的那一档。中小型企业合计占制造业就业的大头,这也是为什么总分只降 0.8、体感却可能更差。
价格的两个方向:成本压力在缓解,油价那一项还在涨
价格端有两个指数:主要原材料购进价格 56.8%、出厂价格 51.7%。两者都在扩张区间,但环比一个降 4.0 个百分点、一个降 2.3 个百分点。购进端降得比出厂端多 1.7 个百分点,含义是成本压力在缓解,而出厂价仍在涨——制造企业的价格空间这个月没有被挤压。
官方给出的下行原因是部分有色金属等大宗商品价格回落。但同时有一条反向线索:受国际原油价格持续攀升影响,石油煤炭及其他燃料加工、化学纤维及橡胶塑料制品这两个行业的两个价格指数仍在 60.0% 以上高位。也就是说,成本项里油价这一条还在加速。
这两件事要分开读。购进价格整体回落,不等于所有成本项都在跌;它是由权重更大的有色金属项拉下来的,而油价相关项的方向相反。看到「购进价格降了 4 个点」就推断成本压力全面减轻,会漏掉油价这一条。
三处最容易误读的地方
第一处,PMI 是环比扩散指数,不能换算成同比增速或 GDP 贡献率。49.3 的含义是「本月认为景气变好的企业占比减去看差的企业占比为负」,它描述方向与幅度,不描述水平。任何「PMI 49.3 对应经济增速多少」的换算都不成立。
第二处,50.0% 是临界点,措辞要精确。10 月服务业商务活动指数 50.0%,恰好在临界点上,规范的写法是「位于临界点」,既不是扩张也不是收缩。非制造业商务活动指数 49.7% 与综合 PMI 产出指数 49.7% 则在临界点之下。
第三处,行业大类与单一行业、并列分类与可加分类,别混。铁路船舶航空航天设备、计算机通信电子设备是行业大类;高技术制造业与装备制造业是两个可交叉的分类;消费品行业 48.8%(−1.9)与高耗能行业 47.3%(−0.7)的降幅不同,也不能混用。建筑业商务活动指数 48.0%(−2.3)、非制造业新订单 44.4%(−2.1)、建筑业新订单 40.0%(−5.7),这几项分属非制造业口径,不能塞进制造业 PMI 的加总里。
三条可以跟着看的线索
第一条是 11 月总分能否回到临界点之上。机构给出的支撑项是专项债加快形成实物工作量与电商促销带动的消费需求,压制项是部分行业进入淡季,两方力量方向相反,11 月是最近的读数。
第二条是新出口订单能否回到 50 以上。本月 48.7% 的回落被归因于圣诞订单提前释放,属技术性因素;如果 11 月仍在线下,就说明是需求端的问题,而不是时点错位。
第三条是油价向购进价格的传导。购进价格这个月的回落由有色金属主导,若油价继续上行,下个月购进价格的降幅会被抵掉一部分;反过来若油价回落,购进与出厂两个指数的差额会进一步扩大,成本端会更宽松。
常见问题
PMI 是环比扩散指数,高于 50% 表示景气环比改善、低于 50% 表示环比转弱。49.3% 说明 10 月制造业景气水平较 9 月回落,并把这种回落换算成方向与幅度,它本身不描述经济总量水平,也不能直接换算成 GDP 增速。判断是否进入收缩,要结合同比数据与其他指标,不能只用一个环比指数。
因为总分是五个分项按权重合成后的结果,单个分项的降幅会被权重摊薄。生产指数的权重是 25%,环比下降 1.9 个百分点,对总分的贡献是 −0.48 个百分点;新订单权重 30%、环比降 1.1 个百分点,贡献 −0.33 个百分点。两项合计 −0.81,与总分降幅 0.8 个百分点基本一致,其余三项对总分的净影响不到 0.04 个百分点。
不能。它们是两个并行的行业分类,样本之间可以存在交叉,相加会重复计算。规范的读法是并列陈述:高技术制造业 51.3%、装备制造业 50.6%,两者都高于临界点。同样,这两个数与消费品行业 48.8%、高耗能行业 47.3% 也构成并列关系,不是包含关系。
不是。这是行业大类口径,覆盖计算机、通信与其他电子设备整类,不代表半导体单行业的读数。把它写成「芯片行业 PMI 53」会放大口径。要判断电子链中具体环节的景气,需要另找分行业数据。
方向对,但不能一概而论。整体购进价格指数从高位回落 4.0 个百分点,主要是受部分有色金属等大宗商品价格下行带动;与此同时,受国际原油价格攀升影响,石油煤炭及其他燃料加工、化学纤维及橡胶塑料制品这两个行业的两个价格指数仍在 60.0% 以上高位。成本项内部方向并不一致,油价这一条还在往上。
读法是「承压不均匀」。大型企业仍在扩张区间,中型与小型企业都在线下,且本月降幅最大的正是规模最小的那一档:大型环比只降 0.4 个百分点,中型降 1.3 个百分点,小型降 1.4 个百分点。大型与小型的差额为 2.7 个百分点,与中型为 1.8 个百分点。中小型企业合计占制造业就业的大头,这也是总分只降 0.8 而实际体感可能更差的原因。
恰好在临界点上。50.0% 的规范表述是「位于临界点」,既不是扩张也不是收缩。同月的非制造业商务活动指数 49.7%(环比 −0.5)与综合 PMI 产出指数 49.7%(环比 −1.0)则在临界点之下。这三个指数分属不同口径,不能混用。
口径说明:①PMI 为环比扩散指数,不换算同比或 GDP;②分项权重采用官方公布值(新订单 30%、生产 25%、从业人员 20%、供应商配送时间 15%、原材料库存 10%),贡献值为本刊测算;③50.0% 为临界点;④行业大类读数不等于单一行业;⑤高技术制造与装备制造为可交叉分类,不可相加。




