
 简体中文
 English

信心指数 48.0、PMI 57.6:同一个月里,美国经济的两个读数在往相反方向走
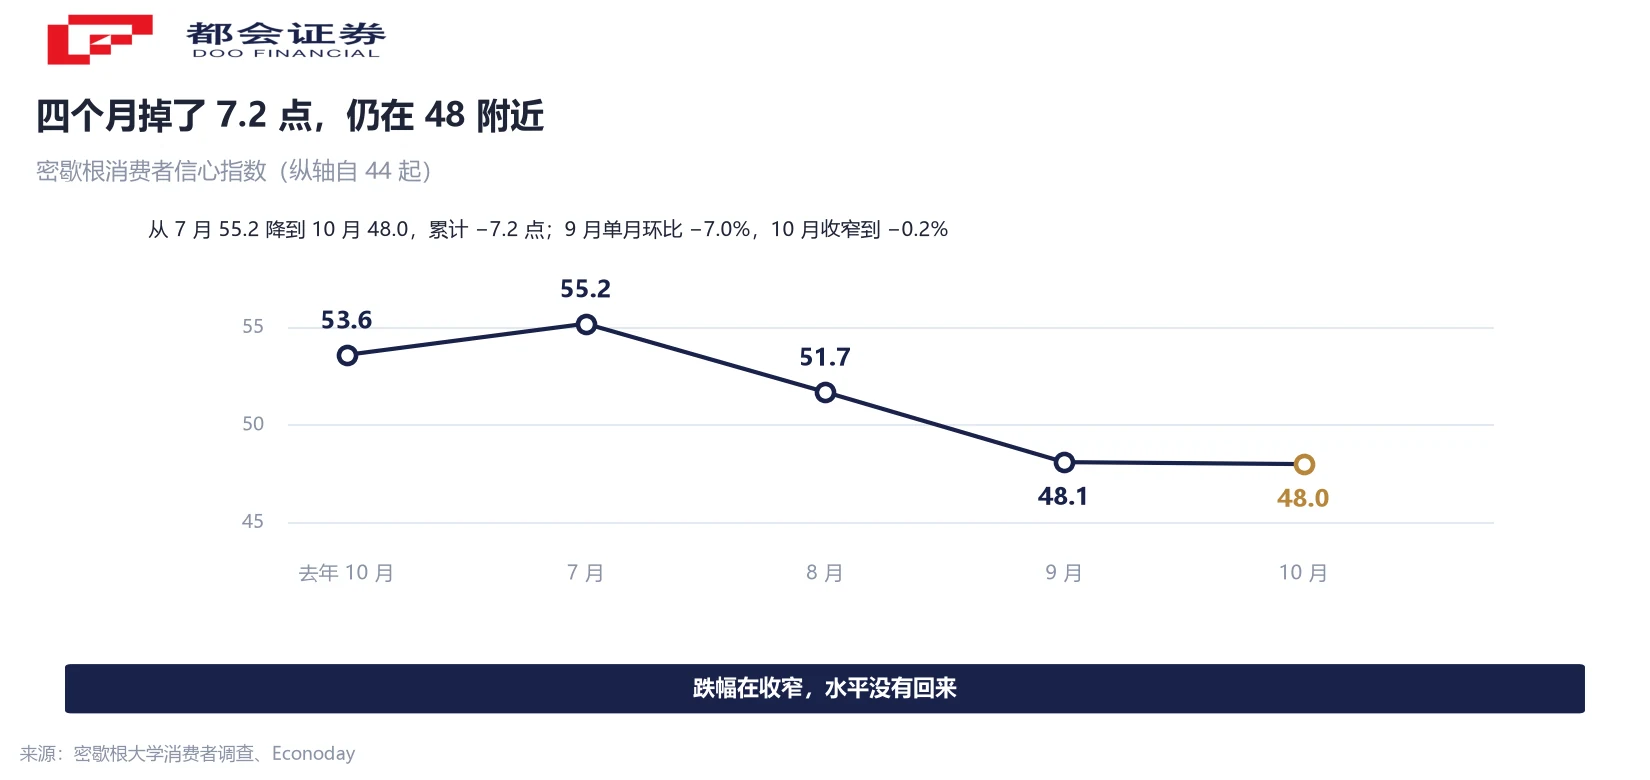
10 月 23 日这一天,美国出了两组方向相反的读数。密歇根大学消费者调查的 10 月终值是 48.0,环比 9 月的 48.1 下降 0.2%,同比去年 10 月的 53.6 下降 10.4%,连续第三个月下滑。同日发布的标普全球 10 月 PMI 初值里,制造业 56.0,为 2022 年 5 月以来最高;综合 57.6,仍在近五年高位。
家庭端在往下,企业端在往上。这两个数并不矛盾,它们问的不是同一件事:PMI 问采购经理订单与产出有没有增加,信心指数问家庭的钱够不够花。同一个月里,订单在增加、钱不够花,可以同时成立。
本篇把 48.0 拆开看:压力落在哪一层,为什么这一层在跌而另一层在回升,以及它和油价、利率、通胀预期之间的传导。
48.0 与 57.6:两个读数在同一个月反向
先看信心指数这一条线。7 月 55.2、8 月 51.7、9 月 48.1、10 月 48.0,四个月里掉了 7.2 点。9 月单月环比跌 7.0%,10 月只跌 0.2%——跌幅在收窄,水平没有回来。
同比的差距更直观。去年 10 月是 53.6,今年 48.0,低 10.4%。把时间拉长,2016 年这个指数在 90 出头,比现在高约 40 点。也就是说,当下的水平属于一条长期下行曲线上的位置,单季波动的解释力有限。
再看企业端。标普全球 10 月制造业 PMI 初值 56.0,比 9 月的 55.9 略高,是 2022 年 5 月以来最高;服务业 57.9,比 9 月的 58.8 回落;综合 57.6,比 9 月的 58.4 回落,但仍在近五年高位。50 是荣枯线,三个数都在 50 以上。
两组数摆在一起,问题就出来了:如果经济在扩张,为什么家庭的感受在恶化。答案要到分项里找——48.0 不是一个数,它是两个分项加权出来的结果,而这两个分项正在往相反方向走。
当期在崩,预期反而回升
48.0 是总指数,它由两个分项构成:当前经济状况与消费者预期。这两条线在 10 月走了相反方向,总指数把它们平均掉了,于是看起来只跌了 0.2%。
当前经济状况指数 46.7,9 月是 50.9,环比掉 4.2 点;去年 10 月是 58.6,同比低 11.9 点。消费者预期指数 48.8,9 月是 46.3,环比回升 2.5 点;去年 10 月是 50.3,同比仍低 1.5 点。
「当期差、远期没那么差」,这个组合比总指数本身更能说明问题。它意味着压力集中在眼下能不能买得起,而不在未来的收入预期上。如果家庭担心的是失业,预期分项会一起崩;现在的形状是预期在回升、当期在恶化。
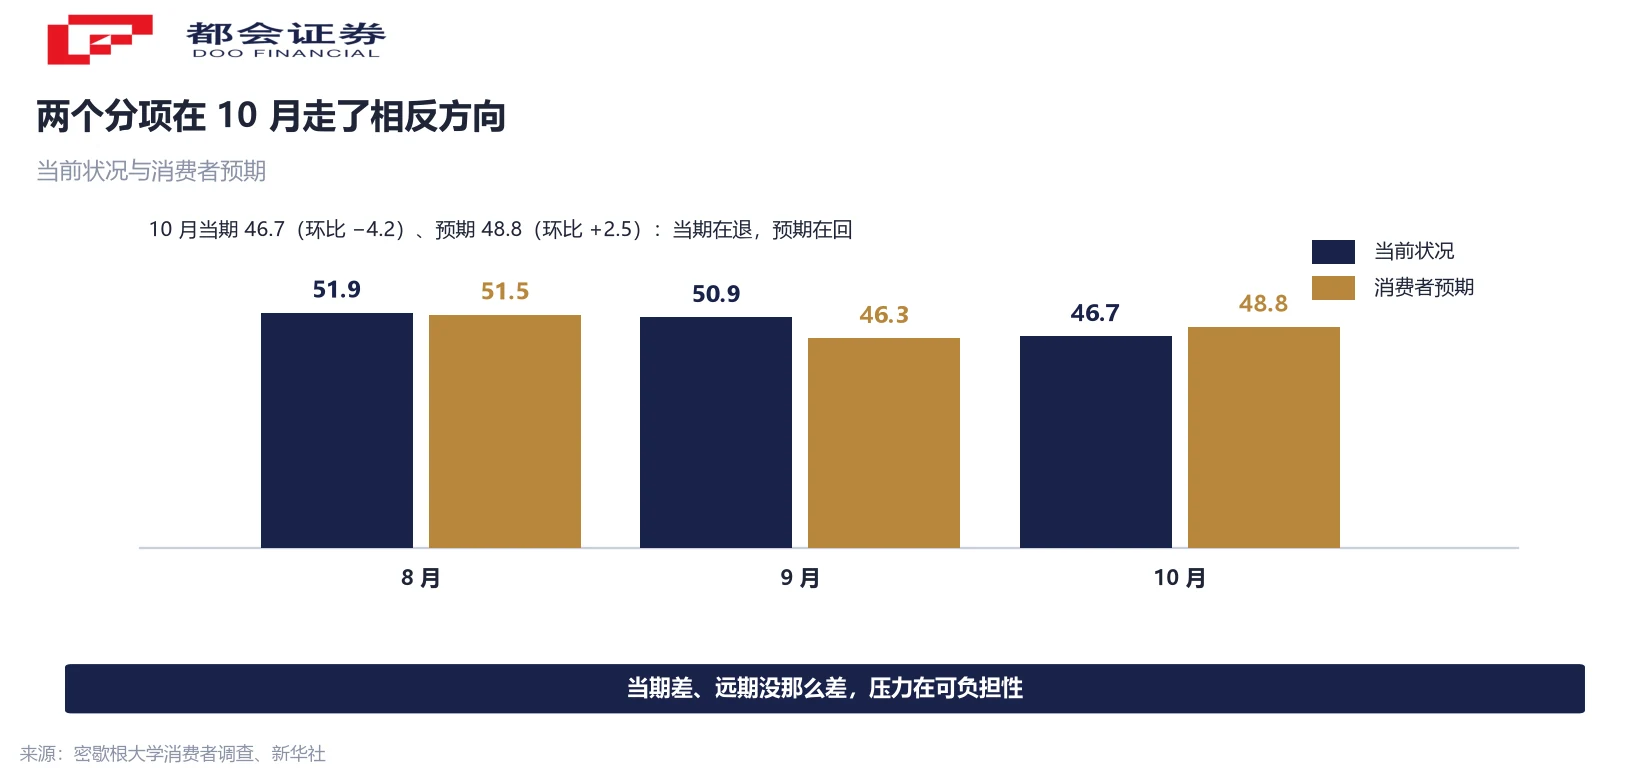
这个形状还有一层含义:总指数 48.0 之所以只跌 0.2%,是因为两个分项相互抵消了一部分。只看总指数,会错过底下正在发生的换手。
耐用品购买条件跌 18%,源头是利率
调查方给出的说明很直接:当前状况分项的下滑完全由耐用品购买条件驱动,该项因利率上升与可负担性担忧下跌 18%。也就是说,把当期指数拉下来的不是收入,是「现在买大件划不划算」这个判断。
这条链的下一环是利率预期。约 69% 的消费者预期未来一年利率将上升,为 2023 年 4 月以来最高。利率预期抬升,耐用品购买条件恶化,当期指数下行——三件事在同一个月的同一份问卷里出现,顺序很清楚。
9 月的调查还有两个细节可以对照。一是房贷利率取代高房价,成为购房者最担心的问题;二是只有 8% 的受访者预期未来一年自己的收入增速能超过通胀。前者是融资成本,后者是实际购买力,两条都指向同一件事:可负担性在恶化。
所以这一层不是情绪问题。利率预期上行是可以用数据验证的,购买条件是可以用数据验证的,两者之间的因果关系也是调查方自己给出的解释。
一年 4.7%、长期 3.5%,两个月连升
通胀预期这一块,两个期限都在往上走。未来一年从 8 月的 4.0% 升到 9 月的 4.6%,再到 10 月的 4.7%;5 至 10 年的长期预期从连续三个月的 3.3% 升到 9 月的 3.4%,再到 10 月的 3.5%。两个期限均连续第二个月上升,为 5 月以来最高。
对照一下基准:今年 2 月、伊朗冲突爆发前,一年期通胀预期是 3.4%。现在的 4.7% 比那个水平高 1.3 个百分点。长期预期 3.5% 也高于 2024 年 2.8% 至 3.2% 的区间。
家庭端的体感可以用另一个数验证:自述高物价拖累个人财务状况的受访者比例,从 1 月的 45%、8 月的 53%、9 月的 55%,升到 10 月的 56%,连续第四个月上升。
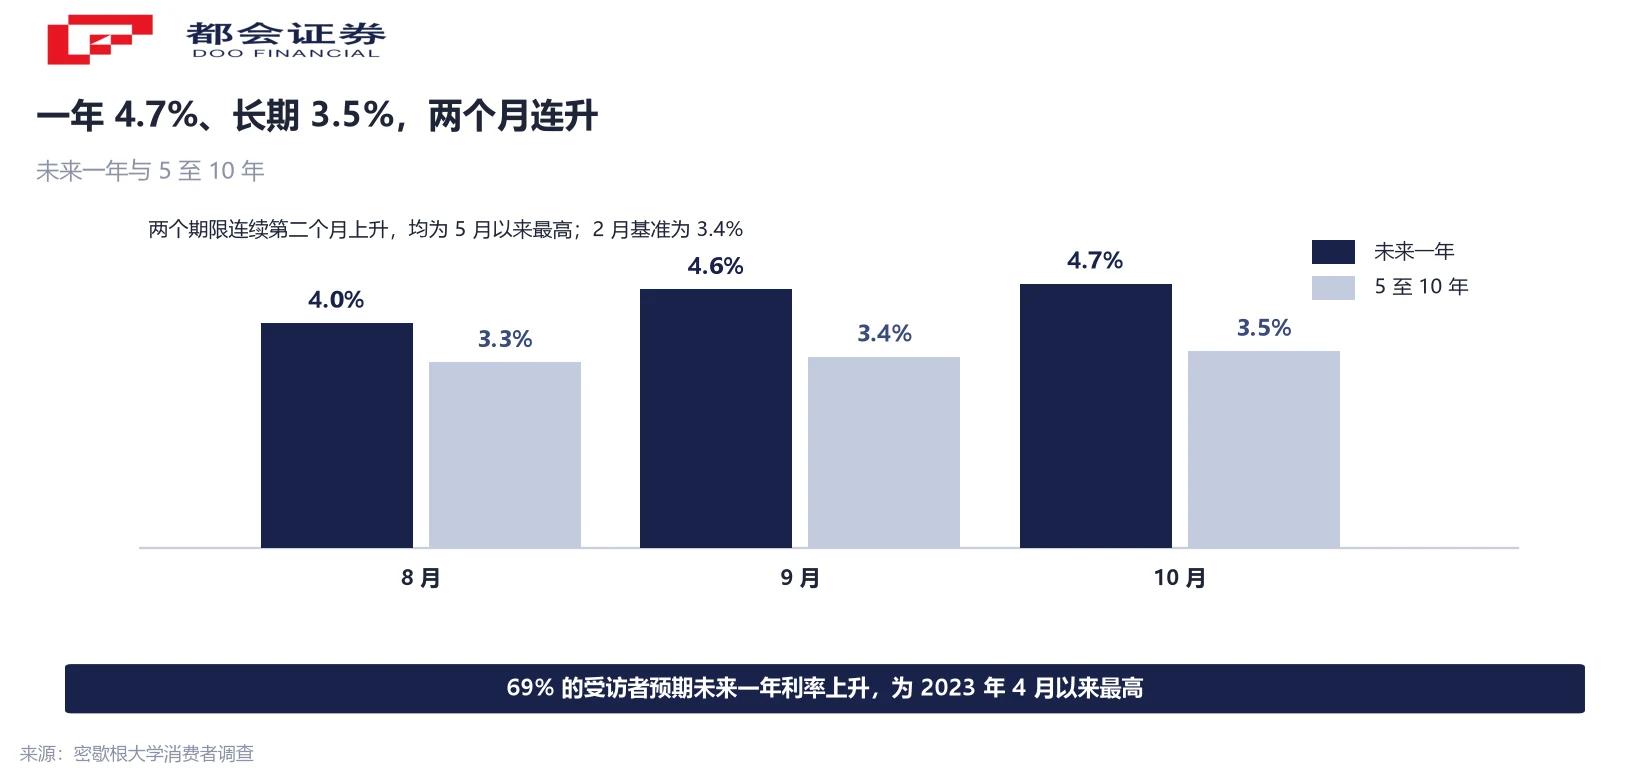
把三个数放在一起——一年期通胀预期 4.7%、长期 3.5%、56% 的人说高物价已经在伤自己的钱包——「信心跌」的来源就比较清楚了:它来自价格与利率,不来自就业。
油价 117 美元、金价失守 4000、10 年期回到 5.01%
信心指数是问卷,价格是成交。同一天的三条成交数据可以给这份问卷做一次交叉验证:原油、黄金、美国国债收益率,各自给出了自己的答案。
原油:布伦特结算 117.38 美元/桶、单日涨 3.72%,本周涨超 6%;WTI 103.44 美元、涨 3.99%。油价是家庭每周都能看到的价格,也是通胀预期里最难拆的一块。
黄金:伦敦金现货 3,995.38 美元/盎司、跌 0.69%,失守 4,000 美元关口,本周跌逾 4%。通常避险需求会推高金价,这次没有——它反映的是利率上行对无息资产的压力更大。
利率:10 年期美债收益率 5.01%,前一个交易日刚以 4.96% 收在 5% 下方。股市同一天收跌,道指跌 1.23%、标普 500 跌 0.52%、纳指跌 0.21%,十一大板块中九个下跌,能源板块指数创历史新高。
三条价格指向同一件事:通胀预期在上行,而这次避险资产没有接住。9 月的调查里还有一个旁证——31% 的受访者主动提到油价,提到关税的比例从 7 月的 24% 升到 9 月的 35%。
折现率上行,长久期资产先受压
这一节只讲机制,不作判断。通胀预期与利率预期同时上行,影响的是折现率。资产价格是未来现金流的折现,折现率抬升,同样一笔未来现金流今天的价值就下降。期限越长,受影响越大——这就是「长久期资产」的含义。
按这个框架,压力分布是不均匀的:未来现金流主要在远期的资产(成长型股票、长久期债券),对折现率变化的敏感度高于现金流集中在近期的资产(短债、现金类工具)。这也是为什么同一天里,能源板块能创新高而成长板块在跌——前者受益于油价,后者受制于折现率。
需要提醒的是,「不加息」不等于「通胀预期被管住」。政策利率按兵不动,通胀预期仍可以继续上行,两者可以同时成立。观察窗口在下周的美联储议息会议,市场预期是维持利率不变(CME FedWatch 口径,属市场预期,不是官方指引)。
下周议息与三条可跟踪的线索
第一条是耐用品购买条件与利率预期这一对。如果 69% 的利率上升预期在 11 月回落,购买条件大概率跟着修复;如果继续走高,当期指数还会被压着。这两个数在同一份问卷里,可以互相验证。
第二条是两个通胀预期期限的差。一年期 4.7% 与长期 3.5% 之间差 1.2 个百分点。这个差走阔,说明家庭把涨价看成短期冲击;这个差收窄、长期跟着抬,说明预期在往中期固化,那才是更需要警惕的形状。
第三条是 PMI 与信心的缺口能不能收敛。企业端 57.6、家庭端 48.0,缺口 9.6 点。缺口收敛有两条路径:订单转成工资、信心修复;或者订单回落、PMI 向信心靠拢。两条路径对资产的含义完全不同,值得每个月对着看一次。
常见问题
这是密歇根大学消费者调查 10 月的终值,环比 9 月的 48.1 低 0.2%,同比去年 10 月的 53.6 低 10.4%,连续第三个月下滑。把时间拉长,2016 年该指数在 90 出头,比现在高约 40 点。48.0 属于长期下行曲线上的低位,不是单季波动。
两者测的不是同一件事。PMI 问的是采购经理的订单与产出,反映企业端的活动强度;信心指数问的是家庭对自身财务状况与购买条件的判断。订单在增加、家庭觉得钱不够花,可以同时成立。10 月制造业 PMI 初值 56.0、综合 57.6,同期信心 48.0。
因为两个分项走了相反方向。当前经济状况指数从 9 月的 50.9 掉到 46.7,环比 −4.2 点;消费者预期指数从 46.3 回升到 48.8,环比 +2.5 点。两者相互抵消,总指数才只跌 0.2%。只看总指数会错过底下的结构变化。
调查方说明,当前状况分项的下滑完全由耐用品购买条件驱动,该项因利率上升与可负担性担忧下跌 18%。同期约 69% 的消费者预期未来一年利率上升,为 2023 年 4 月以来最高。利率预期与购买条件是一条链。
这是密歇根大学调查里受访者对未来一年物价涨幅的预期中位数,不是官方通胀预测,也不是美联储的目标指标。今年 2 月、伊朗冲突爆发前该读数为 3.4%,8 月 4.0%、9 月 4.6%、10 月 4.7%。长期(5 至 10 年)预期同期从 3.3% 升到 3.5%。
指自述高物价已对个人财务状况造成负面影响的受访者占比。1 月为 45%,8 月 53%、9 月 55%、10 月 56%,连续第四个月上升。这个指标与通胀预期一起,构成了「信心跌」的价格侧解释。
不矛盾。黄金是无息资产,利率上行会提高持有它的机会成本。当通胀预期上行、但利率上行的速度更快时,金价可以下跌。这一次同时出现的是油价涨、金价跌、10 年期收益率回到 5.01%,三条价格指向的是利率主导,不是避险主导。
市场预期是维持利率不变(CME FedWatch 口径,属市场预期,不是官方指引)。更值得看的是声明与发布会怎么描述通胀预期,以及委员对后续路径的分歧程度。政策利率不动、通胀预期继续上行,这两件事可以同时发生。
口径说明:① 信心指数及其分项为终值,PMI 为初值、后续可能修正;② 环比与同比幅度按调查方公布口径;③ 2 月读数约 56.5 为本刊按「低 15%」回算,正文标注为测算;④ 油价、金价、10 年期收益率为 10 月 23 日收盘读数;⑤ 缺口 9.6 点、差值 1.2 个百分点为本刊计算。




