
 简体中文
 English

油价站上 101 美元、一周涨 10.4%:通胀里最难拆的那一块又回来了
上周五(10 月 16 日),纽约商品交易所 11 月轻质原油期货结算价 101.41 美元/桶,单日上涨 3.44 美元、涨幅 3.51%,一周累计上涨 10.41%;12 月布伦特结算 109.86 美元,单日涨 3.72%,盘中一度触及 110 美元,为 5 月以来最高。
同一周里,美股在跌:纳指跌 2.15%,标普 500 跌 1.09%,道指跌 0.34%。能源股却是少数收红的板块,康菲石油涨 3.37%,雪佛龙涨 2.59%。
油价上涨本身是新闻,更有用的是它后面的传导:柴油决定货运成本,航空燃油决定机票,取暖油决定冬季账单。这三条线不经过原油期货,直接落在终端价格上,也直接落进 CPI 与 PPI。
这篇只打油价这一条单变量。生产端的价格结构另有专文,这里不重复拆解,只回答一个问题:油价每上一个台阶,通胀里有多少块是拆不掉的。
一周 10.4%:供给端同时出了三件事
先把价格摆清楚。11 月 WTI 上周五结算 101.41 美元/桶,前一周的周五收在 91.85 美元,一周涨 9.56 美元、涨幅 10.41%;12 月布伦特结算 109.86 美元,前一周收在 104.72 美元,一周涨 4.91%。这是 WTI 近几个月最强的单周表现。
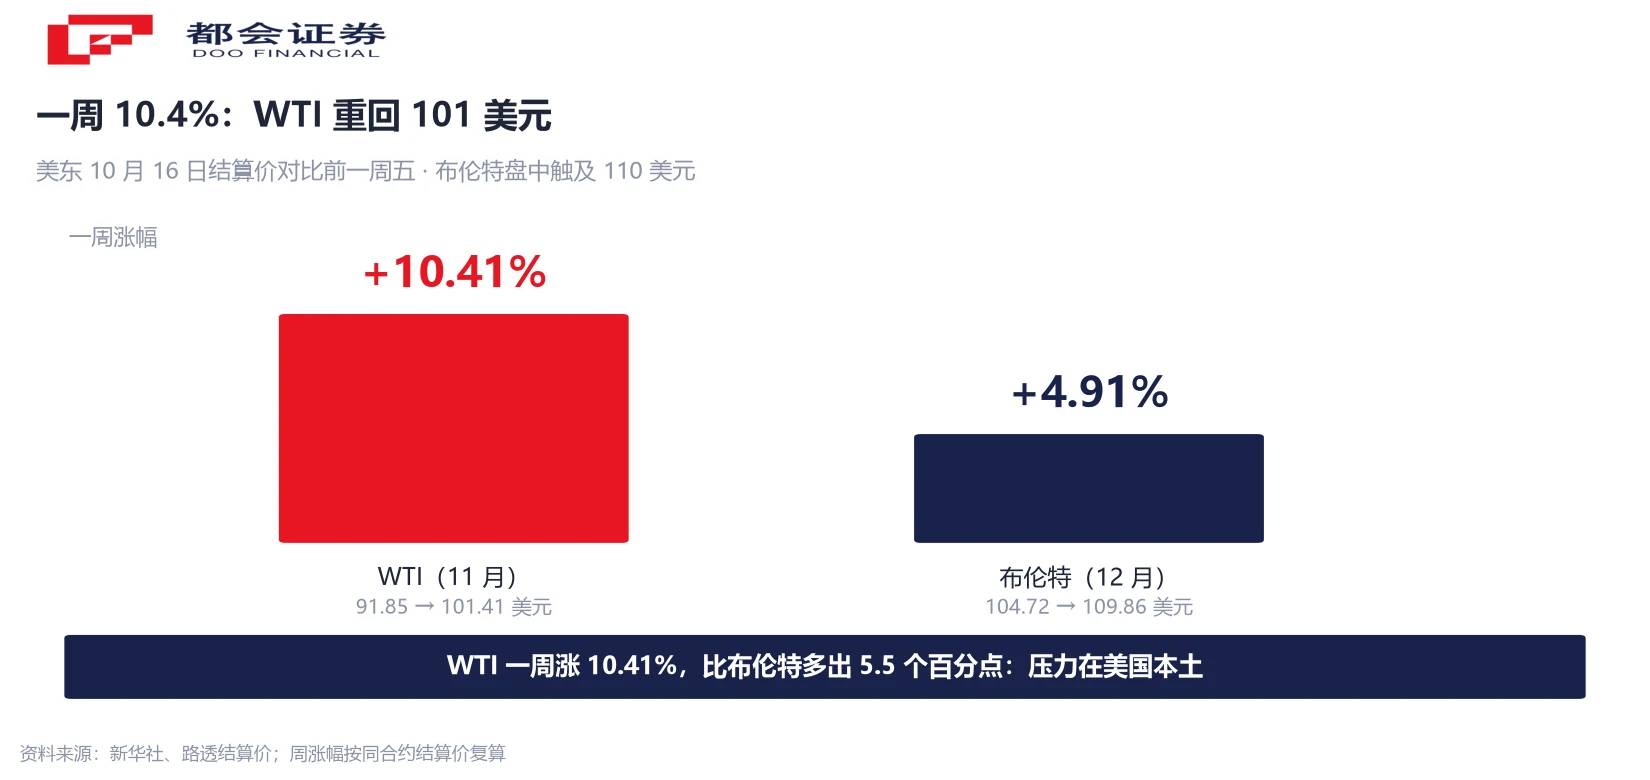
WTI 一周涨得比布伦特多,两者价差从一周前的 12.87 美元收窄到约 8.45 美元。这个细节指向美国本土的供给扰动:飓风伊萨亚斯让墨西哥湾产量一度停摆,美国原油产量降到 1370 万桶/日,比前一周减少 30 万桶/日。
库存端给出了更直接的证据。EIA 数据显示,截至 10 月 9 日当周,美国商业原油库存减少约 856 万桶至 4.1558 亿桶,市场原先预期只有小幅变动;馏分油库存减少 250 万桶至 1.026 亿桶,比五年同期均值低 12%。
地缘端同期出了三件事:霍尔木兹海峡又有油轮遇袭起火,也门胡塞武装射向沙特延布港方向的导弹被拦截,乌克兰无人机袭击俄罗斯梁赞炼油厂并迫使其原油蒸馏装置停运。前两件影响的是海运,后一件影响的是成品油——炼厂停摆,缺的是柴油,这一区别决定了后面三条链路的强弱。
三条链路:从原油到物价的三次加价
第一条是柴油。柴油是公路货运的边际成本,而它的零售价已经站在 6 美元以上:截至 10 月 12 日当周,全美车用柴油均价 6.18 美元/加仑,9 月 21 日当周曾创下 6.53 美元的纪录,同比高出 68.6%。运费、仓储、冷链的成本顺着这条线进入核心商品。
第二条是航空燃油。8 月美国机票价格同比上涨 23.4%,是 CPI 服务项里涨幅最扎眼的分项之一。航空燃油与柴油同属中间馏分油,全球炼厂减产时两者一起变贵,航空公司的对冲比例再高,也挡不住现货端的跳涨。
第三条是取暖油。EIA 在 10 月的冬季燃料展望里预计,取暖油均价 5.26 美元/加仑、同比涨 34%;以油取暖的家庭本季平均支出 2115 美元,同比多 21%。这类家庭约 410 万户,占全美 3%,其中 82% 集中在东北部。
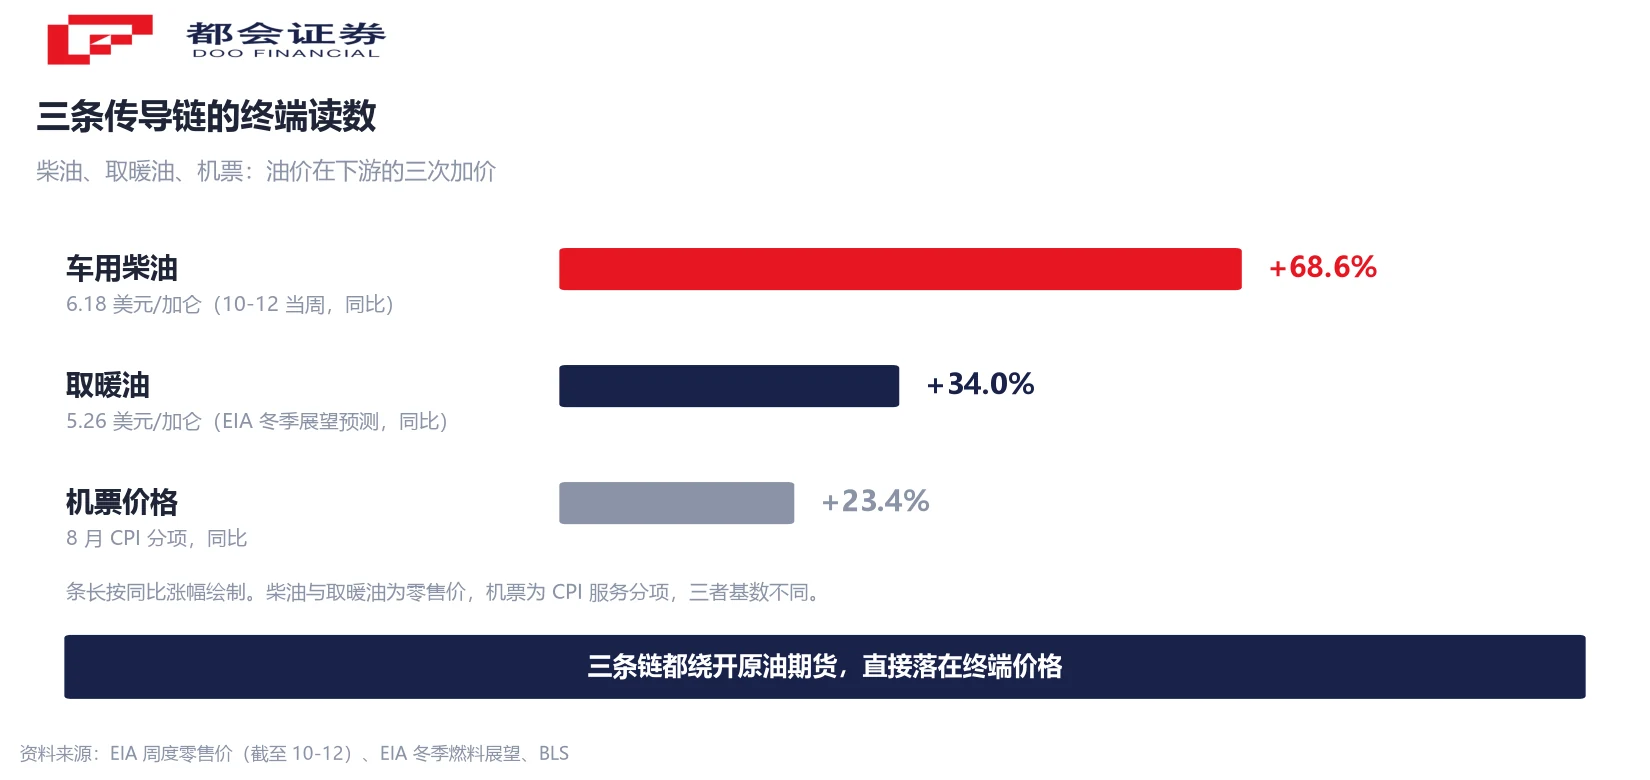
三条链的共同点,是都绕开了原油期货,直接落在终端价格上。原油的涨幅到了终端往往会被放大,中间还叠了裂解价差与区域短缺两层。
9 月的读数已经先动了
传导不是假设,9 月的物价数据里已经有痕迹。美国 9 月 CPI 环比上涨 0.6%、同比上涨 3.7%;其中汽油环比涨 9.1%,按 BLS 的表述,单这一项就贡献了当月整体涨幅的一半以上;能源分项整体环比涨 5.2%。
上游动得更早。9 月 PPI 同比上涨 6.3%、环比上涨 1.3%,是 2022 年 3 月以来最大的单月涨幅,能源是主要推手。生产端先动、消费端后动,这个次序在过去几轮油价周期里反复出现,滞后通常以季度计。
家庭已经开始按这个次序调整判断。纽约联储 9 月消费者预期调查显示,一年期通胀预期从 3.58% 升到 3.9%,为 2023 年 5 月以来最高;受访家庭预计未来一年汽油价格再涨 4.8%。
也要把权重说清楚。能源在 CPI 篮子里的占比不高,单靠油价很难把整体通胀推得很远。它更实际的作用是黏住预期:当油价、机票、取暖费同时上行,家庭对通胀的感受会比核心数据更悲观,而预期本身会影响工资谈判与定价行为。
同一桶油,两本账
上周五,道指跌 0.34%、标普 500 跌 1.09%、纳指跌 2.15%,但能源股全线收涨:康菲石油涨 3.37%、西方石油涨 2.84%、雪佛龙涨 2.59%、埃克森美孚涨 2.46%、斯伦贝谢涨 2.34%。
同一时间,用油的一方在跌:联合航空跌 5.14%、达美航空跌 3.47%、美国航空跌 3.26%、西南航空跌 3.25%。燃油是航空公司最难对冲的一块成本,油价每上一个台阶,利润率就被直接压一档。
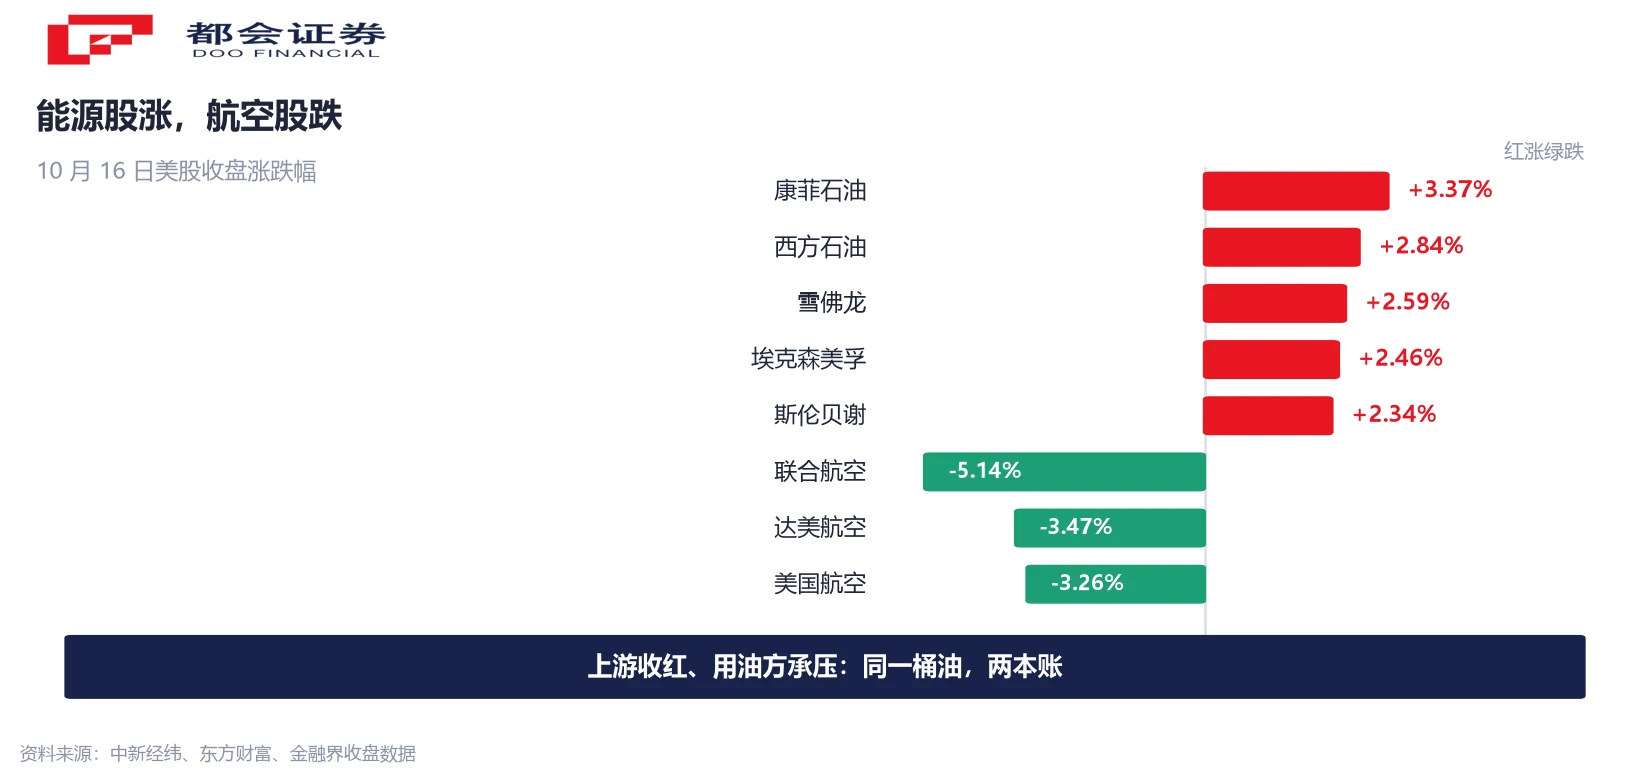
更接近事实的描述是:油价对宽基指数是成本项,对上游公司是收入项。能源板块在标普 500 中的权重长期处于个位数,油价上涨对指数的净影响偏负;对能源公司,同样的价格上涨直接改写当期现金流。炼厂处在中间位置,柴油裂解价差扩张时受益,原油成本抬升时承压。
这也解释了「油价涨、美股跌」为什么可以同时成立。同一个交易日里,商品属性与防御属性被分开定价,涨的是现金流,跌的是成本与折现率。
反方依据:三条让传导打折的线索
供给端已经在回应。IEA 的 32 个成员国同意加速释放超过 2000 万桶柴油,属于 3 月承诺的 4 亿桶计划的一部分,目前已释放约 3.3 亿桶。政策释放解决不了产地问题,但能压缩成品端的短缺溢价。
官方预测也没有把高价当成常态。EIA 在 10 月的短期能源展望里预计,布伦特四季度均价 105 美元,2027 年回落到 84 美元;零售柴油四季度维持 6 美元以上,2027 年均价回到约 4.50 美元。这是机构预测,不是已经发生的事实。
货币政策端同样没有跟着油价走。CME 数据显示,10 月加息概率在美联储主席沃什 10 月 16 日表示「不预判会议结果」之后,从逾 25% 降到 15% 以下,按兵不动的概率升到 71.8%。市场把油价当成风险,没有把它当成马上要加息的理由。
三条线索指向同一个判断:这轮油价的持续性,取决于霍尔木兹与俄罗斯炼厂这两条供给线会不会再出问题。EIA 假设中东产量逐步恢复、区域停产量从四季度 450 万桶/日降到明年一季度 270 万桶/日;若冲突缓和,风险溢价回吐的速度通常比上涨更快。
接下来盯四个读数
与其猜油价的终点,不如盯四个每周或每月都会更新的读数。它们决定「油价 → 通胀 → 利率」这条链条是继续收紧还是开始松动。
- EIA 周报(每周三):原油与馏分油库存,重点看馏分油相对五年均值的缺口有没有收窄,目前是低 12%。
- 零售柴油价(每周一):现在是 6.18 美元/加仑。跌破 6 美元,说明成品端的紧张在缓解;站稳 6.5 美元以上,冬季取暖季会更难过。
- 布伦特与 WTI 的价差:从 12.87 收窄到 8.45。继续收窄说明压力来自美国本土,重新走阔说明压力回到海运与地缘。
- 东北部馏分油库存:EIA 预计整个冬季低于五年均值 20% 至 30%,任何一次寒潮都会把这个缺口放大。
这些读数不构成方向判断。它们只是把「油价上涨」这件新闻,拆成几个可以逐周验证的量。
常见问题
供给端三件事叠加:霍尔木兹海峡油轮遇袭、也门胡塞武装对沙特延布港方向的导弹袭击、乌克兰无人机袭击俄罗斯梁赞炼油厂。加上飓风影响下美国原油库存单周减少约 856 万桶,价格在周五被推高。
常见两个口径。新华社与路透核实的结算价是 11 月合约 101.41 美元;部分媒体称「美油主力」报 99.04 美元,对应的是 12 月合约。同一交易日、同一品种,合约月份不同,价格就不同,比较时须统一口径。
有滞后。原油先影响成品油,再影响运费、机票与取暖支出,通常以季度计。9 月 CPI 里汽油环比已涨 9.1%、贡献当月涨幅一半以上,说明传导已经开始。
柴油对应货运与取暖两个刚性场景,且全球中间馏分油库存偏紧:美国馏分油库存 1.026 亿桶,低于五年均值 12%;东海岸 9 月低于五年均值 32%。汽油库存反而在增加。
方向取决于位置。对上游油气公司是收入与现金流;对航空、物流、化工是成本;对宽基指数,能源板块权重只有个位数,净影响偏负。上周五能源股收涨、纳指跌 2.15%,就是这种分叉。
油价是输入项之一,不是唯一依据。10 月加息概率在沃什表态后降到 15% 以下,市场主流预期是 10 月按兵不动、12 月再加一次,判断依据仍是核心通胀与通胀预期。下次会议在 10 月 27 日至 28 日。
EIA 每周三的石油库存周报、每周一的零售柴油价、EIA 每月短期能源展望与冬季燃料展望,以及 CME 的加息概率。四类数据都免费公开,更新频率固定。
口径说明:① 原油为美东 10 月 16 日结算价,WTI 为 11 月合约、布伦特为 12 月合约,与「主力合约」口径存在月份差异;② 柴油、取暖油为零售价,含税费;③ 机票为 8 月同比读数;④ 预测数据均已标注。




