
 简体中文
 English

上海微电子进博会展出的是剖视模型:SSC800 覆盖 110 纳米,浸没式还没上展台
11 月 5 日,第九届进博会在上海国家会展中心开幕。中国馆里,上海微电子(SMEE)的展台上摆着两台光刻机:外壳做成透明,光路怎么走、工件台怎么动、物镜装在哪,一眼能看穿。展牌上的型号是 SSC800 与 SSB800。
这两台都是剖视模型。模型能说明整机的架构,说明不了良率、产能和产线上跑得稳不稳。而围绕它们的报道,标题大多落在「重大突破」四个字上。
把展品形态、机型覆盖的工艺节点、以及能核对的三个运行数字分开摆,这件事的刻度就清楚了:这次站上的是三级台阶里的第一级,第一级确实站稳了;另外两级不在这张展台上。
展台上摆的是剖视模型,不是一台能跑片的机台
进博会中国馆的这台展品,做法是把整机外壳做成透明剖视,让观众直接看到内部的光学光路与机电系统链路。上海微电子的表述是:该平台为国产标准化前道光刻装备架构,适配 I-line 与 KrF 两类技术路线,高精度物镜与照明系统、高速双工件台与掩模台、一体化自动物料传输系统、高精度对准调平传感系统均实现全链条自主可控。
这句话讲的是架构与自研范围,不是一台已经交付的机器。展馆里的展品是演示件,这一点对判断很重要:剖视模型能证明设计画得出来、零件配得齐,证明不了这套架构在量产线上跑一年之后的稼动率与良率分布。
把「展了什么」和「做成了什么」分开,是读这类展会的第一个动作。展台的用途是把结构讲清楚,产线的用途是把数字跑出来。两者的证据强度不一样。
SSC800 与 SSB800 都在官网在售,这个名字一年前就出现过
两个型号都不是首次出现的名字。上海微电子官网的「光刻设备」栏下挂着三个系列:SSX600、SSB800、SSC800。官网的产品页只写工艺覆盖与应用领域,不写数值孔径、不写每小时产能、不写视场尺寸;官网的新闻列表里也查不到本届进博会的条目。
能查到的最早一笔公开记录在 2025 年 12 月 25 日:中国政府采购网公示,上海微电子以约 1.1 亿元中标编号 zycgr22011903 的步进扫描式光刻机项目,数量一台,货物型号为 SSC800/10。该项目披露的参数是 248 纳米光源、分辨率 110 纳米、套刻精度 15 纳米。
所以「新一代」这个说法,指的是这次展出的平台展品与产品系列的定位,不是一次新品发布。机型的分工也不难记:SSC800 用 KrF 光源,覆盖 110 纳米及以上,面向存储、微处理器、Micro LED;SSB800 用 I-line 光源,覆盖 280 纳米及以上,面向功率半导体、模拟芯片、MEMS。
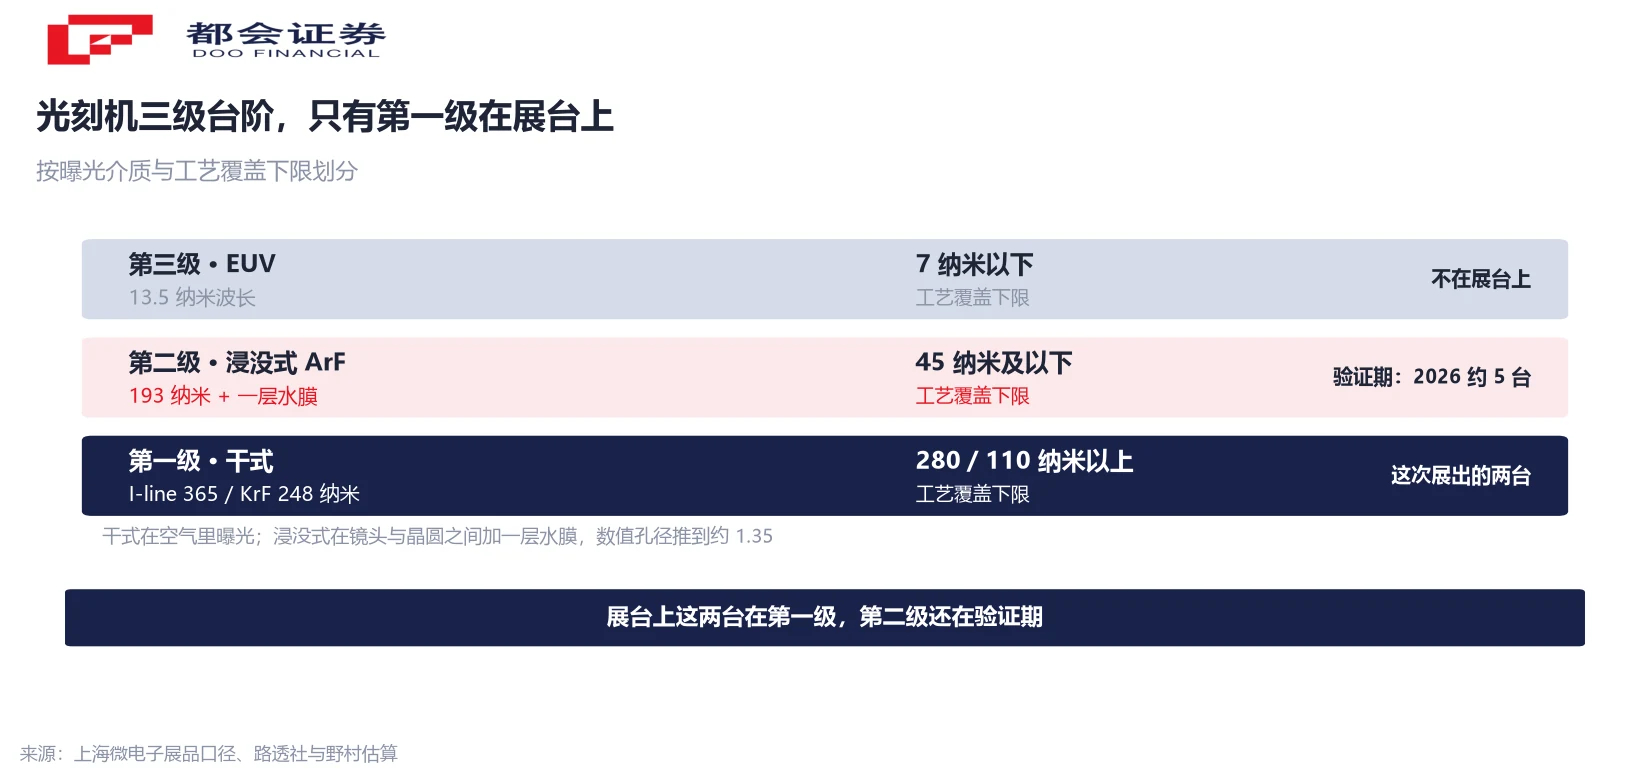
干式、浸没式、EUV 是三级台阶,这次站上的是第一级
光刻机的分级,看的是镜头和晶圆之间那层介质。I-line 是 365 纳米汞灯谱线,KrF 是 248 纳米氟化氪准分子激光,这两类都在空气里曝光,业内叫干式。浸没式是 ArF 的 193 纳米加一层水膜,数值孔径能推到约 1.35,通向 45 纳米及以下。EUV 换到 13.5 纳米,是 7 纳米以下那道门。
这次展台上的两台,都在第一级。SSC800 的工艺覆盖下限是 110 纳米,SSB800 是 280 纳米——这个区间对应的是功率器件、模拟、MCU、存储外围电路,撑的是「地板」,不是「天花板」。
第二级的队伍在另一处。路透报道,整合了上海微电子与宇量昇团队的上海爱晟纳,已开始量产国产浸没式 DUV,但仍需进一步测试,与阿斯麦同类机型的差距不小;英国《金融时报》报道,宇量昇计划到 2026 年底生产 12 台。野村的估算更保守:上海微电子的浸没式 DUV 年产能可能不足 10 台,爱晟纳的 28 纳米级浸没式 2026 年约 5 台、2027 年约 20 台,首批交付中芯国际、华虹宏力与长鑫存储;宇量昇的浸没式机型自 2025 年 9 月起在中芯国际测试,早期良率约 70%。
这组数字的量级值得记住:一年 5 台到 20 台,是验证期的台数,不是替代期的台数。台阶是有的,跨上去还需要时间。
90%、1,000 万片、92%:三个数各有各的口径
展台上最硬的三个数字是这三个,但每一个的限定词都不能省。
- 关键零部件国产化率突破 90%。限定词是「关键零部件」,不是整机全部零件,也不是「先进制程」。物镜、照明、双工件台、传输、对准调平这几块国产化,与整机在全球市场的份额是两个指标。有媒体按 0.2% 估算上海微电子的整机全球份额,这个数出自二手测算,只能当量级参考。
- 累计支持产线流片超 1,000 万片。这是上海微电子的口径,非第三方审计。它说明这些机器在国内逻辑与存储产线上长期在用,说明不了用在哪一层工艺。
- 设备有效运行率超 92%。这个数回答的是「停机多少」,是产线最在意的一项,但它同样是厂商口径。
反过来看,官网不公布的那几项才是硬指标:数值孔径、套刻精度、每小时产能、视场尺寸、曝光均匀性。15 纳米套刻精度来自中标报道,不是官方规格书上的字段。用投标参数当产品规格,是这类报道里最常见的越界。
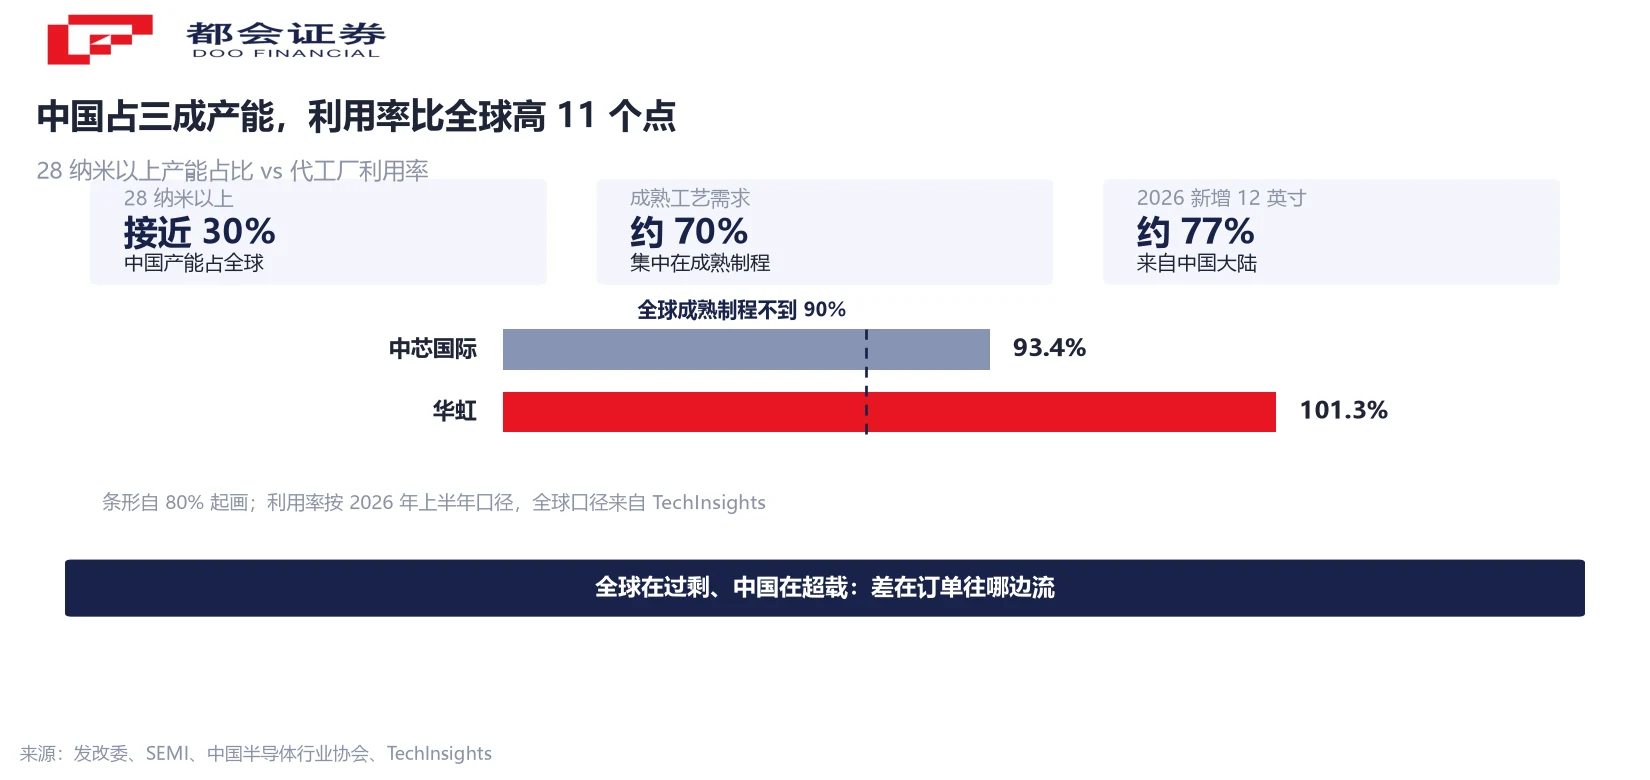
全球 70% 的需求在成熟工艺,中国 28 纳米以上产能占近 30%
第一级台阶之所以重要,是因为它对着一个很大的盘子。国家发展改革委的口径是:中国成熟制程产能居世界第一,28 纳米及以上产能占全球接近 30%;全球约 70% 的芯片应用需求集中在成熟工艺。SEMI 预计 2026 年中国大陆 12 英寸晶圆产能增至每月 321 万片,约占全球三分之一。中国半导体行业协会的白皮书给的另一组数:14 纳米及以上,中国大陆产能占全球 31.2%,折合 8 英寸约每月 680 万片;22 至 40 纳米这个主流区间,中国占比 2026 年约 37%,2028 年有望到 42%。
但地板这一层也不是没有裂缝。TechInsights 的产能利用率口径显示,全球成熟制程(10 纳米、22 纳米一带)的利用率在 90% 以下,全球范围内成熟产能是过剩的;同一时间,中芯国际 2026 年上半年产能利用率 93.4%、华虹 101.3%,两家都在满载甚至超载。两个读数并不打架:中国占全球电子制造需求的一半以上,国产替代把订单往国内拉,国内厂吃饱与全球过剩可以同时成立。
最需要盯的是增量:2026 年全球新增 12 英寸产能约 77% 来自中国大陆。在一个整体利用率不到 90% 的盘子里加这么多产能,是「地板」叙事里最该被追问的一处——地板垫得住,前提是订单持续往这边流。
出口金额翻倍,数量只涨 7%:这轮增长里涨价占了九成
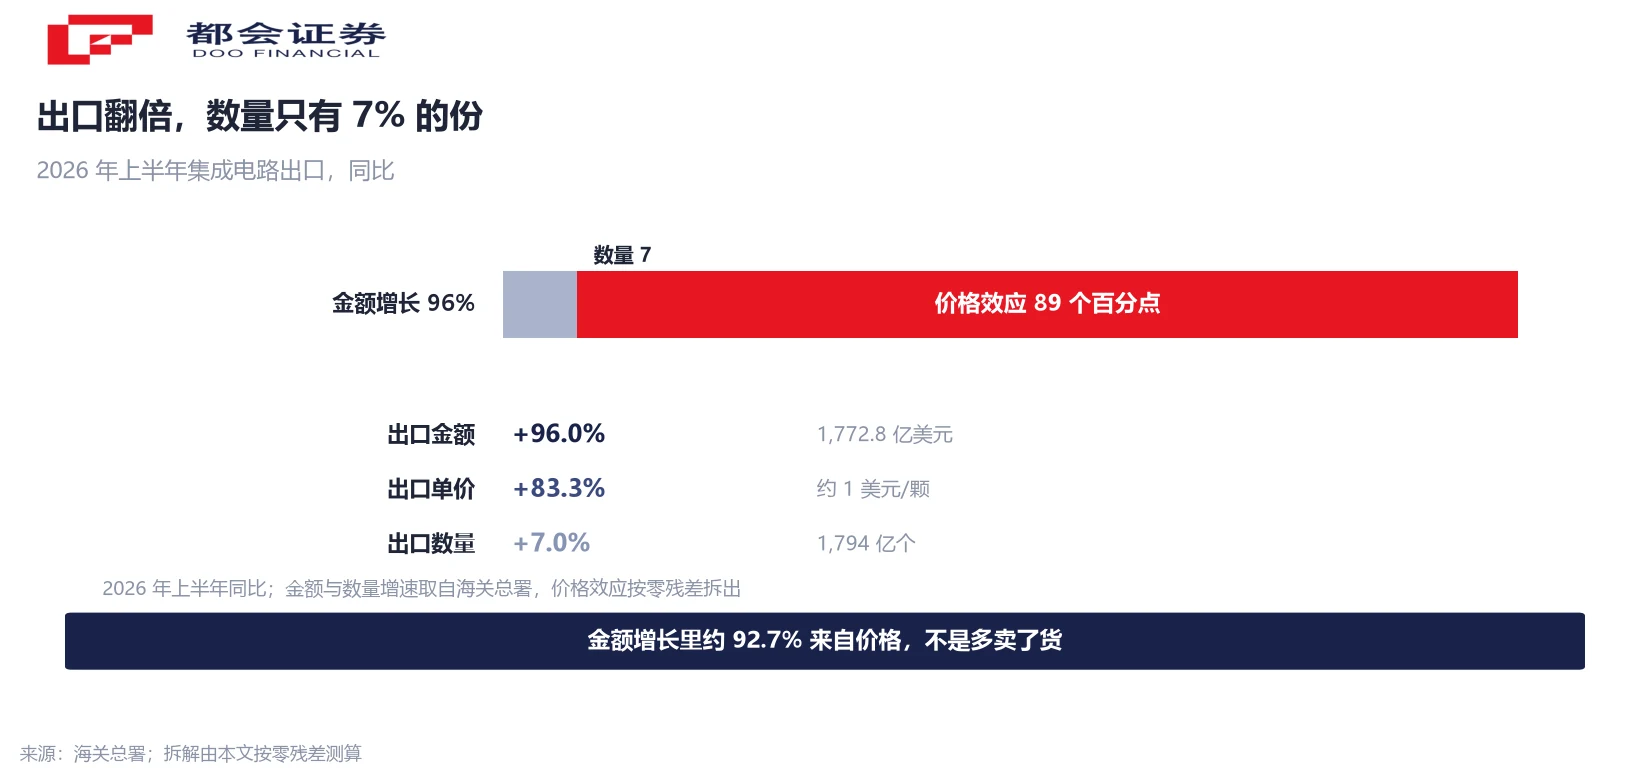
出口是另一条常被拿来佐证「能力跃升」的证据链,这条链要拆开看。海关总署数据:2026 年上半年,中国集成电路出口 1,772.8 亿美元,同比增 96%;出口数量 1,794 亿个,同比增 7%;出口单价同比涨 83.3%。
把 96% 拆成两块:数量效应 7 个百分点,价格效应 89 个百分点,两者相加正好 96%,没有残差。也就是说,金额增长里约 92.7% 来自价格,只有 7% 左右来自多卖了货。折算下来,上半年平均每颗芯片的出口价格接近 1 美元。
结构上更清楚。1 至 7 月集成电路出口 2,160 亿美元、同比增 99.5%,已超过 2025 年全年的 2,019 亿美元;这 2,160 亿里,存储器占 70.1%、同比增 221.7%。同期处理器及控制器出口同比微降 0.9%。进口端对照:1 至 7 月集成电路进口 3,618 亿美元、同比增 58.3%,逆差仍在。
结论不复杂:这轮出口翻倍的主引擎是存储涨价与品类结构,不是单颗芯片的技术能力。存储器占七成,意味着存储周期一旦转向,这条增速会跟着收。
下一个观察点不是模型,是那 5 台和 20 台
把这件事收成三条可跟踪的线索,比记住「重大突破」有用。
爱晟纳的 28 纳米级浸没式,机构估算是 2026 年约 5 台、2027 年约 20 台,首批交付中芯国际、华虹宏力、长鑫存储。台数能不能按期落、落到哪条产线的哪一层工艺、良率能不能从 70% 往上走,这三件事决定第二级台阶什么时候踩实。
1 至 7 月存储器占集成电路出口的 70.1%、同比增 221.7%,是这轮出口翻倍的主引擎。存储合约价的涨幅已经在收窄,出口增速会滞后一两个季度跟着反应。
全球成熟制程利用率不到 90%、中国两家代工厂 93.4% 与 101.3%,这个差是「地板」还成立的前提。差在收窄,说明订单在回流;差在扩大,说明全球过剩开始压到国内。
常见问题
不是新品发布。两个型号都已在上海微电子官网「光刻设备」栏在售,同栏还有 SSX600 系列;官网新闻列表也没有本届进博会的条目。SSC800/10 这个型号在 2025 年 12 月 25 日就出现在一笔约 1.1 亿元的政府采购中标记录里,早于这次展出。
差在镜头和晶圆之间那层介质,以及随之而来的数值孔径。I-line(365 纳米)和 KrF(248 纳米)都在空气里曝光,属干式;浸没式是 ArF 的 193 纳米加一层水膜,数值孔径约 1.35,通向 45 纳米及以下;EUV 换到 13.5 纳米,对应 7 纳米以下。这次展出的两台都在干式这一级。
是工艺覆盖的下限,不是这台机器「最先进能做到多少」。SSC800 覆盖 110 纳米及以上,面向存储、微处理器、Micro LED;SSB800 覆盖 280 纳米及以上,面向功率半导体、模拟芯片、MEMS。这个区间对应的是成熟制程,也就是全球约 70% 芯片需求所在的那一层。
不是。限定词是「关键零部件国产化率」,指的是物镜与照明系统、双工件台与掩模台、物料传输、对准调平传感这几块。它与整机在全球市场的份额是两个不同指标,不能互相替代。
有,但要看清口径。国家发展改革委的表态是成熟制程产能居世界第一、28 纳米及以上产能占全球接近 30%;中国半导体行业协会白皮书给的是 14 纳米及以上占全球 31.2%,折合 8 英寸约每月 680 万片。全球约 70% 的芯片应用需求集中在成熟工艺,这是这个盘子成立的需求基础。
这轮主要不是。上半年出口金额同比增 96%,数量只增 7%,单价涨 83.3%——按零残差拆解,金额增长里约 92.7% 来自价格。1 至 7 月存储器占出口 70.1%、同比增 221.7%,同期处理器及控制器出口同比微降 0.9%。增长的主引擎是存储涨价与品类结构,不是单颗芯片的技术能力。
差两级台阶,不是差一代。干式到浸没式是加一层水膜、把数值孔径推到 1.35,对应 45 纳米及以下;浸没式到 EUV 是换光源到 13.5 纳米,对应 7 纳米以下。前一级国内已有量产交付,中间一级还在验证期,后一级不在这次展台上。
本文只做信息整理,不构成任何证券的买入或卖出建议。可跟踪的是三件事:浸没式设备的交付台数与良率、存储器出口价格的变化、以及全球与中国成熟制程利用率之间的差。
它们出自厂商口径,不是第三方审计。1,000 万片是「累计支持产线流片」,92% 是「设备有效运行率」。这两个数回答的是「机器在产线上用得住吗」,回答不了「用在哪一层工艺」。官网同时不公布数值孔径、套刻精度、每小时产能、视场尺寸这几项硬指标。
口径说明:① 90% 为「关键零部件国产化率」,非整机;② 1,000 万片与 92% 为厂商口径;③ 15 纳米套刻精度来自中标报道,非官网规格;④ 浸没式台数为机构估算;⑤ 出口金额与数量增速同为上半年,1 至 7 月金额另标窗口;⑥ 产能占比按各机构口径,不可相加。




