
 简体中文
 English

Terafab 月产 10 万片:等于台积电 2nm 今天的全部产能,晚四年
10 月下旬,马斯克在 SpaceX 的电话会上把 Terafab 的时间表又往前推了一格:首颗测试芯片在 2027 年上半年产出,规模化量产争取 2028 年第三或第四季度。他自己给这件事的评价是「非常激进」。
中文转述里最常出现的一组对照是「初期月产 10 万片,对台积电 2 纳米 12 万片」。这个对照容易读成一个厂对一条产线——实际上台积电 2 纳米是五座厂在跑,12 万片是它们的合计。
这篇只做三件事:把这组对照的分母摆正、把 1,193 亿美元拆成四期看钱花在哪一段、以及把「量产」与「月产 10 万片」这两个不同里程碑分开。
10 万片对 12 万片:分母先摆正
先看台积电这一侧的构成。2 纳米于 2025 年第四季进入量产,今年投产的 2 纳米晶圆厂共五座,两座在新竹、三座在高雄。据中国台湾媒体与供应链消息,到今年底两区合计月产能约 10 万至 12 万片,其中新竹宝山厂约 3 万片、高雄厂初期约 3 万片。按 12 万片除以五座算,平均每座 2.4 万片(本刊测算)。
Terafab 这一侧,初期月产 10 万片是行业观察人士对首个厂区的预期,公司公开的目标是十年内做到月产 100 万片。也就是说,被拿来对比的两个数字,一个是五座厂的合计、一个是尚未建成的一座园区的一期规划。
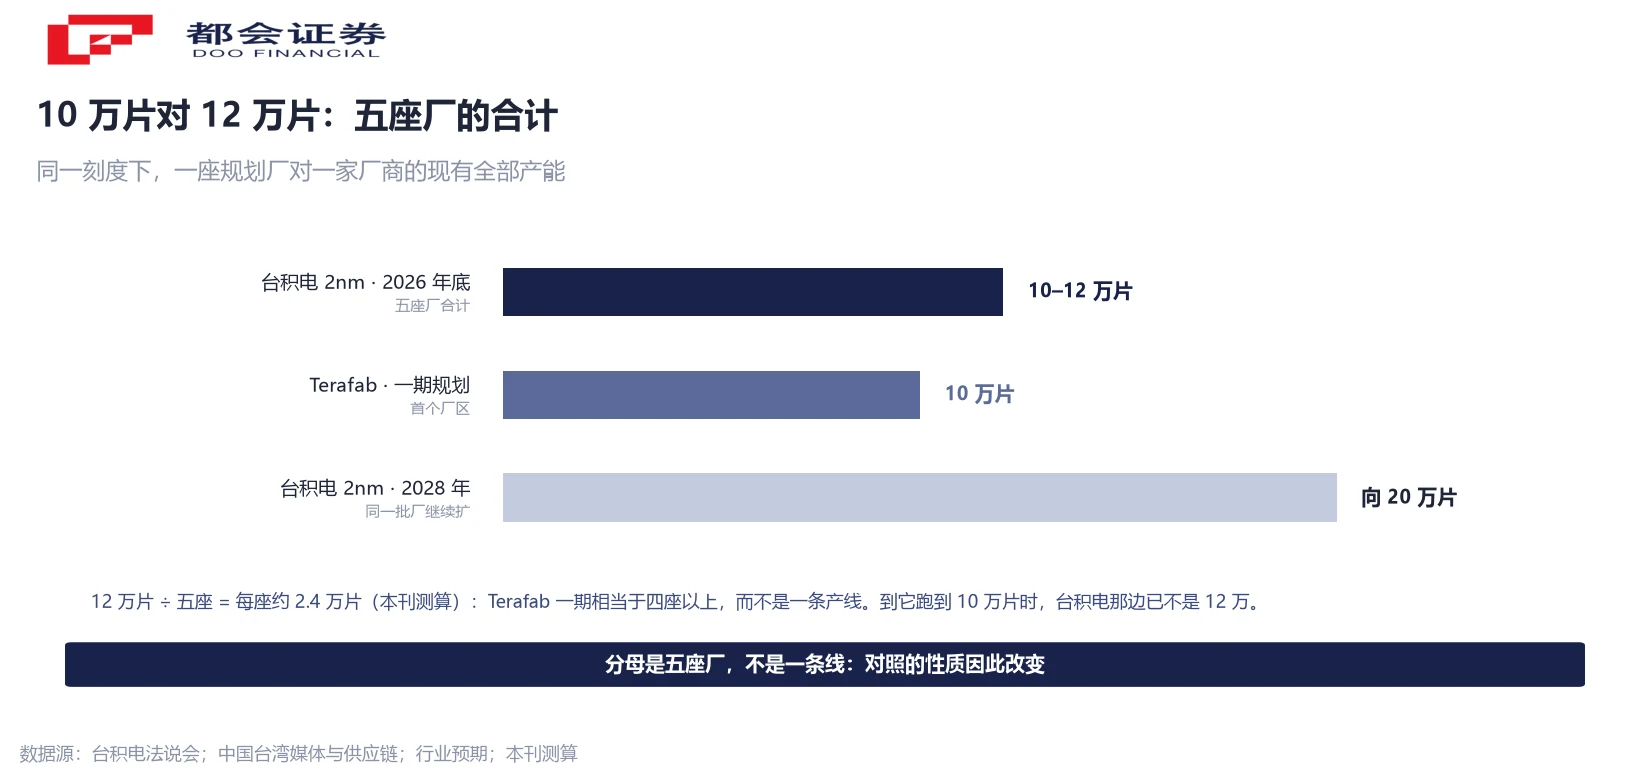
摆正分母之后,这组对照的性质变了:它量的并非「一座新厂只顶得上一条产线」——准确的说法是「一座尚未动工的新厂,规划产能等于一家领先厂商该制程的全部现有产能」。按每座 2.4 万片算,10 万片相当于四座以上——这个量级说法比「一条线」准确得多。
还有一层要看时点。台积电给出的路径是 2 纳米家族 2027 年产能翻倍以上、2028 年月产能向 20 万片推进。到 Terafab 跑到 10 万片的时候,对面这个数字已经不是 12 万。
1,193 亿拆四期,86% 的钱在后三段
168 亿美元这个数字被反复引用,但它是第一期的数。按格莱姆斯县的公开记录,整个园区分四期申报,每期都独立具备半导体制造能力,做完一期再由公司决定是否推进下一期。
四期的合格投资额分别是:一期约 168 亿美元(2026 至 2028 年建设)、二期与三期各约 386 亿美元(分别排在 2029 至 2031 年、2032 至 2034 年)、四期约 253 亿美元(2035 至 2036 年)。四项相加 1,193 亿美元,与公开披露的总额零残差(本刊测算)。
这个拆法改变了对「初期投资」的理解:一期只占总额的 14.08%,后三期合计占 85.92%。二期单独就是 168 亿的 2.30 倍。换句话说,168 亿买到的产能只是最终目标的一成,而钱的大头压在后面三段。
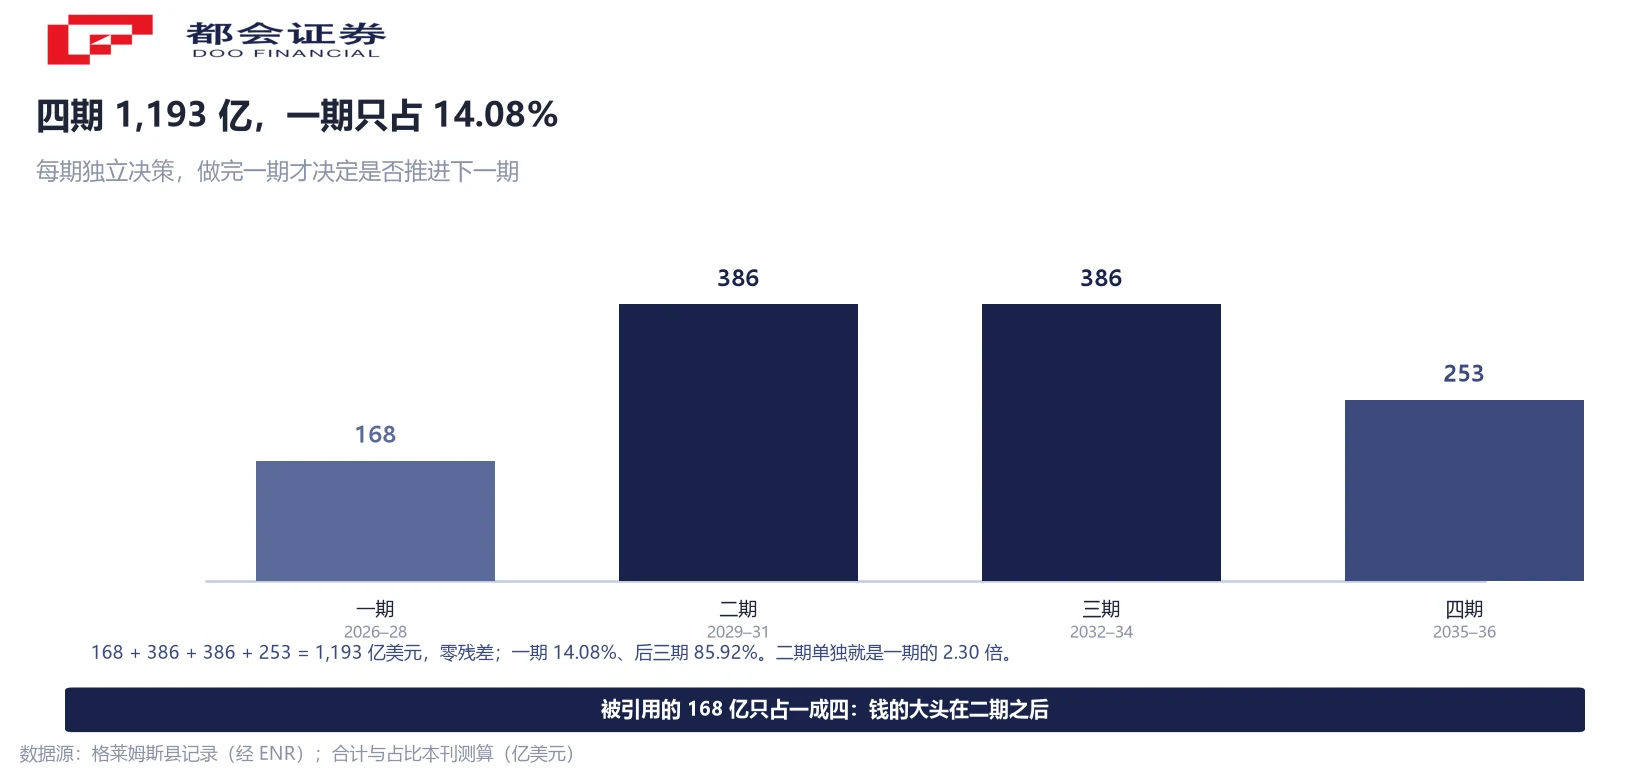
分期的写法还有一个副作用:每一期都要重新决策。这并非一笔一次批下来的 1,193 亿,更像四道各自可以停下的门。把它当成一个已经承诺的总额,会高估确定性;把它当成只有 168 亿的项目,会低估规模。
2028 量产与 2030 达产不是一件事
「2028 量产」与「月产 10 万片」在转述里常被合成一句话,但它们隔着一年多。
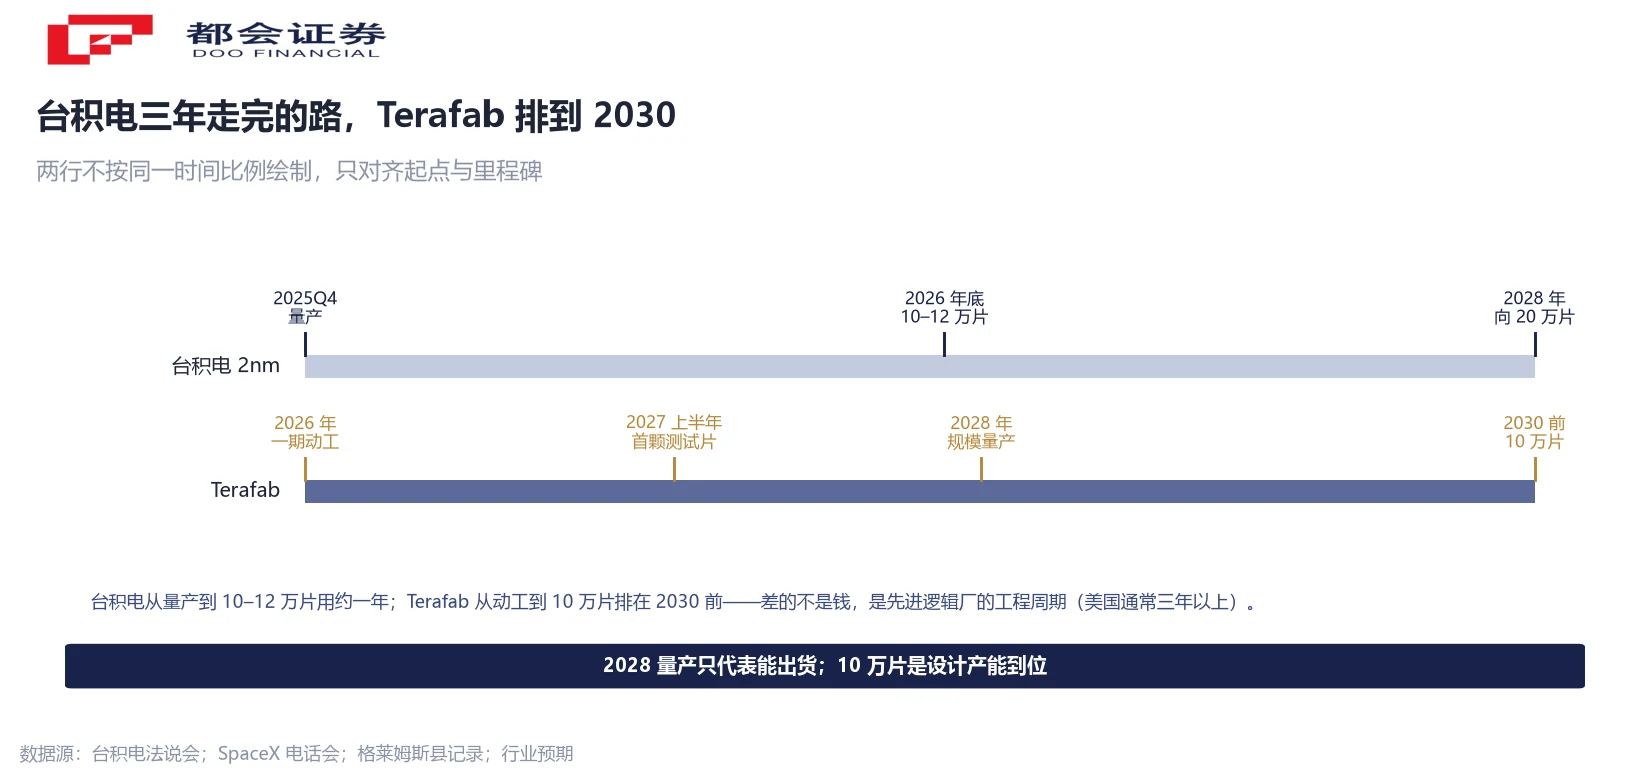
公司口径的里程碑有三个:明年上半年在奥斯汀的研发基地产出首颗采用静态随机存取存储器的测试芯片,这是打磨工艺的常规起点;2028 年第三或第四季实现规模化生产;而行业观察人士对首个厂区达到月产 10 万片的预期时点,是 2030 年前。格莱姆斯县的记录把一期商运排在同一年,与量产口径大致对齐。
量产那天的产能不会是 10 万片。一座先进逻辑厂从首片晶圆到满产,要经过工艺认证与产能爬坡,通常以季度计。所以「2028 量产」对应的是能出货,「2030 前 10 万片」对应的是设计产能到位,两者中间的那段爬坡,才是良率的考场。
对照台积电的时间轴会更清楚:2 纳米去年第四季量产、今年底 10 至 12 万片、2028 年向 20 万片推进。Terafab 从零开始,跑完同样的路要用到 2030 年前后。这段差距不是资金问题,是工程周期——在美国建一座前沿逻辑厂通常要三年以上。
运营权之争:谁建的厂谁开
比产能数字更关键的是谁运营。马斯克 10 月在社交平台上的表述是,他的公司将自行建设并运营这座厂;台积电董事长魏哲家在月中法说会上说,已派团队前往得克萨斯州评估,正就产能合作洽谈,但若台积电参与,工厂须由台积电负责运营。
这两句话不是措辞之争,是合作能否成立的前提。晶圆厂的良率与工艺参数是长期积累的结果,运营方决定工艺配方、设备选型与爬坡节奏;出钱的一方若不能决定这些,拿到的更接近「租用产能」而不是「拥有产线」。
本月初供应链消息称,马斯克正在重新评估推进方案,可能与台积电重启谈判,讨论范围从「出租部分厂区」扩大到运营控制权、共同投资与技术合作,先进封装也被纳入。这属于供应链消息口径,双方均未公布最终架构。
英特尔这一侧的关系更明确一些:公司已宣布参与 Terafab,其首席执行官表示将继续推进合作,制造技术指向 Intel 14A。但具体分工同样未披露。三条线并行,说明设备与工艺的锁定方式已经分成几段,不是一次买断。
2nm 与 Intel 14A 是两套命名
中文报道里「采用 2nm 工艺」与「采用 Intel 14A」并存,容易读成矛盾。这两句其实各说一半:14A 是英特尔自己的节点命名,指 1.4 纳米级;而「2nm」是按台积电 N2 那一档的口语说法。两家公司的数字不对应,不能直接当成同一代工艺。
报道还提到,英特尔在今年的季度披露里称 14A 的成熟度、良率与性能表现优于同期的 18A 节点,特斯拉由此成为该制程的首个主要客户;马斯克的说法是,等 Terafab 扩到量产规模时,14A 预计已经比较成熟。这些都是计划与预期,不是已完成的工艺验证。
把命名拆开之后,这一层的判断就落到一个具体的观察点上:Terafab 要用的工艺,来自一家自己也在爬坡的厂商,且这条工艺的首个主要客户就是它自己。两个都还没有量产经验的主体绑在同一条线上,风险不在资金,在验证周期。
接下来看什么
第一条是首颗测试芯片。计划时点是 2027 年上半年,落在奥斯汀的研发基地。测试芯片能正常工作,说明设计到制造这条链路跑通了,但离量产还有工艺认证。
第二条是设备进场。极紫外光刻是绕不过去的一环,全球只有一家供应商,单台标准机型约 2.5 亿美元、年产能 50 至 60 台、交付周期 12 至 18 个月,排队的是台积电、三星、英特尔、SK 海力士与美光。马斯克在电话会上被问到是否已下单时没有正面回答,只说供应商在加快交付。
第三条是运营方归属。台积电若接手运营,工艺路径与爬坡节奏会跟着变;若维持自建自营,验证周期要自己扛。这一条决定前面所有时点是「计划」还是「排期」。
第四条是分期的门。一期做完是否立刻推进二期,是判断这个项目真实节奏的最硬信号——因为二期那 386 亿美元要重新决策一次,而不是自动生效。
顺带一个可对照的尺子:台积电今年第三季营收 467.2 亿美元、毛利率 66.4%,2 纳米已占晶圆收入 8%(上季 3%、去年同期为零),全年资本开支 600 至 640 亿美元。Terafab 四期合计的 1,193 亿,相当于台积电约两年的资本开支规模。
常见问题
不是。台积电 2 纳米今年投产的是五座厂(新竹两座、高雄三座),到年底合计月产能约 10 万至 12 万片,按 12 万片除以五座算平均每座 2.4 万片。Terafab 的 10 万片是尚未建成的一期规划,相当于四座以上台积电 2 纳米厂的量,不是一个厂的量。这组对照说明的其实是「一座新厂的规划产能等于一家领先厂商该制程的全部现有产能」。
按格莱姆斯县公开记录,园区分四期申报:一期约 168 亿美元(2026 至 2028 年)、二期与三期各约 386 亿美元、四期约 253 亿美元。四项相加 1,193 亿美元,与披露总额零残差。一期占 14.08%,后三期合计占 85.92%。每一期都独立具备制造能力,做完一期再由公司决定是否推进下一期。
不等于。公司口径的 2028 年第三或第四季是规模化生产(能出货);行业观察人士对首个厂区达到月产 10 万片的预期是 2030 年之前。一座先进逻辑厂从首片晶圆到满产要经过工艺认证与产能爬坡,通常以季度计。两个里程碑之间隔着一年多,那一段才是良率的考场。
因为运营方决定工艺配方、设备选型与爬坡节奏,这些决定良率。马斯克称他的公司将自行建设并运营,台积电董事长魏哲家则称若台积电参与,工厂须由台积电负责运营。出钱但拿不到运营权,得到的更接近租用产能,而不是拥有产线。这决定合作能否成立,不是措辞问题。
不是同一套命名。14A 是英特尔自己的节点命名,指 1.4 纳米级;「2nm」是中文报道按台积电 N2 那一档的口语说法。两家公司的数字不对应,不能直接当成同一代工艺。报道称英特尔在季度披露里表示 14A 的成熟度与良率优于同期 18A,特斯拉成为该制程首个主要客户,这些属计划与预期。
台积电 2026 年全年资本开支指引 600 至 640 亿美元,四期合计的 1,193 亿约等于它两年的资本开支。差别在于台积电是逐年投入、逐年产出,Terafab 是一期一期决策,且第一期的钱要在 2026 至 2028 年花完、2028 年才开始商运。
卡在极紫外光刻。全球只有一家供应商,单台标准机型约 2.5 亿美元、年产能 50 至 60 台、交付周期 12 至 18 个月,排队的有台积电、三星、英特尔、SK 海力士与美光。马斯克被问到是否已向该供应商下单时没有正面回答,只说供应商正在加快交付。设备按期到位与否,直接决定 2028 那个时点能否成立。
口径说明:①12 万片为台积电 2nm 五座厂今年底合计、每座 2.4 万片为本刊测算;②1,193 亿为四期相加(168+386+386+253),14.08% 与 85.92% 为本刊测算;③10 万片为行业对首个厂区的预期,100 万片为公司十年目标;④量产与达产是两个里程碑;⑤14A 与 N2 非同一代。




