
 简体中文
 English

中国 10 月出口涨 35.2%:芯片金额涨 137%,顺差却少了 282 亿
11 月 10 日,海关总署公布 10 月货物贸易数据。按美元计价,出口 4,123.3 亿美元、同比涨 35.2%,进口 3,070.5 亿美元、同比涨 41.6%,贸易顺差 1,052.8 亿美元。
单看出口那个 35.2%,分量不轻:环比虽然降了 7.8%,但那是 10 月的季节性,单月出口规模仍是历史第二高,仅次于 9 月。
把增速拆开,接近四成来自两块商品——集成电路(下称芯片)和自动数据处理设备及其零部件。这两块的共同点是,增长几乎都落在价格上:芯片出口金额涨 137.1%,出口数量反而降了 2.5%。
同一组数据里还有一处容易被读反的地方:顺差比 9 月少了 282.5 亿美元。这篇只回答两个问题——这轮出口高增长里价格占了多少,顺差收窄是不是说明内需变强了。
三个数先摆在一起
10 月出口 4,123.3 亿美元、同比涨 35.2%;进口 3,070.5 亿美元、同比涨 41.6%;贸易顺差 1,052.8 亿美元。市场对出口的预期是涨 36.3%,对进口的预期只有涨 31.0%——出口略低于预期,进口超出预期 10.6 个百分点。
出口这个 35.2% 需要放回历史里看。环比降了 7.8%,与往年 10 月的季节性表现基本一致;单月出口规模是历史第二高,仅次于 9 月。9 月那份数据本身还带着台风扰动缓解后积压货物集中交付的成分,10 月回落并不意味着外需转弱。
变化最大的是顺差。9 月是 1,335.3 亿美元,10 月只剩 1,052.8 亿,环比少了 282.5 亿、降幅 21.2%;不过去年同期只有 880.0 亿,同比还是多了 172.8 亿、涨幅 19.6%。
口径先说清:本篇一律按美元计价。海关同一天也发布了人民币计价数据,前 10 个月进出口 44.81 万亿元、同比涨 20%。两套口径的增速不同,不能放在一句话里相加或相减。
芯片:金额涨 137.1%,数量降 2.5%
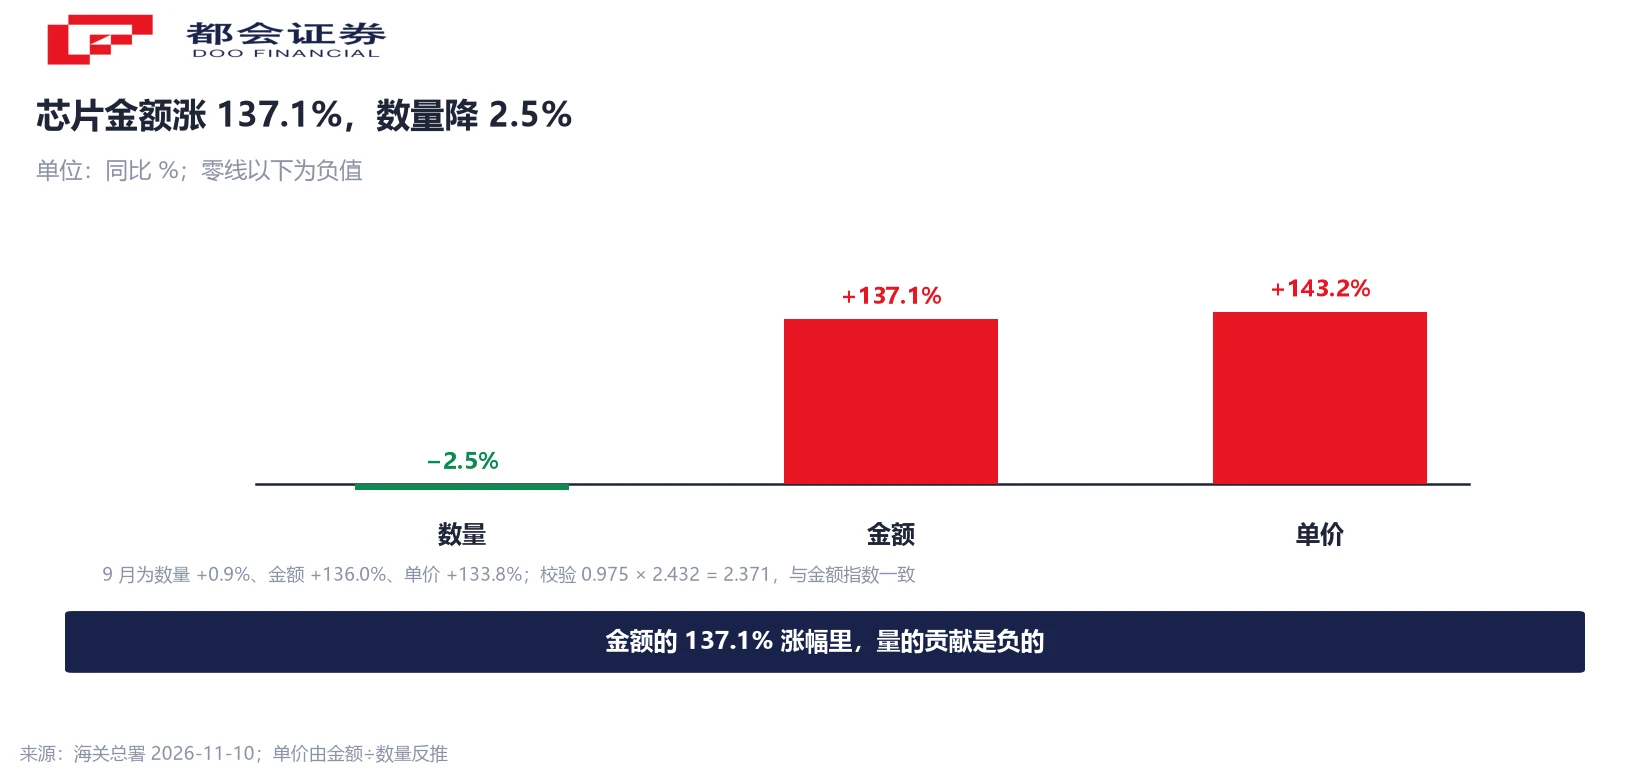
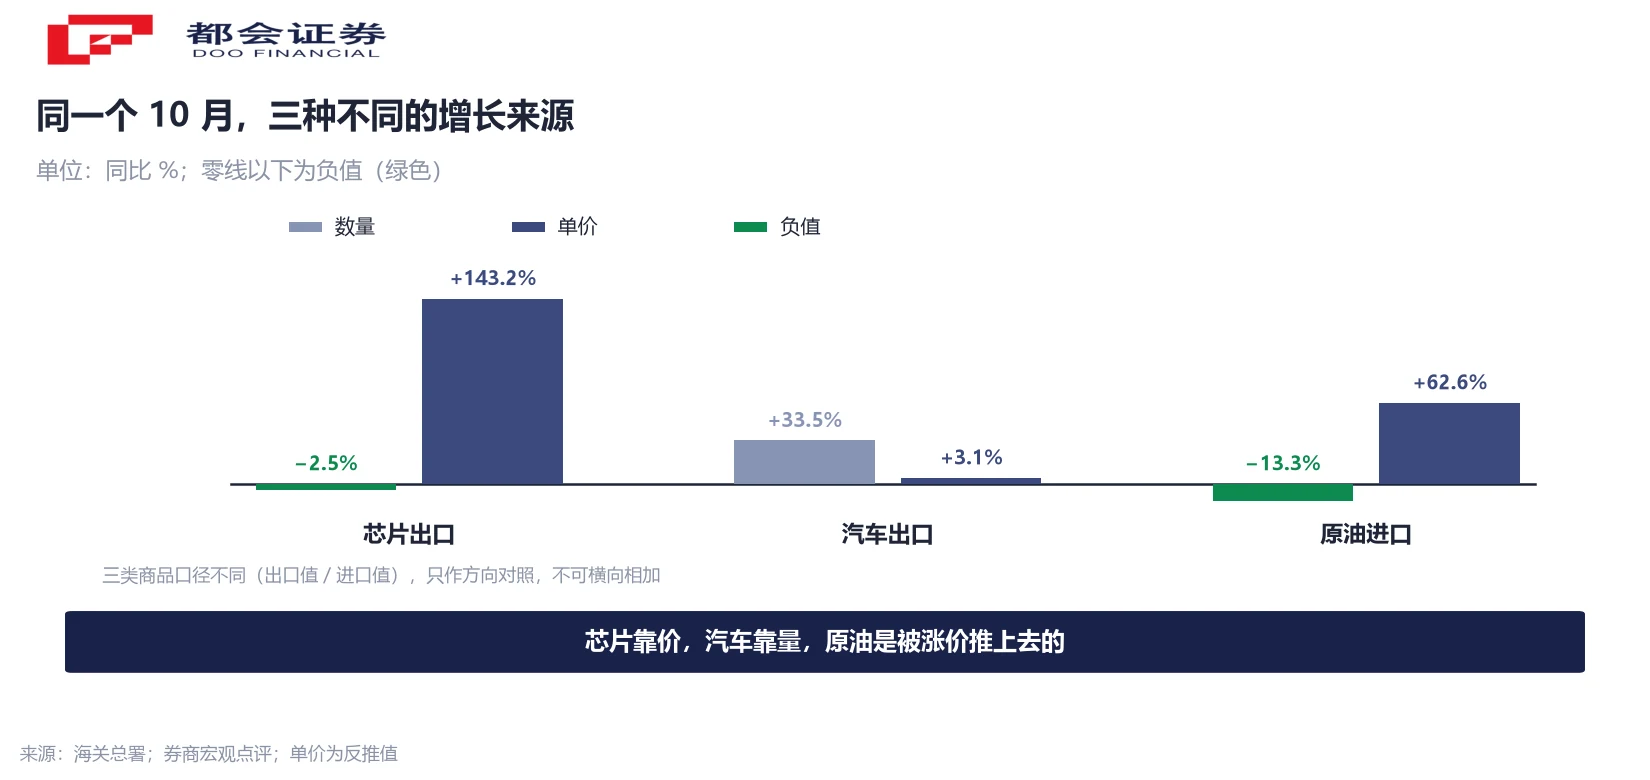
芯片是这轮出口里最抢眼的一项。10 月集成电路出口金额同比涨 137.1%,出口数量同比降 2.5%,两者相除,隐含出口单价同比涨 143.2%。9 月这三个数是金额涨 136.0%、数量涨 0.9%、单价涨 133.8%——数量由正转负,单价还在加快。
做一次乘法校验:数量指数 0.975 乘以单价指数 2.432,等于 2.371,正好是金额指数。三个数互相咬得上,说明这套口径内部自洽,不是某一项单独算错。
但 143.2% 这个数不能直接读成「芯片涨价 143%」。海关的数量指数按物理件数计,单价是金额除以件数;同样一件产品,从低端型号换成高端型号,单价也会跳一大截。这 143.2% 里既有真的价格上行,也有出口结构的抬升,两者在海关数据里分不开。
能确定的只有一件事:金额涨的这 137.1% 里,量的贡献是负的。
换个说法更直白:同样多的芯片,一年前卖出去换回的钱是现在的一半不到。这是价格和结构共同作用的结果,而数量的方向是往下的。
两块商品拉走近四成增速
把两块商品单独拎出来,才看得清 35.2% 是怎么来的。芯片出口拉动整体出口 7.5 个百分点,自动数据处理设备及其零部件拉动 6.1 个百分点,两项合计 13.6 个百分点。
13.6 除以 35.2,是 38.6%——出口增速里接近四成由这两块商品贡献。两类合计占出口额的比重,10 月升到 18.1%,比 9 月的拉动率还高了 0.6 个百分点。
剥掉这两类,其余商品出口的拉动约 21.6 个百分点(本刊测算:35.2 减 13.6)。这仍是一个不低的增速,但比 35.2% 低了一个档,出口增长的支点明显更集中了。
口径提醒一句:拉动率是百分点,不是增速。13.6 个百分点不等于 13.6%,也不等于「这两类商品涨了 13.6%」——它们本身分别涨了 137.1% 和 114.8%,只是体量还没大到能把整体增速顶得更高。
顺差少了 282.5 亿,因为进口涨得更快
顺差少了 282.5 亿,原因不在出口,在进口。进口同比涨 41.6%,比出口的 35.2% 快 6.4 个百分点;进口一快,顺差自然被吃掉一块。进口增速本身也是年内新高,比 9 月快了 10.6 个百分点。
进口的增量可以拆成两半。一半是电子链:芯片进口金额涨 78.3%、拉动进口 13.6 个百分点,自动数据处理设备进口涨 261.0%、拉动 8.0 个百分点,两项合计 21.7 个百分点,占进口同比增量的一半多。
另一半是能源涨价。原油进口金额涨 41.0%,进口数量却降了 13.3%,隐含单价涨 62.6%;煤炭金额涨 60.0%、数量降 5.5%、单价涨 69.4%;天然气金额涨 50.2%、数量只增 2.4%、单价涨 46.7%。买的油和气都更少了,花的钱反而更多。
剩下的部分用减法:41.6 减 21.7、再减原油的 4.6 和天然气的 1.0,约 14.3 个百分点(本刊测算)。机构剔除芯片、自动数据处理设备和原油三类商品后算出的其余商品进口增速是 22.4%,方向一致。国内制造业 PMI 进口指数同期从 49.2 回落到 47.0,生产指数 49.8、新订单指数 49.4,都在荣枯线下。
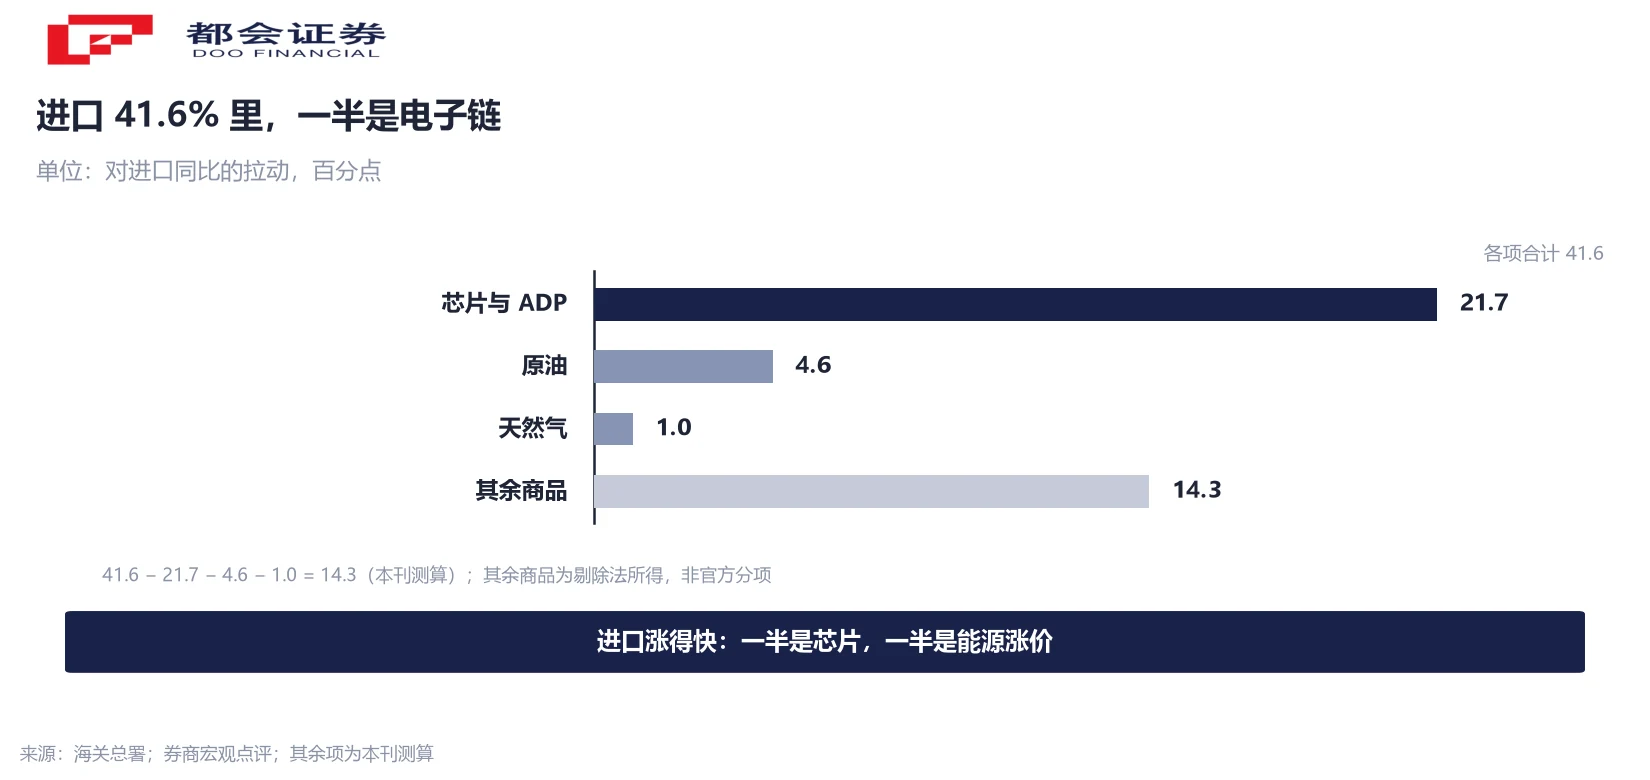
所以顺差收窄这件事,读法要分两半:一半是全球 AI 硬件涨价,中国作为制造环节多买了中间品;另一半是能源涨价,中国作为净进口国多付了钱。两半都指向价格,没有一半指向国内需求转强。
另外六成:汽车靠量,芯片靠价
出口的另一面是,增长并不都靠价格。汽车出口金额涨 37.6%,出口数量涨 33.5%,隐含单价只涨 3.1%——增长几乎全是量。同一个月,汽车出口增速从 9 月的 62.0% 掉到 37.6%,降了 24.4 个百分点,主要与前期对欧盟的集中出货告一段落有关。
机电产品出口涨 46.1%、高新技术产品涨 66.6%,都还在加速。通用机械设备从 15.5% 跳到 34.5%,汽车零配件涨 32.1%,装备类产品的韧性比整车更强。
传统消费品也保持两位数:家电 20.9%、玩具 27.5%、家具 13.2%、服装 19.5%、纺织品 15.1%、塑料制品 25.2%,只是普遍比 9 月慢一些。
分市场看,对韩国出口涨 92.4%,比 9 月快 24.3 个百分点,是电子链贸易最直接的反映;对东盟 46.3%、印度 43.7%、拉美 32.1%、非洲 19.5%、美国 32.9%、欧盟 24.3%、日本 14.3%。出口份额上,东盟 18.9%、欧盟 13.2%、美国 11.3%。
对美出口那个 32.9% 要配着另一个数看:两年复合增速是 −0.3%,规模还没回到 2024 年同期。同比高增速里,有相当一部分是基数。
价格回落时,先掉的是金额
这组数据里有两个放大器,要分开看。一个是低基数:去年 10 月出口同比是 −1.3%,今年这个 35.2% 有一部分是基数抬出来的。另一个是价格:芯片单价同比已经连续两个月加快。
单价和数量走反方向,是最值得留意的一处。芯片出口数量从 9 月的涨 0.9% 掉到降 2.5%,说明高价已经在压需求;如果单价回落而数量不接力,出口金额增速会先掉下来——因为金额是量乘价,价格这一项的回撤会立刻反映在金额上。
机构对明年的判断是出口增速逐步回归常态,主要理由是基数抬升,以及芯片涨价效应可能减弱。这类判断属于机构预测,不是已经发生的事,只能当方向参考。
对看海外资产的人来说,这组数的用处不在增速本身,而在结构:出口里价格贡献越大,明年金额增速下台阶就越陡;反过来,靠量驱动的品类——汽车、通用机械——韧性更强。同一份数据里,两类生意的周期位置是错开的。
三个可以跟踪的数
第一个是芯片出口单价同比,现在是 143.2%。这个数掉头,是出口金额增速降档最早出现的信号,比等月度总额出来要早一个月。
第二个是芯片与自动数据处理设备合计占出口额的比重,现在是 18.1%。占比越高,出口总额对芯片价格的敏感度就越大;这个比重再往上走,出口数据的波动也会跟着放大。
第三个是对美出口的两年复合增速,现在是 −0.3%。单看同比 32.9% 容易高估,摊到两年才看得出规模还在 2024 年同期之下。
三个数都不需要等长篇报告:海关每月上旬公布,同一套口径,可以逐月对上。用它们判断的是周期位置,不是任何一只标的的定价。
常见问题
是出口额。海关公布的进出口增速默认按金额计,本篇统一用美元计价,10 月出口金额 4,123.3 亿美元。出口数量要另看「出口数量指数」,芯片那一项 10 月是降 2.5%。两者不能混着说:金额涨 35.2% 不等于出口的实物量涨了 35.2%。
因为单价涨了 143.2%。金额等于数量乘单价,数量指数 0.975 乘以单价指数 2.432 等于 2.371,正好对应金额涨 137.1%。数量减少对金额是负贡献,全部涨幅来自单价,三项数互相校验得上。
不等于。海关的数量指数按物理件数计,单价是金额除以件数。出口结构从低端型号转向高端型号,单价同样会跳。这 143.2% 里既有真的价格上行,也有产品结构抬升,海关数据不区分这两者,所以只能当上限读,不能当成纯粹的涨价幅度。
这组数据不支持这个读法。进口涨得快,一半来自电子链(芯片与自动数据处理设备合计拉动 21.7 个百分点),一半来自能源涨价(原油单价涨 62.6%、数量降 13.3%)。剔除芯片、自动数据处理设备和原油三类后,其余商品进口增速约 22.4%。同期制造业 PMI 进口指数 47.0,仍在荣枯线下。
指这两类商品对整体出口增速的贡献是 13.6 个百分点。整体出口涨 35.2%,其中 13.6 个点由它们贡献,占 38.6%;剩下的约 21.6 个百分点来自其他商品(本刊测算)。拉动率是百分点,不是增速,也不能与这两类商品自身的增速相加。
与电子产业链的中间品往来有关。韩国是全球存储与半导体生产的重要一环,芯片、设备与零部件的双边流量在扩张。海关没有公布这一项的分项构成,只能从增速与品类结构推断方向,具体拉动来自哪一类商品,需要等更细的口径。
它提供一个把价格和数量分开的视角。当出口金额增速主要由单价驱动时,产业链上企业的收入增长里也含较大比例的价格因素;价格回落时,收入增速会先于销量变化。这属于判断周期位置的参考,不构成对任何标的的评价。
会有修订,但月度数据的修订幅度通常不大。更需要注意的是同比增速对基数的敏感:去年 10 月出口同比是 −1.3%,今年 35.2% 里有一部分是低基数抬出来的。看趋势时把两年复合增速一并放在旁边,比只看单月同比稳。
口径说明:① 全文按美元计价,人民币口径仅在前 10 个月累计值处并列一次;② 出口数量指数按物理件数计,隐含单价 = 金额 ÷ 数量,含产品结构变化,不等于纯涨价幅度;③ 21.6 个百分点、14.3 个百分点为本刊由拉动率相减得出,属测算值;④ 22.4% 为机构剔除三类商品后的测算值;⑤ 拉动率为百分点,不是增速,不可与商品自身增速相加。




