
 简体中文
 English

微软劝白宫别禁中国光模块:限的是 3.2T,卖的是 800G
11 月 10 日,路透社引述三名知情人士报道,微软联合多家科技企业与行业组织,正在游说特朗普政府放弃一项计划——禁止进口中国制造的新型号光收发器。
第二天,A 股光通信产业链几乎全线涨停或接近涨停。新易盛收 215.00 元、涨 16.97%,中际旭创收 542.00 元、涨 15.07%,源杰科技、致尚科技以 20% 幅度封板。
市场的读法很直接:禁令可能不落地了。这个读法不算错,但中间跳过了两个环节。
第一个环节是规格:FCC 考虑设的门槛是 3.2Tbps,而这一档产品预计 2028 年才进入规模化生产。第二个环节是分母:中国厂商的份额有 2/3、75%–80%、56% 三个说法,分母各不相同。
先把这两步走完,再谈影响。
这一天涨的是哪一段
先把收盘摆清楚。上证指数收 3,680.64 点、涨 0.46%;深证成指收 11,389.74 点、涨 1.32%;创业板指收 2,572.07 点、涨 3.11%;科创综指涨 2.79%。沪深北三市成交 16,887 亿元,比前一个交易日多 1,719 亿元,超过 3,500 只个股上涨。
领涨的是一整条光通信产业链,不只模块厂。模块端新易盛涨 16.97%、中际旭创涨 15.07%(总市值回到 6,384 亿元)、天孚通信涨 13.96%;光芯片端源杰科技涨 20.00% 封板、太辰光涨 17.05%;光纤端长飞光纤涨 10.00%;PCB 端东山精密、沪电股份涨停。
板块口径有两套,差别不小。东方财富统计的 CPO 概念、光通信模块、光纤概念分别涨 5.83%、5.33%、4.71%;同花顺 CPO 板块指数收 7,047.67 点、涨 4.75%。同一批成分股给出两个涨幅,原因是成分权重与纳入标准不同,引用时须注明是哪一套。
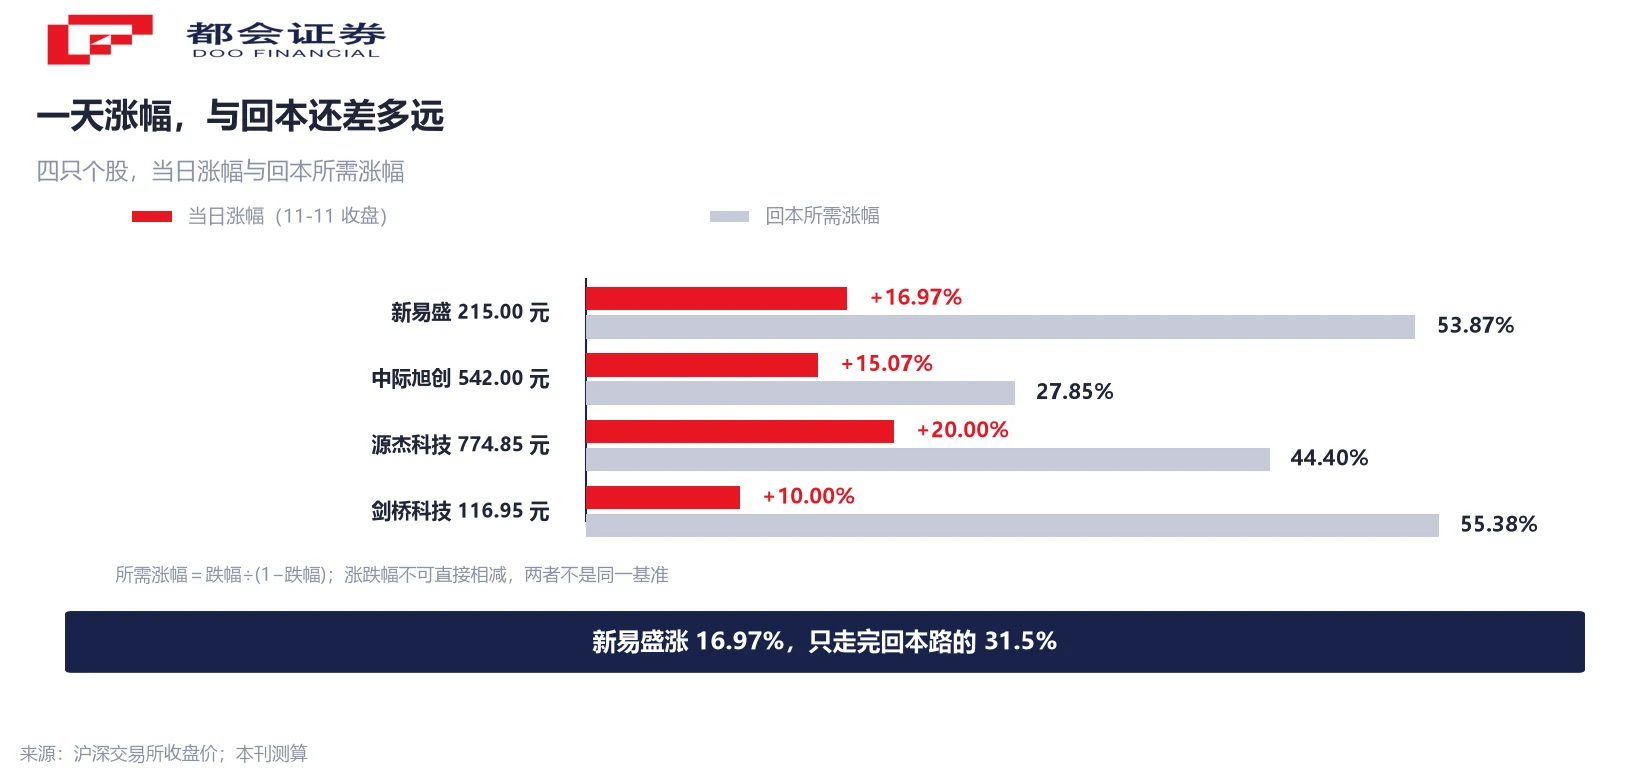
把镜头拉远一格,这一天的涨幅属于修复,离新高还有距离。新易盛近 20 个交易日仍跌 35.01%,中际旭创跌 21.78%,剑桥科技跌 35.64%,源杰科技跌 30.75%。
更关键的是换算。从跌 35.01% 的位置回到 20 个交易日前的价格,需要上涨 53.87%,而不是 35.01%。按这个基准,新易盛这一天走完了回本路的 31.5%,剑桥科技只走完 18.1%。涨跌幅不能直接相减,这是看反弹时最常犯的一处算术。
FCC 要限的是 3.2T,当期收入在它下面一档
先把政策状态说准:FCC 正在研究相关限制,但尚未公布最终规则。两名消息人士对路透表示,FCC 考虑将传输速率达到 3.2Tbps 的中国光模块纳入限制范围。白宫与 FCC 均未回应,微软拒绝评论。
3.2Tbps 处在什么位置?当前数据中心的主流正从 800G 向 1.6T 过渡,3.2T 是再下一代。摩根士丹利预计,这一档产品 2028 年才进入规模化生产,2029 年开始广泛部署。
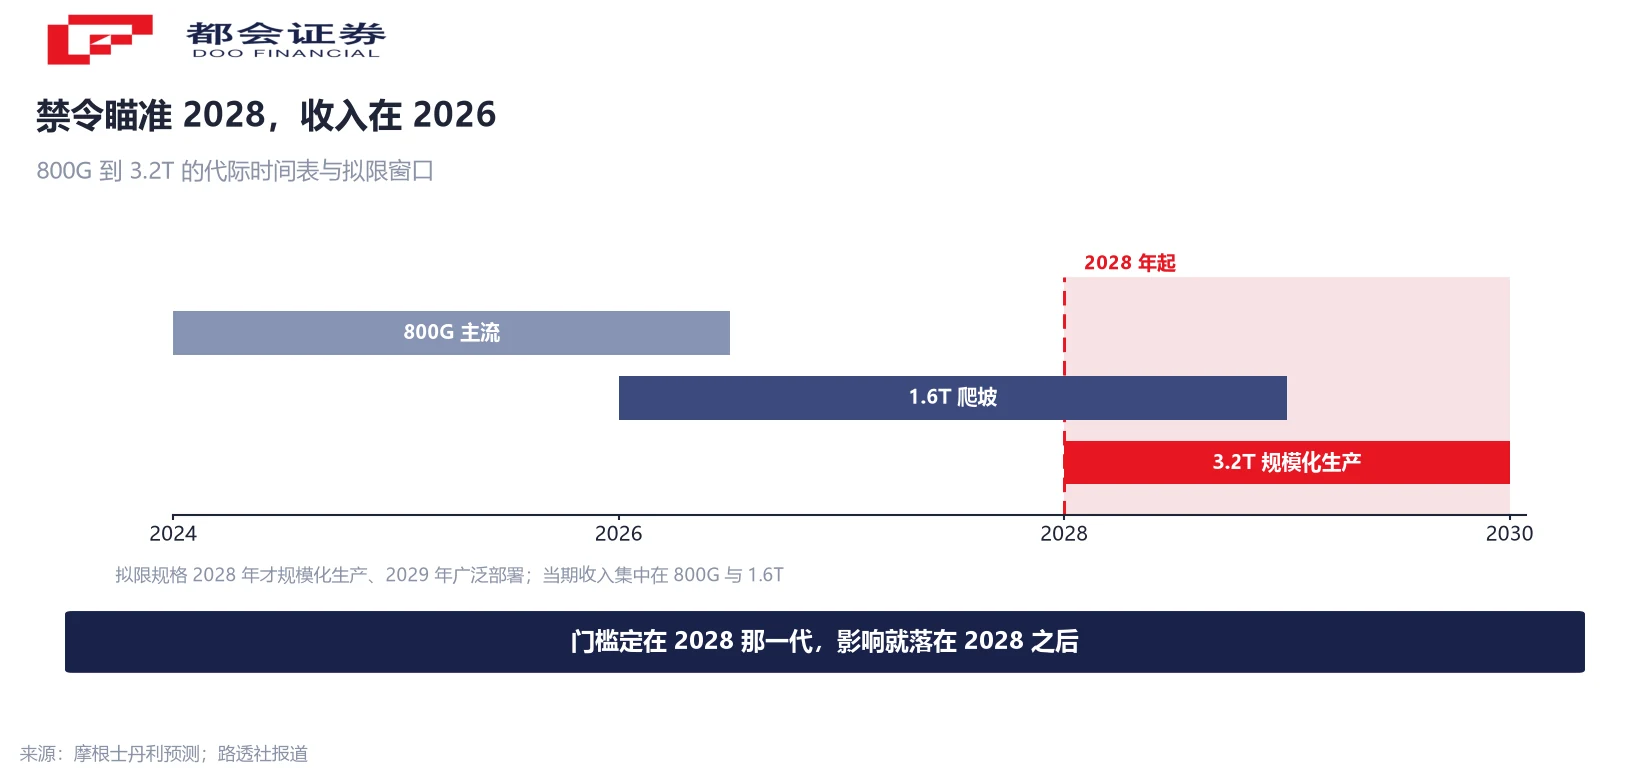
把两条时间线叠在一起,结论就出来了:拟限制的规格在 2028 年之后才起量,而当期的出货与收入集中在 800G 与正在爬坡的 1.6T。按传闻版本落地,对当期收入的直接影响接近零。
所以这一天涨的东西需要说清楚:涨的是不确定性折价的回收,盈利预测并没有同步上调。两者的持续性完全不同——前者偏一次性,后者要等季报验证。这个区分,决定了这条消息能走多远。
三个份额数字,三个分母
「中国占全球光模块三分之二」这句话,在三种场合会被换成三个不同的数。
第一个是 Counterpoint Research 的口径:中国厂商约占全球光收发器市场的三分之二。分母是全部速率、全部应用场景的光收发器销售额。
第二个是摩根士丹利 10 月的口径:中国企业在 800G 及 1.6T 高速光模块市场占约 75% 至 80%。分母收窄到高速段,比例自然更高。
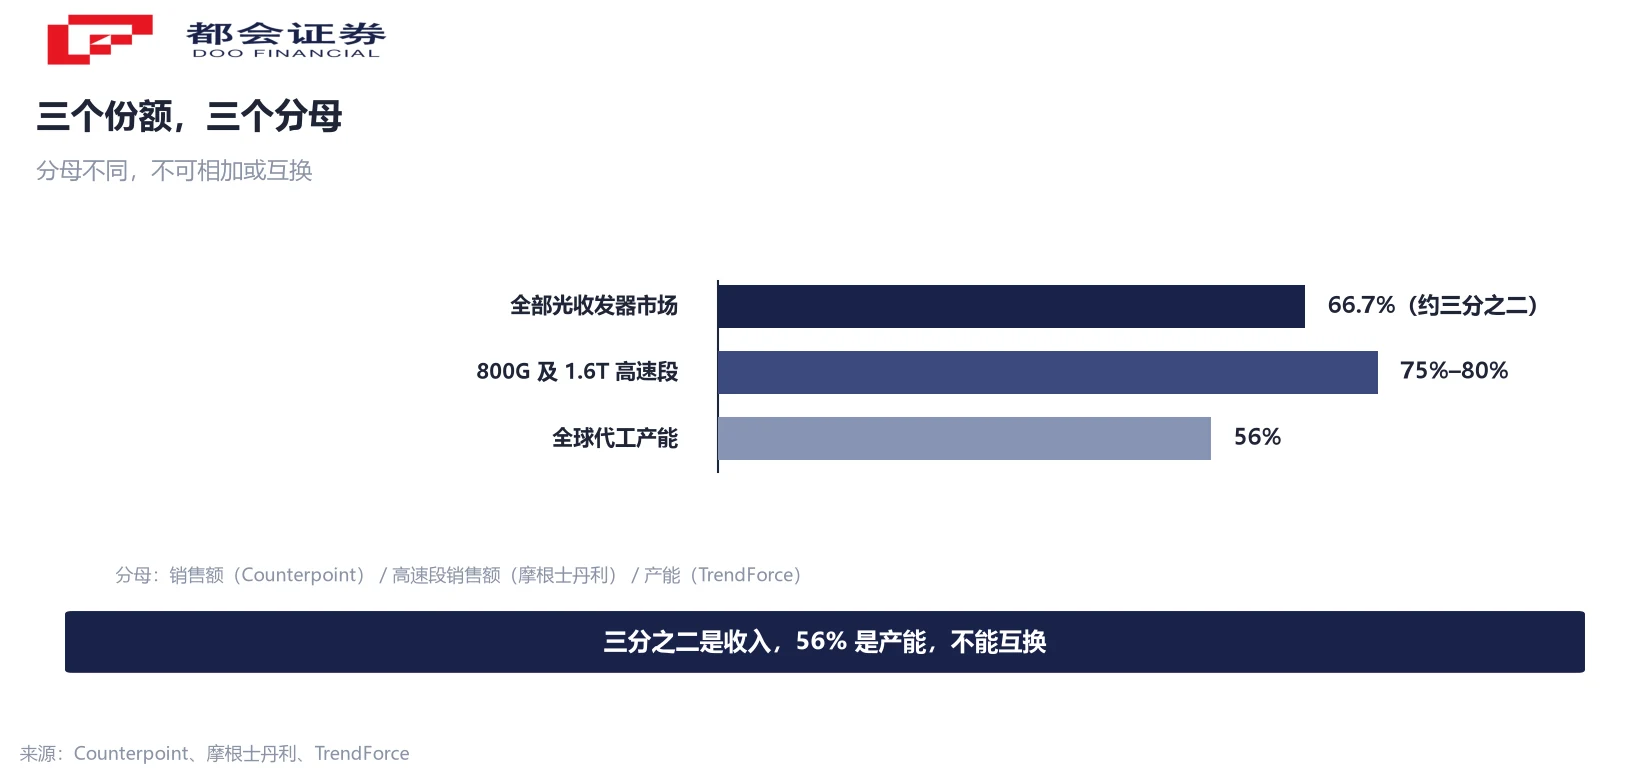
第三个是 TrendForce 的口径:2026 年中国供应商约占全球代工产能 56%,其中中际旭创、新易盛、剑桥科技三家合计约 46%。分母换成了产能,收入口径不适用。
三个数不能相加,也不能互相替代。说「75%–80% 的全球份额」是错的,那是高速段;说「产能占三分之二」也是错的,那是收入。引用时把分母一并写出,读者才能判断这个数在回答什么问题。
65% 的物料清单:限制可能从产地改成价值构成
报道里还有一个更容易被略过的细节。经济日报引述摩根士丹利的说法,另一种正在考虑的安排是:中国制造、但物料清单价值占比不低于 65% 的光模块,仍可进入美国市场。
如果按这条执行,被约束的对象就变了。光模块的成本结构里,DSP 芯片、激光器、探测器等上游器件占大头,组装与测试占小头。一条以物料清单价值为门槛的规则,约束的是上游器件的来源,而非组装地。
这条比「禁还是不禁」更值得看。它把限制的抓手从产地换成价值构成——产地可以搬,价值构成要重建供应链。对上游器件供应商来说,这是准入条件;对模组厂来说,这是选料清单的问题。
需要强调的是,这一条同样处于考虑之中,没有出现在任何已公布的规则文本里。
同一条产业链上,还有两条路在走
FCC 的进口限制只是三条路径之一,而市场这一天把它们当成了一件事。
第一条是全市场路径:FCC 的进口禁令,管的是所有进入美国市场的光模块。第二条是联邦采购路径:今年 9 月,美国两党议员提出法案,禁止联邦政府在敏感系统中配备中国制造的光收发器,管的是政府自己买什么。第三条是清单路径:中际旭创已被美国国防部列入 1260H 清单,进入的是另一套限制框架。
三条路径的决策主体、适用范围、生效方式都不同。FCC 那条即便撤回,联邦采购法案照旧在国会走程序,清单也不会自动解除。反过来,法案通过也不等于进口禁令落地。
这也是「禁令可能不落地」这个判断需要限定的地方:它只针对 FCC 这一条。
微软为什么要出面:35 座在建、134 座规划
出面游说的不只是微软。美国信息技术产业委员会已于 8 月 13 日正式向 FCC 提交意见函,要求不将光收发器列入 Covered List;今年 9 月,微软等企业又与白宫科技政策办公室及国家安全委员会官员会面,提出供应链担忧。
动机写在数字里。市场情报机构 Cleanview 的数据显示,微软在美国有 35 座数据中心正在建设,另有 134 座处于规划阶段。信息技术产业委员会总法律顾问米勒的说法更直接:许多云服务商已经买好了 AI 芯片,缺了光模块,这些芯片只能闲置。
替代能力是这条逻辑的支点。美国只有 Coherent 与 Lumentum 生产竞争产品,美国创新基金会认为,两家目前的产能规模不足以快速替代中国供应商。中信证券 8 月曾研判,禁令以传闻版本落地的概率偏低;摩根士丹利对执行同样持怀疑态度。
需要留意的是,这些都是产业界与卖方机构的判断,不代表监管机构的表态。FCC 至今没有公布规则草案。
接下来看三件事
第一件,FCC 的规则草案是否公布,以及门槛写在哪一代。如果最终文本把 800G 或 1.6T 纳入,整篇的推算都要重做;如果停在 3.2Tbps,影响的时间点就在 2028 年之后。
第二件,65% 的物料清单条款是否出现在草案里。这条决定限制落在组装环节还是器件环节,两者的受影响主体完全不同。
第三件,12 月云厂的资本开支指引里,互联部分的预算怎么写。光模块的需求来自机架与集群的部署节奏,那个数字比任何一条禁令传闻都更接近真实需求。
一条尚未落地的规则,要先穿过三个分母、再穿过一个规格门槛,才轮到谈影响。跳过前两步直接读涨幅,读到的只是情绪。
常见问题
没有。FCC 正在研究相关限制,尚未公布最终规则。报道中的 3.2Tbps 门槛与 65% 物料清单豁免,都属于正在考虑的方案,白宫与 FCC 均未就此回应。
是光模块的传输速率,指每秒 3.2 太比特。当前数据中心的主流正从 800G(每秒 800 吉比特)向 1.6T 过渡,3.2T 是再下一代规格,摩根士丹利预计 2028 年才规模化生产。
分母不同。三分之二指全部光收发器销售额(Counterpoint Research),75% 至 80% 指 800G 及 1.6T 高速段(摩根士丹利),56% 指全球代工产能(TrendForce)。三者不可相加,也不可互相替代。
一种正在考虑的豁免安排:中国制造、但物料清单价值占比不低于 65% 的光模块仍可进入美国。若按此执行,约束的是 DSP、激光器等上游器件的来源,组装地不再是唯一抓手。
两地成分结构不同。这天恒生指数收跌约 1%、恒生科技指数跌逾 1.4%,拖累主要来自互联网平台;A 股上涨的是算力硬件与光通信产业链。同一批产业资产,在两个市场对应不同的权重。
说明的是修复幅度,不是趋势转向。新易盛当日涨 16.97%,但从近 20 个交易日跌 35.01% 的位置回到起点需要上涨 53.87%,这一天只走完约三成。
不构成任何推荐。文中提及的公司仅用于说明产业链环节与政策影响的传导路径,不涉及对任何证券的评价。
按传闻版本,直接影响接近零。拟限制的 3.2Tbps 规格 2028 年之后才起量,而当期收入来自 800G 与 1.6T。需要观察的是规则最终写在哪一代,以及是否纳入存量规格。
口径说明:① FCC 尚未公布最终规则,3.2Tbps 门槛与 65% 物料清单豁免均为报道中的考虑中方案;② 三个份额数字分母不同——全部光收发器市场(Counterpoint Research)、800G 及 1.6T 高速段(摩根士丹利)、全球代工产能(TrendForce),不可相加;③ 2028 与 2029 年时点为摩根士丹利预测;④ 个股与指数均取 11-11 收盘价;⑤ 回本所需涨幅与走完比例为本刊按 20 个交易日跌幅反算。




