
 简体中文
 English

斗山投 3,992 亿韩元建光模块 CCL 线:产线已满产,新线要等两年
10 月 27 日,斗山与全北特别自治道、金堤市签署投资协议:到 2028 年投资 3,992 亿韩元,在金堤地平线一般产业园区现有柔性覆铜板厂旁边,新建总面积约 3.3 万平方米的光模块用覆铜板专用产线,新增约 200 个岗位,新线自 2028 年下半年起分期投产。
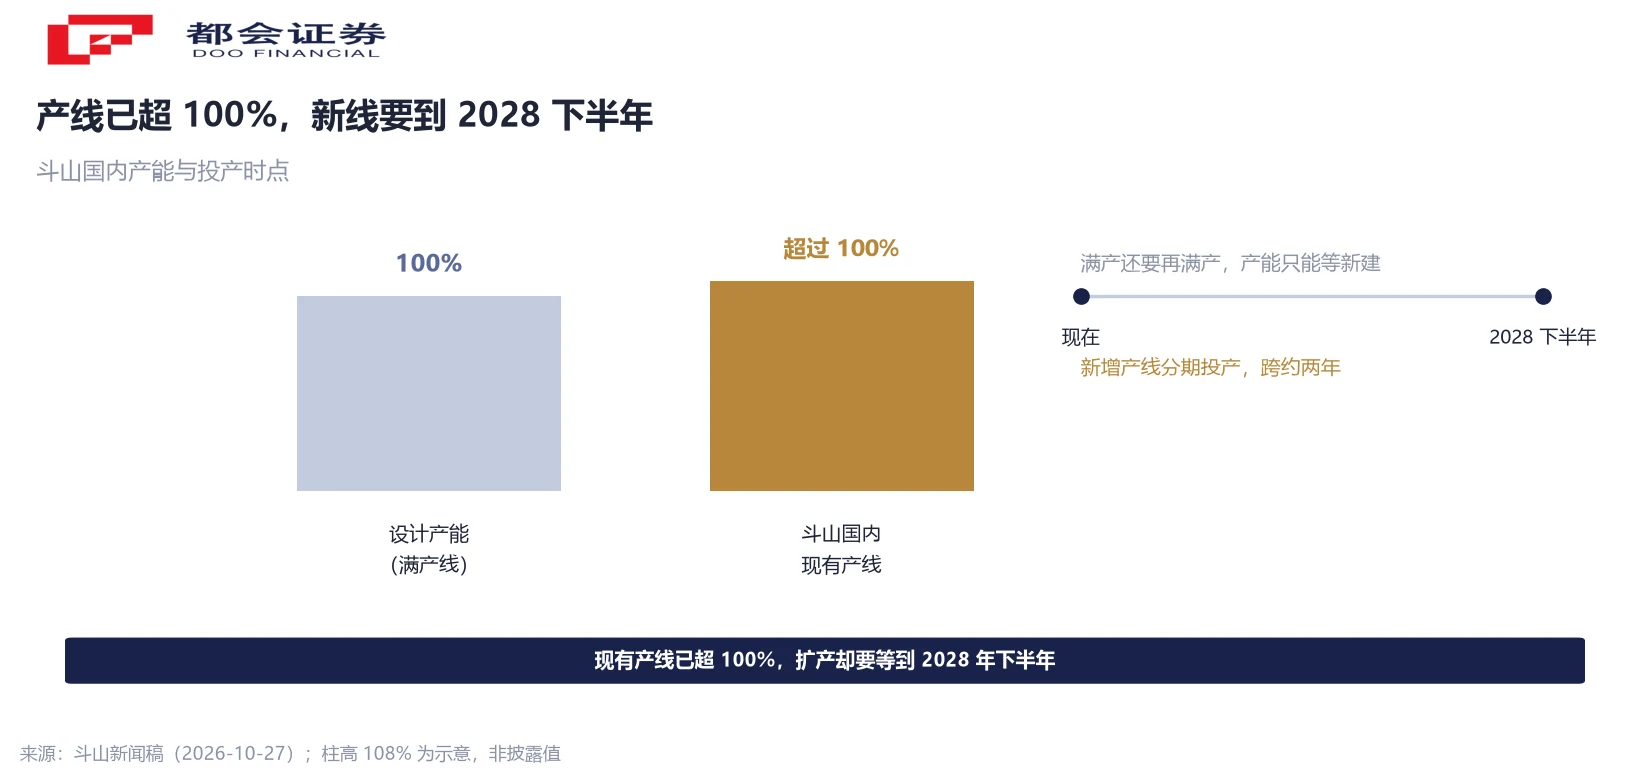
这条消息里最硬的一句,来自公司自己对现有产能的描述:韩国国内产线的产能利用率已经超过 100%。满产还在满产之上,意味着只能新建。
但它同时给出了另一件事:新线要到 2028 年下半年才陆续上线。AI 数据中心对 800G 及以上光模块的需求落在 2026 到 2027 这两年,这笔投资赌的是下一轮。
3,992 亿韩元买的是什么
先把条款摊开。投资额 3,992 亿韩元,按当时汇率折合约 3.01 亿美元;建设期到 2028 年;选址在金堤地平线一般产业园区,紧邻斗山 2024 年 9 月建成的柔性覆铜板(FCCL)工厂;建筑面积约 3.3 万平方米,公司另用「约 1 万坪」表述,两者是同一面积的两套单位;新增约 200 个岗位;新线自 2028 年下半年起分期投产。
产品定位也写得很具体:供应 800G(每秒 800 吉比特)及以上高速光模块所需的高端覆铜板。覆铜板是印制电路板的核心基材,而光模块用的覆铜板要把超高速传输下的信号损耗压到最低,技术要求高于普通板材。斗山称自己已是主要光模块制造商的核心合作伙伴。
把这条线放回金堤这个地点看,更能看出逻辑。斗山 2022 年首次与金堤市签投资协议,2024 年 9 月建成柔性覆铜板工厂;新厂建成后,同一个园区将同时生产柔性覆铜板与光模块用覆铜板。配方工艺留在本土,产能贴着已有的材料体系扩。
9,700 亿里的 41.2%:钱不是一次批下来的
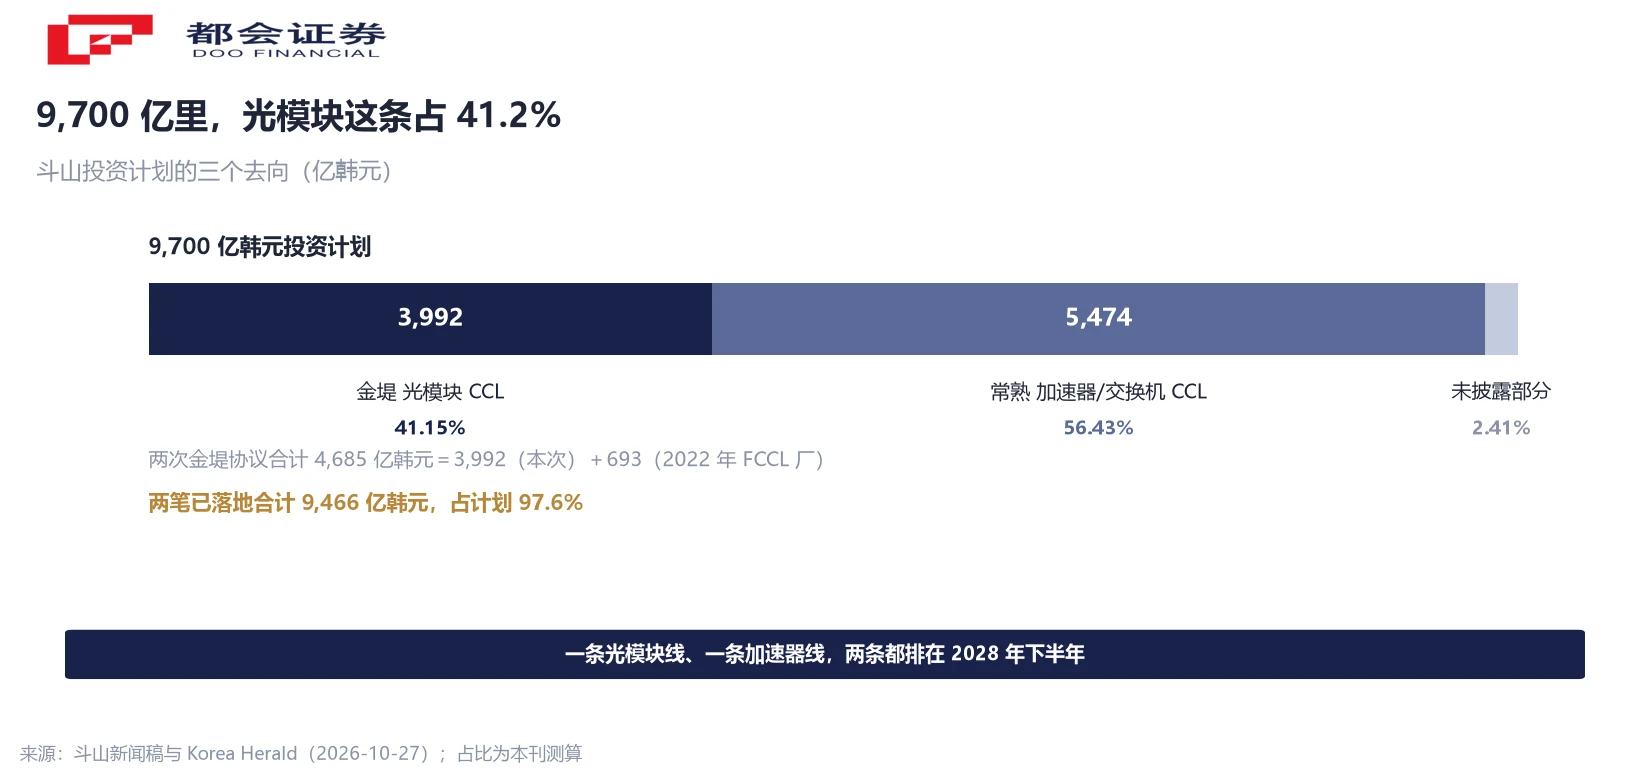
这笔 3,992 亿不是新批的总额,它是 9 月公布的一笔更大计划里的一个格子。斗山今年 9 月宣布约 9,700 亿韩元的投资计划,10 月 27 日这次是把金堤部分具体化。
同一份计划里还有另一格:中国常熟约 5,474 亿韩元,建 AI 加速器与网络交换机用覆铜板工厂,同样排在 2028 年下半年投产。两格相加 9,466 亿韩元,占 9,700 亿的 97.6%,余下 234 亿韩元未在公开表述里列明。
这两个百分比要分开看:3,992 亿占整个计划的 41.2%,5,474 亿占 56.4%。把 3,992 亿当成「斗山为光模块投了 3,992 亿」没错,但把它当成「斗山这轮扩产的全部」就错了近六成。
还有一层容易混:金堤这个地点前后签过两次协议。2022 年那次对应 2024 年建成的柔性覆铜板厂,本次 3,992 亿是第二次;媒体给出的「两次金堤协议合计 4,685 亿韩元」,与 3,992 亿之间的差额 693 亿韩元,对应的就是 2022 年那笔。两个数字都对,量的是不同的事。
分期列计划还有一层含义:每一格都是独立的决策点。常熟那格排在同样的时点,说明这不是「先把韩国建完再考虑中国」,两个国家的两条产品线在同一年落地,客户在哪里,材料就放到哪里。
产能利用率超 100%,为什么还要等两年
「产能利用率超过 100%」这句话是全篇最硬的供需证据,也是唯一一条不依赖预测的读数。它说明的是现有产线已经没有余量——设计产能是分母,实际产出已经越过这条线,需求旺盛只是这条读数背后的原因。
需要说清的是,这个数字是公司自述,没有第三方核验,公司也没有给出具体利用率数值。它能证明「紧」,不能证明「紧到什么程度」。
紧接着就是一个时间差。需求落在 2026 到 2027 年,产线要等到 2028 年下半年才分期投产,中间跨了约两年。覆铜板这类材料的新建线不是软件部署,厂房、设备、客户认证都要走一遍;即便设备到货,认证周期本身也是按年计的。
所以这笔钱的性质要说清楚:它解决的是 2028 年之后那一轮的供给,不解决这一轮的短缺。在这一轮里,能调的只有现有产线的排产、产品结构(把普通板材的产能挪向高速板材)与价格。
公司给出的扩产理由也印证了这一点——「基于主要客户的中长期需求」作出决定。中长期这个词,本身就是在说这笔钱不救急。
卡在板材上:800G 要的是最低信号损耗
为什么是覆铜板,而不是光模块本身?因为这一段是决定信号能不能跑这么快的物理边界。
覆铜板承担导电、绝缘与支撑三项功能,高速板材按介电损耗从大到小分成若干等级。传输速率每上一档,对损耗的要求就收紧一档:早期服务器平台用中损耗级别,PCIe 5.0 一级要很低损耗乃至超低损耗,而英伟达的 NVLink 5.0 速率更高,对板材的要求再上一层。
光模块这一侧的要求更极端。它要在服务器与网络设备之间把电信号转成光信号再转回来,800G 及以上速率下,板材上任何一点多余的损耗都会吃掉链路预算。这就是为什么「光模块用覆铜板」被单独拎出来做一条专用线,而不是与普通板材共线。
这一段的技术壁垒不在玻纤与铜箔,而在树脂配方——控制介电常数与损耗因子,同时兼顾印制板翘曲与信号完整性。配方不是买来的,要自己做树脂、自己做涂布、自己做仿真,一致性才稳。斗山在公告里没有展开这一层,但「专用产线」这个措辞本身已经说明,这不是把普通线改一改就能做的事。
认证也是时间成本的一部分。AI 算力板材的客户认证周期按年计,一家材料厂即便建好线,也要等下游印制板厂与终端客户走完验证。这解释了为什么 2028 年投产不等于 2028 年放量。
份额的分母:斗山不在前四,强项在光模块
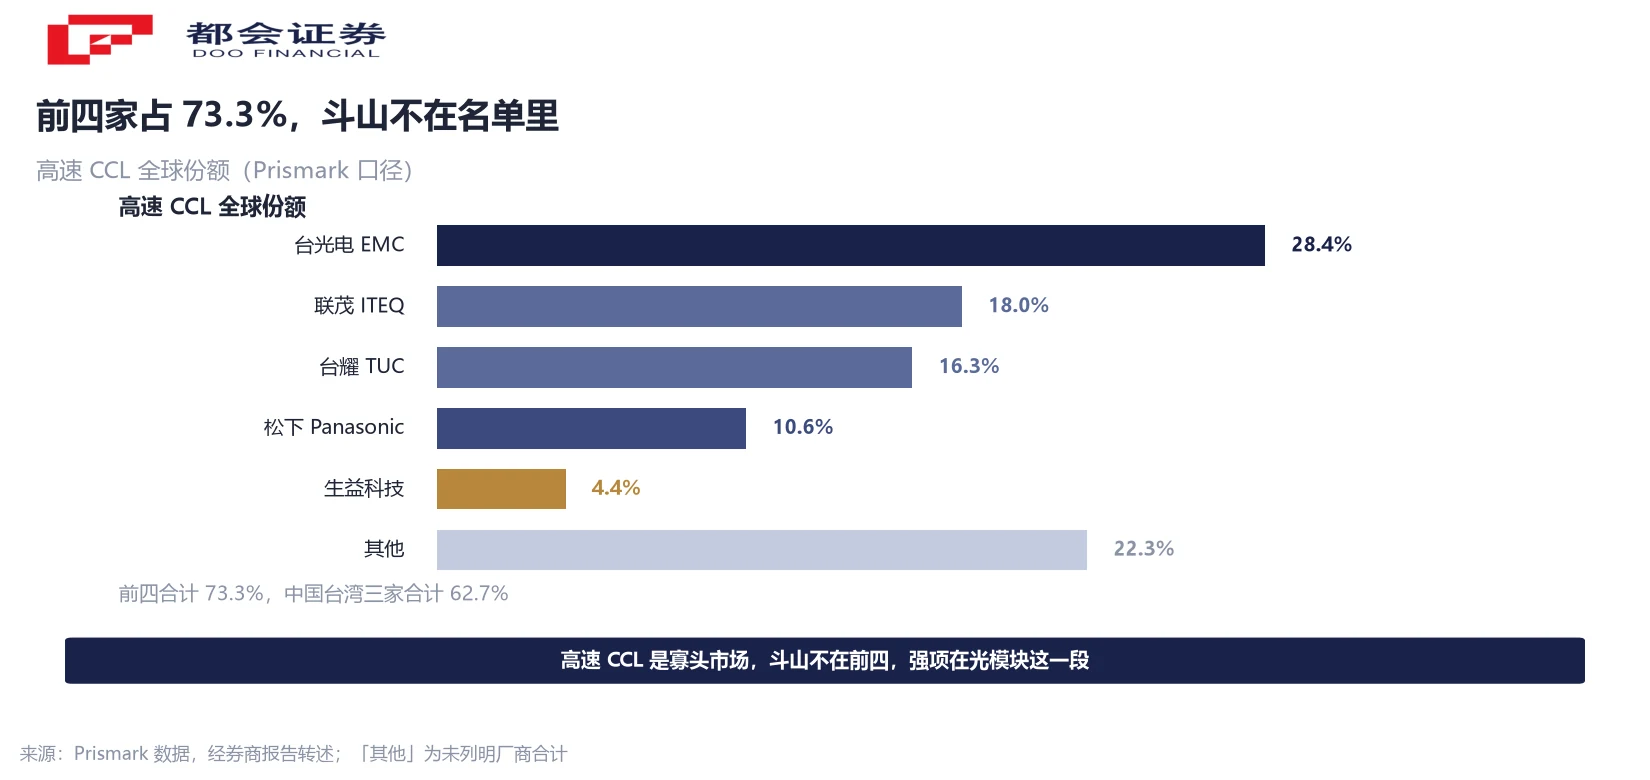
把斗山放进行业格局里,才看得清它的位置。按 Prismark 口径的高速覆铜板全球份额:台光电 28.4%、联茂 18.0%、台耀 16.3%、松下 10.6%,四家合计 73.3%;生益科技约 4.4%;其余厂商合计 22.3%。中国台湾三家合计 62.7%。
斗山不在前四的名单里。这个读数容易被读成「斗山份额小」,但它量的分母是「高速覆铜板整体」,而斗山的强项集中在光模块这一段——两者不是同一个集合。
这个区别决定了读法。整体份额高,说明在服务器、交换机这些大盘子上有规模;光模块专用板材份额高,说明在最难做的那一小段上不可替代。斗山这次扩的正是后者,而不是把整体产能铺开。
换一个分母,位置就变了。有券商测算,斗山在全球覆铜板市场(不分等级)的份额约 6%;另一份测算认为,AI 级覆铜板占比更高的亚太厂商里,台光电以 16% 居首,斗山与松下、联茂各约 6%。三套口径里斗山都在 6% 上下——它的位置是「小而专」,不是「大而全」。
这也解释了它为什么只投一条专用线而不是全线扩产:在整体份额上追赶前四,需要的是几十倍于 3,992 亿韩元的资本;在光模块这一段守住位置,一条线就够了。
接下来看什么
第一条是产能利用率的具体值。公司只说「超过 100%」,没说超过多少。这个数决定这轮短缺的紧绷程度,也决定它在 2027 年有没有提价空间;如果只是略超,说明还有排产余地,如果远超,说明连排产都排不进去。
第二条是 2028 年下半年「分期投产」的分期节奏。分期意味着不是一次到位,第一期上多少产能、后面几期按什么条件推进,公司都没有披露。分期本身也是一种风险控制——如果需求在 2027 年降温,后面的期可以慢下来。
第三条是常熟那格与金堤这格的分工能不能落地。两条线都排在 2028 年下半年,一条做光模块板材、一条做加速器与交换机板材,客户结构完全不同。这个安排能不能同时成立,要看两边各自的客户认证进度。
第四条是行业层面的分母变化。高速覆铜板前四合计 73.3% 是当前读数,如果 2027 到 2028 年新增产能集中在少数几家,集中度还会往上走;如果大陆厂商在高端等级完成认证,分母会被摊薄。斗山这条线落在哪一边,取决于它能不能在 2028 年之前把下一代等级也认证下来。
常见问题
按当时汇率约合 3.01 亿美元。公司新闻稿与英文媒体给出的是同一个量级,差异来自汇率取值,不代表两种投资规模。
它是那笔计划里金堤部分的具体化。9,700 亿里还有中国常熟约 5,474 亿韩元建加速器与交换机用覆铜板厂,两笔相加 9,466 亿,占计划 97.6%。3,992 亿单独只占计划的 41.2%。
不是。设计产能是一个名义值,通过提高稼动率、优化排产,实际产出可以越过这条线。公司用这句话说明现有产线已无余量,但没有给出具体数值,也没有第三方核验。
这笔投资不解决当下的短缺。在这一轮里,能动的只有现有产线的排产、把产能从普通板材挪向高速板材、以及价格。公司自己也把扩产理由写成「主要客户的中长期需求」。
因为这一段是信号能不能跑这么快的物理边界。800G 及以上速率下,板材上任何多余损耗都会吃掉链路预算,对树脂配方、介电常数与损耗因子的要求高于普通板材,无法与普通线共线生产。
取决于分母。按 Prismark 的高速覆铜板口径,前四是台光电 28.4%、联茂 18.0%、台耀 16.3%、松下 10.6%,斗山不在其中;按不分等级的全球覆铜板口径,券商测算斗山约 6%。两个数字量的是不同集合,不能直接比较。
按 Prismark 高速覆铜板口径,中国台湾三家合计 62.7%——台光电 28.4%、联茂 18.0%、台耀 16.3%,是这条链上份额最集中的一组。斗山的位置是在光模块这一段,而不是整体份额。
口径说明:①3.01 亿美元为本刊按当时汇率折算;②「约 3.3 万平方米」与「约 1 万坪」为同一面积的两套单位,本篇取平方米;③9,466 亿与 97.6%、41.2%、56.4% 为本刊测算;④产能利用率「超 100%」为公司自述,未给具体值;⑤份额数据为 Prismark 高速覆铜板口径,与不分等级的全球覆铜板口径不同。




