
 简体中文
 English

旭创营收环比 +25%、归母只 +8.5%;新易盛营收 −13%、归母 −19%:同一季里两家都不按营收走
A 股光模块三家公司的三季报在 10 月 29 日前后出齐。同一条 AI 算力链、同一批海外客户,单季环比却给出了两个方向。
中际旭创三季度营收 277.69 亿元,环比增长约 25%,创单季历史新高;归母净利润 85.87 亿元,环比只增长约 8.5%。新易盛三季度营收 109.40 亿元,环比下降约 13.0%;归母净利润 38.43 亿元,环比下降约 19.1%。
两家公司的利润都没有跟着营收走,但差额落在完全不同的地方:一家的缺口在非经常性损益,另一家的缺口在毛利率与税率。这也是这篇文章要拆开的一件事。
同一波需求,两家给出相反的环比
先把三家的三季度单季读数摆在一起。中际旭创营收 277.69 亿元、同比 +171.83%,环比增长约 25%;归母净利润 85.87 亿元、同比 +173.74%,环比约 +8.5%。新易盛营收 109.40 亿元、同比 +80.30%,环比约 −13.0%;归母净利润 38.43 亿元、同比 +61.15%,环比约 −19.1%。
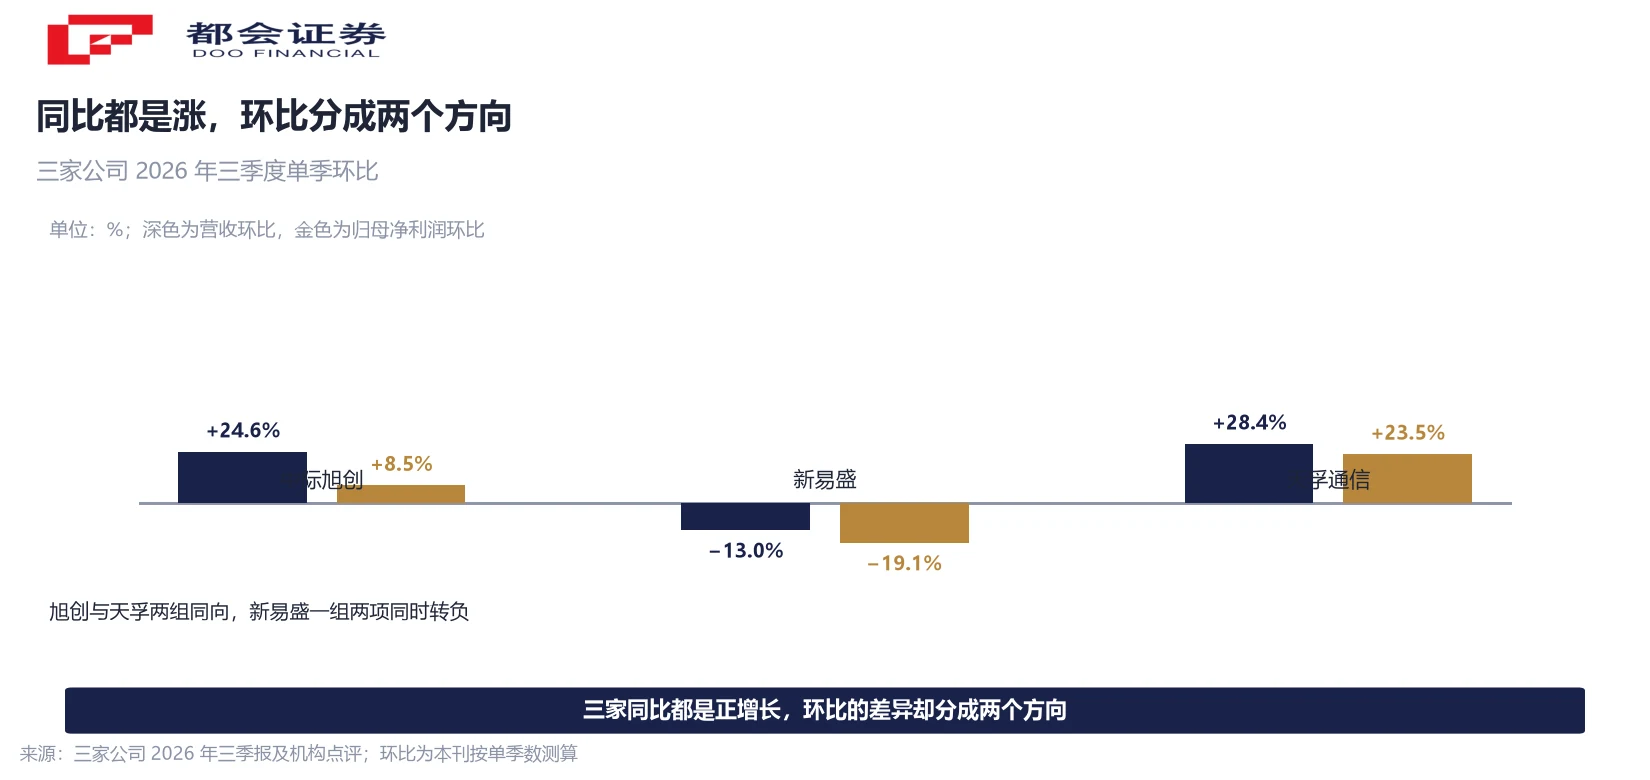
天孚通信的方向与旭创一致:三季度营收 19.23 亿元、同比 +31.50%、环比约 +28.4%;归母净利润 8.79 亿元、同比 +55.30%、环比约 +23.5%。
三家的同比都是正增长,这说明需求这一层没有变化。差异全部出现在环比上:一家营收环比涨两成半,一家环比掉一成三。同一批客户、同一波算力投入,落在两个季度的分界线上却是两种读数。
旭创:营收环比 +25%,归母只 +8.5%
旭创这组数字的差额可以用公司披露的口径拆开。三季度营收环比约 +24.6%,扣非归母净利润 90.18 亿元、环比约 +22.3%,归母净利润 85.87 亿元、环比约 +8.5%。营收与扣非的环比差 2.3 个百分点,营收与归母的环比差 16.1 个百分点。
差额的来源是当季非经常性损益。按机构测算口径,公司三季度金融资产公允价值变动及处置相关损失合计 5.90 亿元,联营企业处置收益较上半年回落,非经常性损益净影响约 −4.31 亿元;同期财务费用 5.74 亿元,包含汇兑损失增加的影响。把这两块剔掉之后,调整后的归母净利润约 93 亿元。
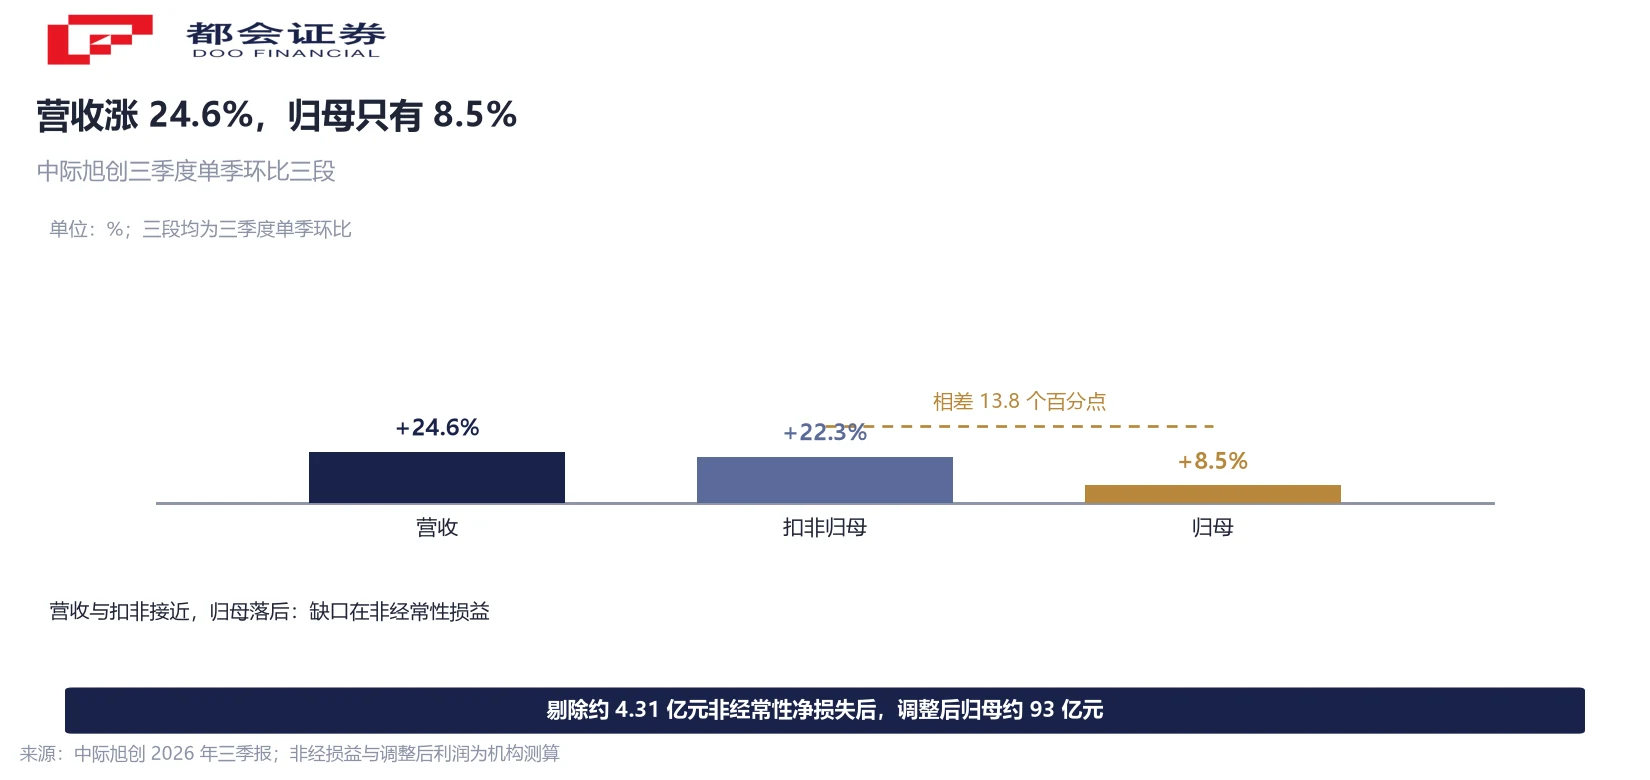
这一层的含义很直接:旭创三季度利润增速落后于营收,原因是一笔与主业经营无关的账面损失,而扣非口径的环比 +22.3% 与营收的 +24.6% 是匹配的。读这份季报时,用归母同比 +173.74% 或扣非环比 +22.3%,得到的是两个不同的故事。
新易盛:营收环比 −13%,归母 −19%
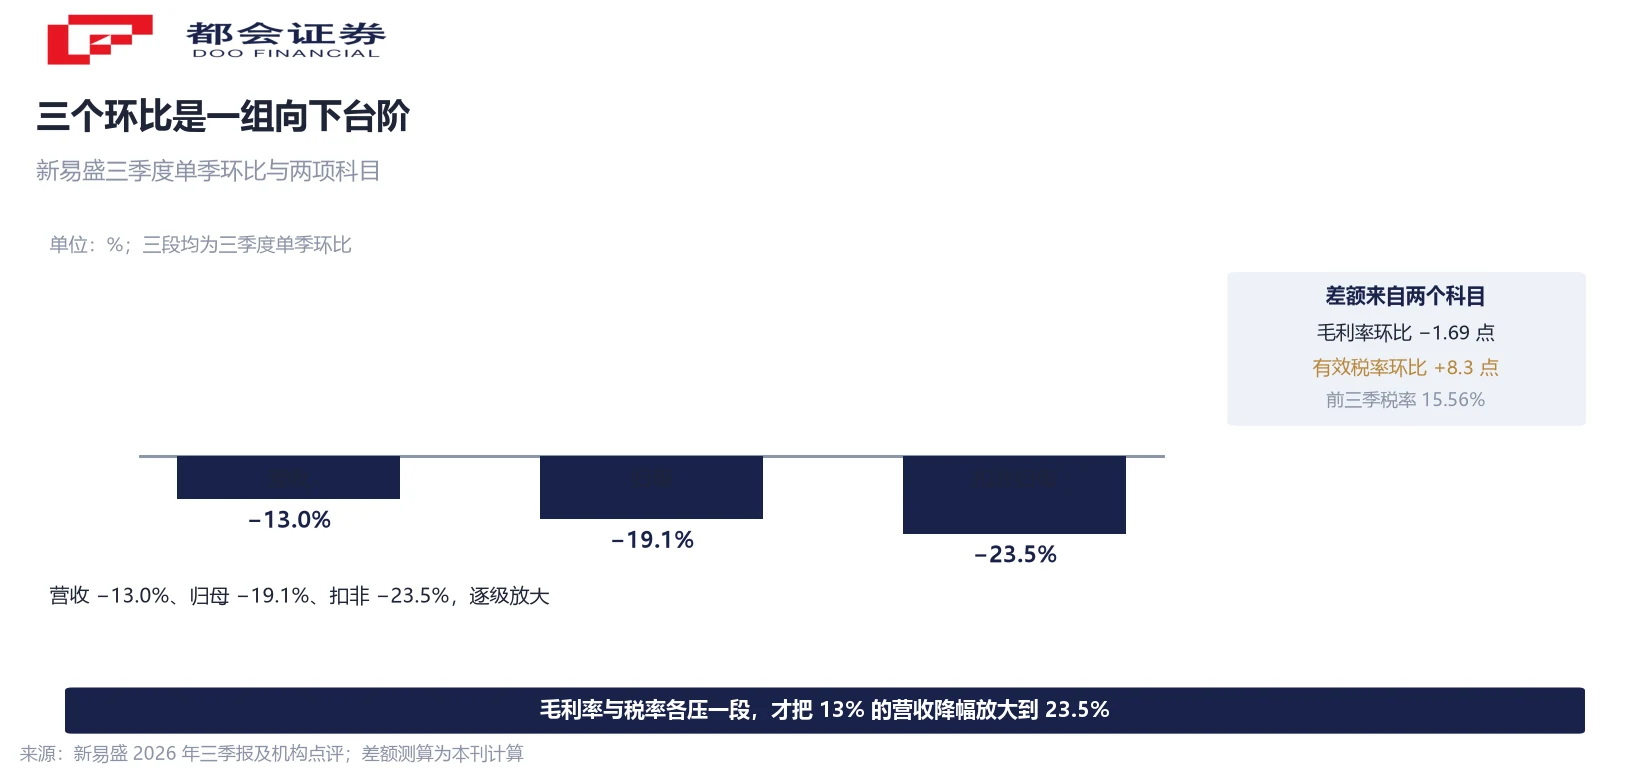
新易盛这边,三个环比数字是往下走的阶梯:营收约 −13.0%,归母净利润约 −19.1%,扣非归母净利润约 −23.5%。归母比营收多跌 6.1 个百分点,扣非比营收多跌 10.5 个百分点。
这段差额落在经营与税负两个科目上。三季度销售毛利率 46.27%,同比降 0.67 个百分点、环比降 1.69 个百分点,公司披露受产品及客户结构变化影响;前三季度毛利率 47.69%、同比仍提升 0.45 个百分点。另一个科目是税:三季度有效所得税率 20.2%,环比提升 8.3 个百分点,前三季度所得税费用 21.14 亿元、同比增长 192.20%,前三季度有效税率 15.56%、高于上年同期的 10.26%。
期间费用这一端是反向的。前三季度销售、管理、研发三项费用率合计 2.87%,同比下降 2.06 个百分点;但财务费用 7.97 亿元、上年同期为 −2.55 亿元,财务费用率同比提升 4.05 个百分点,主要来自汇兑损失增加,四项期间费用率因此升至 5.37%。
交付与确认时点:这条链上的时间差
把新易盛的环比下降读成「需求转弱」,与公司披露的口径不符。按机构对财报的说明,三季度收入确认受到两件事影响:核心原材料供给偏紧,以及 9 月下旬泰国洪水导致的物流发货延迟,部分产品未能在三季度完成报关与收入确认;相关延后发货已在 10 月完成交付。
资金占用这一端可以互证。新易盛三季度经营活动现金流净额为 −1.52 亿元,公司解释为备货及交付跨期增加了资金占用;同期固定资产 50.11 亿元、在建工程 6.33 亿元,较年初分别增长 49.4%、93.7%。前三季度经营活动现金流净额为 80 亿元、同比增长 46.81%。
同一个机制在另一端表现为「提前备料」。旭创三季度末存货 238.78 亿元、较年初增长 88.3%,在建工程较上年末增长 286.46%,预付款项 15.67 亿元、同比增长约 1,068%,公司解释为在手订单充足、提前向供应商支付采购款锁定原材料。两家的资产端一个在发货、一个在备料,落进利润表的时点自然不同。
三家站在不同代际的坡上
三家的产品代际不同,决定了同一季度里各自的增量来自哪里。旭创披露三季度营收增长主要来自 800G 与 1.6T 等高端产品出货规模持续扩大,其中 1.6T 产品收入进一步加速;公司称主要客户确定性订单已覆盖 2027 年全年,部分重点客户给出 2028 年需求指引。
新易盛的产品接续点更靠后。公司 1.6T 承接现有客户的速率升级,NPO 产品按机构披露预计 2027 年批量出货、2028 年大规模交付。天孚通信处在配套件这一环:CPO 配套产品已进入批量交付阶段、预计自 2027 年起逐步提量;NPO 配套产品预计 2027 年实现规模量产。
把三家的环比差异放到代际上,可以得到一个更稳的解释:处在 800G 大规模出货与 1.6T 加速放量这一段的产品,本季贡献增量;接续点落在 2027 年的产品,本季还在交付爬坡或送样验证。环比的分化先来自坡位,再来自景气。
三处最容易误读的地方
- 用同比替代环比。三家三季度的同比都是正增长,只有环比出现分化。用同比读这一季,会完全看不到两家公司收入确认时点的差别;用环比读,又会把季节性时点误判成趋势。两种口径要用在同一组数字上才有解释力。
- 用同一把尺子量大跌与小跌。旭创归母环比 +8.5% 与新易盛归母环比 −19.1% 不是同一类事的两个量级。前者是营收与扣非同向增长、归母被非经常性损益拖住;后者是营收、毛利率、税率三项同时承压并叠加交付跨期。把两者并列成「一家强一家弱」,会丢掉各自的机制。
- 把跨期确认当成已损失。新易盛部分产品未在三季度完成报关与收入确认,相关延后发货已于 10 月完成交付。这一部分收入属于时点后移,不等于需求消失;但四季度能否完全补回,取决于后续交付与回款节奏,这一点本文不做推断。
三条可以跟着看的线索
第一条是 1.6T 的出货占比。三家都把它列为下一段增量,占比抬升的速度决定了单季毛利结构与营收规模能否同向。
第二条是四季度毛利率是否回到此前水平。旭创三季度毛利率 46.61%、环比小幅提升 0.19 个百分点;新易盛三季度 46.27%、环比下降 1.69 个百分点。两家方向相反,四季度的读数会说明这一季的差异是时点还是结构。
第三条是税率与汇兑的后续影响。新易盛前三季度有效税率 15.56%、高于上年同期 10.26%,财务费用由 −2.55 亿元转为 7.97 亿元。这一类科目不改变订单本身,但会持续影响利润与营收之间的差额有多大。
常见问题
三季度中际旭创营收 277.69 亿元、环比约 +24.6%,扣非归母净利润 90.18 亿元、环比约 +22.3%,归母净利润 85.87 亿元、环比约 +8.5%。营收与扣非的环比接近,与归母的环比差 16.1 个百分点。差额来自当季非经常性损益:按机构测算,金融资产公允价值变动及处置相关损失合计 5.90 亿元、非经常性损益净影响约 −4.31 亿元,剔除此项后的调整后归母净利润约 93 亿元。
公司层面披露的原因不是需求。三季度收入确认受到核心原材料供给偏紧与 9 月下旬泰国洪水导致物流发货延迟的影响,部分产品未在三季度完成报关与收入确认,相关延后发货已在 10 月完成交付。同期经营活动现金流净额为 −1.52 亿元,公司解释为备货及交付跨期增加了资金占用。这些都是时点与资金占用层面的变化,与订单是否继续存在是两个问题。
因为除营收之外还有两项同时向下。三季度销售毛利率 46.27%,环比下降 1.69 个百分点,公司披露受产品及客户结构变化影响;有效所得税率 20.2%、环比提升 8.3 个百分点,前三季度所得税费用 21.14 亿元、同比增长 192.20%。营收环比约 −13.0%、归母约 −19.1%、扣非约 −23.5%,三个数字的差额分别对应毛利率与税率这两项。
本轮三家的同比都是正增长,需求这一层没有出现方向性变化,差异集中在环比上。更贴近事实的解释是产品代际与交付时点:旭创的增量来自 800G 规模出货与 1.6T 加速放量;新易盛的部分收入因报关与物流跨期;天孚的增量来自 CPO 配套进入批量交付,而 NPO 仍在送样与规模量产之前。三家的坡位不同,落进同一季度的环比自然不同。
按各自披露的归母净利润加总:中际旭创 85.87 亿元、新易盛 38.43 亿元、天孚通信 8.79 亿元,三季度单季合计约 133.09 亿元;前三季度加总约 356.93 亿元。需要说明的是,这是三家公司的简单相加,属本刊测算,不是任何行业协会或统计机构的口径,也不代表同一条产业链的行业总量。
如果只看一个,可以看 1.6T 产品的收入占比。三家都把它列为下一段增量来源,其中一家已进入加速放量,另外两家分别处在批量出货与规模量产之前。占比抬升的速度同时影响营收规模与毛利结构,也是判断这一季环比差异属于时点还是结构的直接依据。本文对具体走向不做预测或建议。
口径说明:①环比为本刊按两季单季数测算,各机构表述略有出入(如旭创归母环比 +8.5% 与 +8.47% 并存);②旭创非经常性损益净影响 −4.31 亿元及调整后归母约 93 亿元为机构测算,非公司披露;③新易盛前三季度经营活动现金流 80 亿元与三季度单季 −1.52 亿元分属不同区间;④三家前三季净利合计为本刊加总测算;⑤单季数据未经审计。




