
 简体中文
 English

3.36 亿毛利里 1.40 亿来自提价:电子布涨价走到了产业链的哪一环
这批三季报里有一组看起来矛盾的读数。上游的电子布与覆铜板在涨:宏昌电子第三季度归母净利润同比 +2,544.78%,宏和科技前三季度电子布均价从 4.97 元/米涨到 14.63 元/米。中游的 PCB 在跌:胜宏科技第三季度归母净利润 5.27 亿元、同比 −52.17%。
顺着这条线读下去会得出「上游吃掉中游利润」的结论。但把扣非净利润、毛利率、销量三个数分别摆开,这个结论站不住。
本篇做三件事:把宏昌的毛利增量拆成规模与利润率两段,看涨价究竟落在哪一段;用宏和的销量与均价做一次乘法校验,看营收的增长有多少来自价格;再查清胜宏那 52% 的跌幅来自哪里。
三段算完,这轮涨价走到了产业链的哪一环,就有了答案。
一个季度赚的,是前两季合计的 5.5 倍
宏昌电子 10 月 29 日晚披露三季报。第三季度营业收入 14.95 亿元、同比 +82.77%;归母净利润 2.16 亿元、同比 +2,544.78%。这个四位数的同比增幅容易把人带偏,换成环比和占比才看得出发生了什么。
前三季度归母净利润 2.56 亿元,减去第三季度的 2.16 亿元,前两季合计只剩 0.40 亿元。也就是说,一个季度的利润是前六个月合计的 5.46 倍。再往下拆,二季度 0.39 亿元,一季度只有 0.05 亿元——四个位数不是凭空涨出来的,是从一个几乎归零的基数上跳起来的。
公司给的原因有三条:珠海宏仁建成投产、覆铜板销量增加、售价上升、毛利率提升。三条里前一条是产能,后两条是价格。要判断这轮利润是「涨价一次性落账」还是「产能爬坡后的新常态」,得把毛利增量拆成规模与利润率两段。
3.36 亿毛利,1.40 亿来自毛利率本身
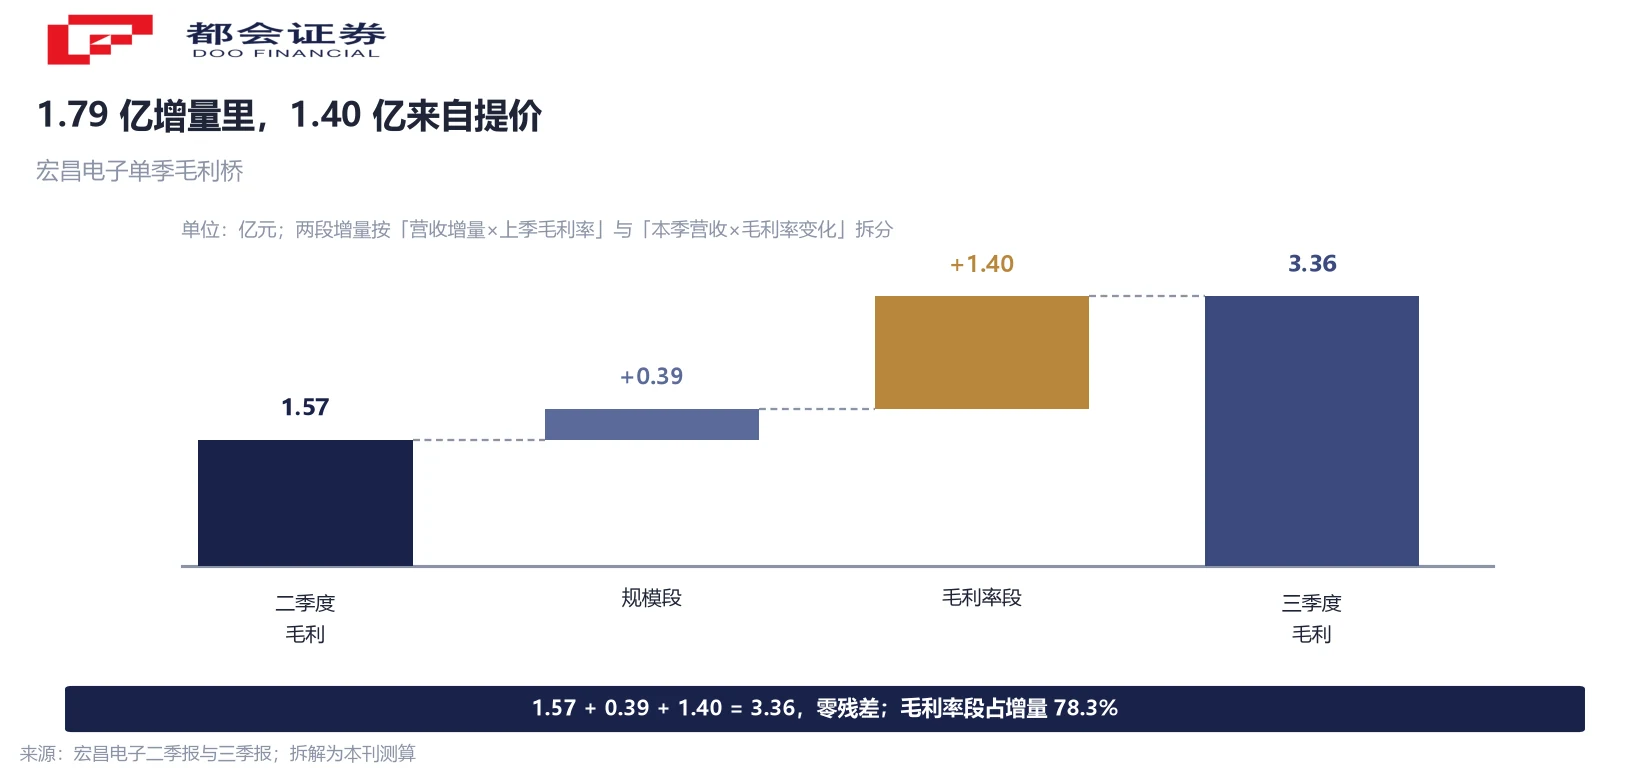
第三季度毛利 3.36 亿元,二季度 1.57 亿元,增量 1.79 亿元。这个增量可以用两段拆开,且两段加总要能对上。
第一段是规模:营收从 11.97 亿元增到 14.95 亿元,多出的 2.98 亿元按二季度 13.10% 的毛利率折算,贡献 0.39 亿元。第二段是利润率:本季 14.95 亿元营收、毛利率从 13.10% 抬到 22.49%、提升 9.39 个百分点,贡献 1.40 亿元。0.39 加 1.40 等于 1.79,与实际增量零残差。
两段的比例才是重点。毛利率段占 78.3%,规模段占 21.7%。也就是说这 1.79 亿元里,四分之三以上来自同一个原因——每卖一元钱能留下更多,而不是卖得更多。
这里要分清一件事。毛利率从 13.10% 到 22.49% 是「覆铜板的售价涨得比成本快」,不是「新产能摊薄了固定成本」。新产能摊薄会同时抬高毛利率与销量,而这一季营收环比只增 24.88%、毛利率却跳了 9.39 个百分点——斜率对不上产能爬坡该有的样子,对得上的是提价。
出货少了 21%,营收却翻了 2.3 倍
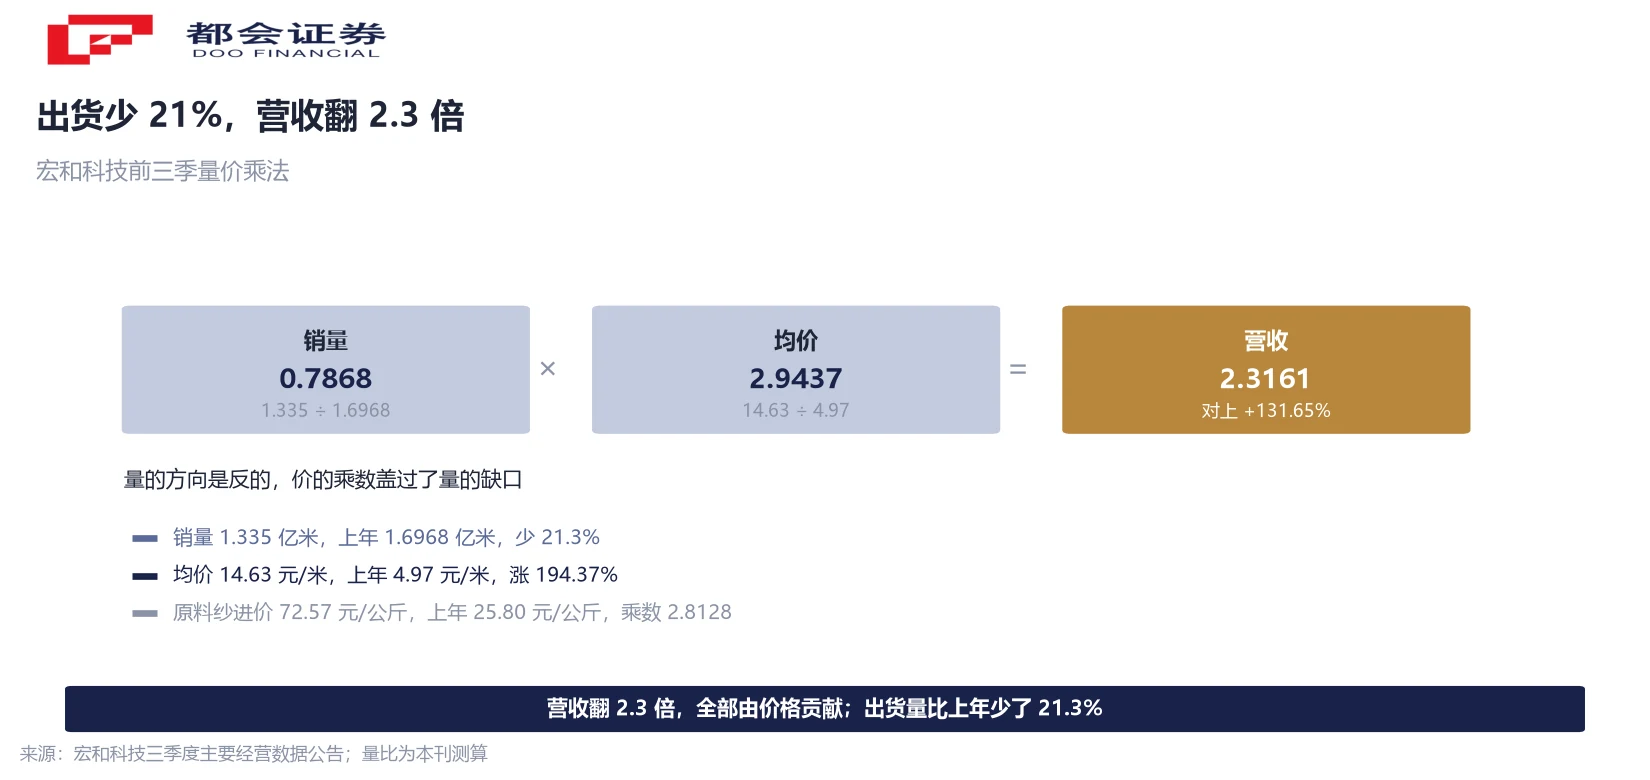
要看价格走了多远,得换到更上游看。宏和科技 10 月 22 日披露的主要经营数据里有一组可以直接相乘的数字:前三季度电子级玻璃纤维布销量 1.335 亿米、不含税均价 14.63 元/米,上年同期均价 4.97 元/米,涨幅 194.37%。
把均价与营收放在一起,就能反推出上年的销量。前三季度营收 19.54 亿元、同比 +131.65%,反推上年同期营收 8.43 亿元;除以 4.97 元/米,上年销量 1.6968 亿米。今年 1.335 亿米,量少了 21.3%。
乘法校验在这里闭合:量 0.7868 × 价 2.9437 = 2.3161,对上营收 +131.65%,零残差。换句话说,营收翻的这 2.3 倍全部由价格贡献,量的方向是反的。
量为什么会降,公司自己的经营数据里还有一条。同期电子级玻璃纤维纱的不含税平均进价从 25.80 元/公斤涨到 72.57 元/公斤,涨 181.28%,乘数 2.8128。售价乘数 2.9437 比原料乘数高 0.131,相对优势约 4.7%。涨价的钱没有被上游原料吃掉,但也没有变成更多的布——它变成了更少的出货、更高的单价。
中游净利跌 52%,扣非反涨 16%:差的是 7.49 亿
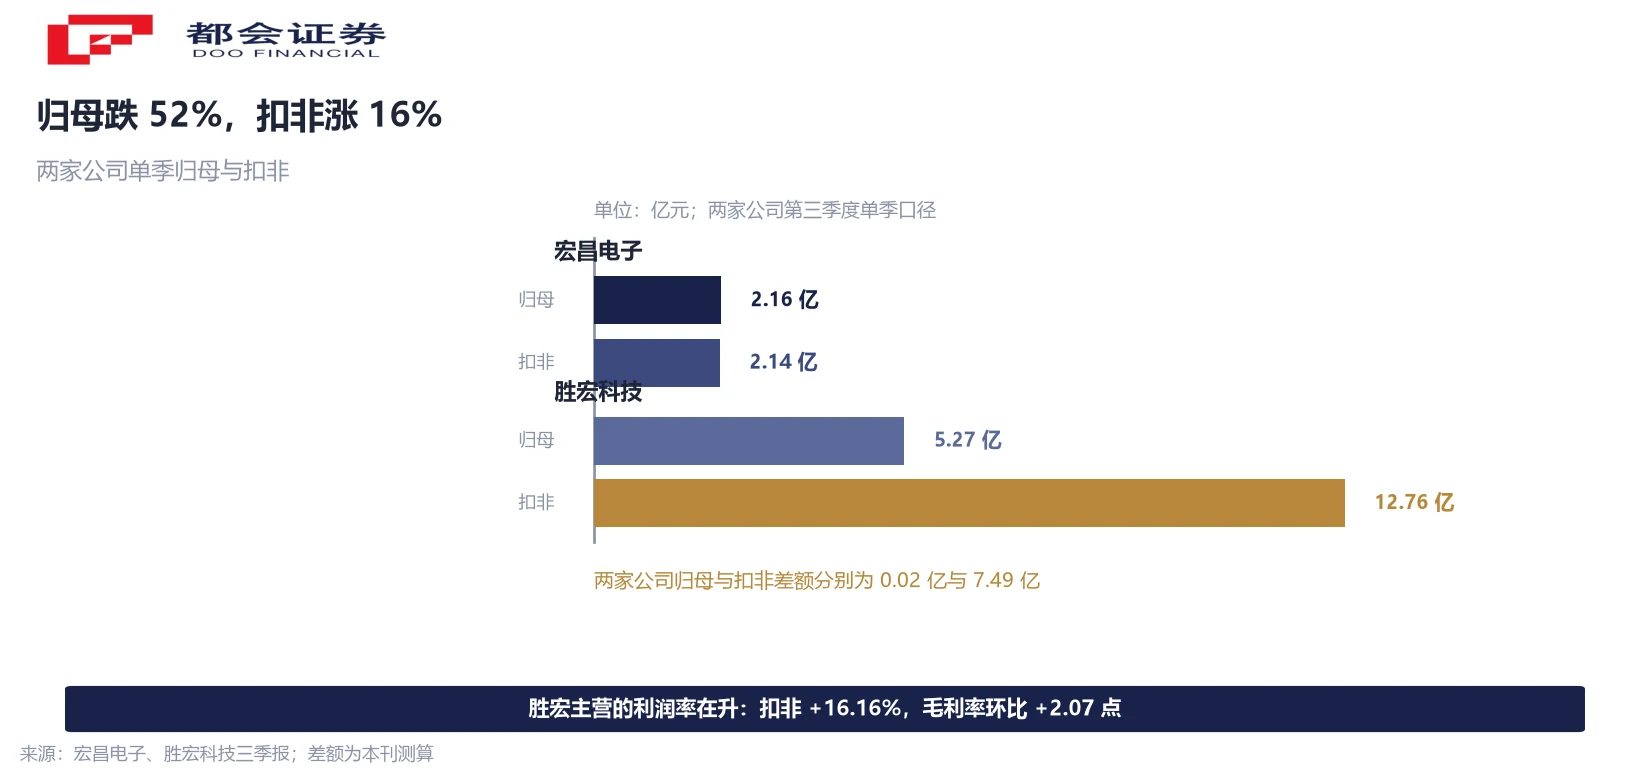
同样在这批季报里,PCB 环节的胜宏科技给出了一个看起来相反的方向:第三季度营收 68.31 亿元、同比 +34.30%,归母净利润 5.27 亿元、同比 −52.17%。上游涨价、下游利润腰斩,这条链看起来是断的。
把扣非净利润放在旁边,结论就变了。同一季度扣非净利润 12.76 亿元、同比 +16.16%;毛利率 34.17%,环比还上升 2.07 个百分点。归母与扣非差 7.49 亿元,方向是损失。
这个差额不是成本传导造成的。公司在 10 月 30 日回应媒体时说明了来源:参与部分产业链合作伙伴的 A 股、港股 IPO 项目形成投资,二季度曾产生浮盈,三季度市场表现不佳转为部分浮亏。也就是说,主营业务的利润率在这一季是往上走的,拉低归母的是证券投资这一项非经常性损益。
还有一个交叉验证:上年同期的归母与扣非几乎相等(按 −52.17% 与 +16.16% 两个增速反推,分别是 11.02 亿元与 10.98 亿元,差 0.04 亿元)。去年没有这块波动,今年多出的 7.49 亿元差额就是新增的。所以「上游涨价压垮中游利润」这个判断,在这一季的数据里找不到支撑。
「少布无布化」是成本压力,不是技术替代
价格走到近十年高位之后,市场出现了另一种声音:覆铜板与 PCB 可能向「少布、无布」升级,未来用布量会减少。如果这个方向成立,电子布的涨价逻辑就会被自己的下游掐断。
中证报 10 月 29 日采访的多位业内人士给出了另一种读法。中信建投的研报说的是「在特定介质层实施少布或无布」,并不是把整块板的玻纤布全部去掉;一家电子布头部公司的回应更直接:无布方案还在验证阶段,还没有主流覆铜板、PCB 厂商实现无布生产。卓创资讯分析师的说法是,少布、无布在支撑力度、使用寿命、钻孔难度、受热变形度上都有明显弊端,这个预期更多出于成本端考虑。
把这三句放在一起,指向同一个机制:想省电子布的钱,是因为电子布本身涨得太贵。这是价格信号引发的替代尝试,而替代方案还没走通。它不构成需求端的真实减少,反而印证了紧平衡的程度。
紧平衡还有一层可以直接量化的证据:一位业内人士说,电子粗布 10 月涨价后主流报价约 13 元/米,但很多小型覆铜板厂商拿不到,只能去大型覆铜板、PCB 厂处转买,成交价能到 18 元/米。同一个品种、同一个月,13 与 18 的差额就是配额的价格——这跟前面宏和的均价上涨是同一件事的两个观测面。
三条可以跟着看的线索
第一条是 11 月的涨价是否落地。多家上市公司对媒体的表述是「10 月涨价落地情况良好,11 月是大概率事件,但仍需市场验证」。要看的不是这句表述,是 11 月的经营数据公告里均价与销量两个数怎么走——只有均价继续上行、销量不再下滑,才算涨价被需求接受。
第二条是覆铜板厂四季度的毛利率能不能守住 22% 这一档。宏昌第三季度 22.49% 是这一轮的高点,若四季度原料端继续涨而售价跟不上,毛利率段贡献会迅速收缩——毕竟它占毛利增量的 78.3%。
第三条是产能落地节奏。宏昌 9 月 11 日公告拟募资不超过 18 亿元用于珠海宏仁年产 1,320 万张高端覆铜板等项目,10 月 20 日又公告拟投 12.6 亿元加码珠海产能;宏和科技则在对黄石宏和的电子级玻璃纤维纱产线做冷修改造。扩产从公告到贡献收入通常按年计,这决定了紧平衡还能维持几个季度。
三件事都只给观察口径,不做方向判断。涨价能不能延续,最终由均价与销量这两个数自己回答。
常见问题
没有算错,是基数极低。前三季度归母净利润 2.56 亿元,其中第三季度 2.16 亿元,前两季合计只有 0.40 亿元(一季度约 0.05 亿元、二季度 0.39 亿元)。四位数的同比来自一个接近归零的起点。看这一季该看环比:营收 +24.88%、毛利率 +9.39 个百分点。
主要是涨价。把毛利增量拆成两段:规模段(营收多出的 2.98 亿元按上季 13.10% 毛利率折算)贡献 0.39 亿元,毛利率段(本季营收 × 9.39 个百分点变化)贡献 1.40 亿元,合计 1.79 亿元与实际增量零残差。毛利率段占 78.3%。新产能摊薄会同时抬高毛利率与销量,而这一季营收环比只增 24.88%,斜率对不上。
不是。宏和科技的经营数据显示,前三季度电子布均价 14.63 元/米、涨 194.37%(乘数 2.9437),同期电子级玻璃纤维纱进价 72.57 元/公斤、涨 181.28%(乘数 2.8128)。售价乘数高于原料乘数 0.131,相对优势约 4.7%,涨价的差额留在了中游。
这一季不是。同一季度扣非净利润 12.76 亿元、同比 +16.16%,毛利率 34.17%、环比 +2.07 个百分点,主营业务是往上的。归母与扣非差 7.49 亿元,公司说明来源是参与产业链伙伴 IPO 项目的证券投资,二季度浮盈、三季度转浮亏。上年同期归母与扣非几乎相等(反推为 11.02 亿与 10.98 亿),这块波动是今年新增的。
目前是预期,不是已发生。业内受访者的表述是:无布方案还在验证阶段,还没有主流覆铜板、PCB 厂商实现无布生产;少布、无布在支撑力度、使用寿命、钻孔难度、受热变形度上有明显弊端,这个预期更多出于成本端考虑。中信建投研报说的是在特定介质层实施少布或无布,不是整板去布。
这是配额的价格。业内受访者称,电子粗布 10 月涨价后主流报价约 13 元/米,但很多小型覆铜板厂商拿不到货,只能向大型覆铜板、PCB 厂转买,成交价可到 18 元/米。两个数字同品种、同月份,差额来自能不能拿到货,不来自品质差异。
本篇不给时间判断。可跟踪的是三件事:11 月经营数据里均价与销量的方向、覆铜板厂四季度毛利率能否守住 22% 这一档、以及扩产项目从公告到贡献收入的进度。宏昌的珠海扩产项目与宏和的黄石冷修都在进行中,产能释放按年计。
它在 PCB 的上游、电子布的下游。电子布做成覆铜板,覆铜板做成印制电路板,电路板装进 AI 服务器与高速交换机。所以涨价会顺着这个方向传导:电子布先涨,覆铜板随后提价,PCB 的物料成本最后承压。传导速度取决于各环节的议价能力。
口径说明:①宏昌同比 +2,544.78% 为低基数效应,须与环比同看;②毛利桥两段、各段占比、前两季利润、宏和上年销量与量比、胜宏上年归母与扣非反推值均为本刊测算;③电子布均价与进价均为不含税;④13 元/米与 18 元/米为业内受访者口径,非统一报价;⑤「近十年高位」「11 月涨价大概率」为业内表述,非成交价。




