
 简体中文
 English

AI 最热的方向跌得最狠:光模块为什么成了这轮杀跌的重灾区?
10 月 15 日,A 股主要指数震荡下跌。上证指数跌 1.59%,创业板指跌 2.92%。
但更刺眼的是另一组数字:「光模块三巨头」里,新易盛跌 7.49%、中际旭创跌 5.19%,中际旭创单日成交额超过 200 亿元。
同一时间,隔夜美股的光通信股跌得更凶——Lumentum、Coherent、Credo 单日均跌超 9%,是费城半导体指数跌幅的两倍还多。
这件事之所以值得单独拆开讲,是因为它不太符合直觉:光模块是 AI 硬件链上业绩兑现最直接的一环。订单在增长、利润在增长,股价却在领跌。
要理解这个背离,得先看清它跌的到底是什么。
先看数据:一天之内跌了多少
把三个市场的数字放在一起,方向是完全一致的。
A 股。上证指数跌 1.59%、深证成指跌 2.43%、创业板指跌 2.92%、科创综指跌 2.76%,两市成交 16330 亿元、较前一交易日放量 2186 亿元。其中「光模块三巨头」中际旭创跌 5.19%、新易盛跌 7.49%、天孚通信跌 2.48%,中际旭创成交额超过 200 亿元。据第一财经,当天开盘后不久,这三家公司的市值合计缩水约 662 亿元。
亚太其他市场跌幅更大。日经 225 指数收跌 4.90%、报 64425.95 点;韩国综指收跌 7.57%、报 5554.22 点。存储方面,铠侠跌 12.32%、SK 海力士跌 11.06%、三星电子跌 9.48%。
美股在前一交易日已经先行杀跌。隔夜费城半导体指数收跌约 4.3%,而光通信板块更弱——Lumentum、Coherent、Credo 单日均跌超 9%,板块内一度只有 1 只成份股上涨。
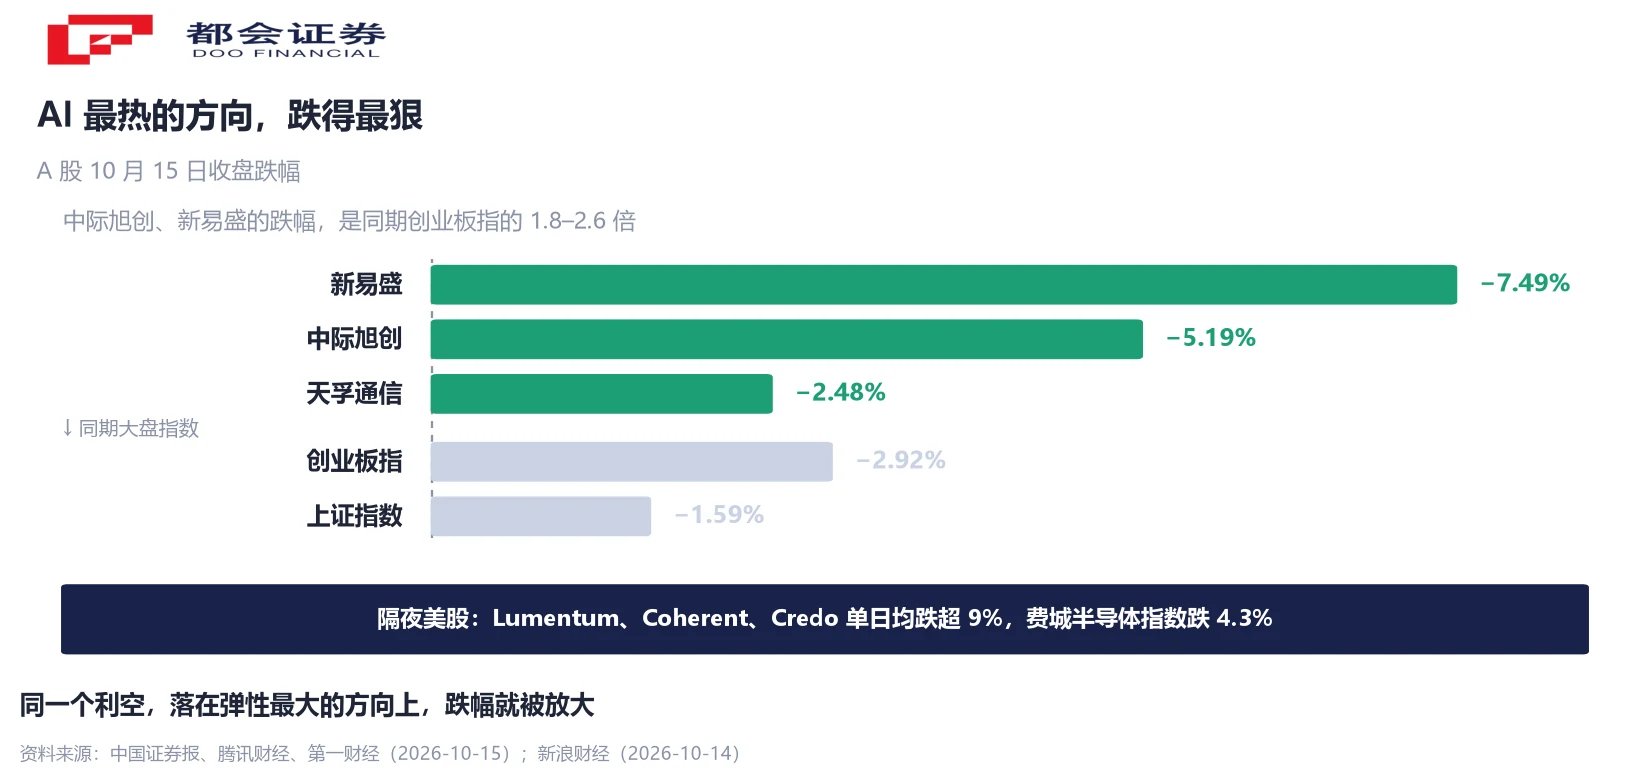
这张图里更值得留意的,是「谁跌得更多」这件事本身:传导到光模块这一环时,跌幅被放大了大约一倍。
到 10 月 16 日早间,日韩股市高开(KOSPI 盘中一度涨约 1.47%、日经 225 涨约 1.04%),情绪有短暂修复。但一天的反弹并不能回答下面这个更关键的问题。
为什么跌得最狠的总是光模块
同样一个利空——市场对 AI 资本开支回报率的怀疑——为什么落在光模块身上,跌幅会被放大一倍?
背后是三个特征叠在一起。
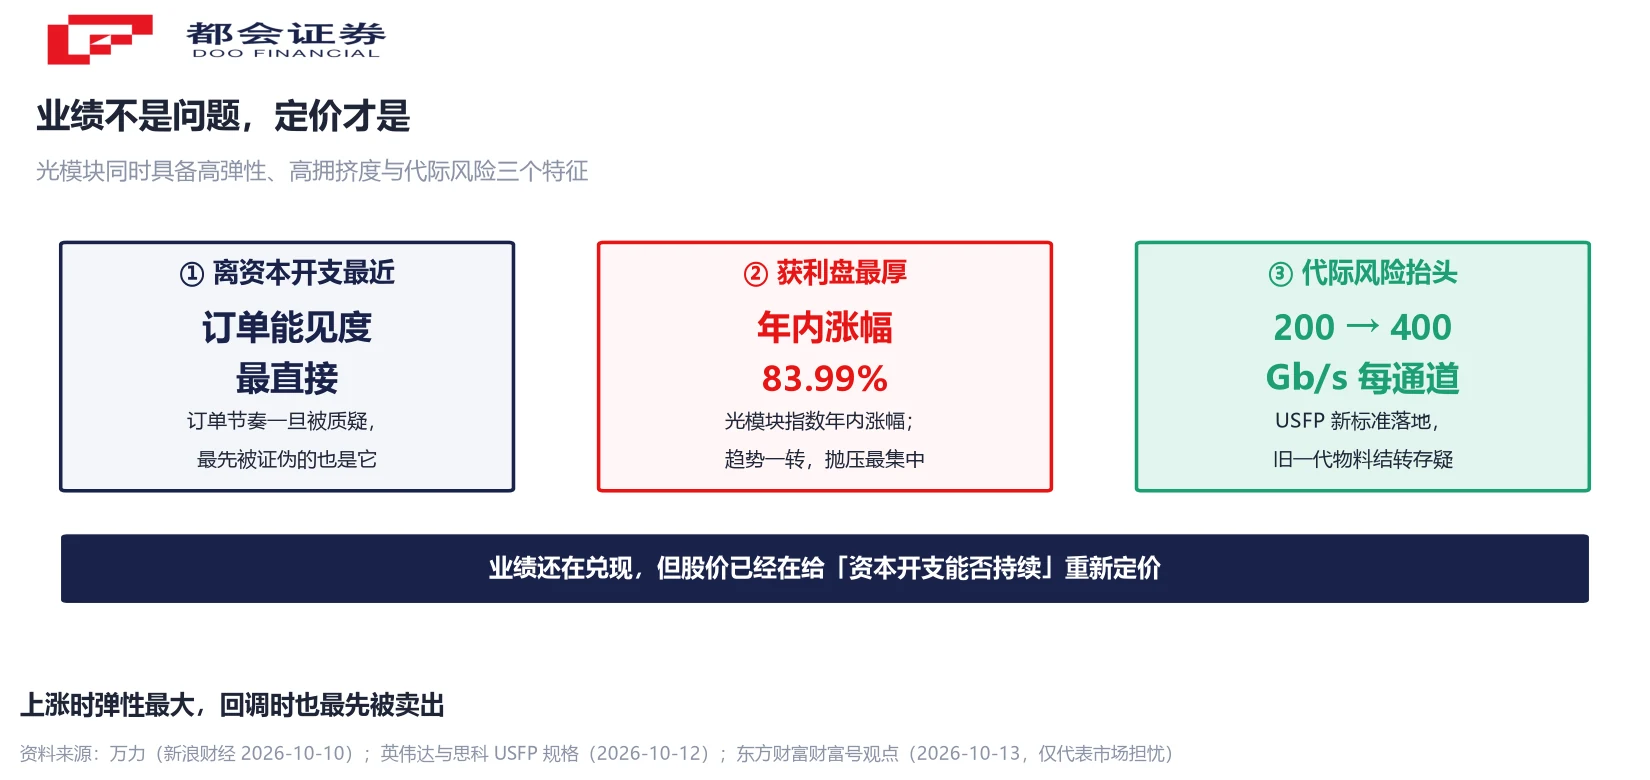
第一,它离资本开支最近。光模块的订单直接来自云厂商与超算中心的建设预算。当市场开始追问「这些钱能不能赚回来」,需要被验证的就是最下游、最直接的那一环:订单、交付、毛利率。逻辑上,证据链越直接,越容易被一两个季度数字打断——这也意味着它的定价对预期变化的敏感度最高。
第二,它此前的累计涨幅最大。据机构统计,光模块指数年内上涨约 83.99%。涨幅本身不构成下跌的理由,但它决定了筹码结构:涨幅越大,浮盈盘越厚,趋势一旦转向,愿意先锁定收益的人就越多。
第三,规格升级引入了新的不确定性。这一点在下一节展开。
这三层叠加起来,解释了为什么同一个宏观利空,在不同板块上会呈现出完全不同的跌幅。
涨幅本身就是负债
把时间尺度拉长到下半年,能看得更清楚。
据 iFinD 统计,截至 10 月 14 日,2026 下半年千亿市值以上 A 股中,涨幅居前的几乎全部集中在石油石化、煤炭、银行、公用事业与交通运输;而跌幅最大的方向,则集中在电子、通信、电力设备等成长行业。新易盛与中际旭创同期分别下跌 42.13% 与 42.04%,而同期中国石油上涨 44.51%。
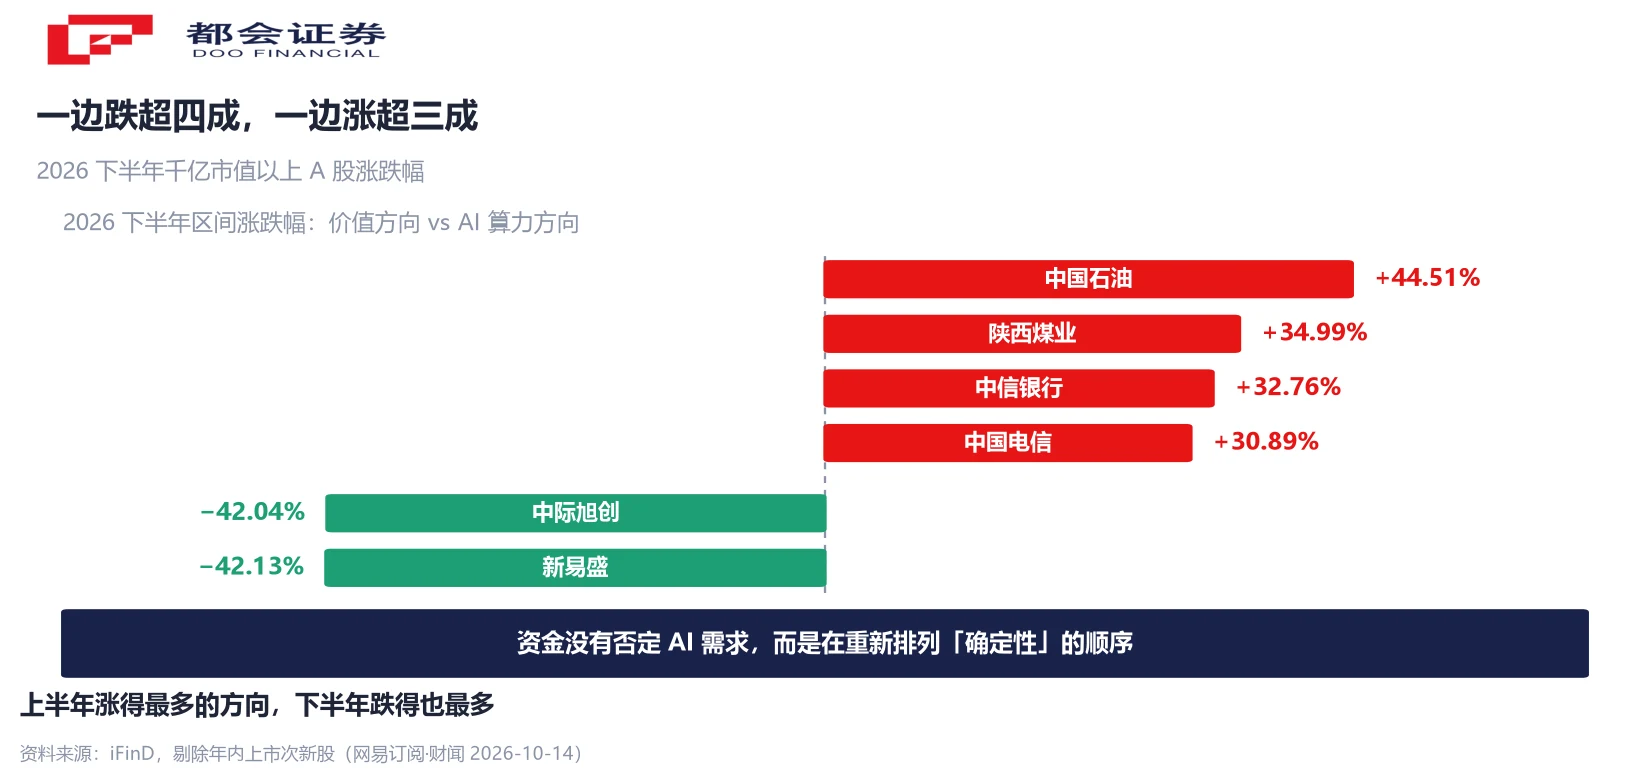
背后是一次风险偏好的整体迁移。当资金从「成长预期」转向「盈利兑现」,低估值、高股息、现金流稳定的方向会先被重新定价。
从历史回撤看,这一轮调整的幅度已经不算小:中际旭创、新易盛年内最大回撤分别约 48% 与 43%,接近 2021—2025 年间的历史均值水平(约 44% 与 47%)。而在此之前,7 月 28 日单日,「易中天」三家公司的市值曾合计蒸发超过 3300 亿元。
还有一个容易被忽略的资金面因素:三季度结束之后,机构有锁定收益的动机。对部分机构来说,全年收益目标已经完成,四季度的首要任务转向保住已有收益。在这种动机下,前期涨幅最大的方向往往成为减仓的首选——这与基本面无关,但会影响短期的价格表现。
一个新变量:USFP 规格改写了什么
前面两层是「为什么会跌」,下面这一层决定了「要跌多久」。
2026 年 10 月 12 日,英伟达与思科联合发布了 USFP(Ultra-Dense Small Form Factor Pluggable)规格。按两家公司的说明,这是业界首个支持每通道 400Gb/s 电信号的可插拔光模块,为当前主流 200Gb/s 每通道的两倍。
关键参数如下:
- 容量:初始配置为 16 个全双工通道,单模块容量 6.4Tb/s,未来可扩展到 32 通道、12.8Tb/s。
- 密度与能效:相比 200Gb/s 每通道的上一代产品,前面板带宽密度约 4 倍,每比特能效约提升 1.3 倍。
- 工程形态:沿用 OSFP 外形尺寸,支持最高 100W 功耗,且不需要在模块内部加装专用液冷回路。
- 生态:英伟达与思科正与 Amphenol、TE Connectivity 合作开发配套的 cage、连接器与模块,并计划推动成立开放的多源协议(MSA)规范。
这条消息在产业逻辑上其实偏正面——它解决的是 AI 集群扩展中的真实瓶颈:当交换机端口用尽时,传统做法是再加一层网络,代价是延迟、功耗与成本同时上升;USFP 的思路是在同一层里接更多 1.6T 端点。
但市场对它的解读走向了另一面。
光模块是高规格切换频率的行业:每一次速率平台跃迁,都意味着高速 PCB、DSP、EML 等物料的重新定型。市场上因此出现了一种担忧——已经下单的旧规格物料能否顺利向新规格结转,若不能,存货跌价与折旧的压力会侵蚀利润。
需要明确的是:这一层目前属于市场讨论,并非官方确认的信息。两家公司在发布中同时强调,USFP 会推动开放式多源规范,这在一定程度上回应了「标准被单一方锁定」的顾虑。规格升级到底会带来多少切换成本,目前没有可验证的量化数据。
同一个板块,两种叙事
现在市场上有两种完全对立的说法,都有各自的依据。
乐观的一方看交付。2026 年 9 月的上海光博会上,1.6T 产品已从样品阶段进入客户验证与持续放量阶段,部分企业的订单能见度延伸到 2027 年。行业层面,有机构测算 2028 年全球光模块总需求量约为 5 亿支。这意味着需求侧的验证基本完成。
谨慎的一方看兑现质量。算力产业链的三季报预告显示,预喜高度集中在服务器、PCB、光模块等上游硬件环节,而大量跨界进入算力租赁的企业业绩平淡,甚至出现增收不增利——部分企业固定资产折旧与电力成本持续吞噬利润,账面利润与经营现金流并不匹配。同时,高端算力芯片的供给不确定性,也让部分智算中心面临「有机房、无芯片」、上架率不及预期的局面。
两边说的其实都是事实,只是在回答不同的问题。
更贴近当前定价的描述是:市场评估这条产业链的标准,已经从「有没有需求」切换到了「订单能不能转化为现金流」。前者在过去一年多里基本得到验证,后者才刚刚开始被检验。评估标准一旦变严,同样的业绩增速就不再足以支撑原来的估值——这就是为什么「业绩仍在兑现」和「股价领跌」可以同时成立。
可以参照机构对此给出的一个判断框架:前期光模块的收益更多来自产业趋势确认与估值提升,后期则更依赖盈利增长去消化估值。行业仍然景气,但市场容错率会明显下降。
美股投资者该盯什么
对关注美股的人来说,这条产业链并不是只能远观——上游光器件环节有较多上市标的,它们的价格波动通常比下游客户更早反映了产业链的定价变化。
可以持续跟踪三个变量:
- 代际切换期的毛利率。规格换代时,上一代产品通常要降价、新一代产品还在爬坡,两头挤压毛利。毛利率是「切换成本」最先显形的地方——它比订单数据更早、也更难修饰。
- 订单能见度与客户验证节奏。1.6T 之后的下一代规格何时进入客户验证,直接决定景气度能否延续。上游最直接的需求信号,仍然是北美云厂商的资本开支指引。
- 技术路线的份额变化。可插拔光模块(pluggable)与共封装光学(CPO)之间存在长期路线竞争。USFP 仍然保留可插拔形态、并支持向后兼容 200Gb/s 每通道,这对现有产业链是相对友好的信号;但如果 CPO 加速渗透,产业链各环节的价值分配会被重新排列。
此外还有一个容易被忽视的宏观变量:折现率。光模块是典型的长久期成长资产,它对长端利率的敏感度高于价值股。在长端收益率处于高位的环境下,即使产业逻辑不变,估值本身也会承压。这也是这轮调整与 10 月通胀数据、加息预期同步发生的原因之一。
常见问题
光模块是数据中心里把电信号和光信号互相转换的器件,用在服务器与交换机之间的高速连接上。AI 集群规模越大,需要的连接数量和单连接速率就越高,因此光模块的需求直接跟着算力建设的节奏走。
A 股「光模块三巨头」中,新易盛下跌 7.49%、中际旭创下跌 5.19%、天孚通信下跌 2.48%,中际旭创单日成交额超过 200 亿元。同期创业板指下跌 2.92%、上证指数下跌 1.59%。隔夜美股方面,Lumentum、Coherent、Credo 单日均跌超 9%,费城半导体指数下跌 4.3%。
主要来自三个特征的叠加:一是光模块的订单直接挂在云厂商的资本开支上,订单能见度最直接,也最容易被一两个数字打断;二是它此前的累计涨幅最大,光模块指数年内上涨约 84%,获利盘最厚;三是规格升级带来的产线切换,让市场对旧规格物料的结转产生疑虑。
USFP(Ultra-Dense Small Form Factor Pluggable)是英伟达与思科于 2026 年 10 月 12 日联合发布的光模块规格,是业界首个支持每通道 400Gb/s 电信号的可插拔模块,为当前主流 200Gb/s 每通道的两倍,单模块最高可达 12.8Tb/s。它本身代表需求在向更高密度演进,但规格切换意味着产线、物料与设计要重新适配,市场因此担心已下单的旧规格物料能否顺利结转。
从已披露的信息看,业绩仍在兑现。据申万宏源通信的 2026 年第三季度前瞻,光模块三家头部厂商单季归母净利润同比增速预计分别约为 187%、152% 与 112%。行业景气与股价表现在这一轮出现了明显分离。
目前没有证据支持「需求见顶」这个判断。更贴近事实的描述是:市场的评估标准从「高速光模块有没有需求」切换到了「订单能不能转化为现金流」。需求侧的验证已经基本完成,接下来被更严格考察的是交付、毛利率与现金流。
可以盯三个变量:一是光器件厂商在代际切换期的毛利率变化,二是 1.6T 及后续规格的客户验证节奏,三是可插拔光模块与共封装光学(CPO)之间的路线份额变化。上游光器件公司在美股有较多上市标的,其股价波动通常比下游客户更早反映产业链定价变化。
不能。本文只是对公开市场信息与行业动态的梳理与解读,不构成投资建议,也不构成对任何具体标的的推荐。
口径说明:①涨跌幅均为收盘口径,A 股 10-15、美股 10-14;②「光模块指数年内涨约 83.99%」为机构受访口径,非交易所指数;③下半年区间为 2026-07-01 至 10-14,剔除年内次新股;④三季度业绩为机构前瞻,非已披露数据;⑤USFP 对旧规格物料结转的影响属市场讨论,未经官方确认;⑥公司名称仅用于说明产业链环节,不构成推荐。




