简体中文
 English

阿斯麦是什么?一家荷兰公司凭什么卡住了全球芯片产业的脖子
本文目录
芯片制造可以简单理解为:在指甲盖大小的硅片上,把数十亿甚至上千亿个晶体管,按照极其精密的图案一层层「画」出来。阿斯麦的光刻机,就是完成这一步的核心设备。阿斯麦官网将其定位为半导体行业的关键供应商,为芯片制造商提供硬件、软件和服务,帮助其大规模生产集成电路图案。其 EUV 光刻机被用于制造最关键、特征尺寸最小的芯片层,DUV 光刻机则用于相对较大特征的芯片层。
因此,理解阿斯麦,不能只把它看作一家卖设备的公司。它是先进芯片能否继续缩小、性能能否继续提升的关键环节。英伟达设计 AI 芯片,台积电负责制造芯片,阿斯麦则提供制造先进芯片所需的光刻设备——三者处在同一条产业链的不同位置。
光刻机是什么?
可以把光刻机理解为「在硅片上画电路的超级投影仪」。芯片并非直接雕刻而成——它通过光刻工艺,把电路图案转移到硅片上。
基本过程可以简化为一串连续步骤:硅片涂上光敏材料,光刻机把电路图案投射到硅片上,光敏材料发生反应,显影后形成图案,再进行蚀刻、沉积等步骤,重复多层工艺,最终形成芯片。现代芯片可能包含多达 100 层结构,每一层都需要在纳米级别对齐,这被称为 overlay,即套刻精度。
不同层需要不同类型的光刻设备:最关键、特征最小的层使用 EUV,其他相对较大的层使用 DUV。
光刻为什么决定芯片能做多大?
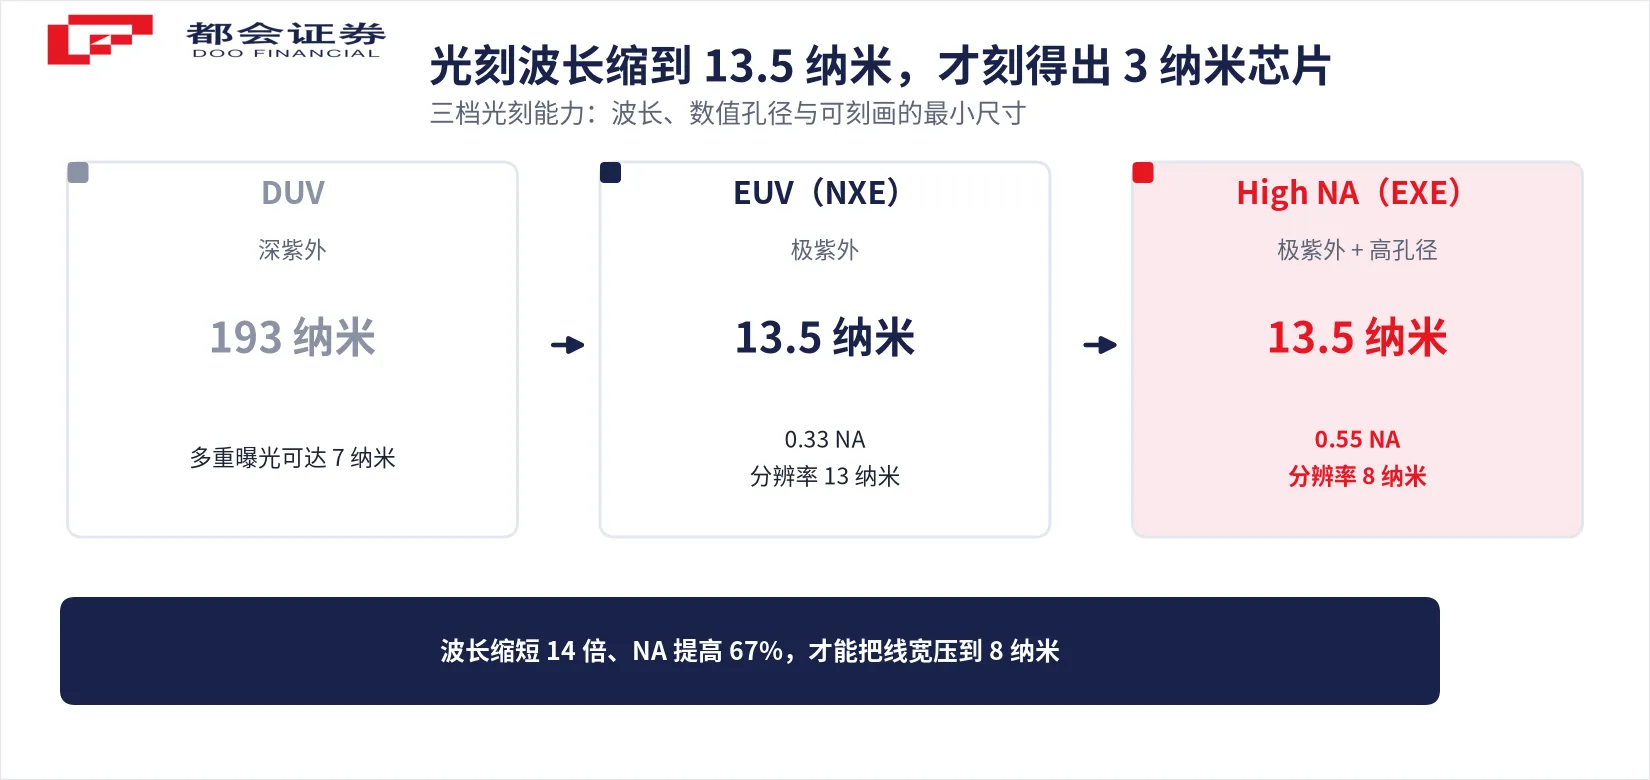
光刻的精度,取决于光源波长和光学系统能力。逻辑很直接:光越短,能够「画」出的线条越细;线条越细,同样面积内就能放入更多晶体管。
阿斯麦的 DUV 光刻使用 193 纳米波长的光,而 EUV 使用 13.5 纳米波长的光。波长大幅缩短后,芯片制造商能够制造更小、更密集的晶体管结构——这就是 EUV 对先进制程如此重要的原因。
EUV 是什么?为什么这么难?
EUV 的全称是 Extreme Ultraviolet,即极紫外光。它使用 13.5 纳米波长的光,比传统 DUV 的 193 纳米短得多,因此能够在硅片上形成更小的电路图案。但 EUV 并不是简单把光源换掉。
在 13.5 纳米波长下,普通玻璃镜头会吸收 EUV 光,因此不能使用传统透镜。阿斯麦需要使用多层镀膜反射镜来聚焦和引导光线。EUV 光刻机还需要:用激光照射锡液滴,产生等离子体,进而产生 EUV 光;在真空环境中传输光线,因为 EUV 光会被空气吸收;使用极高精度的反射镜系统;控制硅片和掩模版的移动与对准;在极短时间内完成大量晶圆曝光。
阿斯麦资料显示,EUV 技术最终选择 13.5 纳米波长,是因为它是利用锡等离子体产生 EUV 光的合适选择。2010 年,阿斯麦向三星研究设施交付了第一台预生产 EUV 设备 TWINSCAN NXE:3100。
为什么只有阿斯麦能做 EUV?
EUV 光刻机的难点,不在于某一个零件,而在于把多个极端技术要求整合成可以量产的设备。阿斯麦需要同时解决:产生稳定的 EUV 光源;制造能够反射 EUV 光的精密光学系统;在真空环境中控制光路;让硅片和掩模版以极高精度对准;保持设备长时间稳定运行;支持芯片工厂的大规模生产。
这些技术无法由一家公司单独完成,需要全球供应链协同。但阿斯麦是把这些技术整合成 EUV 光刻系统、并实现商业量产的核心公司。
阿斯麦官网称,其光刻技术是大规模生产半导体芯片的基础,全球顶级芯片制造商正利用其技术制造更强大、更快、更节能的芯片。
EUV 与 High NA EUV 的区别
EUV 不是一个固定不变的单一技术,而是在持续升级。目前广泛使用的 EUV 系统通常被称为 Low NA EUV,其数值孔径 NA 为 0.33。下一代 High NA EUV 将 NA 提升到 0.55,能够实现更高分辨率。
NA,即 numerical aperture,数值孔径,衡量光学系统收集和聚焦光线的能力。NA 越高,光学系统的分辨率潜力越大。阿斯麦资料显示,High NA EUV 的 TWINSCAN EXE 系统可实现 8 纳米分辨率,能够打印比 NXE 系统小 1.7 倍的特征,并实现约 2.9 倍的晶体管密度提升。
但 High NA EUV 并不是简单「更高级、更贵」的设备。它改变了曝光场尺寸和工艺方式,客户需要重新设计部分制造流程。因此,它的导入速度取决于客户的产品路线、良率验证和成本权衡。单台 High NA 设备价格约 4 亿美元,约为标准 EUV 机台的两倍——台积电此前曾公开表示该设备成本偏高,这也解释了为什么市场对它的采用节奏保持谨慎。
阿斯麦在 2026 年第二季度表示,High NA EUV 已达到新的准备度里程碑:英特尔晶圆代工(Intel Foundry)已在 Intel 18A 工艺的特定产品层采用 EXE High NA EUV,用于部分 Intel Core Ultra 系列 3 处理器(代号 Panther Lake)的高产量制造。这些产品层已在美国俄勒冈州完成 High NA EUV 与现有 NXE 两种路径的双重验证(dual-qualified),产品已向客户出货、良率与 NXE 平台相当。英特尔由此成为业界首家出货 High NA EUV 高产量逻辑产品的公司。
阿斯麦的客户是谁?
阿斯麦的主要客户,是全球最先进的芯片制造商。其官网明确提到,英特尔、三星和台积电等客户使用其 DUV 和 EUV 光刻系统,在经过处理的硅片上打印微小图案。
| 公司 | 在产业链中的角色 | 与阿斯麦的关系 |
|---|---|---|
| 台积电 TSMC | 晶圆代工厂,为英伟达、苹果等客户制造芯片 | 使用 ASML 光刻设备制造先进芯片 |
| 三星 Samsung | 既设计芯片,也制造芯片 | 使用 ASML 设备发展先进制程 |
| 英特尔 Intel | IDM,既设计也制造芯片 | High NA EUV 的重要早期客户 |
| 其他晶圆厂 | 制造逻辑、存储、成熟制程芯片 | 使用 DUV、EUV 或相关设备 |
阿斯麦官网将芯片制造商分为两类:IDM 既设计也制造芯片,例如英特尔和三星;晶圆代工厂则为其他公司制造芯片,例如台积电、GlobalFoundries 和联电。因此,阿斯麦并不直接向英伟达供应光刻机——它的设备卖给了制造英伟达芯片的代工厂。
阿斯麦、台积电和英伟达是什么关系?
可以用一条简化的 AI 芯片产业链来理解:英伟达设计 AI 芯片;台积电制造芯片;台积电使用阿斯麦光刻机完成关键图案转移;芯片封装后交付云厂商或服务器厂商;最终用于 AI 训练和推理。
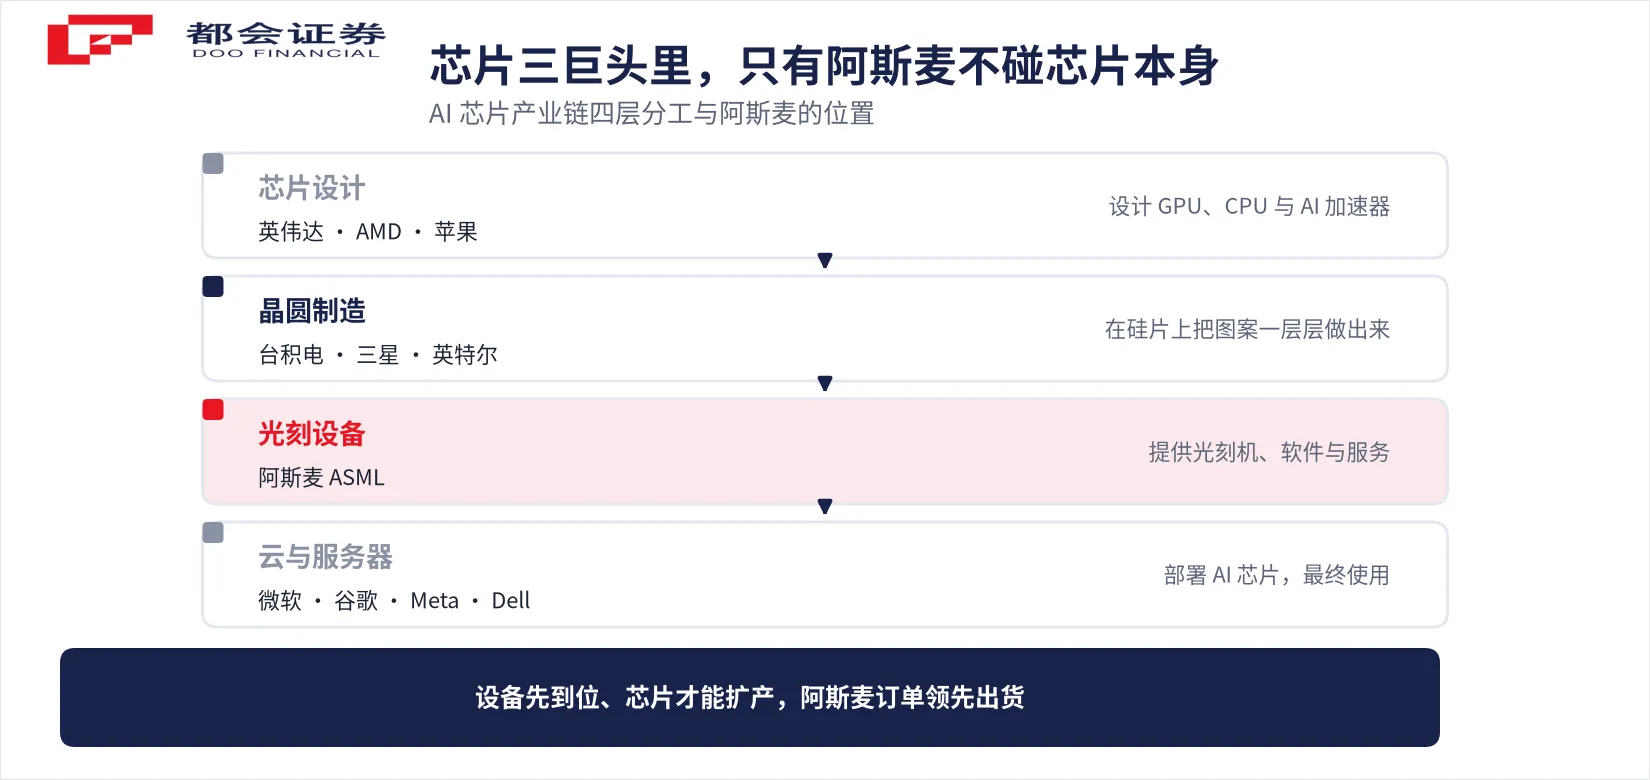
| 环节 | 代表公司 | 主要工作 | 阿斯麦的位置 |
|---|---|---|---|
| 芯片设计 | 英伟达、AMD、苹果 | 设计 GPU、CPU 和 AI 加速器 | 不直接向其销售光刻机 |
| 晶圆制造 | 台积电、三星、英特尔 | 在硅片上制造芯片 | 向其提供光刻设备 |
| 光刻设备 | 阿斯麦 | 提供光刻机、软件和服务 | 产业链核心设备供应商 |
| 封装测试 | 日月光、Amkor 等 | 封装、测试和交付芯片 | 与光刻环节不同 |
| 云与服务器 | 微软、谷歌、Meta、Dell | 部署 AI 芯片和服务器 | 最终使用方 |
因此,阿斯麦的订单和收入,往往领先于芯片的实际大规模出货。芯片厂需要先购买和安装光刻机,才能逐步扩大先进制程产能。(延伸了解:全球半导体公司市值排名。)
阿斯麦靠什么赚钱?
阿斯麦的收入主要来自两部分:新光刻机系统销售,以及已装机设备的服务、升级和零部件销售。第二部分在阿斯麦财报中被称为 Installed Base Management,简称 IBM。它包括净服务收入和现场选件收入,也就是围绕已经安装在客户工厂中的设备,提供服务、维护、升级和性能提升。
| 收入来源 | 内容 | 商业价值 |
|---|---|---|
| 系统销售 | DUV、EUV、High NA EUV 等新设备 | 决定新增产能和长期订单 |
| 服务与升级 | 维护、零部件、性能升级、现场选件 | 随装机量增长,形成持续收入 |
| 软件与工艺支持 | 光刻相关软件、工艺优化和客户支持 | 提高设备利用率和客户黏性 |
这使阿斯麦不只是一家「卖一台设备就结束交易」的公司。设备安装后,客户仍需要持续维护、更换部件、升级性能,并购买新的软件或硬件选件。
2025 年,阿斯麦总净销售额为 326.67 亿欧元,其中 Installed Base Management 销售为 81.93 亿欧元,占比约 25%,同比增长 26%。这意味着,阿斯麦已经拥有一个随全球光刻机装机量扩大而增长的服务和升级业务。
财报应该看什么?
阿斯麦财报中有几个比「营收增长多少」更重要的指标。
净订单量 Net Bookings。净订单量包括已获得书面授权、尚未确认为收入的系统销售订单,以及与通胀相关的调整。它反映客户未来购买设备的意愿,是判断阿斯麦后续收入的重要领先指标。但净订单量波动很大,不能只看单季数字——客户可能因为产能规划、设备交付节奏、出口政策或资本开支周期,推迟或集中下单。
EUV 订单。EUV 订单反映先进制程扩产需求。2025 年第四季度,阿斯麦净订单量为 132 亿欧元,其中 EUV 订单为 74 亿欧元。EUV 订单高,通常说明先进制程需求较强;但它也会受到客户产能节奏、设备交付能力和地缘政治影响。
装机管理收入。Installed Base Management 收入反映阿斯麦已装机设备带来的服务和升级收入。2025 年,该业务收入为 81.93 亿欧元,同比增长 26%。随着全球光刻机装机量扩大,这部分收入有机会持续增长。它比单季设备订单更稳定,但也会受到设备保修期、升级周期和客户资本开支影响。
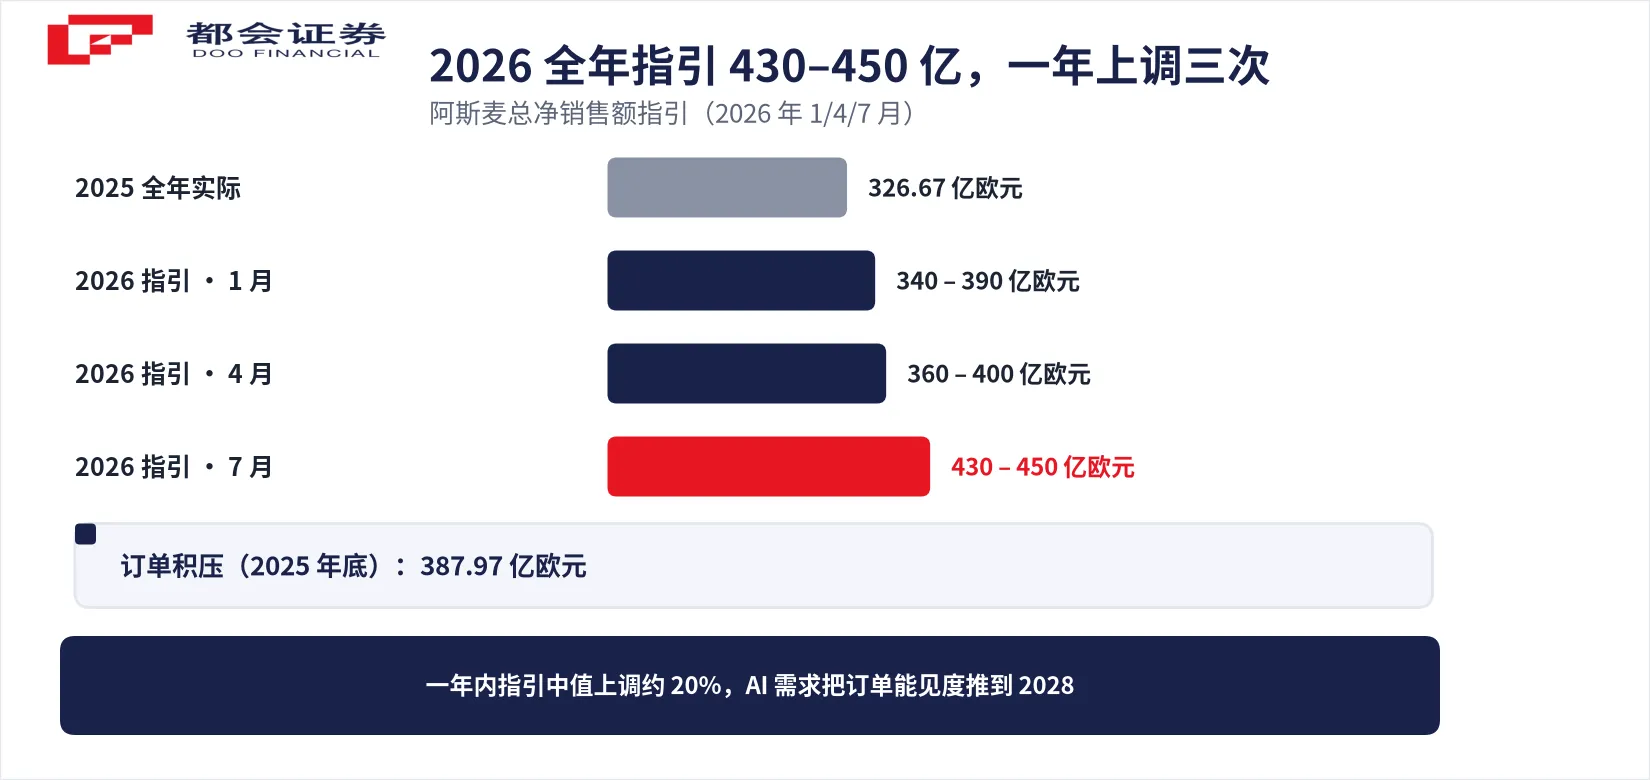
订单积压 Backlog。订单积压是已经获得书面授权、尚未确认为收入的系统销售订单累计值。截至 2025 年底,阿斯麦订单积压为 387.97 亿欧元。订单积压高,说明未来收入有一定可见性;但它不能替代需求判断——如果客户推迟装机、调整产能计划或受到出口管制影响,订单交付节奏仍可能变化。
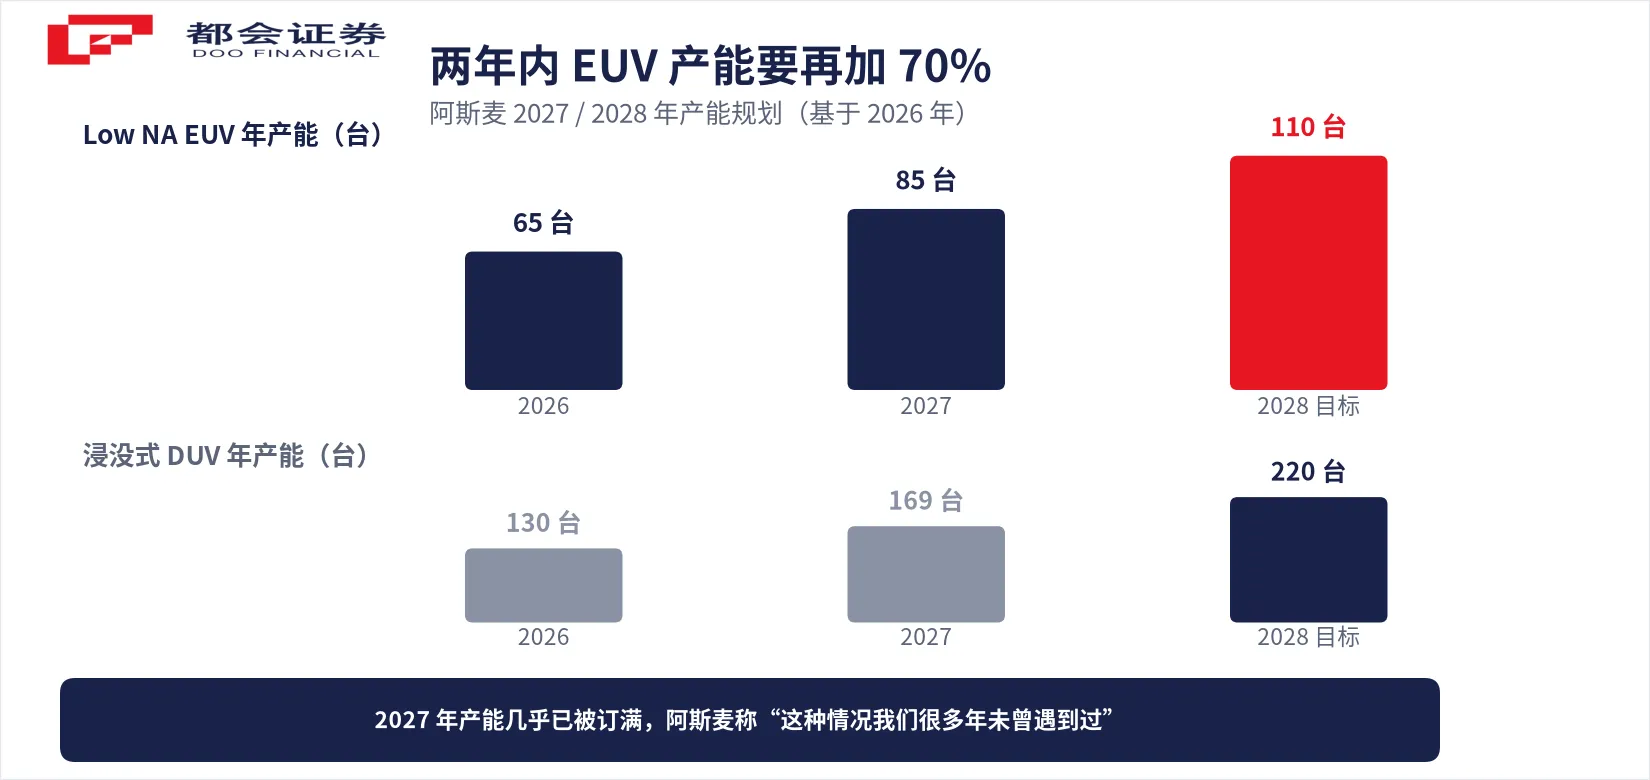
产能计划。阿斯麦在 2026 年第二季度表示,计划在 2027 年将 2026 年约 65 台的 Low NA EUV 产能提高 30% 至约 85 台,并正在研究 2028 年再增加 30% 至约 110 台的可行性;浸没式 DUV 产能则计划从 2026 年约 130 台,2027 年增至约 169 台、2028 年增至约 220 台。产能计划反映阿斯麦对未来需求的判断,但产能不等于销量——它还需要客户订单、设备交付、安装能力和客户工厂准备情况配合。
阿斯麦 Q3 财报应该关注什么?
阿斯麦计划于 2026 年 10 月 14 日公布第三财季业绩,新闻稿计划于中欧时间 07:00(北京时间 13:00)发布。在 2026 年第二季度,阿斯麦总净销售额为 93 亿欧元,净利润为 29 亿欧元、毛利率 54%;公司预计第三财季总净销售额为 110 亿至 120 亿欧元,毛利率为 55% 至 57%。
更值得留意的是,阿斯麦今年已连续三次上调全年指引:1 月预计 2026 年营收 340 亿至 390 亿欧元,4 月上调至 360 亿至 400 亿欧元,7 月进一步提高到 430 亿至 450 亿欧元,毛利率预期也从 51% 至 53% 提升到 54% 至 56%。按指引中值计算,全年收入预期较年初提高约 20%。
| 关注点 | 为什么重要 |
|---|---|
| Q3 净订单量 | 判断客户未来设备采购意愿 |
| EUV 订单占比 | 判断先进制程扩产强度 |
| High NA EUV 进展 | 判断下一代设备能否进入量产 |
| 装机管理收入 | 判断服务和升级业务是否持续增长 |
| 2027 年产能计划 | 判断公司对未来需求的判断 |
| 中国大陆收入与出口政策 | 判断地缘政治对订单和交付的影响 |
| 毛利率 | 判断产品组合、服务收入和成本控制 |
其中,订单量和产能计划比单季营收更能帮助判断长期趋势。中国大陆收入是另一个观察点:2026 年第二季度,中国大陆占阿斯麦营收约 14%(第一季度为 19%),公司预计全年占比约 20%,低于 2025 年的 33%,增量需求主要来自本土逻辑芯片。
阿斯麦的竞争壁垒是什么?
阿斯麦的壁垒,来自把极端精密的设备、全球供应链、软件和客户工艺整合在一起的能力——它并非建立在某一项单独技术之上。
EUV 的技术整合能力。EUV 光刻机需要光源、光学系统、真空环境、精密运动控制和软件协同工作。阿斯麦是把这些系统整合成可量产设备的核心公司。
全球供应链协同。阿斯麦依赖全球供应商提供关键部件和材料,同时需要与客户共同验证工艺。这种长期协作关系,使竞争者很难在短期内复制整套体系。
客户共同研发。EUV 的研发和量产,离不开头部芯片制造商的长期投入。阿斯麦资料显示,英特尔、三星和台积电曾在 2012 年参与其 EUV 研发投资计划,并获得公司股权。这不仅是资金支持,也意味着客户深度参与技术路线和工艺验证。
装机量带来的服务优势。设备装机后,阿斯麦可以通过服务、升级和零部件继续参与客户工厂运营。装机量越大,服务和升级业务的规模效应越明显。2025 年,阿斯麦装机管理收入达到 81.93 亿欧元,同比增长 26%。
阿斯麦面临哪些风险?
阿斯麦虽然处于产业链关键位置,但其商业模式也面临几个重要风险。
出口管制。先进光刻设备涉及地缘政治和出口管制。政策变化可能影响阿斯麦向某些市场销售设备、提供服务或交付零部件的能力。阿斯麦官网显示,其在中国大陆设有相关业务布局,但具体销售范围、设备类型和服务安排,需要以公司披露和适用法规为准。
客户资本开支波动。芯片厂扩产具有周期性。当存储或逻辑芯片需求放缓时,客户可能推迟设备采购,影响阿斯麦订单和收入。
High NA EUV 导入节奏。High NA EUV 能够提高分辨率和晶体管密度,但客户需要调整工艺、验证良率并评估成本。导入速度取决于客户产品路线和制造经济性。
设备交付与安装能力。光刻机极其复杂,交付后还需要安装、调试和验证。产能扩张不仅是制造更多设备,还需要足够的服务和安装能力。
供应链风险。阿斯麦依赖全球精密供应链。关键部件、材料或物流中断,可能影响设备生产和交付。
阿斯麦相关的投资机会在哪里?
理解阿斯麦,不只是理解一家公司,也是理解先进芯片产业链的关键节点。与阿斯麦相关的投资方向,通常包括以下几个环节。
| 环节 | 相关方向 | 与阿斯麦的关系 |
|---|---|---|
| 光刻设备 | ASML | 直接提供光刻系统 |
| 半导体设备 | 应用材料、泛林、东京电子 | 负责沉积、蚀刻、清洗等其他工艺 |
| 晶圆代工 | 台积电、三星、英特尔 | 使用光刻设备制造芯片 |
| 先进封装 | 台积电、日月光、Amkor | 将芯片封装为可用产品 |
| AI 芯片设计 | 英伟达、AMD、博通 | 设计需要先进制程的芯片 |
| 存储芯片 | 美光、三星、SK 海力士 | 使用光刻设备制造存储芯片 |
| 半导体材料与零部件 | 光刻胶、掩模版、精密部件供应商 | 支撑光刻和芯片制造 |
但「相关」不等于「同涨同跌」。阿斯麦订单增长,不代表所有半导体公司都会受益;AI 需求增长,也不代表成熟制程、存储和先进逻辑芯片的周期完全同步。
常见问题
阿斯麦总部位于荷兰费尔德霍芬(Veldhoven),是一家全球运营的半导体设备公司。其光刻设备被全球主要芯片制造商用于大规模生产芯片。
是的。ASML 是公司英文名称与股票代码相关名称,阿斯麦是其中文常用译名。公司在阿姆斯特丹泛欧交易所与纳斯达克两地上市,代码均为 ASML。
不生产。阿斯麦生产的是用于制造芯片的光刻设备,并提供相关软件和服务。芯片由台积电、三星、英特尔等芯片制造商生产。
EUV 光刻机是使用 13.5 纳米极紫外光、在硅片上形成极小电路图案的设备,被用于先进芯片最关键的制造层。相比之下,DUV 光刻机使用 193 纳米波长,用于特征尺寸相对较大的层。
因为 EUV 光会被空气和普通玻璃吸收,设备需要在真空环境中使用多层镀膜反射镜、稳定光源和极高精度运动控制系统。难点在于整套系统的整合,单一零件突破解决不了问题。
阿斯麦是 EUV 光刻系统商业量产的核心供应商,也是目前唯一能量产 EUV 光刻机的公司。「垄断」应理解为其在 EUV 设备领域具有极高集中度与难以替代性,芯片制造的其他环节仍由众多厂商完成。
High NA EUV 是下一代 EUV 光刻技术,将数值孔径(NA)从 0.33 提升至 0.55,能够实现更高分辨率和更高晶体管密度。阿斯麦的 TWINSCAN EXE 系统面向这一技术路线,标称分辨率 8 纳米。
阿斯麦计划于 2026 年 10 月 14 日中欧时间 07:00(北京时间 13:00)公布第三财季业绩。除营收和利润外,还应关注净订单量、EUV 订单、装机管理收入、订单积压、2027 年产能计划,以及中国大陆收入与出口政策影响。
两者不可替代,但角色不同。阿斯麦提供制造先进芯片所需的光刻设备,台积电使用这些设备制造芯片。没有先进光刻设备,先进制程扩产会受到限制;没有晶圆厂,设备也无法转化为实际芯片产能。
口径说明:① 财务数据为 US GAAP 口径,单位欧元;② 2026 年全年与第三季度数字均为公司指引,非既成事实;③ 产能为「台数」规划口径,2028 年为研究中目标、尚无正式采购订单;④ 中国大陆收入占比为公司在电话会披露的区间估计。