
 简体中文
 English

4.5 股换 1 股,对价却没锁死:1,132 美元的报价,到 11 月 5 日只剩 600.98 美元
11 月 2 日,Marvell 与 Lumentum 签下最终协议:前者以全股票方式收购后者,每 1 股 Lumentum 换 4.500 股 Marvell,比例固定,不随股价调整。公告同时给出两个被广泛转述的数字——隐含企业价值 1,150 亿美元、对应每股约 1,132 美元,较 10 月 28 日未受影响收盘价溢价约 23.9%。
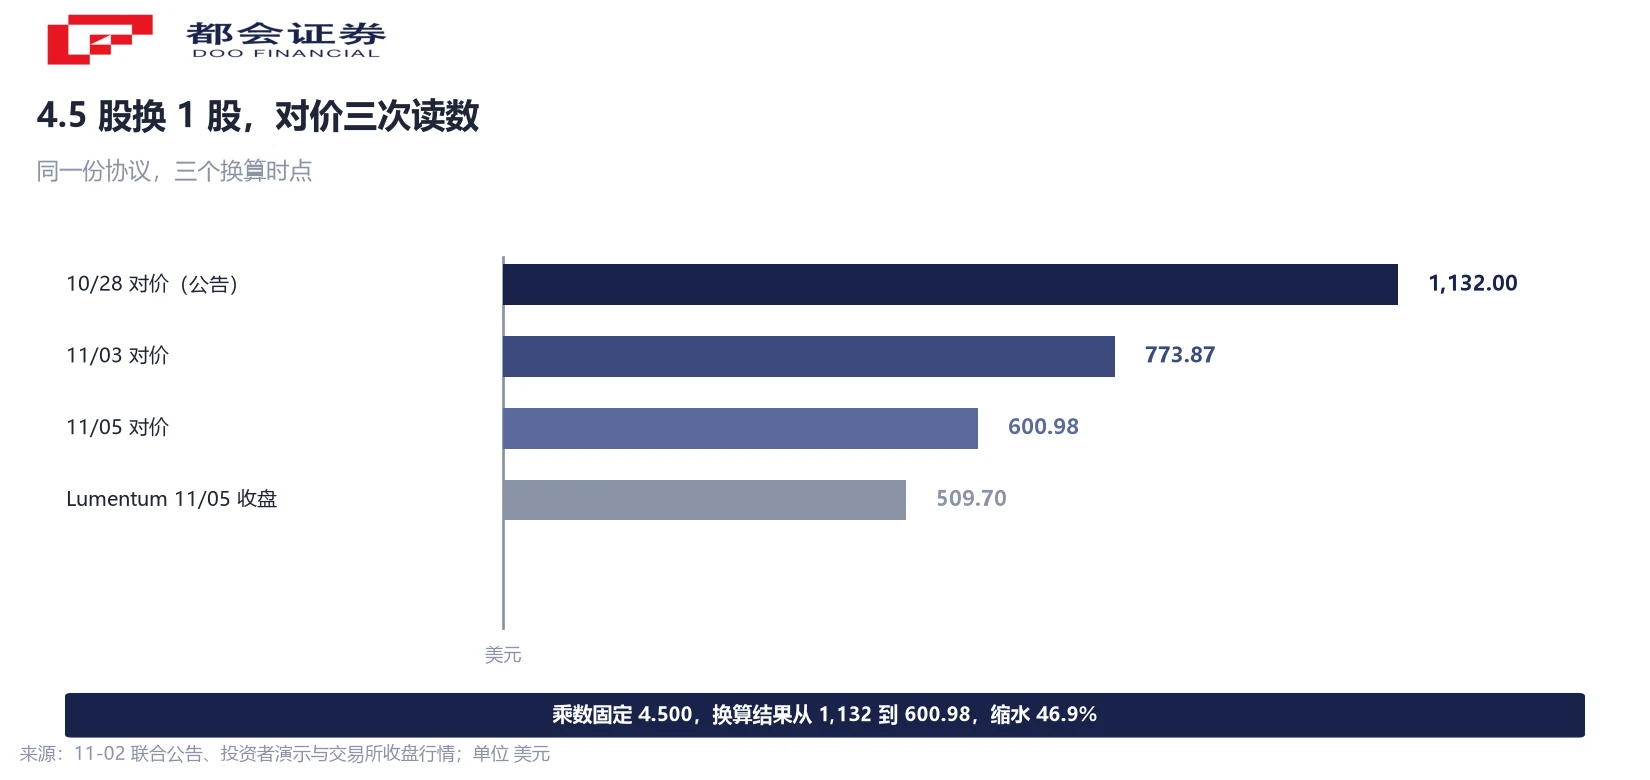
三天后,同一个 4.500 的乘数还在,但乘出来的结果变了。按 11 月 5 日收盘 133.55 美元计算,同样一笔换股只值 600.98 美元,比公告里的 1,132 美元少了 46.9%。而 Lumentum 当天自己的收盘价是 509.70 美元。
这是一笔用买方股票支付的交易。买方股价跌多少,卖方拿到的就少多少;协议锁住了比例,锁不住金额。
同一个乘数,三个不同的结果
先把协议里唯一固定的那个数摆出来:4.500。它是一个乘数——每 1 股 Lumentum 换 4.500 股 Marvell,不是一笔写死的金额。公告给出的 1,132 美元,是把这个乘数乘以 10 月 28 日 Marvell 的未受影响收盘价 252 美元算出来的(4.500 × 252 = 1,134,公司表述为「约 1,132」)。
此后三个交易日,Marvell 收盘价依次是 171.97 美元、159.80 美元、133.55 美元。把这三天的价格各自乘以 4.500,同一笔换股的对价就是 773.87 美元、719.10 美元、600.98 美元。从 1,132 到 600.98,缩水 46.9%。
这里有一个容易漏掉的细节:1,150 亿美元的隐含企业价值,也是按同一个时点算的。公告明确写出,溢价 23.9% 的基准是「市场出现交易传闻前最后一个交易日」,即 10 月 28 日。企业价值不是协议条款,是签字那一刻的换算结果。协议里写着的只有 4.500 和双方各自的交割条件。
固定比例把「溢价」变成了变量
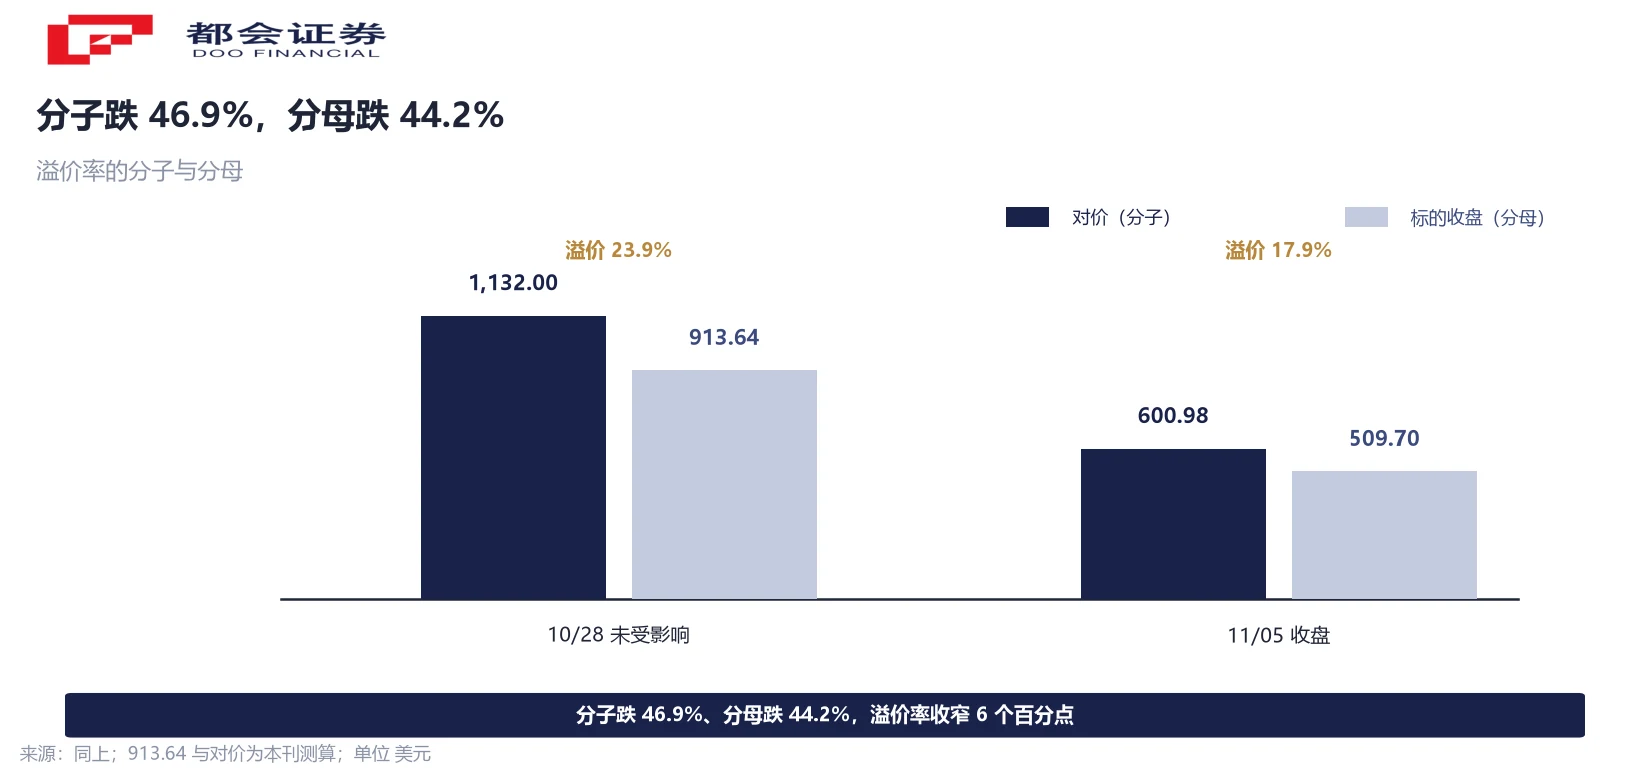
溢价率的算法是「对价 ÷ 标的股价 − 1」。在这个式子里,分子随买方股价动,分母随标的股价动,两者都不是常数。10 月 28 日:1,132 ÷ 913.64 − 1 = 23.9%(913.64 美元为按公告溢价反推的 Lumentum 未受影响收盘价)。11 月 5 日:600.98 ÷ 509.70 − 1 = 17.9%。
两个交易日里,分子跌了 46.9%,分母跌了 44.2%,溢价率因此收窄约 6 个百分点。换句话说,Lumentum 股东在这两天里既承受了自己股价的下跌,也承受了买方股价更大幅度的下跌;后者被固定比例原封不动地传导了过来。
股权比例这一层倒是被锁住了。协议写明,交割后 Marvell 现有股东持有合并公司约 67%、Lumentum 股东约 33%,均为完全稀释口径。这个 67 比 33 不随股价变化——买方股价再跌,老股东让出的份额还是三分之一。所以固定比例锁住的是「分多少」,锁不住的是「值多少」。
这也解释了公告之后两边为什么同向下跌、幅度不同。买方付出的是自己的股票,付出的股数固定、每股的价值在缩水;标的拿到的是一个还在变动的报价。同一份协议,在两边各自的账上记的是两个不同性质的数字。
39.33 亿现金对 800 亿股权价值
市场最初流传的版本是现金收购。10 月底的消息说 Marvell 正就收购深入谈判,分析师随即指出其现金规模难以支撑,交易很可能需要额外融资。这个判断方向是对的,但数量级被写错了——当时转述的标的是「约 83 亿美元市值」,与实际差了一个量级。
按 11 月 2 日公告的条款,Lumentum 的隐含企业价值是 1,150 亿美元,同期媒体转述的股权价值约 800 亿美元。两个数字之间的差额来自债务与现金的扣减方式,公告没有给出拆分,本文不做推算。作为对照,Marvell 在 8 月 1 日的现金及现金等价物是 39.33 亿美元。
把这两个数放在一起:39.33 亿 ÷ 800 亿 = 4.9%。即使把 10 月 22 日新签的循环授信算进来,额度从 15 亿提高到 30 亿美元、签约当日未提用,合计可用资金 69.33 亿美元,也只占股权价值的 8.7%。现金路径从一开始就不成立,这不是选择,是约束。
顺带一个可以对照的细节:新授信的最高杠杆比是 4.00 比 1,并约定在完成 5 亿美元以上收购后的当季及后续三个季度可放宽到 4.50 比 1。银行额度是按「会做大额并购」这个前提设计的,但它买不了这笔交易。
买的是产能,不是成本表
Lumentum 在 11 月 2 日同一天公布了 2027 财年第一季度业绩(截至 9 月下旬):营收 12.63 亿美元、同比增长 136.5%,GAAP 毛利率 51.0%、非 GAAP 毛利率 53.2%,GAAP 营业利润率 28.5%、非 GAAP 营业利润率 42.3%。二季度指引营收 15.75 亿至 16.25 亿美元。
更值得看的是资产那一栏。公司自述拥有全球最大的磷化铟晶圆厂产能,两年内出货量扩张 20 倍,累计交付数十亿颗 VCSEL。磷化铟是高速激光器的衬底材料,这条产线不是靠设计能力能替代的。Marvell 是 fabless 设计公司,强项在互连、交换与定制芯片,缺的正是这一段。
公告的措辞也落在同一处:把两家能力合起来,覆盖 CMOS、硅光、化合物半导体、先进封装与制造。所以这笔交易买的是「能不能自己造」的一段能力,成本表只是附带。公告把协同单独列出来,恰好说明它不是主菜。
有一个历史包袱要一并看。Lumentum 2026 财年第四季度录得 GAAP 净亏损 72 亿美元,当季营收 10.06 亿美元。这个亏损不是经营亏损的量级,来自商誉与无形资产的减记。按非 GAAP 口径,当季净利润是 3.263 亿美元。两套口径的差距,在讨论「买贵了还是买便宜了」时不能混着用。
5.65% 的协同,22.8 倍的定价
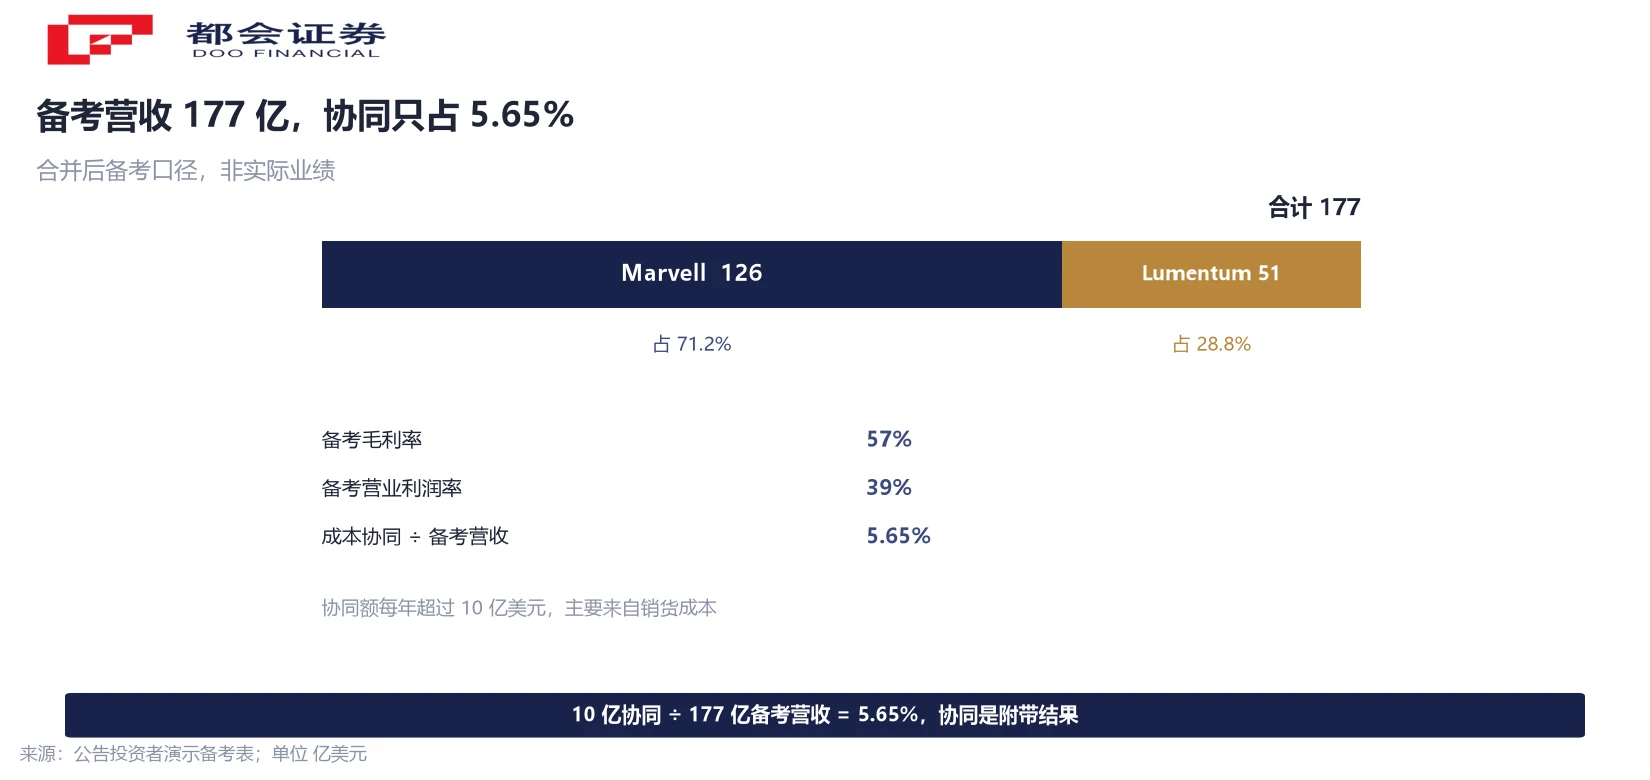
公告给的成本协同是「每年超过 10 亿美元,主要来自销货成本」。按公告披露的备考口径,两家合并后营收 126 亿 + 51 亿 = 177 亿美元,协同额占这个分母的 5.65%。公告同时称,对 Marvell 非 GAAP 每股收益在交割后第一年即增厚,但未给出具体幅度。
定价那一头:1,150 亿美元企业价值 ÷ Lumentum 单季营收年化的 50.52 亿美元 = 22.8 倍。这是一个按当前营收算的倍数,而标的营收正在以三位数增长,两个口径放在一起才有意义。
目标市场规模那一栏有一处加不上。公告说合并后 TAM 扩大到 5,500 亿美元(2030 日历年口径),其中 Marvell 4,000 亿、Lumentum 900 亿以上。4,000 + 900 = 4,900,与 5,500 之间差 600 亿美元,公告没有给出这 600 亿的科目。这属于公司前瞻表述,不能当成已实现的重叠市场。
还有一层结构性背景:英伟达今年早些时候分别与 Lumentum、Coherent 签订多年非独家协议,各投资 20 亿美元。关键器件的分配权本来握在下游手里,买方把供应商买进来,改变的是这层关系的位置,而不是把成本往下压几个点。
交割要等到 2028 年上半年
协议预计在 2028 年上半年完成交割,条件是双方股东批准与监管审批,两家董事会已一致通过。从签约到交割,中间大约 19 个月。
这 19 个月就是固定比例的暴露期。每一天 Marvell 的收盘价变动,都在重新定价 Lumentum 股东最终拿到的东西,而协议里没有任何调整机制可以把这个敞口关掉。对持有 Lumentum 的人来说,从签字那天起,持有的资产实质上变成了一笔以 4.500 为系数的远期换股。
公告没有披露终止费金额与触发条件,这类条款通常载于合并协议正文,需等 Form S-4 与协议全文。在拿到之前,任何关于「交易有多确定」的判断都缺少一个关键参数。
可跟踪的线索有三条:一是 Marvell 股价相对 10 月 28 日 252 美元的位置,它直接决定对价;二是股东投票与监管审批的时点;三是 Lumentum 二季度实际营收落在 15.75 亿至 16.25 亿美元区间的哪一端,这决定 22.8 倍这个倍数往后怎么摊薄。
常见问题
协议里固定的是换股比例 4.500 股 Marvell 换 1 股 Lumentum,不是美元金额。公告按 10 月 28 日 Marvell 收盘价 252 美元算出约 1,132 美元/股、隐含企业价值 1,150 亿美元;按 11 月 5 日收盘 133.55 美元算,同一比例对应 600.98 美元/股。三个数字都对,区别在换算时点。
溢价率等于对价除以标的股价再减一。从 10 月 28 日到 11 月 5 日,分子(按 4.500 换算的对价)跌 46.9%,分母(Lumentum 自身股价,从反推的 913.64 美元到 509.70 美元)跌 44.2%,分子跌得更多,所以溢价率收窄约 6 个百分点。
Marvell 在 8 月 1 日的现金及现金等价物是 39.33 亿美元,同期媒体转述的 Lumentum 股权价值约 800 亿美元,前者只占 4.9%。加上 10 月 22 日新签的 30 亿美元循环授信(签约当日未提用),合计 69.33 亿美元,占 8.7%。现金规模与交易规模不在一个量级。
1,150 亿美元是公告给的隐含企业价值,800 亿美元是媒体转述的股权价值。企业价值在股权价值之上还要计入债务、扣除现金,公告未披露具体拆分,本文不做推算。引用时须标明各自口径,不能相互替代。
公告的落点是制造能力:覆盖 CMOS、硅光、化合物半导体、先进封装与制造。Lumentum 自述拥有全球最大磷化铟晶圆厂产能、两年出货扩张 20 倍。Marvell 是 fabless 设计公司,这笔交易补的是它自己没有的那一段。成本协同每年超过 10 亿美元,占备考营收 5.65%,是附带结果。
协议预计在 2028 年上半年交割,需双方股东批准与监管审批,两家董事会已一致通过。公告未披露终止费金额与触发条件,需等 Form S-4 与合并协议全文。从签约到交割约 19 个月,这段时间里固定换股比例的敞口一直存在。
口径说明:①对价为 4.500 乘当日 Marvell 收盘价的测算值;②1,132 美元、1,150 亿美元与 23.9% 溢价为公司基于 10-28 未受影响收盘价的表述;③913.64 美元为按溢价率反推的标的收盘价,属测算;④现金与授信额度为资产负债表口径,不可与对价相除;⑤协同与 TAM 均为前瞻表述。




