
 简体中文
 English

五周蒸发 1.7 万亿美元:英伟达的利润表没动,动的是倍数
11 月 10 日美股收盘,英伟达报 168.89 美元、跌 5.47%,是当天纳斯达克 100 指数里拖累最大的单只个股。往前数两个交易日,它一共跌了约 9.5%;往前数五周,总市值从 5.7769 万亿美元掉到 4.0782 万亿美元。
把这三个时间尺度并排看,会发现一件容易被标题盖掉的事:这五周里,英伟达没有发布过任何一期新财报,也没有修改过任何一项业绩指引。下一份财报要到 11 月 17 日盘后才公布。
也就是说,跌掉的那 1.70 万亿美元,全部落在同一本账上。本文要回答的是一个很具体的问题:这本账一个字没改,价格为什么能动三成?答案落在一个除法里。
一天、两天、五周:三个分母不能混用
先把口径钉住。同一条新闻里出现的「跌 5%」「两日跌 9%」「回撤三成」,起点各不相同,混着用就会得出互相矛盾的数字。
单日:11 月 10 日收 168.89 美元,前一交易日收 178.67 美元,跌幅 5.47%,当日成交 4.29 亿股、成交额 726.7 亿美元,是近二十个交易日均量的两倍多。
两日:11 月 9 日跌 4.27%,11 月 10 日跌 5.47%,复合跌幅 9.52%,两个交易日市值合计减少约 4,290 亿美元。媒体写「两天蒸发超 4,200 亿」,取的是约数。
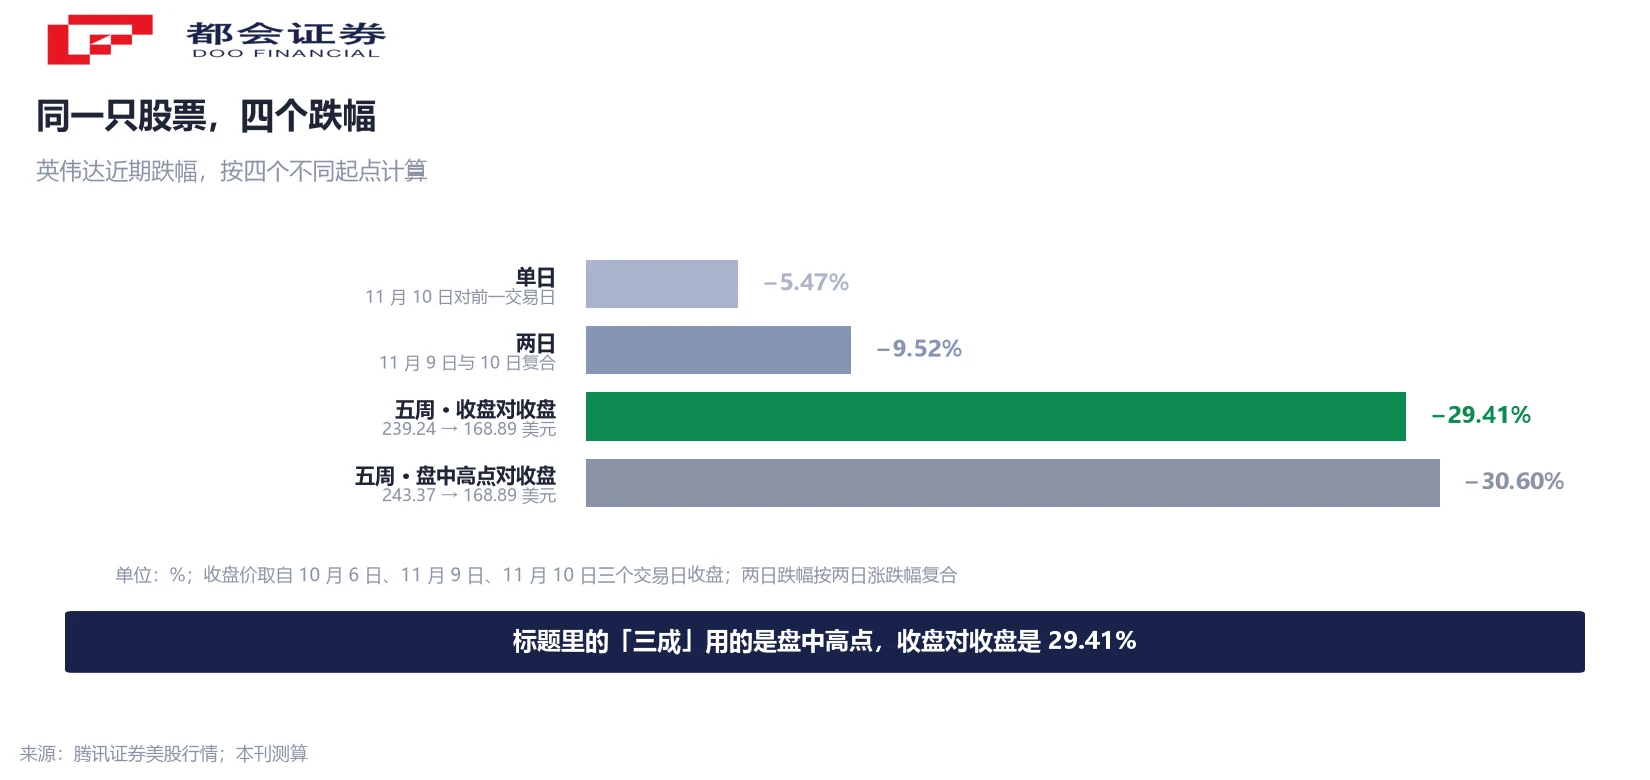
五周:起点取 10 月 6 日。那天收盘 239.24 美元、总市值 57,769.28 亿美元,盘中最高摸到 243.37 美元,是这只股票的历史最高价。以收盘对收盘算,市值减少 16,987 亿美元、跌幅 29.41%;若用盘中最高价对 11 月 10 日收盘价,跌幅是 30.6%。「回撤约三成」多数用的是后者。
| 口径 | 起点 | 终点 | 跌幅 |
|---|---|---|---|
| 单日 | 178.67 美元 | 168.89 美元 | 5.47% |
| 两日 | 约 186.65 美元(推算) | 168.89 美元 | 9.52% |
| 五周(收盘对收盘) | 239.24 美元 | 168.89 美元 | 29.41% |
| 五周(盘中高点对收盘) | 243.37 美元 | 168.89 美元 | 30.6% |
同一只股票,同一段时间,四个跌幅。写清楚起点,比记住某一个数字更重要。
这五周里,公司一个字都没改
10 月 6 日到 11 月 10 日之间,英伟达唯一的公开财务信息,是 8 月 26 日发布的那份 2027 财年第二财季报告,报告期截至 7 月下旬。这五周里没有新财报、没有业绩预告、没有指引修正。
那份报告的数字:营收 962.21 亿美元、同比增 106%;数据中心 890 亿美元、同比增 117%、环比增 18%;GAAP 毛利率 75%;GAAP 净利润 597 亿美元、同比增 126%;经营现金流 240.77 亿美元、自由现金流 213.41 亿美元。
指引部分更关键:第三财季营收 1,080 亿美元、上下浮动 2%;2028 财年营收增长约 70%,公司同时说明这个 70% 是「供应受限下」的假设;毛利率指引为第三财季 74%、第四财季降到 71% 到 72%、2028 财年回升到 72% 到 73%,下调原因是存储涨价。
这四组数字在这五周里是完全一样的。分母没动——这是后面所有推算的前提,也是本文愿意把话说到底的依据。
把同一个分母除两次:24.2 倍和 17.1 倍
市盈率等于市值除以净利润。只要分母不变,市盈率的跌幅就必然等于市值的跌幅。这句话听起来像同义反复,但它能回答一个真问题:这 1.70 万亿里,有多少是「盈利变差了」?
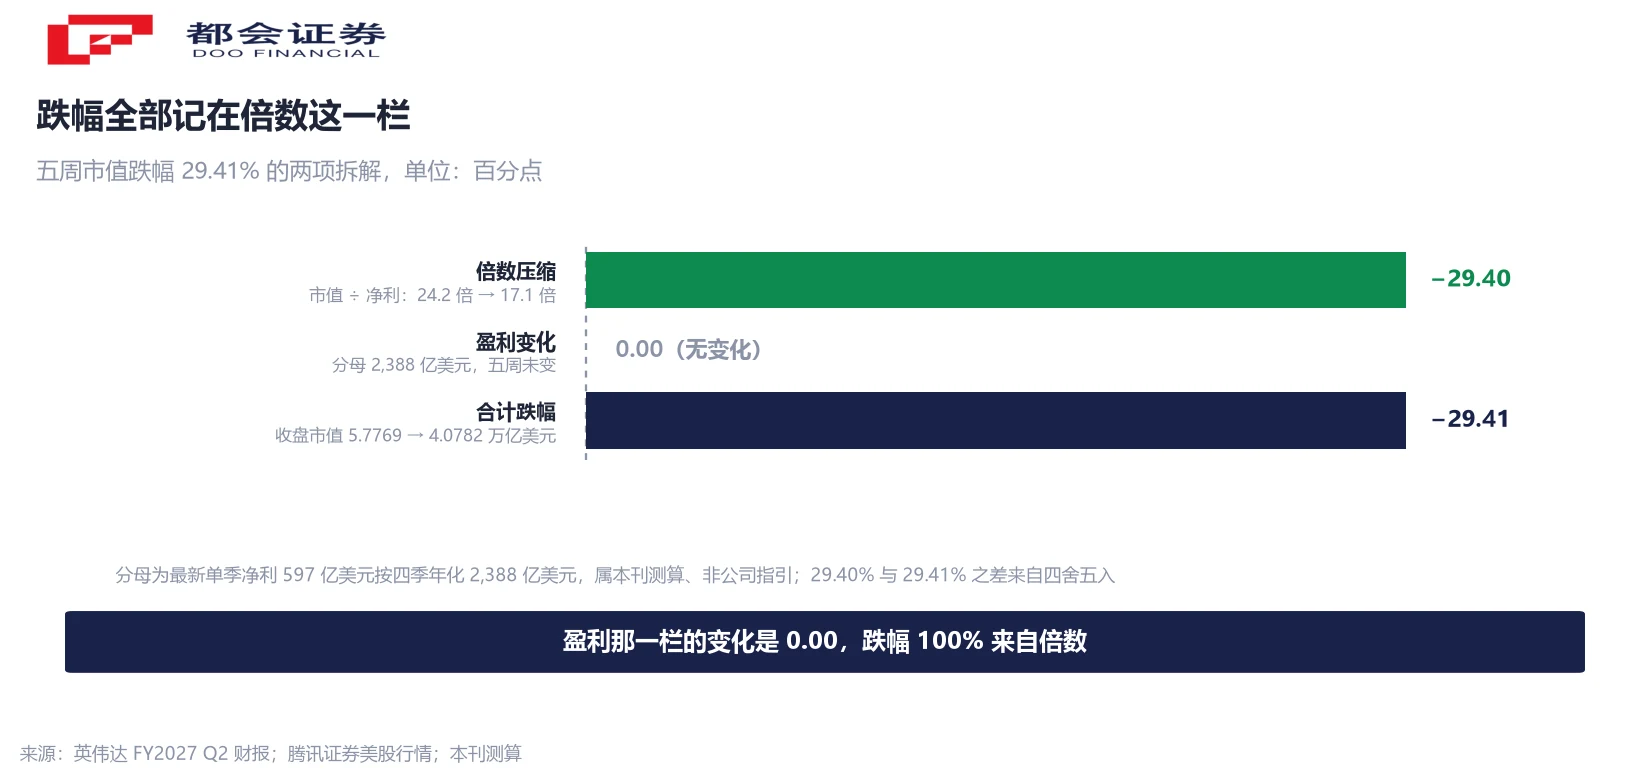
分母取最新单季净利 597 亿美元、按四季年化为 2,388 亿美元。这个年化是本刊测算,公司没有给过年度净利指引。用这个分母做两次除法:5.7769 万亿除以 2,388 亿,得 24.2 倍;4.0782 万亿除以 2,388 亿,得 17.1 倍。压缩 29.40%。
对照市值跌幅 29.41%,两者差 0.01 个百分点,来自四舍五入。盈利那一栏的变化是零,跌幅全部记在倍数上。这就是这五周发生的事情的全部结构。
换一个分母,结论一样。行情商给的滚动市盈率是 21.35 倍,用它反推过去四个季度净利约 1,910 亿美元;用同一个 1,910 亿去除 10 月 6 日的市值,得到 30.2 倍。从 30.2 倍到 21.4 倍,压缩 29.4%。两个口径的绝对倍数差得很远,压缩幅度却一模一样,原因只有一个:分母在这五周里没有变。
同一天还有一张 CPI 表:折现率那一栏动了
倍数为什么会掉?11 月 10 日当天有一份数据给了很直接的答案。
美国 10 月 CPI 环比涨 0.4%,高于市场预期的 0.3%,低于 9 月的 0.6%;核心 CPI 环比涨 0.3%,高于预期的 0.2%,是连续第三个月停在 0.3%。这份报告因为去年 10 月政府停摆缺了基期,没有同比数。
数据出来后,10 年期美债收益率单日上行约 10 个基点、到 4.99% 附近,2 年期上行超过 17 个基点;利率期货显示 12 月加息 50 个基点的概率从前一日的零升到 11.8%。
市盈率的本质是把未来的利润按一个折现率折算成今天的价格。折现率抬升,同一笔远期利润今天就值不了那么多。这个机制对「利润大部分在远期」的资产最狠——英伟达的估值里,相当一部分来自 2028 财年之后。
但这一层解释不了全部。同一天,博通涨 3.91%、台积电涨 2.02%,它们面对的是同一张 CPI 表和同一条收益率曲线。
另一半变量不影响收入,却可以被单独定价
11 月 7 日,媒体报出黄仁勋与一名女商人的关系,对方曾任一家新加坡数据中心企业的高管,而这家企业是英伟达的客户。11 月 8 日,黄仁勋向全体员工发出一封信,承认对妻子不忠并致歉;同一封信里还写了另一件事:董事会已就报道中提出的关切启动独立调查。
董事会的动作是:由独立董事组成委员会,聘请外部独立法律顾问,审查所有可获取的信息;同时公开表态,对黄仁勋及管理团队仍有信心。公司公共政策传播负责人约翰·里佐确认,黄仁勋继续担任首席执行官,履职不中断。
一桩家事为什么会被当成公司的事?因为这家公司的治理结构里,CEO 这个位置没有备份。黄仁勋 1993 年联合创办公司,一直做到现在;据公司提交美国证监会的文件,截至 3 月 23 日他申报持有约 8.71 亿股、占已发行股份 3.58%,其中约 7.42 亿股通过他与妻子共同担任受托人的信托及相关实体持有。
这件事的特殊之处在于:它不影响任何一季的收入,也不改变 1,080 亿美元的指引,但它改变市场愿意为这 1,080 亿美元付几倍。这是估值层面的变量,不是盈利层面的变量。调查结论尚未公布,本文不对结论做任何推断。
钱没有离开 AI,只是换了一个倍数
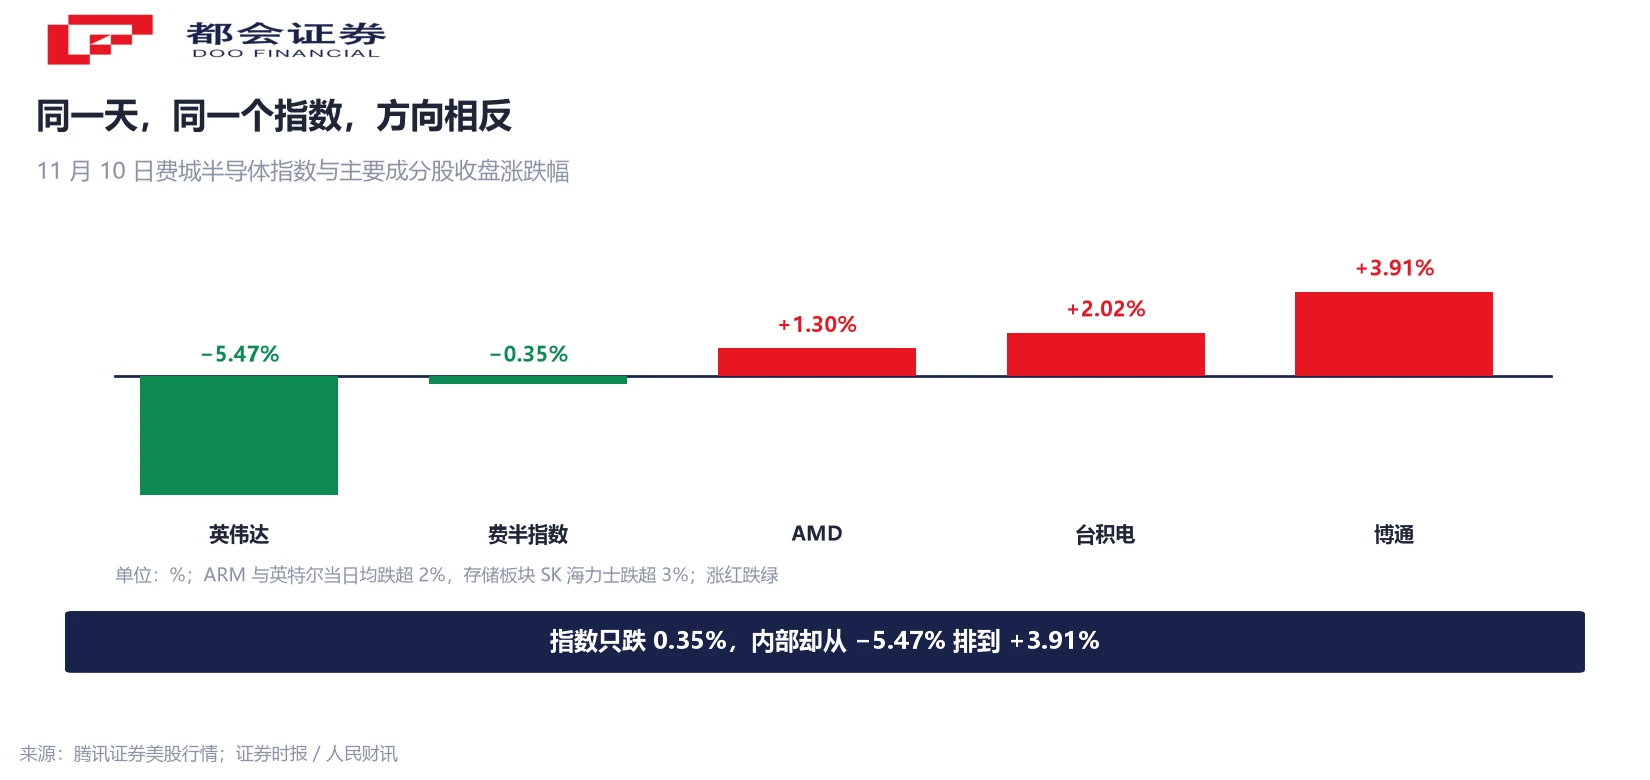
11 月 10 日的盘面给出了一个很干净的对照。费城半导体指数收跌 0.35%,但成分股内部方向完全相反:英伟达跌 5.47%,ARM 与英特尔跌超 2%;AMD 收 515.21 美元、涨 1.30%,博通收 331.98 美元、涨 3.91%,台积电收 396.48 美元、涨 2.02%。
三家上涨的公司有一个共同点:估值倍数本来就比英伟达低,订单可见度相对清楚。资金离开的是「情绪溢价最高的那一段」,去的是「倍数更低、订单已经锁定」的那一段。
要说明的是,这和 11 月 9 日那天不是同一件事。那天费城半导体指数涨 6.85%,而 30 只成分股里 29 只下跌,讲的是权重口径与家数口径的背离;今天讲的是同一条产业链内部,按倍数高低重新排序。两天的方向相反,机制也不同,不能并成一条趋势线读。
接下来盯三条线索
第一条,11 月 17 日盘后那份财报。这是这五周里分母第一次可能变化的时间点。看两件事:1,080 亿美元的指引有没有兑现,以及 74% 的毛利率指引能不能守住——管理层已经把第四财季的毛利率预期降到 71% 到 72%,理由是存储涨价。
第二条,10 年期美债收益率。它从 4.99% 往哪个方向走,直接决定倍数这一栏往哪边修。这条线索不在公司手里,也不在任何一份财报里。
第三条,董事会独立调查的进展。这件事对收入没有直接影响,但它决定「关键人折价」会不会继续留在价格里。结论出来之前,它只能被当成一个不确定项,不能被当成一个结论。
常见问题
是,口径不同。1.70 万亿美元是 10 月 6 日收盘到 11 月 10 日收盘的市值差;4,200 多亿美元是 11 月 9 日与 11 月 10 日两个交易日的市值差。前者是五周,后者是两天。
起点不同。用 10 月 6 日收盘价 239.24 美元算,跌幅 29.41%;用盘中历史最高价 243.37 美元算,跌幅 30.6%。若用 11 月 10 日盘中最低价 165.89 美元对最高价,是 31.8%。本文结论统一用收盘对收盘。
本文用的是最新单季净利 597 亿美元按四季年化得 2,388 亿美元作分母,属本刊测算。行情软件的滚动市盈率用的是过去四个完整季度的实际净利,约 1,910 亿美元,对应 30.2 倍到 21.4 倍。两个口径的绝对倍数不同,但压缩幅度都是 29.4%,因为分母在这五周里没变。
公司公开表态是经营照常、CEO 履职不中断,独立董事委员会与外部法律顾问的审查结论尚未公布。可以确定的是,调查本身不改变任何一季的收入与指引;不确定的是结论,以及对「这家公司有多依赖一个人」的定价。本文不对结论做推断。
看两个数:第三财季营收有没有落在 1,080 亿美元上下 2% 的区间里,以及毛利率能不能守住 74%。毛利率的看点在下季度指引——管理层此前已把第四财季降到 71% 到 72%,理由是存储涨价。
三家的估值起点不同。英伟达是这一轮情绪溢价最高的标的,博通与台积电的定制芯片、代工订单可见度更清楚、倍数更低。同一条产业链内部按倍数重新排序,不等于资金离开了 AI。
本文不给这个判断。可以确认的是:这五周的跌幅在账面上全部来自倍数压缩,盈利预期没有下调;分母会不会下调,要等 11 月 17 日那份财报。把「价格跌了三成」直接读成「基本面变差」,在这五周里是错的。
口径说明:① 5.7769 万亿美元为 10 月 6 日收盘市值,5.78 万亿为同日盘中峰值;② 2,388 亿美元为单季净利四季年化的本刊测算值,非公司指引;③ 24.2/17.1 倍、滚动口径 30.2/21.4 倍与 29.40% 均为本刊测算;④ 两日跌幅由 4.27% 与 5.47% 复合;⑤ 个股涨跌幅取 11 月 10 日收盘价,盘中快照不作依据。




