
 简体中文
 English

CoreWeave 一季收 36.6 亿、花 145 亿:下季利息 10.5 亿
11 月 10 日(美东)盘后,CoreWeave(Nasdaq: CRWV)发布截至 9 月 30 日的 2026 财年第三季度财报。营收 36.6 亿美元,高于市场预期的 35.6 亿;净亏损 7.09 亿美元,市场预期亏损 8.504 亿;每股亏损 1.27 美元,市场预期亏损 1.46 美元。
同一份财报里还有两个数:第三季度资本支出 145 亿美元,上年同期 18.5 亿美元;截至 9 月 30 日的营收积压 1,325 亿美元。
一个季度里,这家公司收进 36.6 亿、花掉 145 亿。营收进利润表,资本支出先进现金流量表的投资一栏,再变成资产负债表上的固定资产与折旧——两个数从来不在同一行。
这篇拆四件事:145 亿花在哪、付息压力走到哪一步、1,325 亿积压该用什么分母读,以及同一份财报里两个符号相反的「利润」。
一季收 36.6 亿、亏 7.09 亿、花 145 亿:先摆三个数
先摆损益。第三季度营收 36.6 亿美元,同比增长约 1.68 倍(上年同期 13.65 亿),环比增长 42.1%(上季 25.75 亿)。净亏损 7.09 亿美元,上年同期亏损 1.10 亿;每股亏损 1.27 美元。三个数与市场预期对照:营收高于预期的 35.6 亿,净亏损小于预期的 8.504 亿,每股亏损小于预期的 1.46 美元。
再摆花钱。第三季度资本支出 145 亿美元,上年同期 18.5 亿美元。
再摆订单。截至 9 月 30 日,营收积压(backlog)约 1,325 亿美元,上季末为 1,042 亿。
三个数放在一起,读出来的第一件事是量级差:一个季度收进的钱,还不到同期花出去的钱的四分之一。它们的会计路径也不同——36.6 亿进利润表,145 亿先进现金流量表的投资一栏,再变成资产负债表上的固定资产与折旧。下文按这个顺序拆。
145 亿是当季营收的 3.96 倍,还超了自家指引上限
145 亿除以 36.6 亿,是 3.96 倍。与上年同期的 18.5 亿比,一年放大 7.84 倍。
这个数还越过了公司自己给的上限。8 月披露的第二季度业绩里,管理层给出的第三季度资本开支指引是 115 亿–135 亿美元,实际落在 145 亿,超出上限 10 亿。
钱从哪来,可以从上一季的资产负债结构看。第二季度末,公司账上现金 55 亿美元、债务 356 亿美元——一个季度的资本支出,是当时手头现金的 2.64 倍。负债权益比从上年同期的 291% 升到 702%。
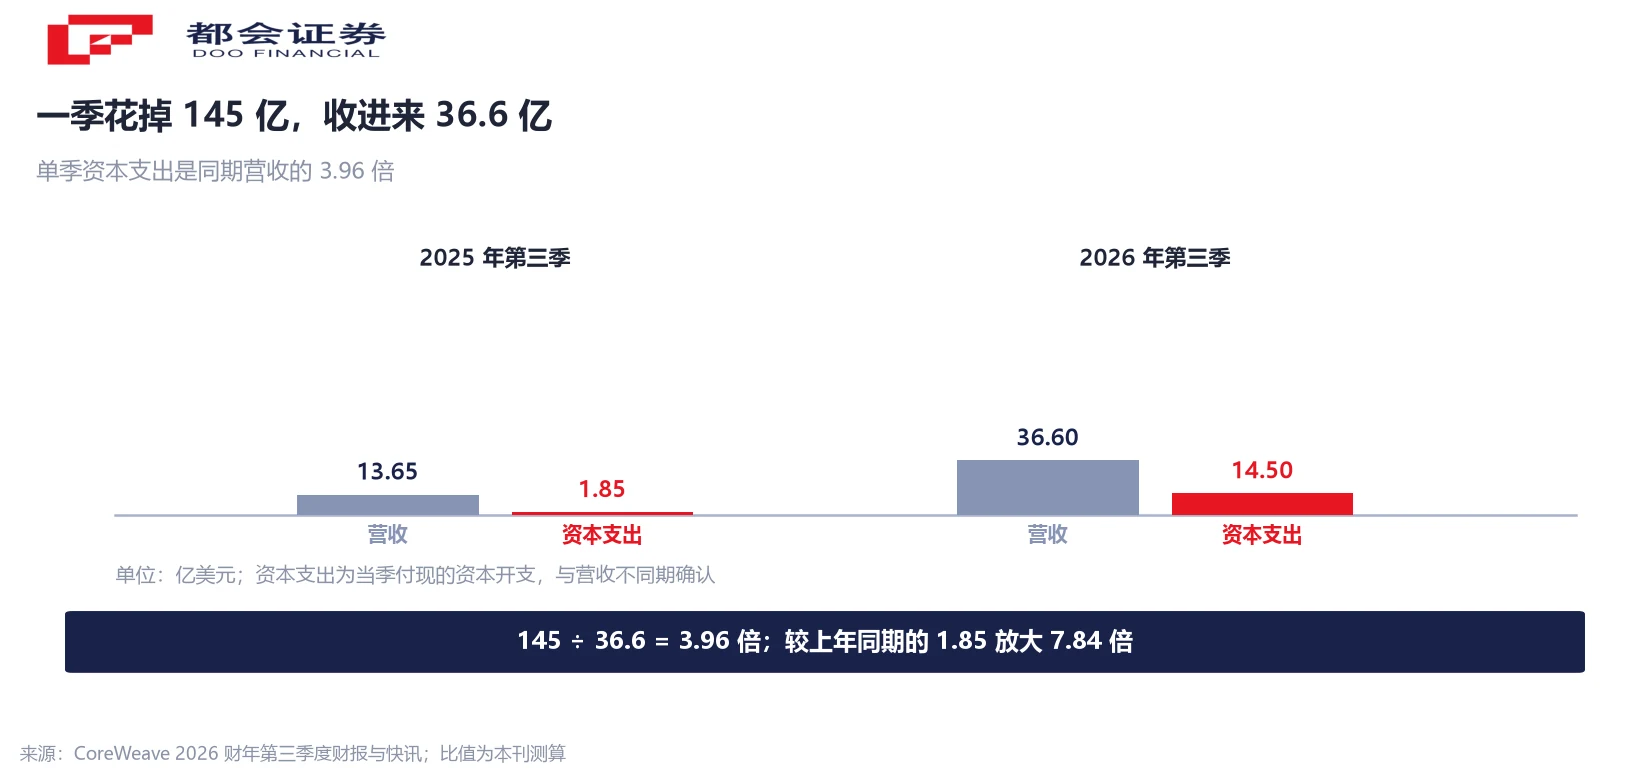
全年资本开支指引是 350 亿–390 亿美元。按中值 370 亿算,第三季度这一个季度就占了其中的 39.2%;按上限 390 亿算是 37.2%。
一句限定:资本支出是当期付现、分期转成折旧的科目。当季花掉 145 亿,不是当季的 145 亿成本;它进利润表的速度,取决于设备上线的时间与折旧年限。这也是为什么这家公司的经营现金流与净亏损可以长期背离。
下季利息 10.5 亿起:一个季度,抵全年经营利润指引的 83%
借钱扩产的对价,落在利息这一行。公司给出的第四季度利息支出指引是 10.5 亿–11.5 亿美元,中值 11.0 亿。
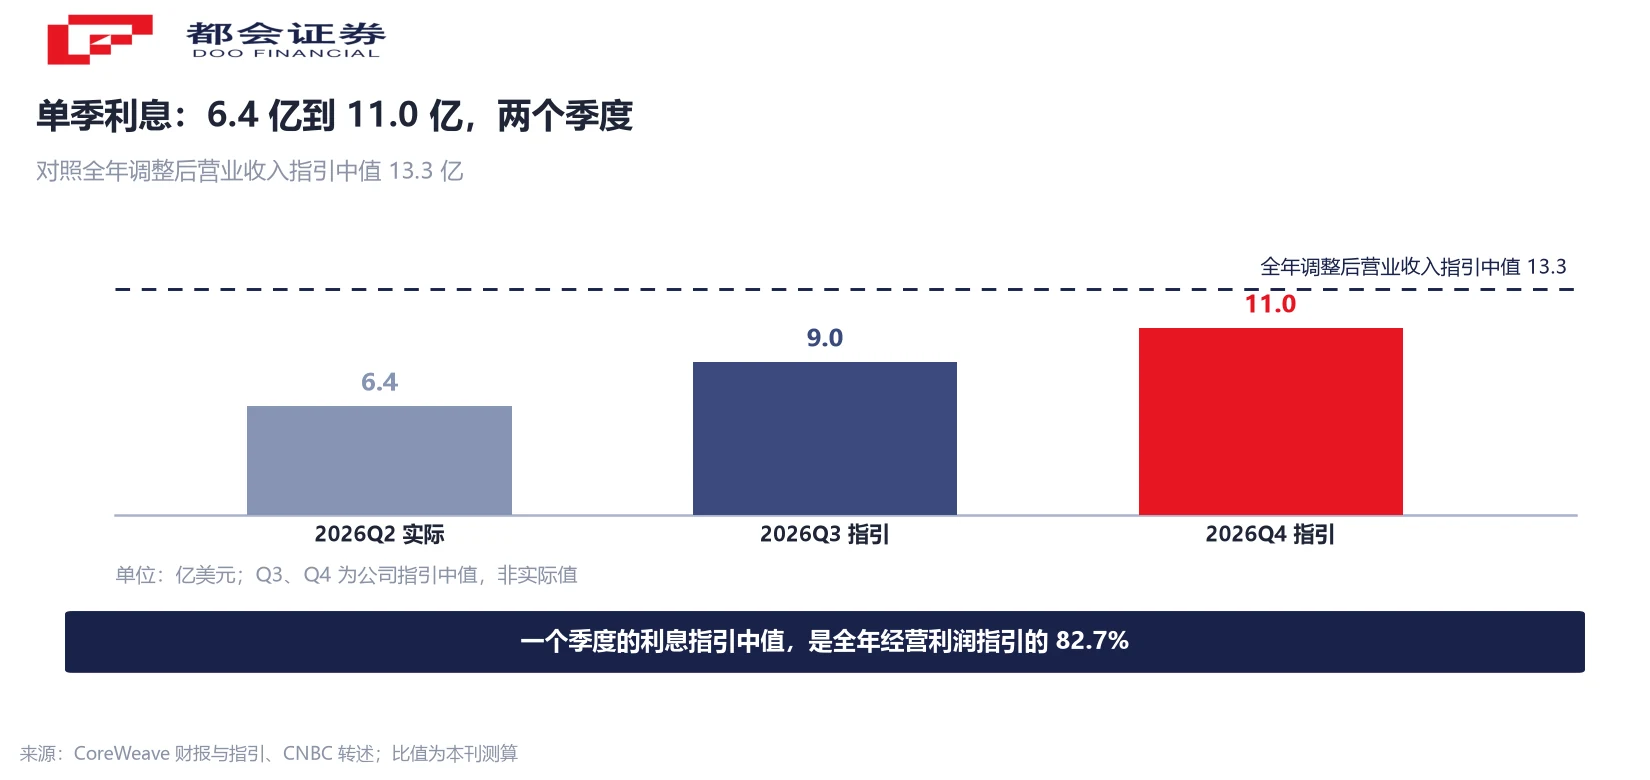
先看爬升速度。第二季度净利息支出 6.4 亿美元;第三季度公司给的指引中值是 9.0 亿;第四季度指引中值 11.0 亿。两个季度里,单季利息的指引中值涨了 22.2%,然后又是 22.2%。
再看它和经营侧的比例。全财年调整后营业收入指引是 12.8 亿–13.8 亿美元,中值 13.3 亿。一个季度的利息指引中值 11.0 亿,相当于这条全年经营利润指引的 82.7%。
「调整后营业收入」是加回利息、折旧与股权激励后的口径,所以拿利息比它是同一口径线上的两个点。换成 GAAP 口径,第三季度本身就是净亏 7.09 亿美元——利息与折旧都没有被加回。
还有一层是利率环境的变量。管理层在电话会上把利息预测做了上调;公司 2031 年到期、票息 9.75% 的债券,市场收益率在财报前一周一度升到 16.7%,随后回落至 15.5%。票息是合同约定的,收益率随成交价变动——这两个数不是一回事。以上均为公司前瞻性陈述与市场报价,不构成任何形式的收益判断。
1,325 亿积压是 10.1 倍年营收,但积压不是现金
积压订单从第二季度末的 1,042 亿美元升到 9 月 30 日的 1,325 亿美元,一个季度增加 283 亿。需求端的背书是实的。
但这个数字的会计含义要说清。积压是已签约、尚未确认收入的合同总额。把它变成收入,需要按顺序完成几件事:电力接通、设备上线、互联调试、客户验收,然后按合同期一季一季确认。这条链条上的任何一段延误,都会推迟确认,而不是取消合同。
把分母摆上来。全财年营收指引 130 亿–133 亿美元,中值 131.5 亿。1,325 亿积压是它的 10.1 倍。若改用本季营收 36.6 亿折年 146.4 亿作分母,是 9.1 倍。
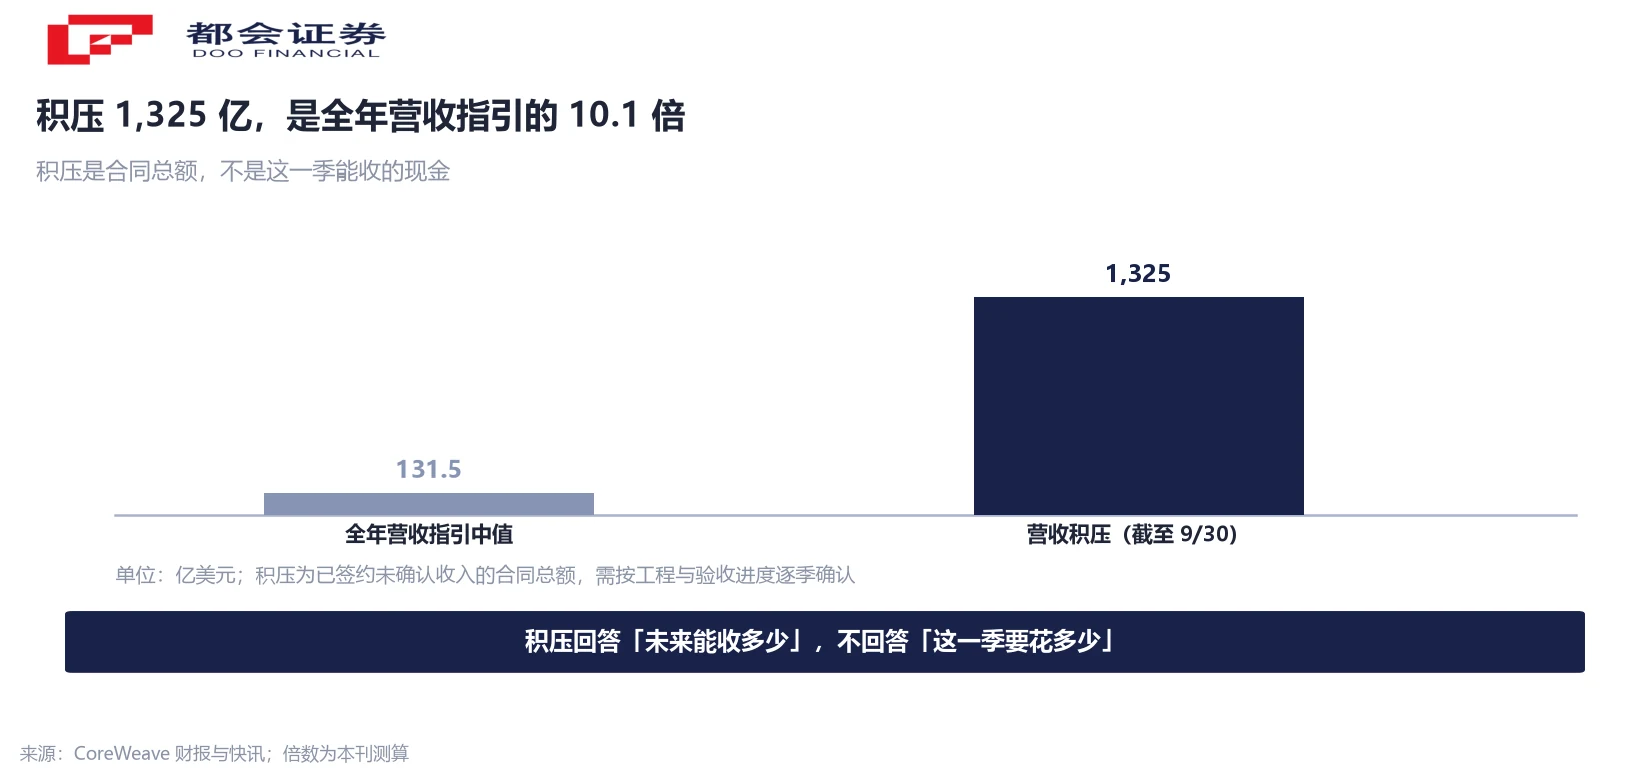
两个分母都指向同一个意思:积压回答的是「未来很多年能收多少」,不回答「这一季要花多少、要还多少」。资本支出与利息是后一个问题,它们的时点由工程进度和债务条款决定,与合同总额无关。
补一句口径。积压的兑现前提里,电力与并网是这一轮被反复提到的一环;社区对数据中心选址的态度,会直接影响站点审批与部署节奏。这部分属于过程风险,不作为结果陈述。
−7.09 亿与 +13.3 亿:两个符号相反的「利润」
同一份财报里,有两个都有出处、但符号相反的「利润」。
按 GAAP,第三季度净亏损 7.09 亿美元。除以营收 36.6 亿,是 −19.4% 的净利率。
按公司口径,全财年调整后营业收入指引是 12.8 亿–13.8 亿美元,中值 13.3 亿,为正。这个口径把利息、折旧与股权激励加回,衡量的是设备在折旧前、融资成本计入前赚到的部分。市场原本预期这条全年指引是 10.6 亿,公司给出的中值比预期高出约 25.5%。
两个数不矛盾:GAAP 减掉了利息与折旧,调整后口径把它们加了回来。差距的量级,正好落在上文那两行——一个季度 11.0 亿的利息指引,与整年折旧摊销的规模。一家重资产、靠债务扩产的公司,经营侧为正、股东侧为负,是这类商业模式的常态形态,不是账做错了。
读这类报表,两个符号要一起看。只看调整后口径,会漏掉融资成本;只看 GAAP 净利,会漏掉业务本身的现金创造能力。两种读法各管一半。
全年营收上调到 130 亿–133 亿,需求端与融资端同向上调
这份财报给的三条指引,方向一致。
营收端上调:全财年从 120 亿–130 亿上调到 130 亿–133 亿美元。用前三季实际数倒推第四季度——20.78 亿加 25.75 亿加 36.60 亿等于 83.13 亿;全年指引中值 131.5 亿减去 83.13 亿,第四季度隐含营收约 48.4 亿美元。把第四季度的利息支出指引 10.5 亿–11.5 亿放上这个隐含营收,占比约 21.7%–23.8%。
经营端上调:全财年调整后营业收入指引 12.8 亿–13.8 亿美元,高于市场预期的 10.6 亿。
融资端也在上调:第四季度利息支出指引 10.5 亿–11.5 亿美元,比第三季度指引中值再升 22.2%。
三条线同向,是这篇的落点。需求端的数字被再调高一次,同时现金端的支出与付息也被摆在同一张表上——把「未来能收多少」调高的动作,和把「这一季要花多少、要还多少」摊开的动作,来自同一份扩产计划。积压与指引证明需求在;资本支出与利息支出证明,需求要先被钱垫起来。
以上营收、调整后营业收入与利息支出指引均为公司前瞻性陈述,不保证实现。
接下来看三个数
这家公司卖的是算力租赁,收入按合同期确认,成本先在设备与利息上付掉。判断扩张能不能自我循环,三个数比指引更直接。
本季 3.96 倍。这个比值往下走,才说明扩产高峰过去、收入开始追上支出;继续往上走,缺口要靠新一轮融资填。
第三季指引中值 9.0 亿、第四季 11.0 亿。它每季往上加多少,直接决定「调整后营业收入」里能剩下多少留给折旧与股东。
1,325 亿是合同总额,不是当季收入。看每季确认多少、与上季积压的比值如何变化,才能判断兑现是加速还是延后。
常见问题
第三季度营收 36.6 亿美元,市场预期 35.6 亿;净亏损 7.09 亿美元,市场预期亏损 8.504 亿;每股亏损 1.27 美元,市场预期亏损 1.46 美元。营收与亏损都落在「好于预期」的一侧。
是同期营收 36.6 亿美元的 3.96 倍,上年同期为 18.5 亿美元(一年放大 7.84 倍)。它也超过了公司 8 月给出的第三季度 115 亿–135 亿美元指引上限。
公司给出的第四季度利息支出指引区间是 10.5 亿–11.5 亿美元。作为对照,第二季度净利息支出 6.4 亿、第三季度指引中值 9.0 亿;全财年调整后营业收入指引中值 13.3 亿,一个季度的利息指引中值相当于它的 82.7%。
不是。积压是已签约、尚未确认收入的合同总额。它要经过电力接通、设备上线、互联调试、客户验收,再按合同期逐季确认。1,325 亿对上全财年营收指引中值 131.5 亿,是 10.1 倍。
两个口径。GAAP 净亏损减掉了利息、折旧等;「调整后营业收入」把利息、折旧与股权激励加回,衡量设备在折旧前、融资成本计入前赚到的部分。全财年这条指引是 12.8 亿–13.8 亿美元。
营收从 120 亿–130 亿上调到 130 亿–133 亿美元;调整后营业收入 12.8 亿–13.8 亿美元(市场预期 10.6 亿);第四季度利息支出指引 10.5 亿–11.5 亿美元。三项均为公司前瞻性陈述,不保证实现。
收入按合同期确认,而设备与利息的支出要先付。积压越大,前期要垫的钱越多,融资成本越高。观察点在单季资本支出与营收的比值、单季利息支出、以及积压转化为收入的节奏。本文只作机制说明,不构成买卖建议。
出租 AI 算力的云服务商,向客户提供英伟达 GPU 等加速计算资源与配套的存储、网络和软件服务,客户主要是大模型训练与推理等算力密集型场景。
公司 2031 年到期、票息 9.75% 的债券,财报前一周市场收益率一度升至 16.7%、随后回落至 15.5%;五年期信用违约互换利差一度突破 1,278 个基点。票息是合同约定,收益率随成交价变动,两者不是一回事。
口径说明:① 「积压」(backlog)为已签约未确认收入的合同总额,非现金、非在手订单;② 「调整后营业收入」为加回利息、折旧与股权激励的口径,与 GAAP 净利润不可混用;③ 第四季度隐含营收、资本支出与营收比值、利息占经营利润指引比、积压倍数、净利率均为本刊测算,算法已在正文标注;④ 利息与资本开支指引属前瞻性陈述,不保证实现;⑤ 全文不含买卖建议与价格预期。




