
 简体中文
 English

AWS 每月 30 亿美元买机架,买回来先堆在仓库里等电
10 月 23 日,亚马逊 CEO 安迪·贾西(Andy Jassy)在一档视频播客里给了三个时点:2026 年的云容量已经售罄,2027 年基本订满,2028 年也有相当大一部分被客户提前签下。
同一周的另一条消息方向相反。据 Business Insider 取得的内部文件与员工会议录音,AWS 正把英伟达最新一代 GB300 机架暂存在「中转」仓库;内部邮件显示,仅 2026 年 8 月一个月,公司就预计接收约 50 亿美元的这类机架,此后每月再收约 30 亿美元。
一边是需求已经排到 2028 年,一边是买回来的设备开不了机。两个读数都成立,中间隔着的那一层,是这篇要拆的东西。
一边卖到 2028 年,一边把机架堆进仓库
贾西在那档播客里把话说得很直接:2026 年的批量算力容量已经售罄,2027 年基本订满,「2028 年也有相当大一部分已经卖出」。公司会留一小部分给按需业务、EC2 与 Bedrock 推理服务,但适合大客户大批量采购的产能大多已被预定。
需求侧的背景是资本开支:亚马逊计划 2026 年投入约 2,200 亿美元用于数据中心与服务器,贾西称鉴于需求规模,继续加码「并不会是不明智的资本使用方式」。
供给侧的读数来自另一份材料。据 Business Insider 取得的内部文件与员工会议录音,AWS 正把 GB300 机架暂存在「中转」仓库,原因与数据中心的空间无关——目标设施「有空间容纳更多机架,但没有足够的可用电力将其开机」。内部邮件显示,仅 2026 年 8 月一个月,AWS 就预计接收约 50 亿美元的 GB300 机架,此后每月再收约 30 亿美元,「在可预见的未来」维持这一节奏。
两个读数并不冲突,分歧落在一个词上:通电算力。合同签出去的是容量,能交付给客户的只有已经插上电的那一部分。亚马逊发言人对媒体表示,把硬件暂存在部署地点附近、等电力就绪,是公司的惯常做法,也是最佳商业实践。
提前收货:设备所有权被挪到了通电之前
为了抢先锁定稀缺的英伟达机架,AWS 改了一套收货流程,内部叫 Early Rack Receipt,直译是「提前机架接收」:在机架抵达数据中心之前,公司就提前取得设备所有权。在此之前,亚马逊通常等设备实际安装进数据中心才付款,运输期间的资金成本由供应商承担。
一个流程改动,把时间差从供应链挪到了自己的现金流量表上。采购节奏由「抢到货」决定,部署节奏由「通上电」决定,两者之间差的这几个月,就是仓库里堆着的机架和账上已经付掉的现金。邮件里至少有一个 AWS 供应链团队承认,当时对「如何把机架送进数据中心」没有清晰的预测路径。
这一层的意义在于会计与时间的错配:设备一旦计入自己的资产,折旧就开始走,而收入要等通电、装机、客户开始使用之后才有。按五年的经济寿命算,每在仓库里多放一个月,就少一个月能产生算力收入。
自由现金流 −76 亿:多收了 403 亿,多花了 661 亿
公司自己给的桥很清楚。截至 6 月 30 日的滚动十二个月,经营现金流 1,614.03 亿美元,比上年同期的 1,211 亿多出 403 亿;购置物业与设备支出净额同比增加 661 亿美元,公司说明主要反映人工智能投入;两项相抵,自由现金流从上年同期的流入 181.84 亿美元,变成流出 76.04 亿美元,净变化约 −258 亿。
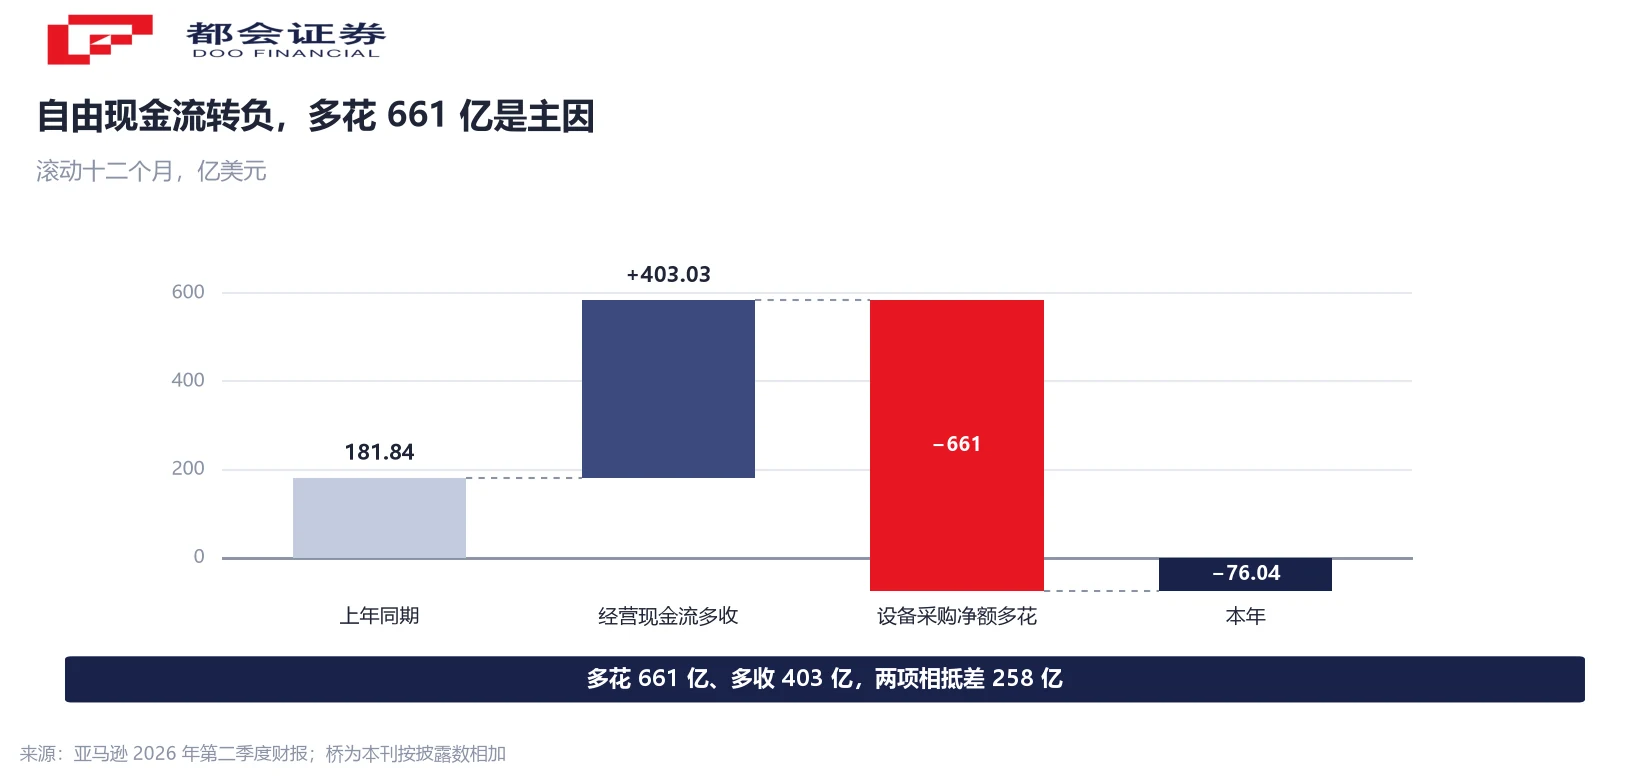
三项相加零残差:181.84 + 403.03 − 661 ≈ −76.04。自由现金流转负的原因在设备采购节奏,不在盈利能力——经营现金流这一年还涨了 33%,主营业务没有变差。
AWS 首席财务官 John Felton 在 9 月的内部员工会议上,对负责基础设施的高管 Prasad Kalyanaraman 说了句半开玩笑的话:「你让我们公司的自由现金流转负了,恭喜。」对方没有反驳,并表示自由现金流预计还会在「未来几年左右」持续为负。
一季设备支出 542 亿,比 AWS 一季收入还多 120 亿
把口径落到单季,量级更直观。2026 年第二季度,亚马逊营收 2,006.06 亿美元、同比增 20%,营业利润 274.61 亿美元;其中 AWS 营收 422.32 亿美元、同比增 37%,是 18 个季度以来最快的一季,AWS 营业利润 166.21 亿美元。
同一季,购置物业与设备的现金支出是 542 亿美元,上年同期 321 亿,同比增约 69%。542 亿比 AWS 当季全部收入 422.32 亿还多出约 120 亿;AWS 的营业利润 166.21 亿,只相当于这笔设备支出的三成。全年资本开支计划约 2,200 亿美元,折到每季约 550 亿。
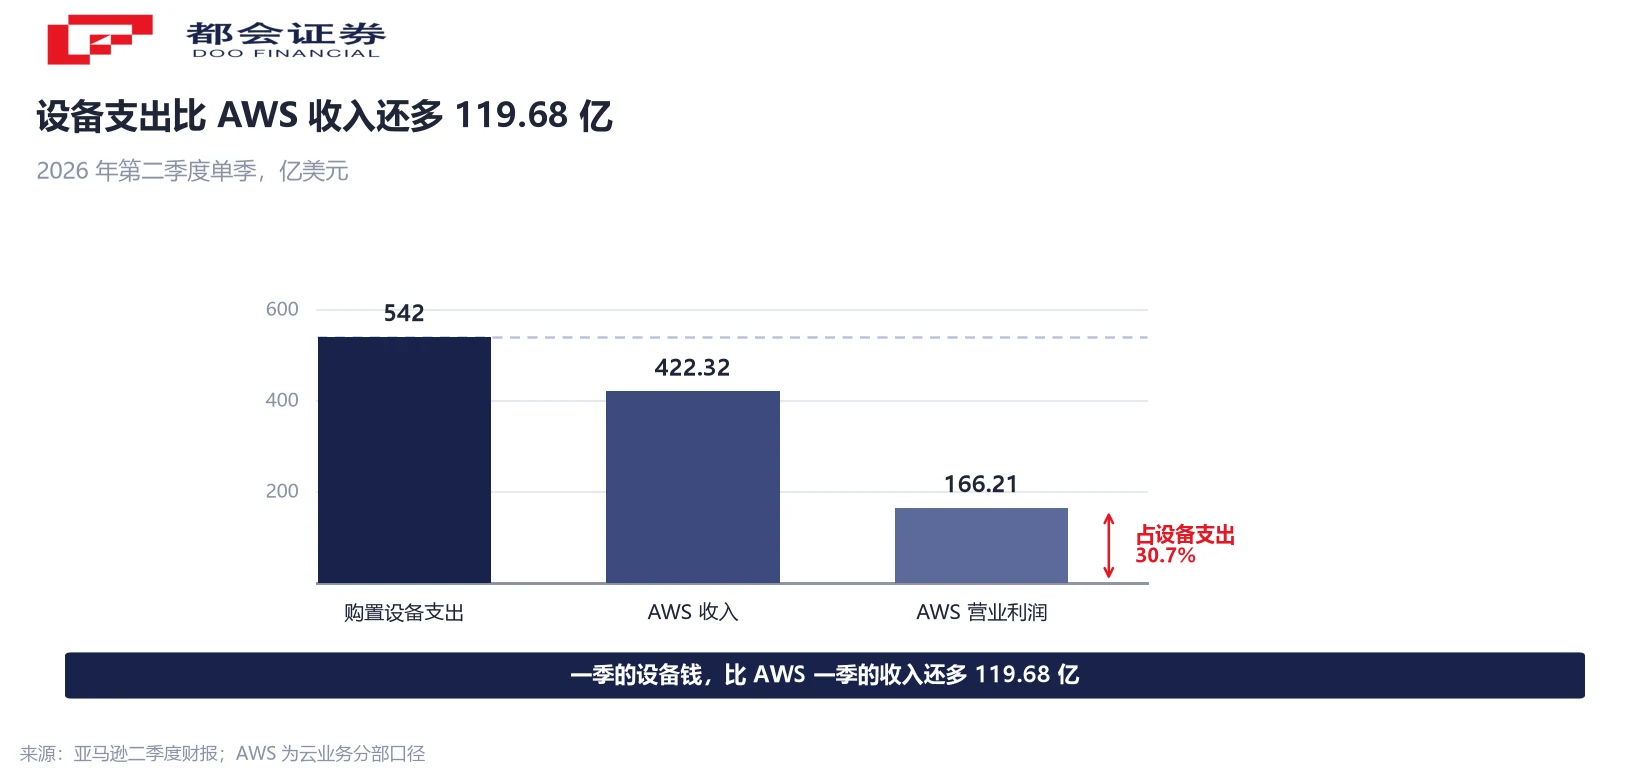
这里有两处容易混的口径要分开。二季度净利润 626.47 亿美元(每股摊薄 5.75 美元)里,含 534 亿美元非经营性税前其他收入,主要来自对 Anthropic 的投资,与营业利润 274.61 亿属于不同层级;滚动十二个月的 −76.04 亿也不能和单季的 542 亿并列着比。
仓库里的芯片不构成供给:B200 租金反而涨了四成
直觉上,一堆芯片堆在仓库里,算力应该变便宜。实际走向相反:装在板条箱里的 GPU 产生的 GPU 小时数是零,不构成有效供给;被定价的只有已经通电、可以调度的那部分。
高盛 Delta-One 交易台负责人 Rich Privorotsky 在 10 月 16 日的内部报告里写:「相对于可投资的、已通电算力的可用供给,市场上有太多资本在寻找归宿。」他引用的 Silicon Data B200 即时租用指数(非超大规模云端口径)报每 GPU 小时 6.01 美元,接近 3 月 6.11 美元的历史纪录,比 1 月低点 4.29 美元高约 40%;B200、H200、H100 乃至 A100 都还维持着可观的租金。
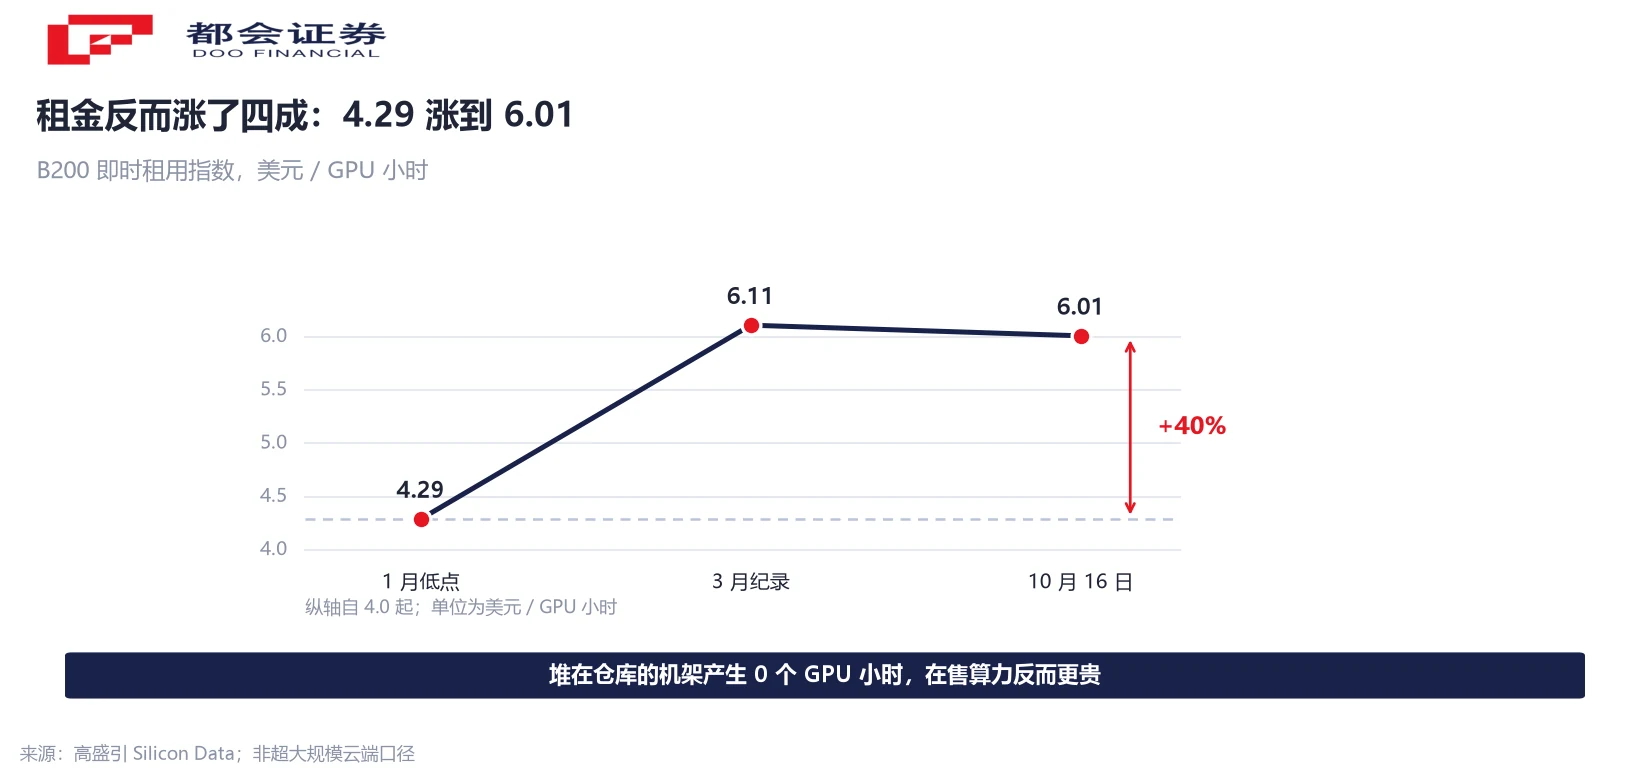
这构成一个典型的通胀性瓶颈:资本、劳动力与电力被提前消耗,产出被推迟几个月到几年,在售的那部分算力价格被抬上去。租算力的 AI 实验室、企业与创业公司承担这笔稀缺溢价。这一段只讲机制与公开报价,不涉及任何标的的判断。
13.9 吉瓦在运营,44 吉瓦在开发:瓶颈不在机房里
据 Cleanview Research 的数据,亚马逊目前在全美 16 个州有 44 吉瓦数据中心容量处于开发中,是它现有 13.9 吉瓦运营规模的三倍以上。13.9 吉瓦已是业内最大,比微软多 69%,约为谷歌与 Meta 的两倍——即便这样,也受制于同一组物理条件。
约束具体到人。Kalyanaraman 透露,亚马逊在西得克萨斯州因为管道工与电工短缺,不得不出资建设工人住宿区,让施工人员在项目完工前的两三年里就地居住。AWS 内部还有一个叫「受威胁的已保障电力」的仪表盘,追踪输电瓶颈、限电要求,以及「用则保留、弃则失去」的条款——错过里程碑节点,就可能失去电网配额。
最省力的证据是时间。2023 年亚马逊曾向贾西承诺,AWS 会在 2027 年前走出产能紧张局面;如今公司自己的预计是,2027 年需求仍将超过可用产能。同一个目标、隔了三年,斜率没有变。
10 月 29 日三季报,看三个数
公司将于 10 月 29 日公布第三季度业绩,指引是营收 1,970 亿至 2,020 亿美元(同比增 9% 到 12%)、营业利润 225 亿至 265 亿美元(上年同期 174 亿)。落到这条线上,值得跟的是三件事。
第一,AWS 增速能不能延续二季度的 37%。第二,设备支出会不会继续抬——二季度 542 亿、全年计划 2,200 亿,节奏已经比收入快。第三,自由现金流是否仍是流出,公司自己给的口径是还要几年。
需求侧也有两条自我限制,值得放在最热的时候读。贾西说推理成本「按我的看法还是贵了一个数量级」,需要再降约十倍才可能被普遍使用;他把 AI 需求形容成「哑铃」——一端是 AI 实验室,另一端是企业做客服、反欺诈这类具体任务,中间那块日常商业软件还没有大规模采用。这一段只列观察项,不对任何标的方向作判断。
常见问题
售罄指的是容量已被客户签下或承诺,收入要按实际交付与使用确认。机架没有通电就不产生 GPU 小时,也就无法向客户计费;而已经付掉的设备款和已经开始的折旧,不会等电。
它是 AWS 的一套提前收货流程:机架还没运到数据中心,公司就先取得设备所有权。过去是设备装进机房才付款、运输期间由供应商垫资;提前取得所有权意味着现金流出提前,一旦电力或安装延误,这笔钱会在还没有收入时先占用。
是截至 6 月 30 日的滚动十二个月口径,上年同期为流入 181.84 亿美元。它与单季设备支出 542 亿美元不属于同一期间,不能并列比较。
626.47 亿净利润里含 534 亿美元非经营性税前其他收入,主要来自对 Anthropic 的投资,属于投资重估,不属于经营所得。衡量现金的是经营现金流减设备支出,这条线上是流出 76.04 亿。
因为在板条箱里的 GPU 产生的 GPU 小时数为零,不构成有效供给。被定价的只有已通电、可调度的算力,这部分仍然稀缺,所以 B200 即时租用指数从 1 月低点 4.29 美元涨到 10 月 16 日的 6.01 美元。
无法确认。《金融时报》报道的 SPV 规模约 80 亿美元,与 8 月 50 亿加 9 月 30 亿在数字上吻合,但该报道称涉及的芯片已在全美五个州十余个数据中心完成部署,且未说明型号。数字吻合不能当作同一批货。
不可以。13.9 吉瓦是现有运营规模,44 吉瓦是开发中容量,两者来源与时点不同,只能表述为「三倍以上」,不能相加成 57.9 吉瓦。
有共性证据。微软 CEO 纳德拉此前公开表示,最大的问题已经从算力过剩转向电力,并承认公司可能有一堆芯片放在库存里插不上电。约束落在电力基础设施,不在某一家公司的采购执行。
口径说明:① 金额均为美元;② 滚动十二个月与单季不可并列;③ 二季度净利含 534 亿美元非经营性收入,与营业利润不同层;④ 「售罄」为管理层口述;⑤ 机架入库与提前收货出自媒体,财报未确认;⑥ 13.9 与 44 吉瓦来源与时点不同,不可相加;⑦ B200 指数为非超大规模云端口径;⑧ 倒算值为本刊计算。




