
 简体中文
 English

英伟达 11 日前答复、18 日闭门简报:三个委员会问的,是出口管制的第三层
本月 18 日,英伟达要在同一天里赶两个场子,而且顺序是固定的。
先交账本。截至 10 月 25 日的 2027 财年第三财季业绩,安排在美股 17 日盘后发布,对应北京时间 18 日凌晨 4 时 20 分挂出数据、6 时开电话会。
再进国会。众议院三个委员会的主席本月 4 日联名致函,请黄仁勋到雷伯恩办公大楼的一间会议室,就公司与一名前高管的往来、以及防范外国对手间谍活动的安全机制作闭门说明。
把这两件事并排看,会发现管制的手已经伸到了第三个位置:从芯片的参数,到算力的服务比例,再到具体的人。而报表那一侧,中国数据中心算力收入早在两个财季前就被移出了指引。
18 日排了两个场子,先后顺序是固定的
第一个是账本。公司此前公布,截至 10 月 25 日的第三财季业绩在美股 11 月 17 日盘后发布,北京时间 18 日凌晨 4 时 20 分挂出数据,6 时召开电话会。营收指引 1,080 亿美元、上下浮动 2%,毛利率指引 74.0%、上下浮动 0.5 个百分点。
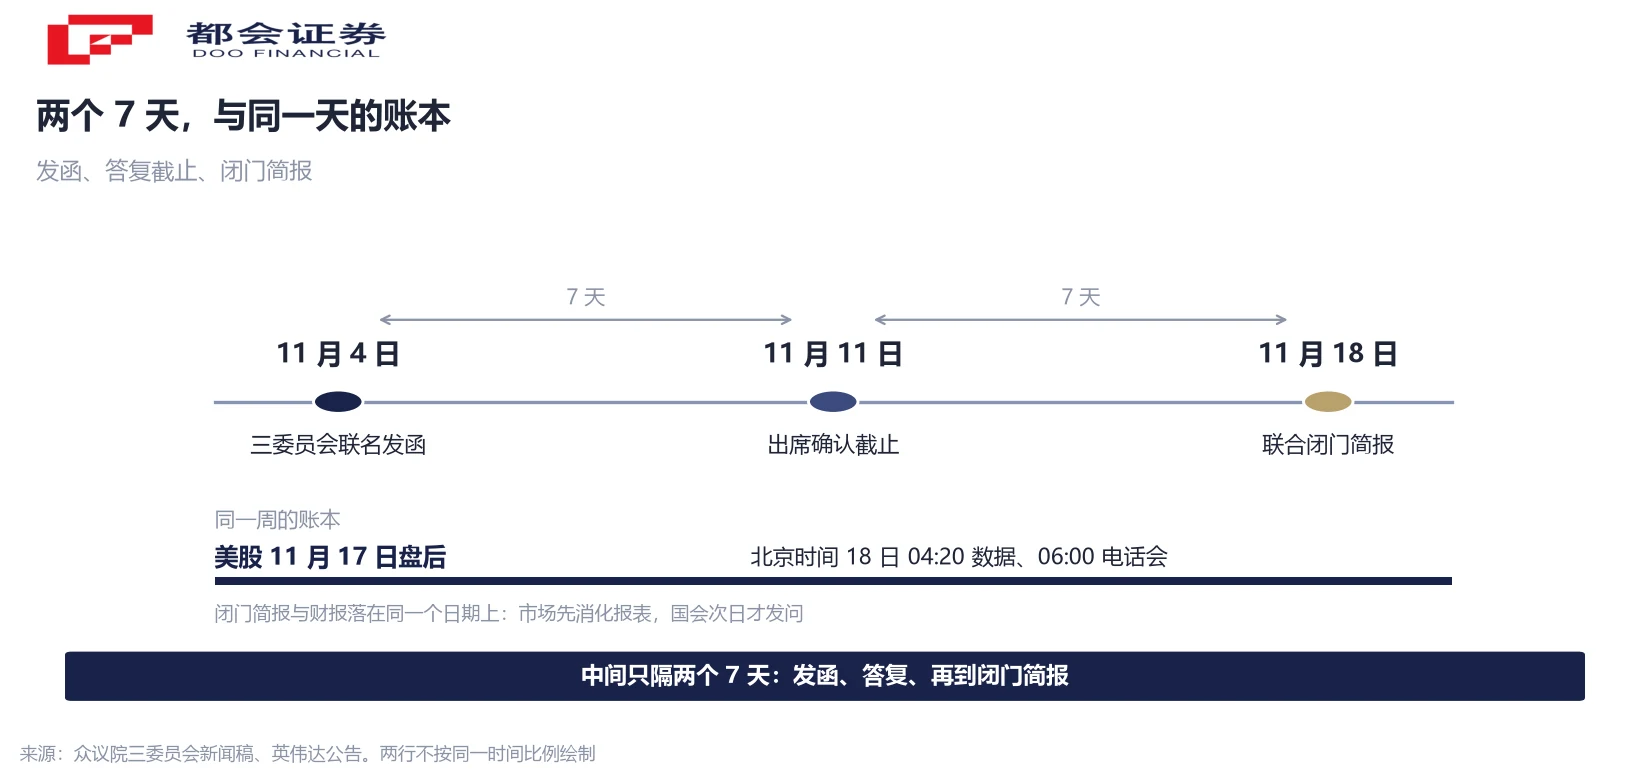
第二个是国会。众议院外交事务委员会主席 Brian Mast、中国问题特别委员会主席 John Moolenaar、情报常设特别委员会主席 Rick Crawford 三人联名致函,请黄仁勋于本月 18 日到雷伯恩办公大楼 2172 号会议室,向三个委员会作联合闭门简报;信函要求他在本月 11 日前确认出席,或另提本届国会期内可参加的日期。
顺序值得留意。市场先消化报表,国会第二天才发问。而报表的指引里本来就写着一句话:不假设任何来自中国的数据中心计算收入。
这句话是理解整件事的钥匙。管制收紧到这个程度,最先被移出报表的,恰恰是这条业务线上最敏感的那一块;剩下的部分,是靠新客户与新一代平台顶上来的。所以 18 日那天,两场会问的其实是同一个问题的两面:一面是已经落账的,一面是还没落账的。
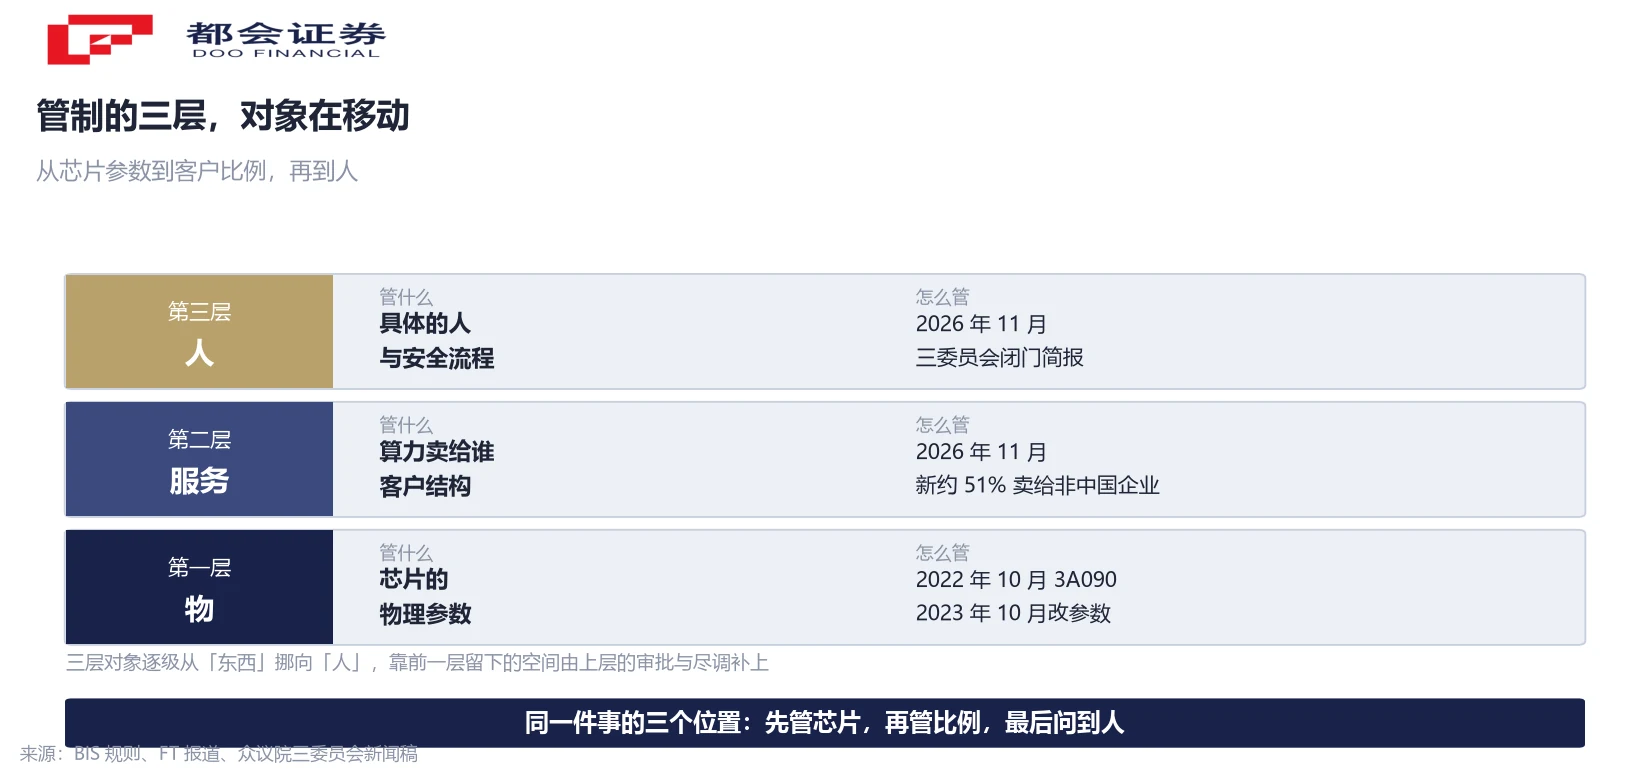
第一层管物:两个参数同时满足,后来改成任一超标就管
要看懂这次问询落在哪一层,得先把管制分成三层看。第一层管的是物,也就是芯片本身的规格。
2022 年 10 月 7 日,美国商务部工业和安全局把特定高算力芯片单列为出口管制编码 3A090,判定同时看两个指标:芯片间互连带宽不低于每秒 600 GB,以及算力不低于 4,800 TOPS。两个条件同时满足,才落入管制范围。
2023 年 10 月 17 日,该局修改了这套参数:取消互连带宽这一项,改为总处理性能与性能密度两个阈值,任一超标即触发管制,对中国大陆适用推定拒绝。新规在同年 11 月 16 日生效。
这一层的管法有个鲜明特点:判的是芯片的物理参数,与买家用它做什么无关。参数一旦写进编码,厂商能做的只有两件事——改规格,或者申请许可。这也是为什么过去几年市场上反复出现「特供型号」,又反复被下一版参数追上。
第二层管服务:51% 是口头要求,所以它更难绕
第二层管的是服务。起点是本月 3 日金融时报的报道。
报道援引五名知情人士称,英伟达近几个月口头告知全球的云与数据中心客户:未来签署的新合约里,至少 51% 的服务要卖给非中国企业;既有租赁协议不受影响;要求由销售人员与区域团队口头传达,没有书面文件。英伟达的公开回应没有确认这个比例,只表示以美国芯片建成的数据中心与云服务,是美国模型与应用开发商参与全球竞争的基础。
口头传递这件事,比 51% 这个数字更值得琢磨。书面规则有生效日、有适用范围、有申诉路径;口头要求留下的却是客户侧的合规裁量——云厂商要么按最保守的理解执行,要么承担被排除在合规名单之外的风险。同一篇报道提到,公司今年已把获准购买其 AI 芯片的亚洲客户数量减少一半以上。
这一层管的仍然是「算力被谁用」,只是把审查位置从芯片跨境挪到了服务跨境。对海外数据中心来说,51% 意味着非中国客户要占到一半以上;反过来,中国客户的上限被压到 49%。在新加坡、马来西亚这些中国科技企业长期是最大租户的市场,这条线要达标并不轻松。
第三层落在人:信函问的两件事,与两个 7 天的截止
第三层落到具体的人身上,这是本月才出现的动作。
信函要求说明两件事:一是黄仁勋与 Megaspeed 一名前高管的往来;二是公司针对外国对手间谍活动采取的安全机制。纽约时报此前的报道称,美国当局正调查这家总部位于新加坡的数据中心公司是否协助获取受出口管制的英伟达高端芯片,并称美方官员认为上述前高管与中国情报部门有关联。这些说法均出自公开报道,本文不作独立核实,也不作定性。
公司方面的回应是:黄仁勋每年与成千上万名客户高管交流,亚洲的云客户获得的是常规商业信息,不涉及商业秘密或与美国国家安全相关的核心技术;公司经常收到美国政府关于受关注实体与人员的通报,并照此执行。黄仁勋此前受访时亦表示,公司与 Megaspeed 高管的往来符合规定,并已查核确保相关处理器未被非法运往中国。
时序上,两个节点之间各是 7 天:4 日发函,11 日答复截止,18 日闭门简报。信函用的是「请求」而不是传票,出席与否尚未确认——这一点决定了它当前仍属监督程序,尚未进入执法程序。三个委员会在新闻稿里的措辞是,本届国会期内,中国渗透与获取美国尖端技术是它们调查工作的核心议题之一。
账本先挪了一步:中国收入接近翻倍,占比反而降了
把三层排完,会发现账本已经先挪了一步。
据公司季报,截至 7 月 26 日的第二财季,向总部位于中国(含中国香港)的客户开票 78.80 亿美元,占当季营收 962.21 亿美元的 8.2%;上年同期为 39.85 亿美元,绝对额接近翻倍,同比 +97.7%。
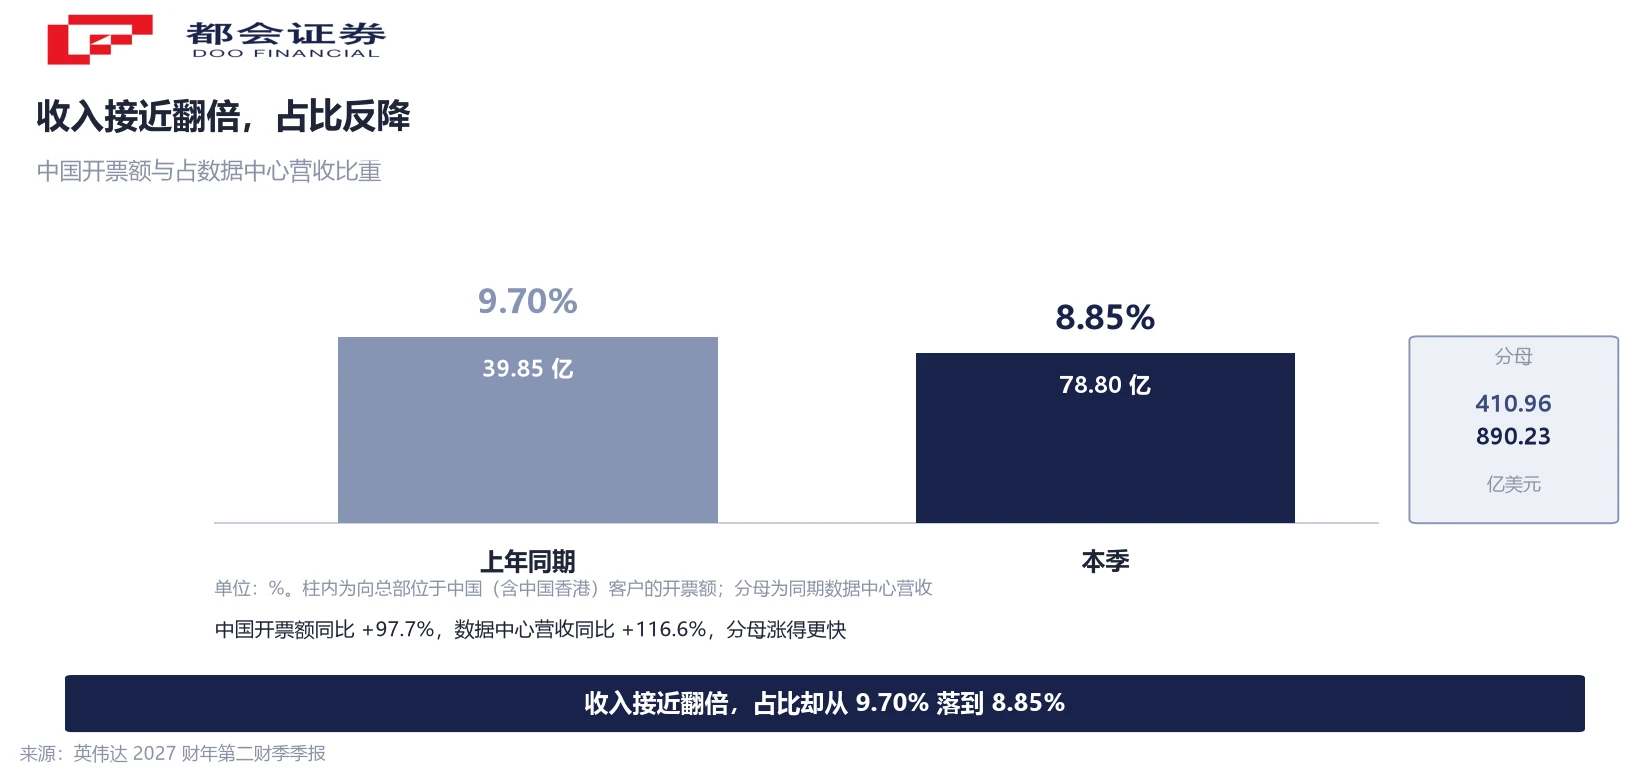
但同期数据中心营收从 410.96 亿美元增至 890.23 亿美元,中国收入占数据中心营收的比重反而从 9.70% 降到 8.85%。两个方向能同时成立,是因为分母涨得更快:数据中心同比 +116.6%,总营收同比 +105.9%,都跑赢了中国收入的 +97.7%。数据中心当季占公司总营收 92.5%。
更值得看的是结构。按季报口径,这部分中国收入主要来自出口规则未覆盖的游戏与工作站产品;当季 Hopper 系列对中国的出货,不到数据中心营收的 1%。公司 2025 年 4 月因 H20 出口需许可计提 45 亿美元,本财年又因中国政府限制采购、对 H200 过剩库存计提 4 亿美元。
所以第三层的问询,短期改不了报表上的数字——能改的那一块,已经在前几个季度被移出指引。它能改的是流程:新合约的客户尽调、云厂商的国别收入结构、以及由此产生的交付节奏。
接下来看三条线索
第一条是 11 日这个截止。是否出现确认出席的公开信息,决定这件事是继续停留在信函层面,还是转入正式日程。
第二条是 18 日之后有没有后续动作。闭门简报本身不产生公开记录,能观察的是委员会层面是否跟进——新的信函、听证安排,或是立法草案。
第三条落在季报的同比口径上。下一份季报里,中国开票收入的绝对额与它占数据中心营收的比重,是否继续反向;以及管理层对客户尽调成本的描述有无变化。这两项都比单季营收更能说明第三层管制的实际传导。
- 11 日:出席确认截止日
- 18 日:闭门简报与第三财季业绩同日
- 下一季:中国开票额与占数据中心营收比重
常见问题
据三个委员会的联合信函,要求说明两件事:黄仁勋与 Megaspeed 一名前高管的往来,以及公司针对外国对手间谍活动采取的安全机制。信函请黄仁勋于本月 18 日出席联合闭门简报,并要求在本月 11 日前确认出席或另提日期。
第一层管芯片参数(2022 年 10 月的管制编码 3A090,看互连带宽与算力两项,2023 年 10 月改为总处理性能与性能密度任一超标即管);第二层管算力服务的客户比例(据金融时报本月 3 日报道,新合约至少 51% 的服务卖给非中国企业);第三层管到具体的人与公司的安全流程,即本次国会问询。
据金融时报援引五名知情人士的报道,这是英伟达近几个月以口头方式向全球云与数据中心客户传达的要求,没有书面文件,仅适用于未来签署的新合约,既有租赁协议不受影响。英伟达的公开回应未确认这个比例,只说明以美国芯片建成的数据中心与云服务是美国企业参与全球竞争的基础。
两个数说的是不同对象。据季报,第二财季向总部位于中国(含中国香港)的客户开票 78.80 亿美元、同比 +97.7%,但这部分主要来自出口规则未覆盖的游戏与工作站产品;同期 Hopper 系列对中国的出货不到数据中心营收的 1%。收入增长与 AI 算力受限可以同时成立。
分母涨得更快。中国开票收入从 39.85 亿美元增至 78.80 亿美元(+97.7%),同期数据中心营收从 410.96 亿美元增至 890.23 亿美元(+116.6%),因此占比从 9.70% 降到 8.85%。
2025 年 4 月美国政府要求 H20 出口也需许可证后,公司对该业务计提 45 亿美元,此后在业绩展望中把对华数据中心算力收入按零处理;本财年又因中国政府限制采购、对 H200 过剩库存计提 4 亿美元。因此第三财季 1,080 亿美元的营收指引不包含这部分收入。
短期不在收入表上,因为相关收入已被移出指引;可观察的是流程成本——新合约的客户尽调要求、云厂商的国别收入结构调整、以及由此产生的交付节奏变化。可跟踪的三个节点是本月 11 日的出席确认、18 日之后的委员会后续动作、以及下一份季报里中国开票额占数据中心营收的比重。
口径说明:①中国收入按直接客户总部所在地计,含中国香港,与最终用户所在地不同;②Hopper 对华出货占比以数据中心营收为分母;③51% 来自媒体援引知情人士,公司未以书面形式确认;④信函为「请求出席」,出席尚未确认;⑤涉个人身份的说法均出自公开报道,本文不作独立核实。




