
 简体中文
 English

订了 300 万张,到手可能只有 30 万张:350 亿美元显卡单怎么算进营收
10 月 20 日,路透社援引两名知情人士报道:字节跳动、阿里巴巴、腾讯三家合计订购了逾 300 万张英伟达 RTX PRO 5500 显卡,每张报价约 1.14 万美元,按报价计算的票面总值超过 350 亿美元。同一天,英伟达、台积电与三家公司均未回应置评请求,美国商务部工业与安全局与中国工业和信息化部同样没有回应。
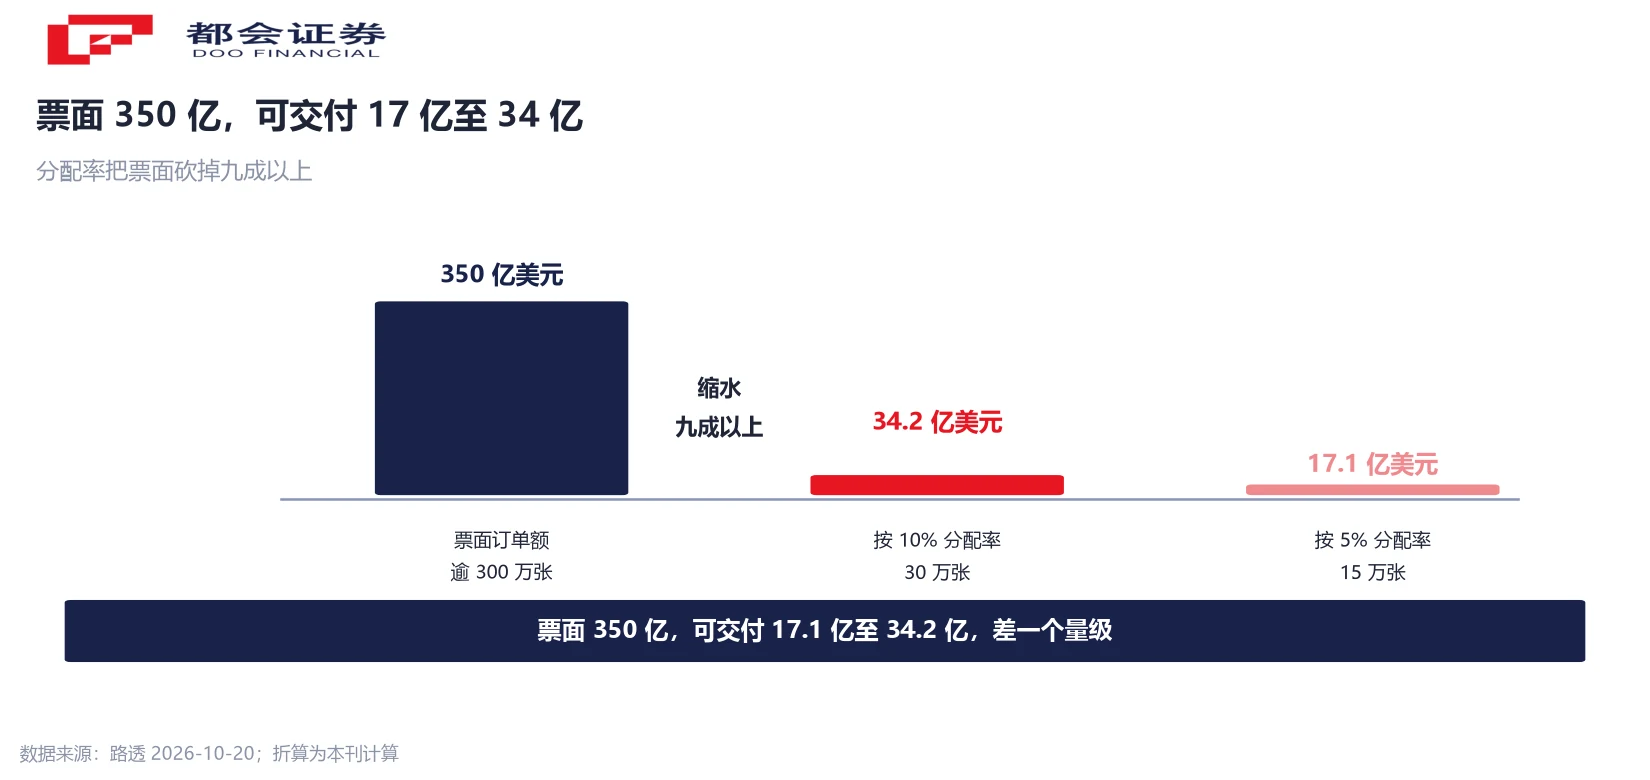
这条消息里最容易被读错的,是那个 350 亿。它还不是英伟达已经收到的钱,也还没变成明年会确认的收入。按 300 万张乘 1.14 万美元算,票面是 342 亿美元;报道口径取「逾 350 亿」,对应的是约 307 万张。而英伟达已经告诉合作伙伴,最终能拿到的数量可能只有所申报数量的 5% 到 10%。
这篇把这个落差算清楚:票面多少钱、能交付多少张、折成营收是什么量级,以及这批卡到底记在英伟达的哪个科目里。
300 万张乘 1.14 万美元:那 350 亿是怎么来的
先把三个数字摆开。第一是张数:三家公司合计逾 300 万张。第二是单价:每张约 1.14 万美元。第三是票面:逾 350 亿美元。第三个数字是前两个乘出来的,路透的措辞是「按报价计算的合计票面价值」。
乘一遍就能看出细节。300 万张乘 1.14 万美元等于 342 亿美元,比报道的 350 亿少 8 亿。350 亿除以 1.14 万,得约 307 万张。也就是说,报道里那句「逾 300 万张」实际对应的量级在三百万张出头,而不是刚刚好三百万张。这类差额在转述里经常被抹平,但它是后面所有折算的起点。
还有一个更大的数字被放在同一段里:来自中国客户的总订单量已超过 600 万张。三家的 300 万张是其中的一半。这 600 万张是全口径的申报量,与三家的订单不能混用。
5% 到 10% 的分配率,把票面砍掉九成
决定这笔订单值多少钱的,是分配率。一名消息人士对路透说,英伟达告知合作伙伴,最终可能只能拿到所申报数量的 5% 到 10%。这句话有两个限定:说这话的是一名消息人士,指向的是部分合作伙伴;官方并未公布分配方案。
把区间套到 300 万张上:5% 是 15 万张,10% 是 30 万张。再乘 1.14 万美元,对应 17.1 亿到 34.2 亿美元。票面 350 亿,可交付的量级落在 17 亿到 34 亿之间,缩水九成以上。
拿英伟达自己的报表做分母,这个量级会更清楚。截至今年 7 月 26 日的第二财季,英伟达营收 962.21 亿美元,其中数据中心 890.23 亿美元。34.2 亿美元相当于当季总营收的 3.6%,17.1 亿美元不到 1.8%。同一季,英伟达向总部位于中国(含中国香港)的客户开票 79 亿美元,约占整体营收的 8%。按上限算,这 300 万张卡全部交付,金额约为中国区单季开票额的四成三。
84GB 显存、1398GB 带宽:被抢的是能买到的那一档
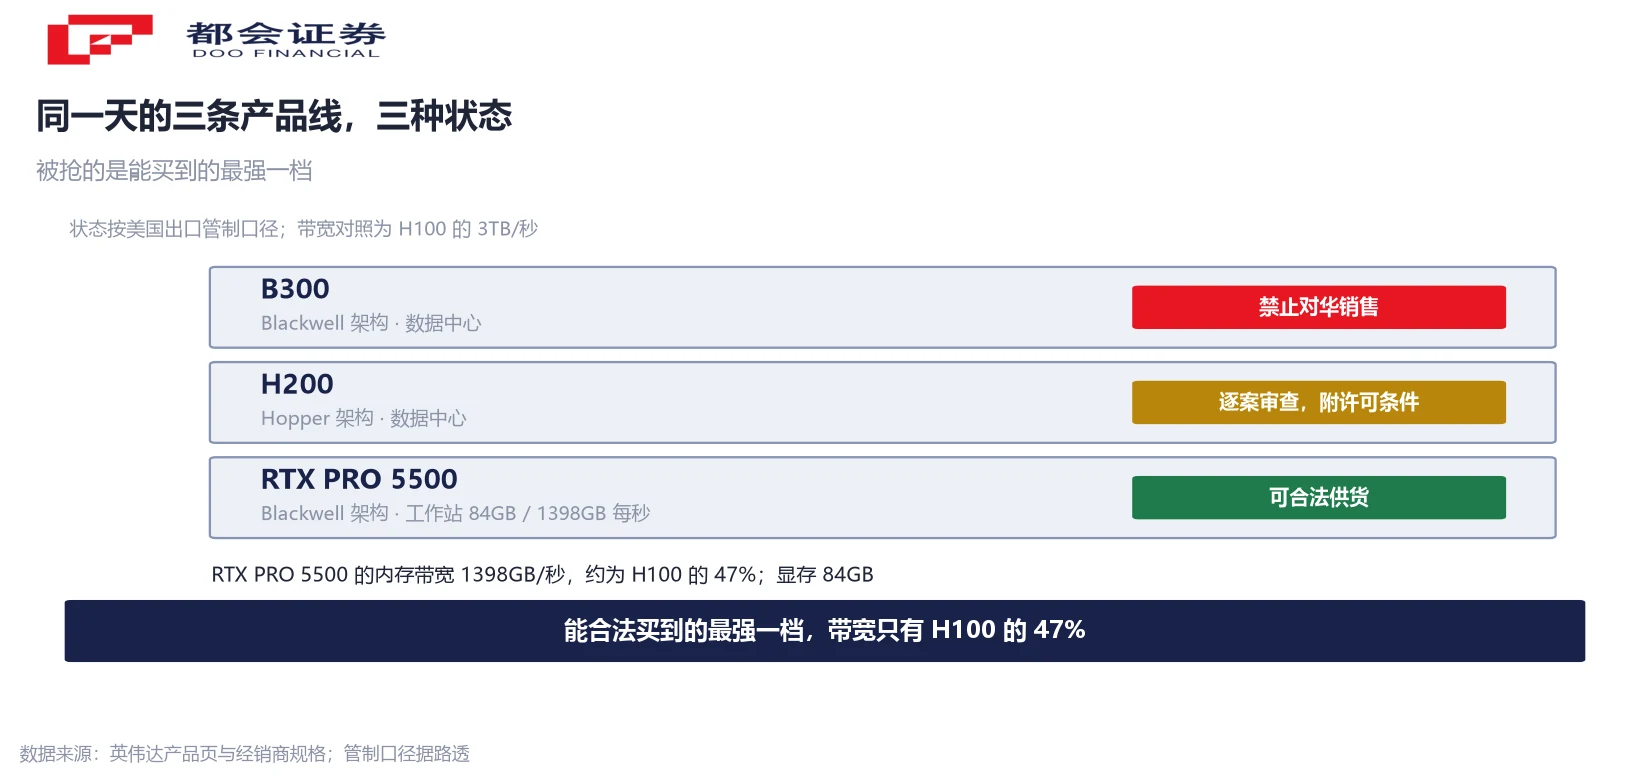
为什么抢一张工作站卡?答案在管制清单里。英伟达基于 Blackwell 架构的 B300 数据中心芯片不允许卖给中国买家,基于 Hopper 架构的 H200 需要逐案审查并附许可条件。RTX PRO 5500 是当前仍可合法供货的产品线里,性能最高的一档之一。
它的规格值得摆出来:84GB GDDR7 显存、支持 ECC 纠错、内存带宽 1398GB/秒、最高功耗 600 瓦、PCIe Gen 5 接口,并支持把 84GB 拆成两个 42GB 实例的多实例 GPU 模式。作为对照,H100 的单卡内存带宽是 3TB/秒。换算一下,RTX PRO 5500 的带宽约为 H100 的 47%。这是「降规」的具体含义:显存够大,通道不够宽。
用途也对得上这个特征。三名消息人士说,中国企业采购这批卡主要用于 AI 推理,也就是让训练完成的模型生成回答。推理对带宽的敏感度低于训练,对大显存的需求更高。上一代降规卡 RTX 6000D 推出时,中国大厂最初兴趣不高,部分业者没有下单,理由是价格相对性能偏高,且期待管制会放开。如今限制没有松动、算力依然短缺,同一类产品的处境就变了。RTX 6000D 已停产,其在中国市场的价格已经翻倍。
产量上限、产能排序、交付时点,三重挤压同向
供给端有三重挤压,而且方向一致。
第一重是产量上限。一名消息人士称,英伟达表示明年 RTX PRO 5500 的全球产量最多 300 万张。600 万张的中国申报量是这个上限的两倍,即使明年全球产量全部投向中国,也只够一半。
第二重是产能排序。两名消息人士说,从明年起,英伟达预计把在台积电的大部分产能配置给面向大型数据中心的新一代 Rubin 平台,而不投向 RTX PRO 5500 这类产品。台积电对此不予置评。工作站卡的排产顺序,排在数据中心旗舰之后。
第三重是时间。英伟达已通知客户,预计 12 月提供初期样品,明年第一季度开始商业交付。英伟达官网上这款产品仍标注为「即将发布」,规格说明也注记为初步数据。也就是说,这批订了 300 万张的卡,到现在还没有正式上市。
1.14 万美元在同门产品里处在什么位置
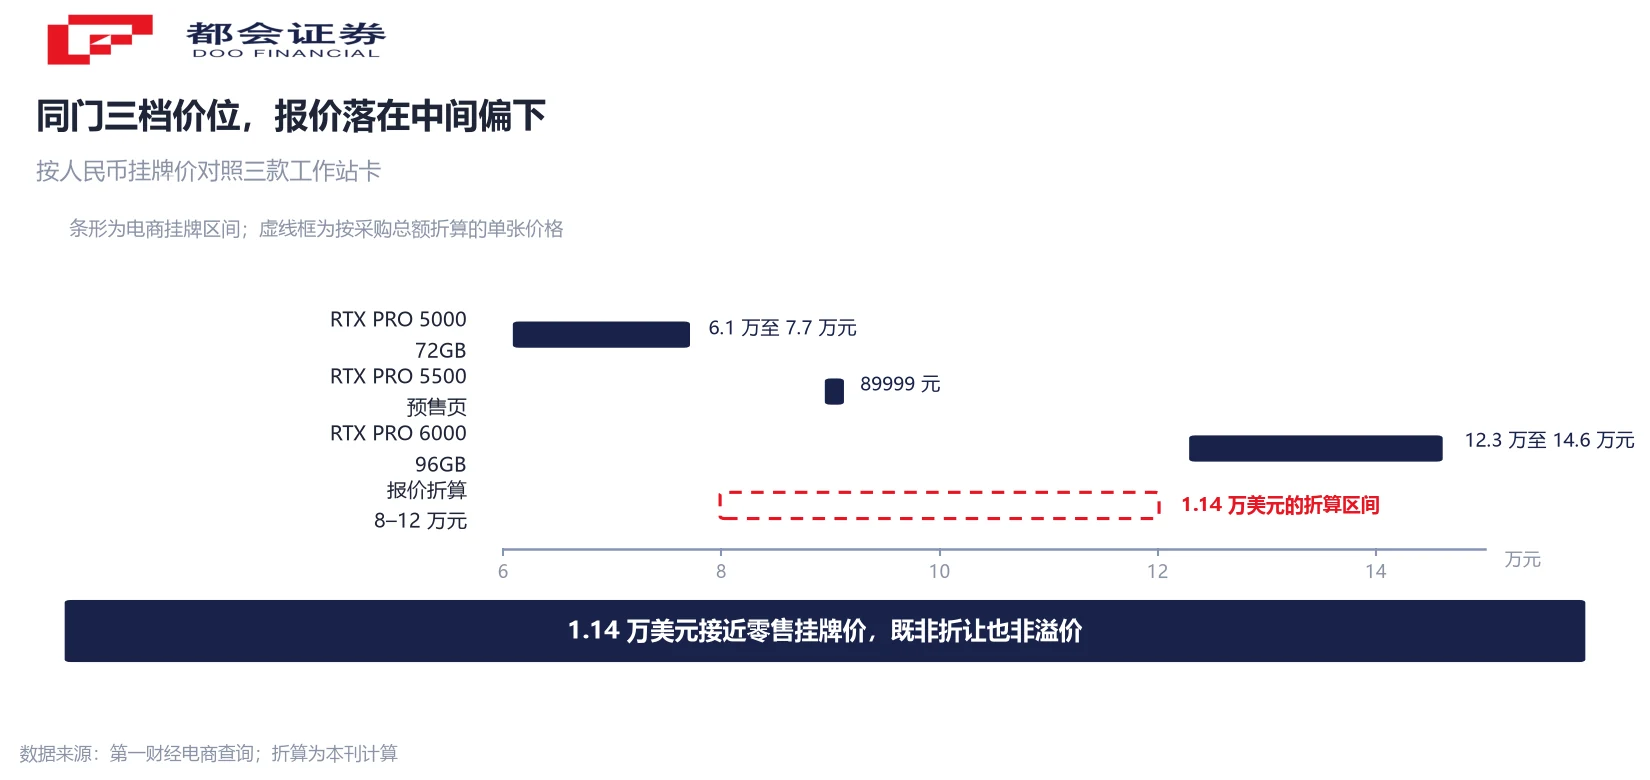
1.14 万美元这个价,贵还是便宜?可以用已经上市的兄弟产品做参照。电商平台上,72GB 的 RTX PRO 5000 Blackwell 工作站版标价大致在 6.1 万至 7.7 万元人民币,96GB 的 RTX PRO 6000 Blackwell 工作站版大致在 12.3 万至 14.6 万元,另有经销商挂出的 RTX PRO 5500 预售页标价 89999 元。
1.14 万美元落在 5500 与 6000 之间偏下的位置,与那张 89999 元的预售页也在同一量级。报道里的报价接近零售挂牌价,看不出批发折让,也看不出短缺加价。
还有一条可以对照的公开合同。深交所上市的天阳科技(300872.SZ)本月上旬公告,与一家未具名对手方签署销售合同,采购 2 万张 RTX PRO 5500 Blackwell,并提示供给短缺、行业需求变化与海外技术管制可能令交付延迟或数量缩减。市场对其采购总额的猜测在 16 亿至 24 亿元人民币之间,折成单张是 8 万至 12 万元。这个区间把 1.14 万美元的报价包在里面。
这笔钱会记在哪个科目:边缘计算,不是数据中心
这笔钱要进英伟达的报表,中间还差三步:合同确认、实物交付、收入确认。目前三步都没走完。订单属于申报量,尚未形成已签署的采购合同;产品还没上市,交付从明年一季度才开始;而英伟达对当前财季的营收指引,假设来自中国的数据中心计算收入为零。
但这里有个容易被忽略的科目问题。RTX PRO 5500 是工作站产品,不进数据中心口径。英伟达第二财季的边缘计算收入为 71.98 亿美元,同比增长 27%,公司把增长归因于 Blackwell 工作站销售增加。这批卡如果真交付,落点会在这个科目;数据中心那 890 亿里没有它的位置。
这也解释了一组看似矛盾的数:一边是数据中心业务里对华 Hopper 出货占比不足 1%、指引把中国数据中心计为零,另一边是对华开票仍有 79 亿美元、占营收 8%。两者的差额,主要来自出口规则未覆盖的游戏与工作站产品。
三处需要打折看的地方,与三个可跟踪的读数
有三处需要打折看。
第一,600 万张并不等于明年要交 600 万张。申报量与实际需求是两件事,下单时点、分配方案、审批与合同性质都会改变最终交付。有分析认为,正因为预期拿不到全数,买家才会把申报量放大。这个说法能解释订单规模与产能上限之间的倍数关系,但它属于推断,未经任何一方确认。
第二,5% 到 10% 是一名消息人士对部分合作伙伴的说法。英伟达的产品页与公开回应都没有确认产量上限与分配比例,整条消息建立在匿名信源上,三家公司与两国主管部门均未置评。
第三,替代方案也在动。华为在 9 月披露,昇腾 910C 超节点已部署超过 1000 套,昇腾 950 超节点已规模商用。国产供给在往上走,但它同时受制于先进制造设备,短期填不平这个缺口。管制把需求挤向降规卡,留给本土厂商的是时间窗,现成的产能并没有增加。
往后可以对着核的读数有三个:12 月的初期样品是否如期、明年一季度首次商业交付的实际量级、以及英伟达下一份季报里边缘计算科目与对华开票额的变化。这三个数出来,300 万张里到底有多少能进机房,就有了答案。
常见问题
目前不能。350 亿美元是按 300 万张、每张 1.14 万美元算出的票面报价合计,属申报量的标价总额。产品尚未正式上市,交付安排在明年一季度之后,分配比例也未确定。英伟达当期营收指引假设来自中国的数据中心计算收入为零。这笔钱最终能确认多少,取决于实际交付数量与确认时点。
来自一名消息人士对路透的表述:英伟达告知合作伙伴,最终可能只能拿到所申报数量的 5% 到 10%。它指向部分合作伙伴,并非对所有买家的统一比例,官方也没有公布分配方案。当作量级参考可以,当作确定数字不行。
它是工作站产品,面向高性能专业电脑,设计目标是生成式 AI、专业渲染、工程仿真与科学计算,而不是把成千上万张卡连成集群做大规模训练。规格上,它的内存带宽为 1398GB/秒,H100 为 3TB/秒,通道宽度差了一倍多。英伟达把这类产品的销售记在边缘计算科目下,第二财季该科目收入 71.98 亿美元。
订单量能反映需求强度,但不能直接换算成缺口。申报量与实际需求之间存在放大效应,在供给明确不足时,买家倾向多报以争取额度。更可靠的参照是产能上限:明年全球产量最多 300 万张,中国申报量是这个数字的两倍。缺口真实存在,具体多大要看实际交付。
两面都有。管制把需求挤向可合法供货的降规卡,说明国产替代短期还接不住这部分推理算力;但同一批订单也强化了买方对供应链自主的诉求,华为在 9 月披露昇腾 910C 超节点已部署超过 1000 套、昇腾 950 超节点已规模商用。国产供给受限于先进制造设备,扩产节奏比需求慢,这是当前的基本格局。
第二财季(截至今年 7 月 26 日)向总部位于中国(含中国香港)的客户开票 79 亿美元,约占整体营收的 8%,上年同期为 40 亿美元。这部分主要来自出口规则未覆盖的游戏与工作站产品,数据中心 AI 计算收入占比不足 1%。英伟达当季总营收 962.21 亿美元,数据中心 890.23 亿美元、占约 92.5%。
这条报道的信源是两名知情人士,另有一名消息人士补充了部分细节,均要求匿名。英伟达、台积电、三家公司、美国商务部工业与安全局与中国工业和信息化部都没有回应置评请求。可以采信的是多家媒体对同一篇路透报道的一致转述,不能采信的是把它当成已签约的采购合同。




