
 简体中文
 English

美国家庭债务 19.1 万亿:信用卡逾期在降,房贷却创 2018 年以来新高
11 月 10 日,纽约联储发布三季度《家庭债务与信贷季度报告》,数据截至 9 月 30 日。美国家庭债务总额 19.105 万亿美元,比二季度多 3,340 亿,环比增长 1.8%。全部未偿还债务中,5.0% 处于某种程度逾期,高于二季度的 4.7%。
同一份报告里还有一笔往反方向走的数:信用卡逾期 90 天以上的余额占比降到 6.9%,一年前是 7.05%,疫情前是 5.2%。
与之相反的是住房那一栏。房贷逾期 90 天以上的占比升到 1.13%,为 2018 年一季度以来最高;按年化转入口径,从一年前的 1.28% 升到 1.60%。
四个逾期率摆在同一个标题下,分母却各不相同。这篇只回答一个问题:总量在涨、逾期在升,为什么信用卡这一项在改善,而房贷在恶化。
19.105 万亿的分项:房贷占七成,增量也在房贷
先把五个口袋摆清楚。房贷 13.374 万亿,本季增 2,570 亿;汽车贷款 1.73 万亿,增 210 亿;学生贷款 1.66 万亿,增 50 亿;信用卡 1.285 万亿,增 220 亿;房屋净值信贷额度(HELOC)4,810 亿,增 230 亿。房贷占总额 70.0%,是最大的一块(本刊测算)。
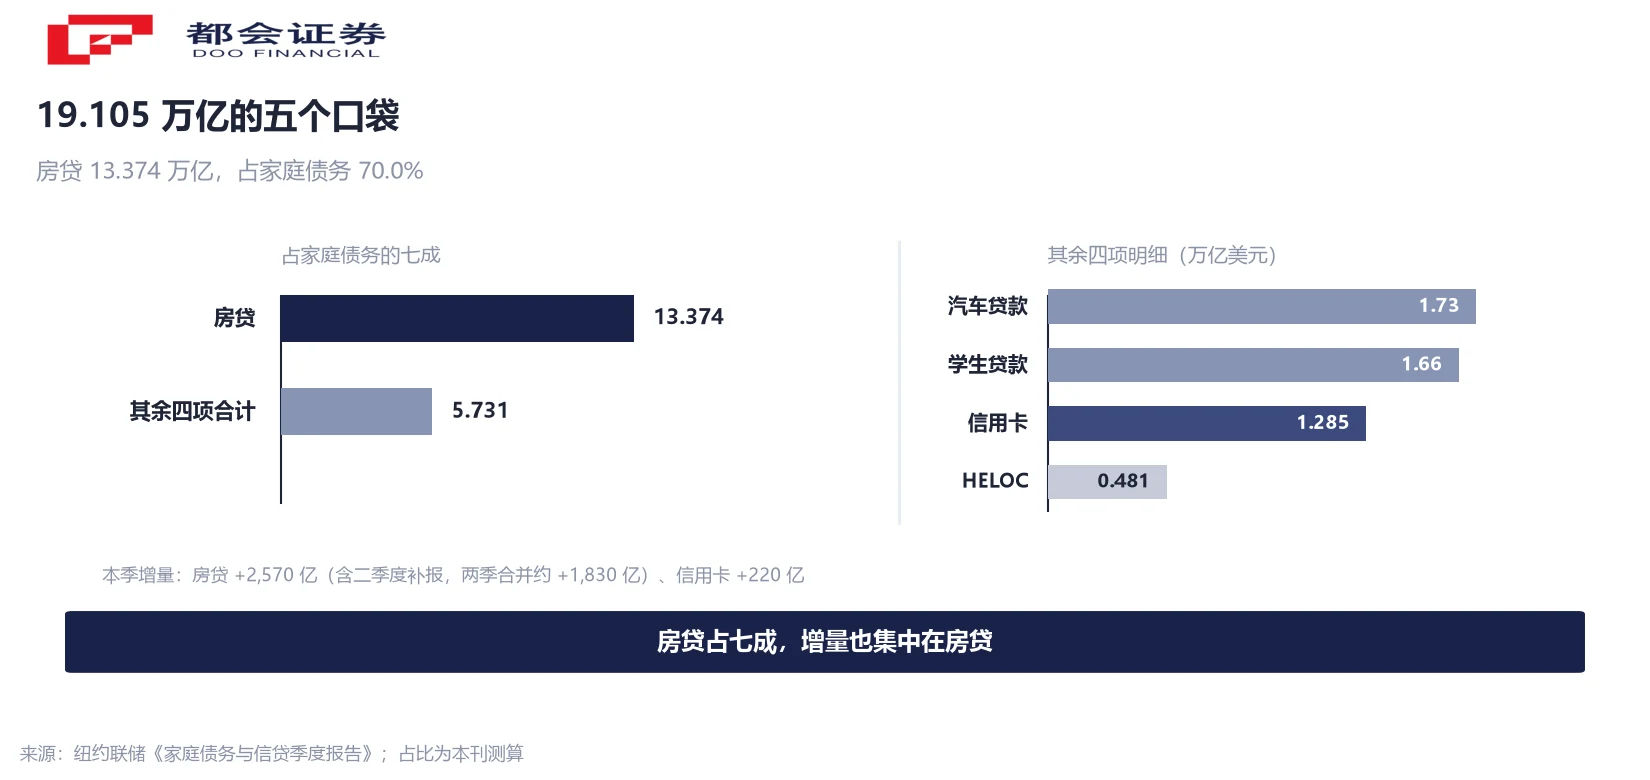
那 2,570 亿要先打个折扣再读。纽约联储说明,增量里约一半来自贷款服务权转移后账户重新回到统计口径,同样这批账户在二季度让房贷余额少了 740 亿。两季合起来看,房贷累计增加约 1,830 亿,仍是最主要的增量来源,只是没有单季数字看上去那么陡。
同期新增房贷发放 5,950 亿,高于二季度略高于 5,000 亿的水平,其中至少四分之三用于购房而非再融资。这一句决定了增量的性质:它更接近在高价位上成交,套现并非主因。
与 2019 年底相比,家庭债务总额累计增加约 5 万亿。六年加五万亿,其中房贷贡献了大部分——这也是为什么整体逾期率会被房贷那一栏的低水平拉住。
+220 亿是 1.7%:存量创新高,流量比总债务还慢
信用卡余额 1.285 万亿(约 1.29 万亿)是历史最高,但「最高」说的是存量。本季新增 220 亿,环比 1.7%,低于家庭债务整体的 1.8%。同比看,比一年前多 520 亿,增幅 4.2%。
把 4.2% 和工资放在一起才有意义。10 月非农时薪同比涨 3.1%,信用卡余额的增速比工资快 1.1 个百分点。这是本文里唯一不需要假设的对比:两个数都是同比、都是名义值,直接相减即可。
纽约联储的数据未剔通胀。10 月 CPI 环比涨 0.4%,所以 4.2% 里有一部分来自价格。余额上升既包含日常开支,也包含物价,不能直接读成实际消费在加速——这一点在报告发布当天就被反复提示。
存量创新高与消费加速是两件事。前者是多年累积的结果,后者要看季度流量与实际购买力。同一个 1.285 万亿,配上 1.7% 的环比和 4.2% 的同比,读出来的是余额在涨、速度在降。
四个逾期率,四个分母
这份报告最容易被拼错的地方是逾期率。同一份数据里至少有四个数,分母各不相同。
5.0% 是全部未偿还债务中处于某种程度逾期(30 天以上)的余额占比,二季度为 4.7%,本季上升 0.3 个百分点。6.9% 是信用卡余额中逾期 90 天以上的占比,一年前是 7.05%。10.9% 是学生贷款逾期 90 天以上的占比,基本持平。1.13% 是房贷逾期 90 天以上的占比,为 2018 年一季度以来最高。
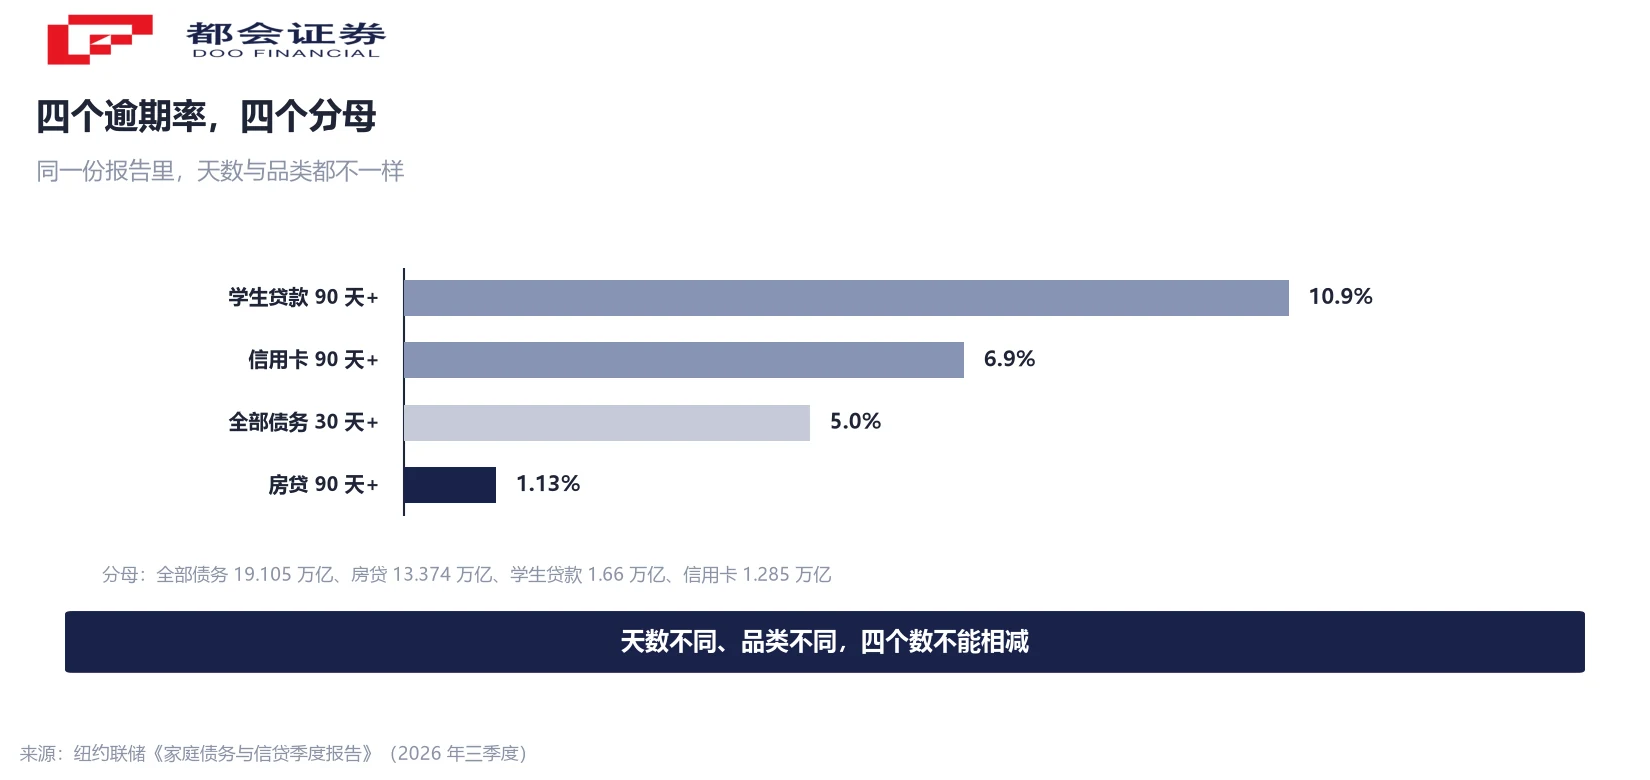
四个数不能相加,也不能相减。5.0% 的分母是 19.105 万亿的全部债务,其中房贷占七成,所以它被房贷的低逾期率压得很低;6.9% 的分母只有 1.285 万亿。把 5.0% 与 6.9% 相减、得出「信用卡比整体差 1.9 个百分点」,等于拿两个不同人群的比率做减法。
纽约联储自己给了一个更关键的提醒:整体逾期占比可能产生误导,因为放贷机构已经核销的债务仍会在信用报告里保留较长时间;新近转入逾期的速度,能更及时地反映家庭财务状况。这句话把观察窗口从存量挪到了流量,也是本文后面两节的读法。
信用卡在改善:2020 到 2022 年那批卡走完了周期
按流量口径,信用卡余额年化转入严重逾期的比例从一年前的 7.05% 降到 6.87%。改善是真的,原因却不在新卡质量变好。
纽约联储同日的研究文章给出了队列解释。疫情期间部分发卡机构放宽了审批:2020 至 2022 年,流向最低收入社区的新卡占比与新授信额度占比各上升近 2 个百分点;新发卡获批者的信用评分中位数从 2017 至 2019 年的 699 降到 688,而同期总体人群的信用评分在上升。这批账户随后集中进入逾期,构成了过去几年高逾期的主体。
它们现在走完了周期。近期发放的信用卡更多流向信用评分更高的借款人,这是前瞻信号。纽约联储的措辞是:如果当前模式延续,过去几年的高逾期更像是疫情时期的回声,而非信用卡市场的长期特征。
这里要守住一条界线:流入严重逾期的比例在降,存量占比仍高于疫情前。6.9% 对 5.2%,差 1.7 个百分点。改善说的是方向,回到常态是另一件事。
房贷 1.13% 与 HELOC 4,810 亿:同一个动作的两面
往反方向走的是住房那两项。房贷逾期 90 天以上的余额占比升到 1.13%,为 2018 年一季度以来最高;按年化转入口径,从一年前的 1.28% 升到 1.60%,上升 0.32 个百分点,升幅约四分之一。
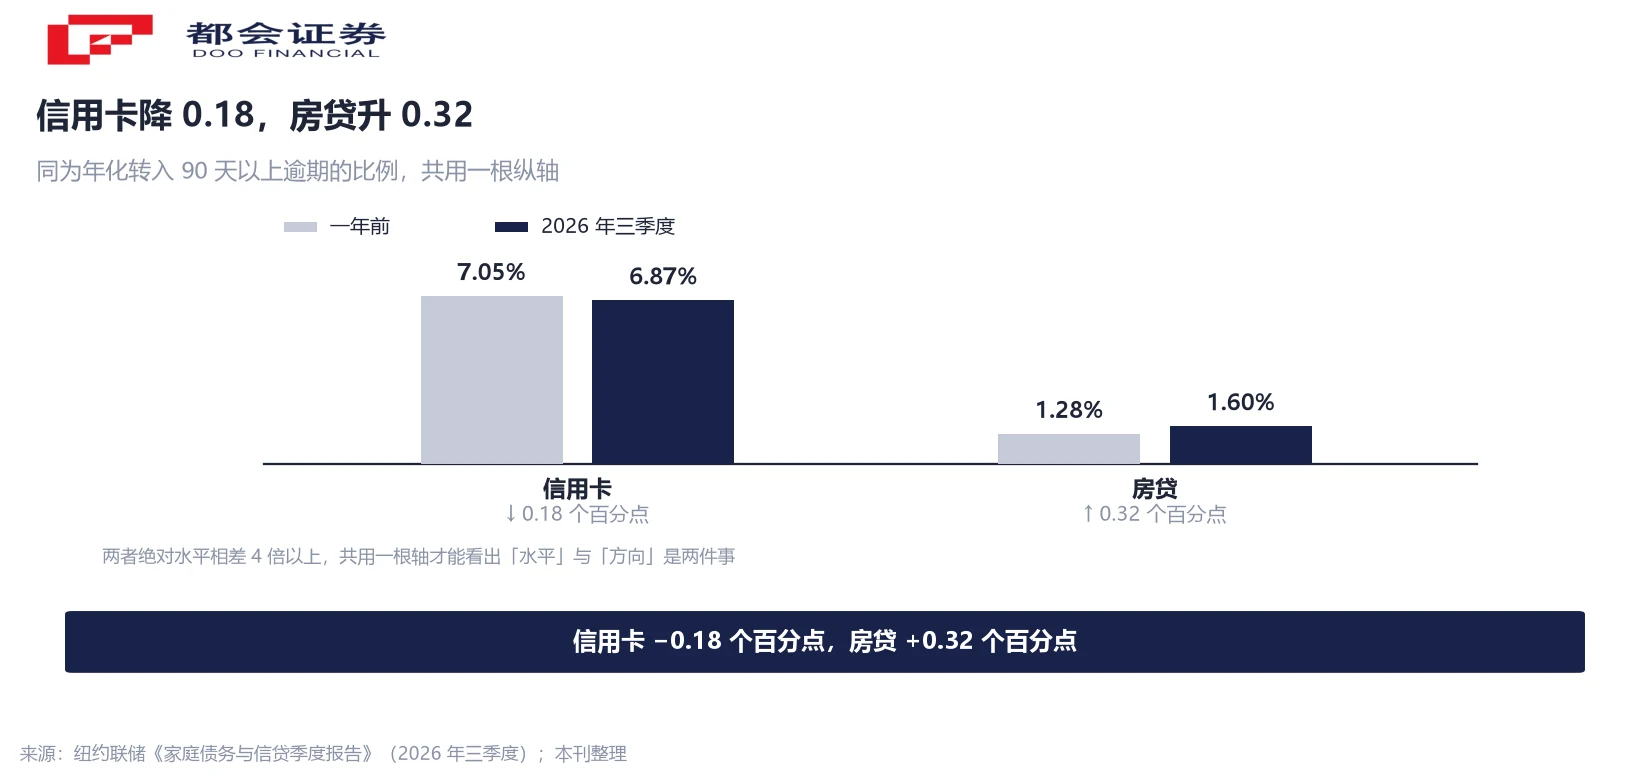
同一份报告里,HELOC 余额增加 230 亿至 4,810 亿,是 2005 年以来最大的单季增幅,也是连续第 18 个季度增长。两件事放在一起,指向同一个动作:房价在相对高位,房产的可抵押空间变大,家庭从房子里提款;提款的同时,按揭在逾期。
资产端和现金流是两个表。房价上涨会让资产端好看,按揭逾期说的是每月现金不够。HELOC 的提款空间也不是无限的——它跟着房价估值走,房价一停,这条通道就收窄。
纽约联储的判断偏温和:房贷转入逾期的比例在爬升,但这类贷款的总体信用质量仍然稳健,绝对水平仍在历史低位附近。这句判断与「1.13% 创 2018 年以来新高」可以同时成立:一个说的是水平,一个说的是位置。
5.0% 的合计,遮住了 10.3% 对 4.4%
整体逾期率是一个平均数,平均数会盖住分布。按邮编收入四分位划分,最低收入社区的信用卡余额中,10.3% 处于严重逾期;最高收入社区是 4.4%,前者是后者的 2.3 倍。
2022 年以来,各类社区的信用卡新流入严重逾期比例都在上升,但低收入社区的升幅最大,差距因此扩大。工资涨幅跟不上物价与借贷成本,是报告给出的解释。
同一天还有一份独立口径。Urban Institute 基于 2026 年 8 月的征信样本:24% 有信用档案的美国人有一笔在催收的债务,疫情前约为 30%;5.8% 有信用卡逾期、中位逾期金额 680 美元,2019 年 8 月是 4.3%;5.5% 有汽车或零售贷款逾期,2019 年 8 月是 3.9%。
两个口径的方向并不一致:催收债务的覆盖面在降,逾期人数的占比在升。研究者给的解释是催收上报存在延迟,部分改善来自统计而不是还款能力。这说明「哪个数在改善」取决于选哪个口径,选之前要先问它统计的是存量、流量还是人数。
利息这一栏也值得摆出来。按 24% 的新发卡报价测算,1.285 万亿对应的年利息约 3,084 亿美元;存量卡的实际平均利率低于新卡报价,所以这个数是上限(本刊测算)。
三个可以跟踪的数
这条线不需要每天看,三个数足够。
第一,信用卡逾期 90 天以上的存量占比能不能从 6.9% 回到 5.2%。回不去,说明疫情那批账户的尾巴比预期长;回去了,说明队列效应已经出清。
第二,房贷逾期 90 天以上会不会破 1.2%。现在是 1.13%,年化转入是 1.60%。存量要破 1.2%,需要流量继续维持在这个水平两个季度以上。
第三,HELOC 余额 4,810 亿还有多少提款空间。连续 18 个季度增长之后,这条通道的宽度取决于房价估值,而不取决于银行意愿。
对看美股的人来说,这条线的传导有两条、方向相反:消费韧性支撑企业营收,信用成本上升压制银行拨备。两条同时存在时,指数层面的净影响通常小于板块之间的分化。下一份报告是四季度数据,按惯例在次年 2 月中旬发布。
常见问题
5.0% 是全部未偿还家庭债务中逾期 30 天以上的余额占比,分母 19.105 万亿;6.9% 只是信用卡余额中逾期 90 天以上的占比,分母 1.285 万亿。两者的品类范围与逾期天数都不同,不能相减,也不能互相替代。
只能说信用卡这一项在改善,且改善主要来自 2020 至 2022 年那批账户走完了逾期周期。同一份报告里,房贷逾期 90 天以上创 2018 年一季度以来新高,最低收入社区的信用卡严重逾期率 10.3% 是最富社区的 2.3 倍。整体与分布要分开看。
从水平看不高,仍在历史低位附近,纽约联储也认为这类贷款的总体信用质量稳健。从位置看是 2018 年一季度以来最高,且年化转入比例从 1.28% 升到 1.60%。水平低与恶化快可以同时为真。
其中约一半来自贷款服务权转移后账户重新回到统计口径,同样这批账户在二季度让房贷余额少了 740 亿。两季合并约增加 1,830 亿,读单季数字会高估增量。
房屋净值信贷额度,是以房产净值为抵押的循环授信。本季余额增 230 亿至 4,810 亿,为 2005 年以来最大单季增幅、连续第 18 个季度增长。它反映家庭从房产里提款的意愿与能力,与按揭逾期同向上升时,指向的是现金流偏紧。
名义值,未剔除通胀。信用卡余额同比 4.2% 里包含物价因素,不能直接读成实际消费增长。要判断实际购买力,需要和工资、物价一起看。
四季度报告按惯例在次年 2 月中旬发布。三个数优先:信用卡 90 天以上逾期存量占比(现 6.9%,疫情前 5.2%)、房贷 90 天以上逾期占比(现 1.13%)、HELOC 余额(现 4,810 亿)。
口径说明:① 均为名义值、未剔通胀;② 5.0% 为全部债务 30 天以上逾期占比,6.9%、10.9%、1.13% 为各品类 90 天以上,分母不同不相加减;③ 7.05%、6.87%、1.28%、1.60% 为年化转入比例;④ 房贷增 2,570 亿含二季度补报,两季约 1,830 亿;⑤ 3,084 亿利息为按 24% 新卡报价测算的上限。




