
 简体中文
 English

美国 10 月 CPI 这次不印同比:43 天停摆缺了基期,定价只能压回月环比
北京时间 11 月 10 日 21:30,美国劳工统计局发布 10 月消费者价格指数。这份报告只有一栏月环比可以读,另一栏本该出现的 12 个月同比,官方没有填。
原因在一年前。2025 年 10 月联邦政府停摆 43 天,劳工统计局没有完成当月的价格采集,当月的 CPI 报告整期没有发布,事后也没有补采。
这篇只做一件事:把「缺了同比」对定价的影响拆开——市场拿什么替代它、替代品的精度有多高,以及 0.2% 与 0.3% 之间那条线为什么比看上去更细。
这份报告印了环比,空着同比
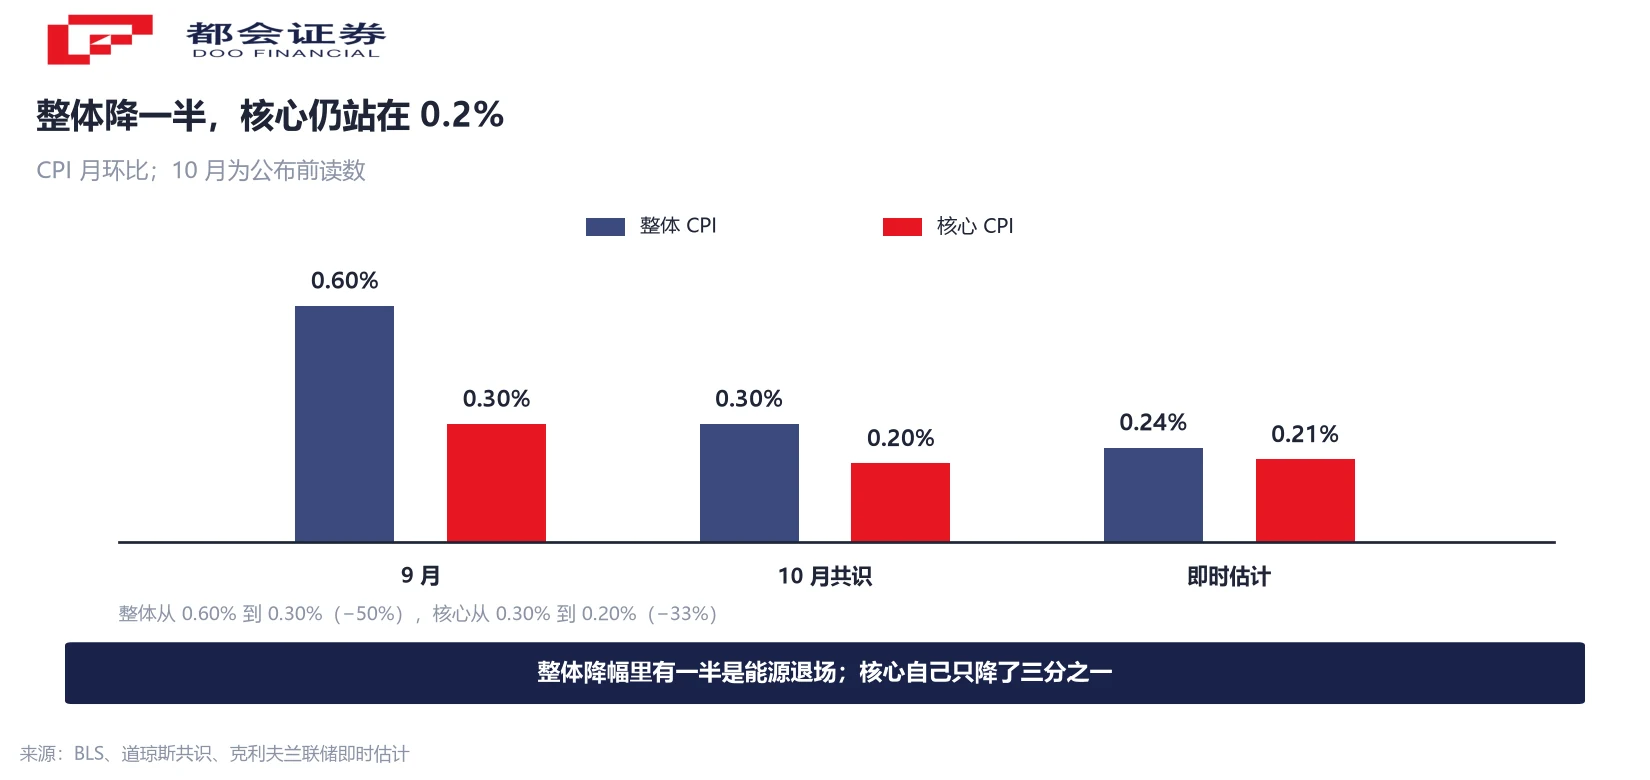
先把两组数摆齐。上一个月(9 月)整体环比 +0.6%、核心 +0.3%,同比分别是 3.7% 与 2.6%,都是官方值。公布前的市场共识是整体环比 +0.3%、核心 +0.2%,取自道琼斯与路透的调查口径,两项都低于 9 月。
更细的第三个数来自克利夫兰联储的通胀即时估计:整体 +0.24%、核心 +0.21%,截至 11 月 9 日。三个来源对整体的判断落在 0.3% 附近,对核心落在 0.2% 出头,彼此相差不到一个基点。
空缺的那一栏是同比。上一个月官方能给 3.7%,这个月给不出,原因在一年前的那个月没有留下刻度。整体与核心两栏同时空着,实际薪资同比同样不发布。
缺的 43 天:价格数据没采,也没有补采
时间线很短。2025 年 10 月 1 日至 11 月 12 日,联邦政府停摆 43 天。劳工统计局在这段时间没有完成当月的价格采集,当月的 CPI 报告整期没有发布,事后也没有追溯补采——价格是当时当地问出来的,隔一年问不回来。
影响落在一个很具体的位置。劳工统计局在官网问答里写明:本月报告的 12 个月变化率,对上一年同月数据缺失的项目一律不予发布。这条规则解释了为什么两栏同比一起空着,属于技术缺口,与统计口径的调整无关。
一栏空着,受影响的是一串以 CPI 为刻度的东西:社保生活成本调整、通胀挂钩债券的本金调整、合同里的指数化条款、各类「实际值」的换算。同期发布的个人消费支出(PCE)物价指数不受影响,两者用的是不同数据源,这也是 11 月的 PCE 会被赋予更高权重的原因。
年率有三套推算值,一套官方值都没有
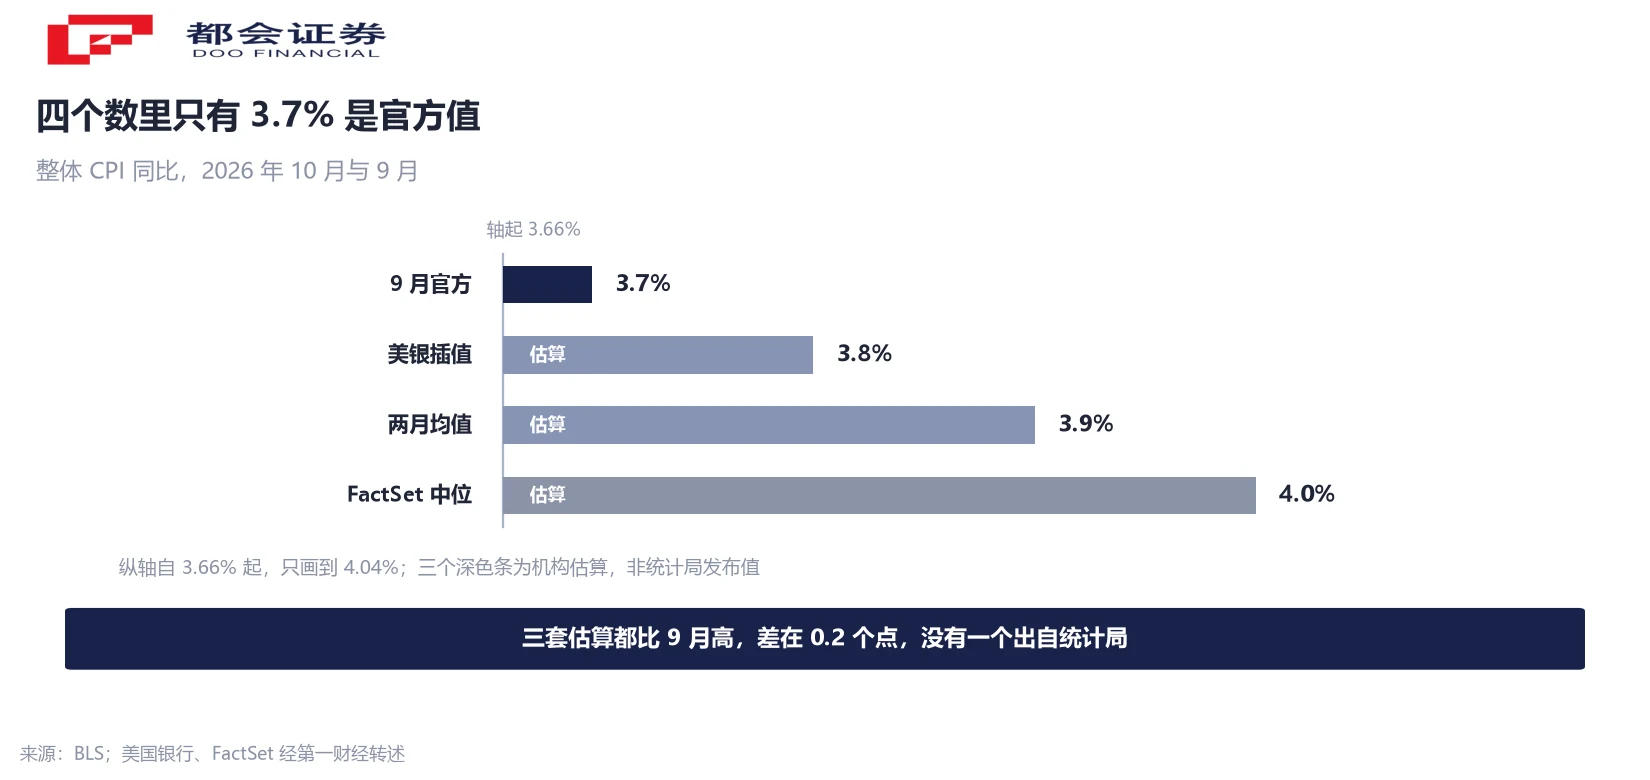
官方不给,市场自己补。美国银行用插值法假设去年同月的数据,估出整体同比 3.8%、核心 2.7%,两者都比 9 月的 3.7% 与 2.6% 高 0.1 个百分点。FactSet 的中位数更高一些:整体 4.0%、核心 2.8%。
第三种做法是拿去年 9 月与 11 月的指数取均值当基期,测算结果集中在 3.9% 附近,核心同比从 2.6% 升到 2.7%。三种方法方向一致,都指向同比高于 9 月;差别在精度——插值假设缺失的那个月介于前后两个月之间,这个假设本身无法被检验。
需要标注清楚:这三个数字全部是机构估算,没有任何一个是官方发布值。写「美国 10 月 CPI 同比 4%」时,出处只能是某家机构的测算,不能写成统计局的数。
0.6% 到 0.3% 的 0.3 个点,能源一个人就占了 0.35 点
把整体环比从 0.6% 到 0.3% 这段降幅拆开,会得到一个略反直觉的结果。瑞银估算,能源商品对 CPI 环比的拉动从 9 月的 0.39 个百分点降到 10 月的 0.04 个百分点,回落 0.35 点。而整体只回落了 0.30 点。
两个数相减,除能源以外的所有分项合计,对环比的拉动反而多了 0.05 个百分点(本刊测算:0.35 − 0.30)。换句话说,这份报告的降温几乎全部来自油价退场,其余部分没有跟着降。
分项里有两个地方能印证。核心商品方面,富国银行估算其自身环比涨幅从 9 月的 0.25% 降到 0.11%,服装与玩具在 9 月的那次上涨不会重演。核心服务方面,除能源外的服务占核心 CPI 近四分之三,9 月环比 +0.4%,业主等价租金 +0.3%,两项都还站在高位。
10 月有一个技术性下拉项:医疗保险分项的年度数据重置。高盛估算该项环比下降 2.5%,未来数月会持续压低核心读数。这一项属于统计口径的年检,与价格压力本身的变化无关,读分项时要单独剔出来看。
印刷线在 0.250%:nowcast 0.21% 距它只有 4 个基点
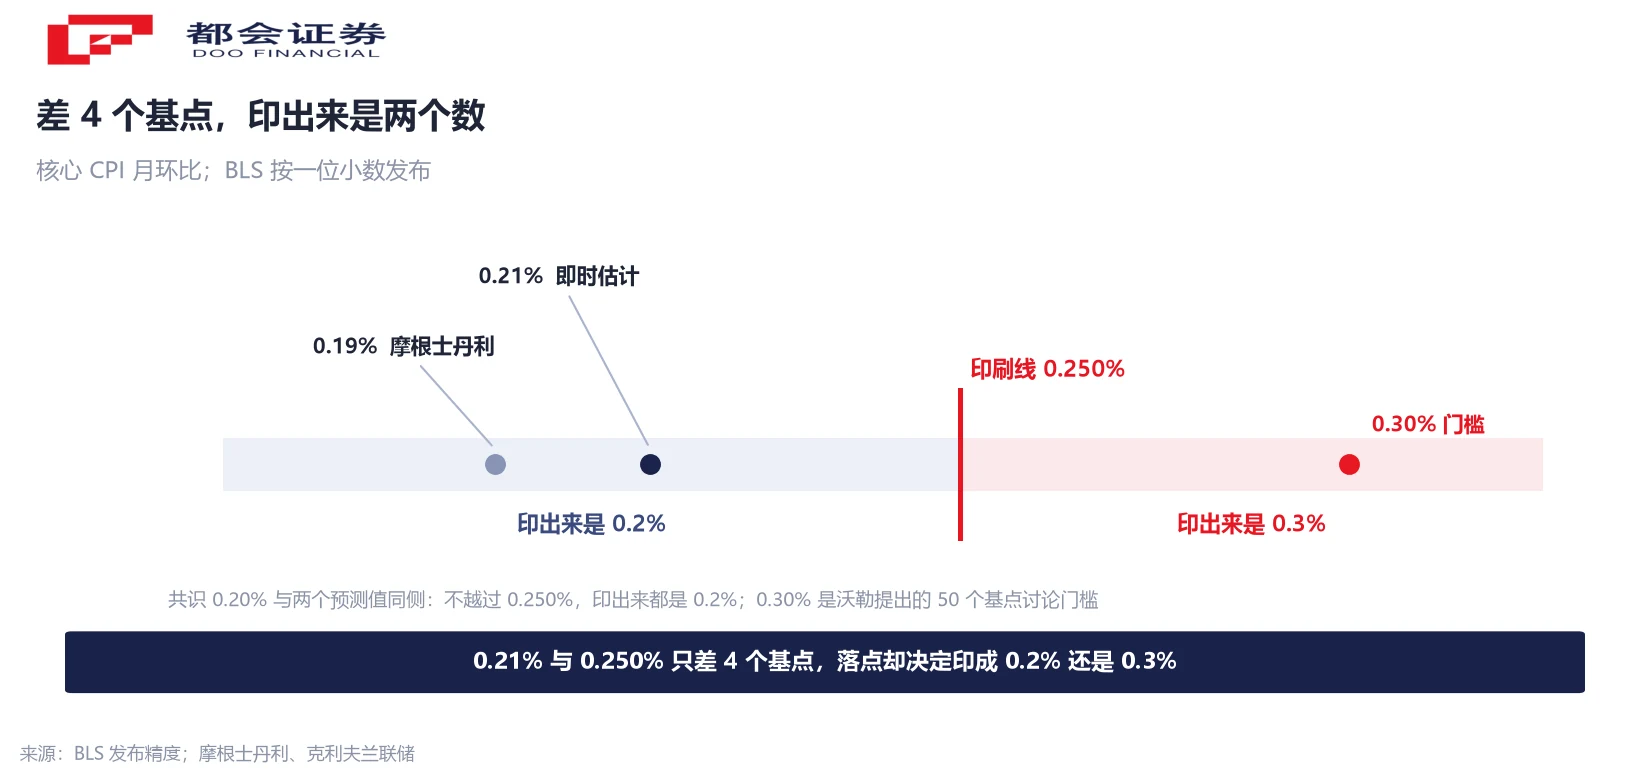
CPI 的月环比按一位小数发布。核心环比未经四舍五入的读数达到 0.250%,印出来就是 0.3%;停在 0.249%,印出来就是 0.2%。中间没有 0.25% 这个选项。
克利夫兰联储的即时估计给的是 0.21%,距这条线 4 个基点。摩根士丹利的预测是 0.19%,在线下方 6 个基点。市场共识 0.2% 与沃勒给出的门槛 0.3%,正好落在这条线的两侧。
这就是这份报告最容易被误读的地方。0.2% 与 0.3% 看上去只差一个小数点位,落到政策语境里却是两个档位。美国银行的判断很直接:0.2% 的核心仍然足以锁定 12 月加息,只有「无可争议的 0.1%」才会改变计算。
84.2% 已经付过账:符合预期没有上行,失望的空间反而更大
定价这一侧,市场已经提前站好位置。芝加哥商品交易所的美联储观察工具显示,截至 11 月 9 日收盘,12 月加息 25 个基点的概率 84.2%,维持不变的 15.8%;到明年 1 月累计加息 25 个基点的概率 66.9%,累计 50 个基点 21.3%。
这个数字是在就业数据之后抬上去的:12 月加息概率从 72.8% 升到 84% 附近,十个百分点的重定价发生在一周之内。美联储理事沃勒在 11 月 10 日的讲话里把话说得更硬——即使这份 CPI 较 9 月改善,他仍支持 12 月加息 25 个基点;如果核心环比在 0.3% 左右或更高,12 月应当讨论加息 50 个基点。讲话后市场一度完全计入 25 个基点,2 年期美债收益率升 5.2 个基点至 4.599%,现货黄金跌破每盎司 4,090 美元、日内 −1.23%。
利率背景放在这里:联邦基金利率目标区间 3.75%–4.00%,9 月中旬以 12 比 0 加息 25 个基点,10 月底以 10 比 2 维持不变,两张反对票都主张继续加息。
84.2% 的含义是,符合预期的读数几乎不产生新的上行空间,低于预期的读数会带来一次重新定价。这种不对称,比「会不会加息」这个问题本身更值得记。
三个时点:11 月 25 日、12 月 8–9 日、12 月 10 日
接下来这条线上有三个日期。11 月 25 日发布 10 月 PCE 物价指数,它不受这次基期缺口影响,会是第一个能给出同比的官方通胀读数。12 月 8 日至 9 日议息。12 月 10 日发布 11 月 CPI——比决议晚一天。
顺序说明一件事:这份 10 月 CPI 是议息之前最后一份官方通胀数据。缺了同比它依然是最后一份,权重反而更高,因为可替代的官方口径要等到决议之后才会出现。
同周的 10 月 PPI 也值得看,9 月同比 +6.3% 是三年多来的最大年度涨幅,生产端向消费端的传导速度可以从那里看。要盯的分项不多:除能源外服务的环比有没有离开 0.4%,业主等价租金有没有离开 0.3%,核心商品在关税传导下会不会重新走高。
常见问题
2025 年 10 月 1 日至 11 月 12 日联邦政府停摆 43 天,劳工统计局未完成当月价格采集,当月的 CPI 报告整期没有发布,事后也没有追溯补采。基期缺失之后,本月报告的 12 个月变化率无法计算,劳工统计局在官网问答中明确:去年同月数据缺失的项目一律不发布同比。整体、核心与实际薪资同比同时空置。
看月环比与分项。整体环比公布前共识 +0.3%(9 月 +0.6%),核心 +0.2%(9 月 +0.3%);克利夫兰联储的通胀即时估计为 +0.24% 与 +0.21%(截至 11 月 9 日)。分项重点在除能源外服务(占核心近四分之三,9 月环比 +0.4%)、业主等价租金(+0.3%)与核心商品(富国银行估算自身涨幅从 0.25% 降到 0.11%)。
三个都是机构估算。美国银行用插值法给出 3.8%,FactSet 中位数为 4.0%,另有以 2025 年 9 月与 11 月指数取均值的算法给出约 3.9%。方向一致,都高于 9 月官方的 3.7%;精度无法互证,因为缺失月份的真实价格已经无从采集。引用时必须标注为估算,不可写成官方发布值。
CPI 月环比按一位小数发布:未四舍五入的读数达到 0.250%,印出来是 0.3%;停在 0.249%,印出来是 0.2%。市场共识 0.2% 与沃勒提出的 50 个基点讨论门槛 0.3%,正好隔着这条印刷线;克利夫兰联储即时估计 0.21%,距线只有 4 个基点。同一个真实读数,落点差一个基点就会印成两个不同的数。
这份报告只回答了能源这一段。瑞银估算能源商品对 CPI 环比的拉动从 9 月的 0.39 个百分点降到 10 月的 0.04 个百分点,回落 0.35 点;而整体只回落 0.30 点,除能源以外的分项合计反而多 0.05 个百分点(本刊测算)。服务与住房分项没有跟着降,10 月还叠加了医疗保险年度重置这一次技术性下拉。
定价已接近充分。11 月 9 日收盘后,12 月加息 25 个基点的概率 84.2%,维持不变 15.8%。美国银行认为 0.2% 的核心仍足以锁定加息,只有无可争议的 0.1% 才改变计算;摩根士丹利预计核心 0.19%。本文不对加息与否作判断,只记录读数与门槛的位置。
不会。缺口只对应去年 10 月这一个基期月,去年 11 月的价格采集完整,因此下月的同比可以正常计算。按劳工统计局排期,11 月 CPI 于 12 月 10 日发布,比 12 月 8 日至 9 日的议息会议晚一天,这也让本月数据成为决议前最后一份官方通胀读数。
口径说明:① 同比栏官方空置,3.8%/3.9%/4.0% 与 2.7%/2.8% 均为机构估算;② 月环比为季调口径,汽油零售价为未季调,两者不可直接相减;③ 能源商品拉动 0.39 点与 0.04 点为瑞银估算,0.05 点余量为本刊测算;④ 加息概率取 11-09 收盘,同期引用区间 77%–85%;⑤ 43 天停摆为 2025-10-01 至 11-12。




