
 简体中文
 English

美国 10 月非农 16.5 万:就业强了,工资却还在物价后面
11 月 6 日,美国劳工统计局交出 10 月就业报告:新增非农 16.5 万人,市场预期 6.5 万人,过去 12 个月的月均增量只有 4.8 万人。失业率降到 4.1%,平均时薪同比涨 3.1%。
同一份报告发布当天,市场对 12 月加息的定价从不到七成升到 76.8%。此后两个交易日,10 年期美债收益率却下行了约 7 个基点。就业转强、加息概率上升、长端利率走低,三件事挤在同一周里。
这篇只做一件事:把报告里的三个数分开摆——新增就业、时薪、失业率,各回答一个问题;再把债市那两组方向不同的数字,放回它们各自的定价口径里。全文只讲怎么读,不涉及任何标的判断。
先把三个数分开:16.5 万、3.1%、4.1%
一份就业报告里被引用最多的三个数,这次几乎同时出现,方向却各走各的。新增非农 16.5 万人,失业率 4.1%,平均时薪同比 3.1%。放在一起看:就业在扩张、劳动力在变紧、工资却在变薄。
它们回答的问题不同。新增就业回答「有没有衰退」;时薪回答「通胀还黏不黏」;失业率和那几个不常被引用的结构指标回答「紧不紧、好不好」。把其中一个当成结论,另外两个的意思就会读反。
先看量级。16.5 万是单月数,过去 12 个月的月均增量只有 4.8 万,前者是后者的 3.4 倍;市场原本预期 6.5 万,实际值接近它的 2.5 倍。两个倍数指向同一件事:这是一次跳升。
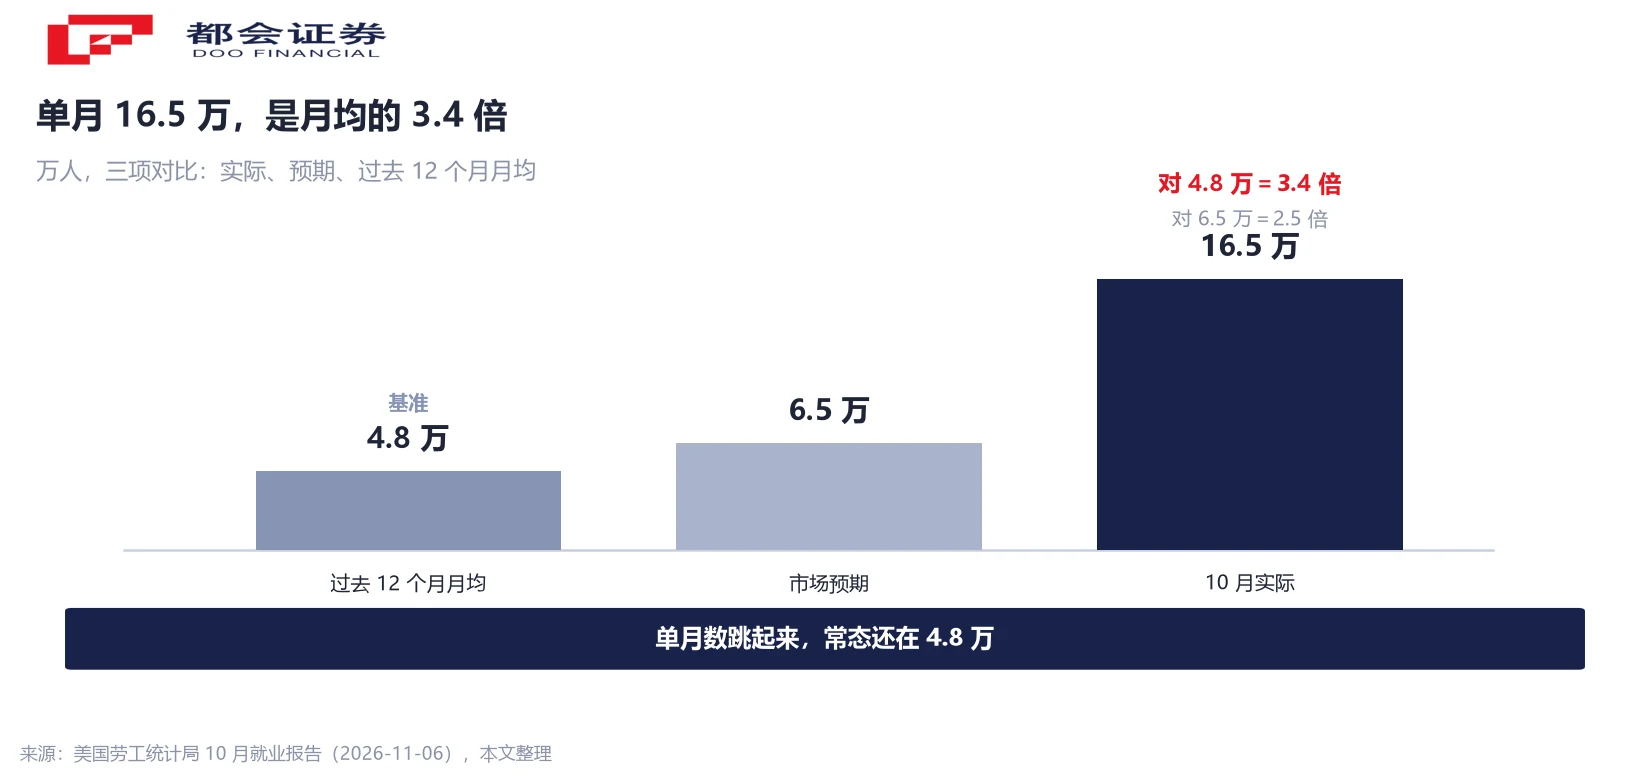
图里三条柱子用的是同一个单位,直接比高低就够。最矮的那根是 4.8 万,它才是过去一年的常态;另外两根,一个是期待,一个是这次的结果。
16.5 万从哪来:两个前期最差的部门回补了 11.2 万
把 16.5 万拆开。专业与商业服务新增 7.0 万,医疗保健 4.2 万,运输仓储 2.5 万,制造业 1.9 万,四项合计 15.6 万,占全部增量的 94.5%,其余 0.9 万散在其他行业。建筑、零售、休闲酒店与政府基本持平。
关键在第一个数。专业与商业服务上个月只增 0.8 万,12 个月月均是 1.5 万,一个月跳到 7.0 万,属于从最差的位置往回补。医疗保健从 12 个月月均 3.1 万回到 4.2 万。两个部门合计多增 11.2 万,这一项几乎就是整份报告跳升的全部来源。
增量里的用工形态也值得看。按机构的拆分,这一项里临时工服务增 1.9 万,管理与技术咨询增 1.7 万。企业没有裁员,但把新增需求先交给了临时工与顾问,这是「先别扩编制」的做法。
上修让报告更强。8 月由 13.3 万上修至 18.6 万,9 月由 2.9 万上修至 6.0 万,两个月合计上修 8.4 万;修正后两个月共新增 24.6 万,修正前是 16.2 万。回补叠加上修,才有 16.5 万这个读数。
时薪 3.1% 对物价 3.7%:工资没跑赢的 0.6 个百分点
平均时薪 38.00 美元,环比涨 0.4%(预期 0.3%),同比涨 3.1%(预期 2.9%,前值由 3.0% 修正为 3.2%)。单看这一组,工资在加速。
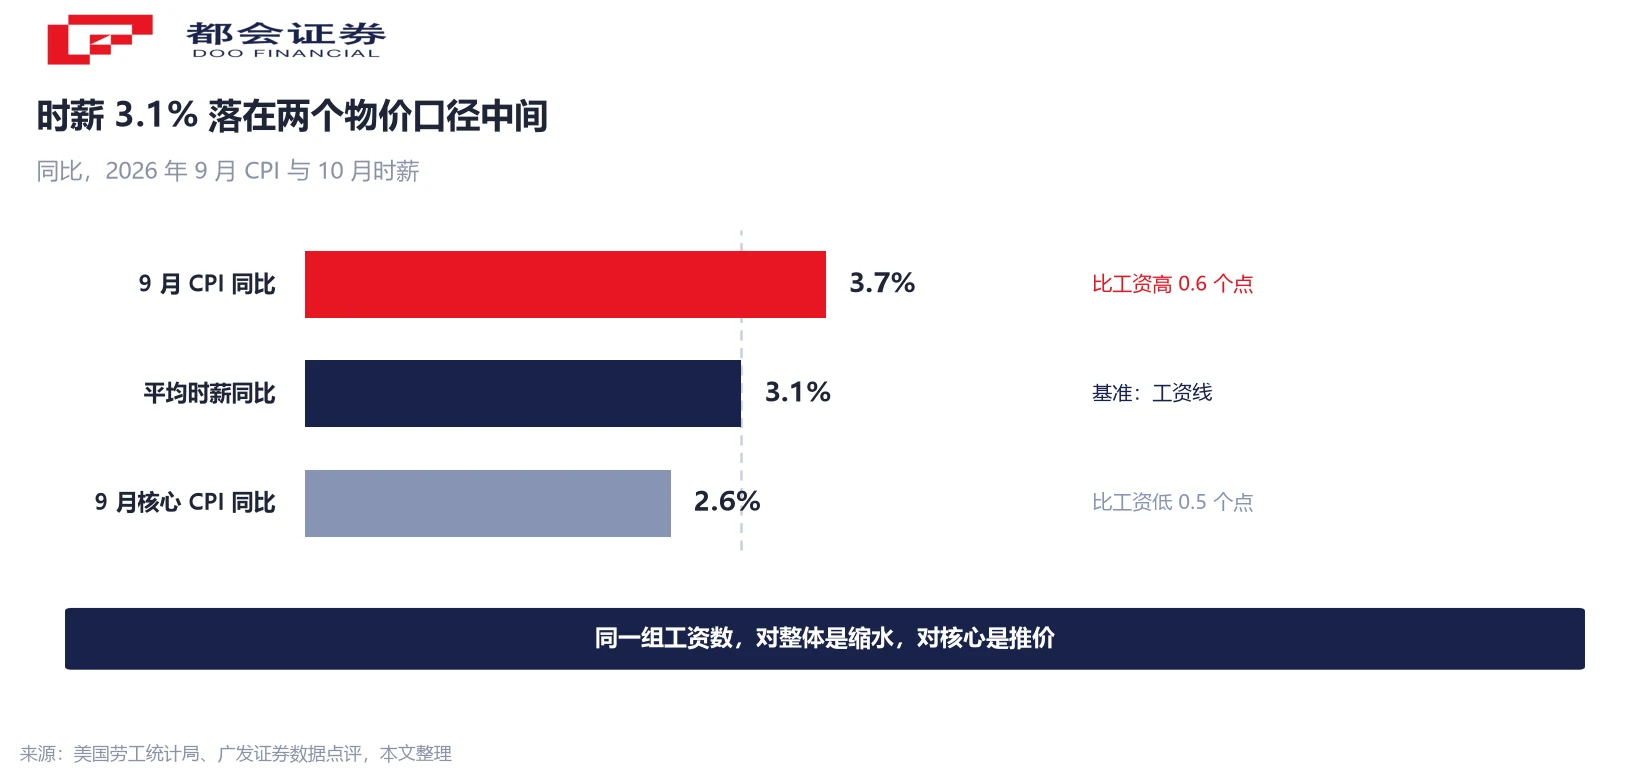
换到购买力口径,方向就变了。9 月 CPI 同比 3.7%,3.1% 减 3.7% 得 −0.6 个百分点,实际时薪仍为负——工资在涨,涨得比物价慢。10 月 CPI 定于 11 月 10 日公布,届时这个差值会重算一次。
这一层决定了很多下游读数的性质。就业强通常被读成消费强,但工资购买力没有扩张时,就业增长更接近「有工作、没余钱」。零售与消费信贷数据里出现的分化,根子常在 −0.6 这个差值上。
月份要看清。3.1% 是 10 月同比,3.7% 是 9 月同比,两个数隔了一个月,严格对齐得等 10 月 CPI 出来。这里只做方向判断,不做精确到小数点的推论。
同一组工资数,换个分母就变正面:3.1% 对核心 2.6%
把分母换掉,结论反过来。9 月核心 CPI 同比 2.6%,时薪 3.1% 比它高 0.5 个百分点。整体通胀里有一块是能源与食品,核心通胀才是与工资互相推动的那部分;工资跑在核心通胀之上,意味着服务业的价格压力没有靠工资降温来化解。
这解释了一个看着矛盾的现象:就业在改善,加息预期却在上升。报告发布当天,CME 的数据显示市场对 12 月加息的定价升至 76.8%,比前一天高出近 10 个百分点;到下一个交易日,路透统计的交易员定价约为 80%。
政策背景摆在这里。美联储 9 月把利率上调至 3.75%–4.00%,是三年多来的首次加息;10 月会议维持不变。加息的顾虑一直是劳动力市场会不会被打坏,这份报告把这个顾虑往后推了一步。
同一组数支持两个结论,取决于跟谁比:比整体 CPI,工资在缩水;比核心 CPI,工资还在推价。两个读法都能成立,用哪一个,取决于你要判断的是居民购买力,还是通胀的黏性。
4.1% 底下:被迫兼职多 33.9 万,U-6 升到 7.9%
失业率从 4.2% 降到 4.1%,失业人数约 706.8 万。这是报告里最干净的好消息:自 3 月以来失业率一直在 4.1% 至 4.3% 的窄区间摆动,这次落到区间下沿。
尾部指标没有跟着一起好。因经济原因被迫兼职的人增加 33.9 万至 484 万,这类人想找全职、只找到兼职;U-6 广义闲置率升到 7.9%;失业 27 周以上者约 200 万,占全部失业人口的 27.6%。
三组数放在一起:头部(失业率)改善,中部(新增就业)跳升,尾部(被迫兼职与长期失业)恶化。这种组合值得留意——新增岗位的绝对量不小,新增岗位里也有相当一部分属于非全职,失业的尾部没有同步收窄。
供给端同时回来了。劳动参与率 61.9%,劳动力总量单月增加 42.1 万。分母变大还能把失业率压下去,说明新增就业的绝对量确实不小;反过来说,如果后续劳动力继续回流,失业率还有往下走的空间。
加息概率升到 80%,10 年期反而跌了 7 个基点
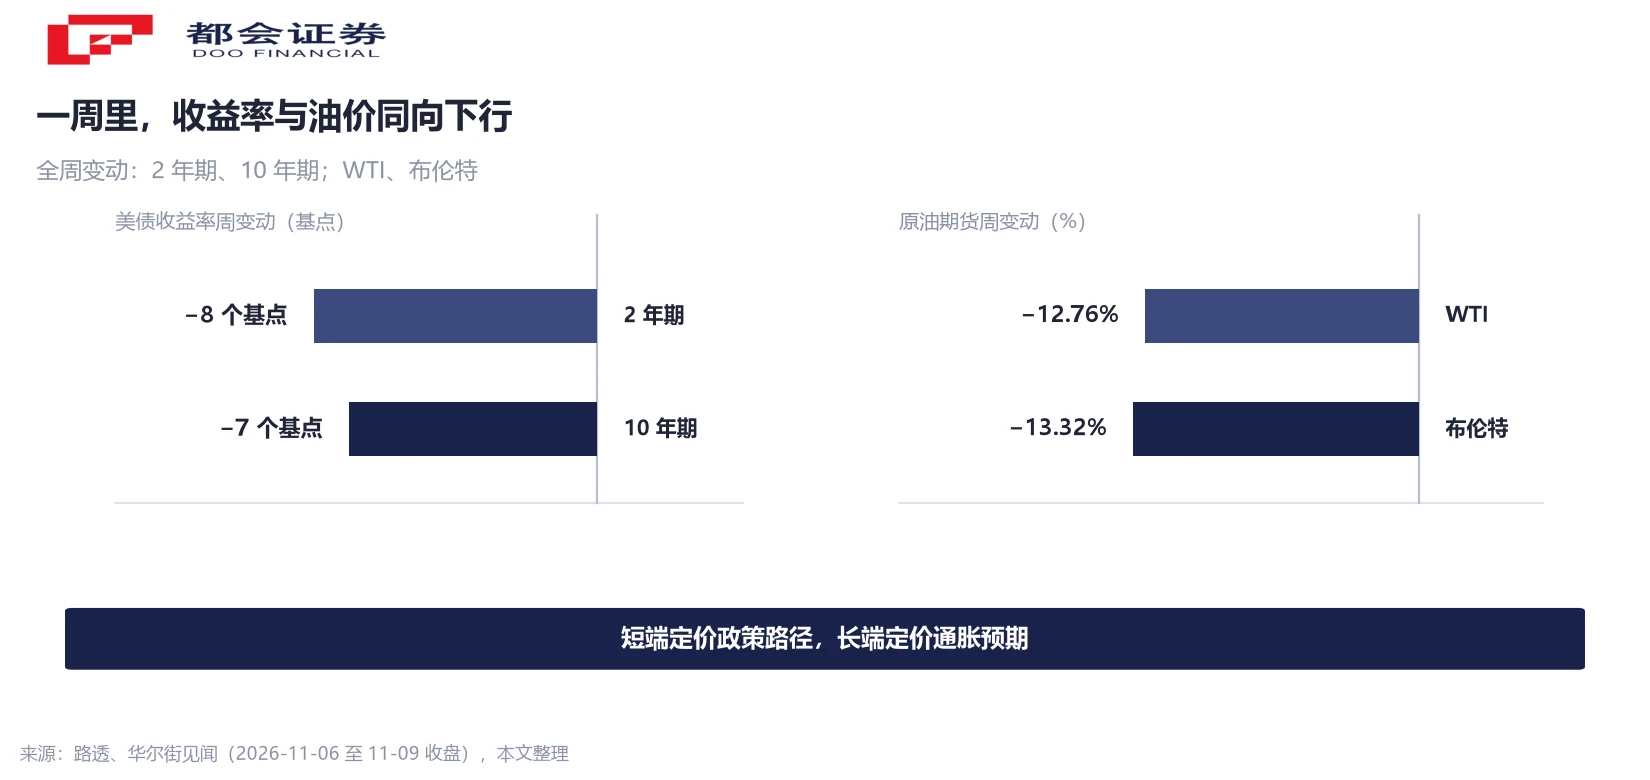
报告发布后的两个交易日,债市给出两组方向不同的数字。10 年期美债收益率收在约 4.86%,全周下行约 7 个基点,11 月 9 日报 4.876%;2 年期约 4.51%,全周下行约 8 个基点。10 年期减 2 年期约 37 个基点,曲线仍然是正的。
短端与长端定价的东西不同。2 年期为主的中短端定价未来两年的政策路径,加息概率上升会直接推高它;10 年期定价的是通胀预期、期限溢价与实际利率三块,政策路径只是其中一块。
这一周长端下行的输入来自另一侧。WTI 原油收 87.53 美元、单日跌 3.63%,布伦特收 93.50 美元、单日跌 4.9%;全周 WTI 跌 12.76%、布伦特跌 13.32%,为半年多来最大的周跌幅。能源价格回落改写通胀预期,这一块的权重压在长端上。
所以「加息预期升温」与「长端收益率下行」可以同时成立。把两者当成矛盾,在利率与股市之间做映射就会做错方向。要判断往哪走,得先问:变的是两年以内的政策定价,还是十年期的通胀预期。
接下来三个可以自己核对的时间点
第一个是 10 月 CPI,定于 11 月 10 日公布,核心项比整体项更该看。它决定 −0.6 与 +0.5 这两个差值往哪边走。
第二个是 PPI,定于 11 月 13 日公布。生产端价格对核心商品通胀有领先性,也会影响随后两个月的 CPI 读数。
第三个是 11 月就业报告,定于 12 月 4 日公布,其中包含 10 月新增就业的第二次估计。首报 16.5 万的修正方向,比这个数字本身更能说明劳动力市场的斜率。
三条都不需要预测,只需要在下一次披露时逐项核对:时薪同比是否继续低于整体 CPI、被迫兼职是否继续增加、10 年期与 2 年期的差是否继续走阔。
常见问题
它是单月数,对比基准有两个:市场预期的 6.5 万,以及过去 12 个月的月均 4.8 万。对前者是 2.5 倍,对后者是 3.4 倍。同时 8 月与 9 月合计被上修 8.4 万,把三个月的水平一起抬高了。
3.1% 是名义时薪同比,9 月 CPI 同比 3.7%。两者相减为 −0.6 个百分点,说明购买力没有扩张。名义工资上涨与实际工资下降可以同时发生,区别只在跟什么比。
因为分母不同。对整体 CPI 3.7%,工资跑输 0.6 个点,指向购买力收缩;对核心 CPI 2.6%,工资跑赢 0.5 个点,指向服务业通胀仍有工资推力。判断购买力看前者,判断通胀黏性看后者。
失业率是头部指标。同一份报告里,因经济原因被迫兼职者增加 33.9 万至 484 万,U-6 升到 7.9%,失业 27 周以上者约 200 万、占 27.6%。头部改善与尾部恶化可以并存。
两者定价的东西不同。2 年期定价未来两年的政策路径,加息概率上升会推高它;10 年期定价通胀预期、期限溢价与实际利率。这一周油价大幅回落改写了通胀预期,长端因此下行。
是两个时点的同一项定价。76.8% 来自 11 月 6 日报告发布当天 CME 的数据,80% 是 11 月 9 日路透统计的交易员定价。时点不同,不能混用,也不能当成两个独立指标相加。
它决定利率的两条腿往哪边走。短端抬升会压估值,长端回落会缓和对高久期资产的折现压力,两者叠加时,指数层面的方向往往取决于哪条腿的幅度更大。这类判断需要自己核对数据,不宜照搬结论。
口径说明:① 时薪 3.1% 为 10 月同比,CPI 3.7% 与核心 CPI 2.6% 均为 9 月同比,隔一个月;② 12 月加息概率有 76.8%(11-06 CME)与约 80%(11-09 路透)两个时点;③ 收益率为收盘口径,周变动以 11-06 收盘对比前一周;④ 全文只做静态测算,不预测数据。




