
 简体中文
 English

布伦特原油三个交易日跌 16.58%:两次跌超 7%,一次德黑兰、一次华盛顿
布伦特原油 1 月合约从 10 月 30 日收盘的 113.43 美元,跌到 11 月 4 日收盘的 94.62 美元,三个交易日累计跌 18.81 美元、16.58%。中间有两个单日跌超 7% 的交易日,分别落在周一与周三。
两次下跌的触发源不在同一个地方。周一来自德黑兰——伊朗最高领袖授权政府谈判;周三来自华盛顿——美国中期选举结果让市场认为战争拨款会被制约。同一个方向,两个首都各推了一次。
周四价格反弹 3.88%,原因换成了物理事件:霍尔木兹海峡有油轮触雷起火。本篇要拆的是这三个交易日里,跌掉的到底是什么。
四天里两个跌停日:−7.36% 与 −8.29%
先把收盘价摆成一条线。起点是 10 月 30 日(上周五):纽约商品交易所 12 月交货的轻质原油收 104.12 美元/桶,伦敦 1 月交货的布伦特收 113.43 美元/桶。
周一,WTI 跌 7.66 美元、收 96.46 美元,跌幅 7.36%;布伦特跌 8.66 美元、收 104.77 美元,跌幅 7.63%。周二几乎停住:WTI 收 96.09 美元、跌 0.38%,布伦特收 103.60 美元、跌 1.12%。
周三再来一次,幅度更大:WTI 跌 7.97 美元、收 88.12 美元,跌幅 8.29%;布伦特跌 8.98 美元、收 94.62 美元,跌幅 8.67%。周四转向上行:WTI 涨 2.40 美元、收 90.52 美元,涨幅 2.72%;布伦特涨 3.67 美元、收 98.29 美元,涨幅 3.88%。
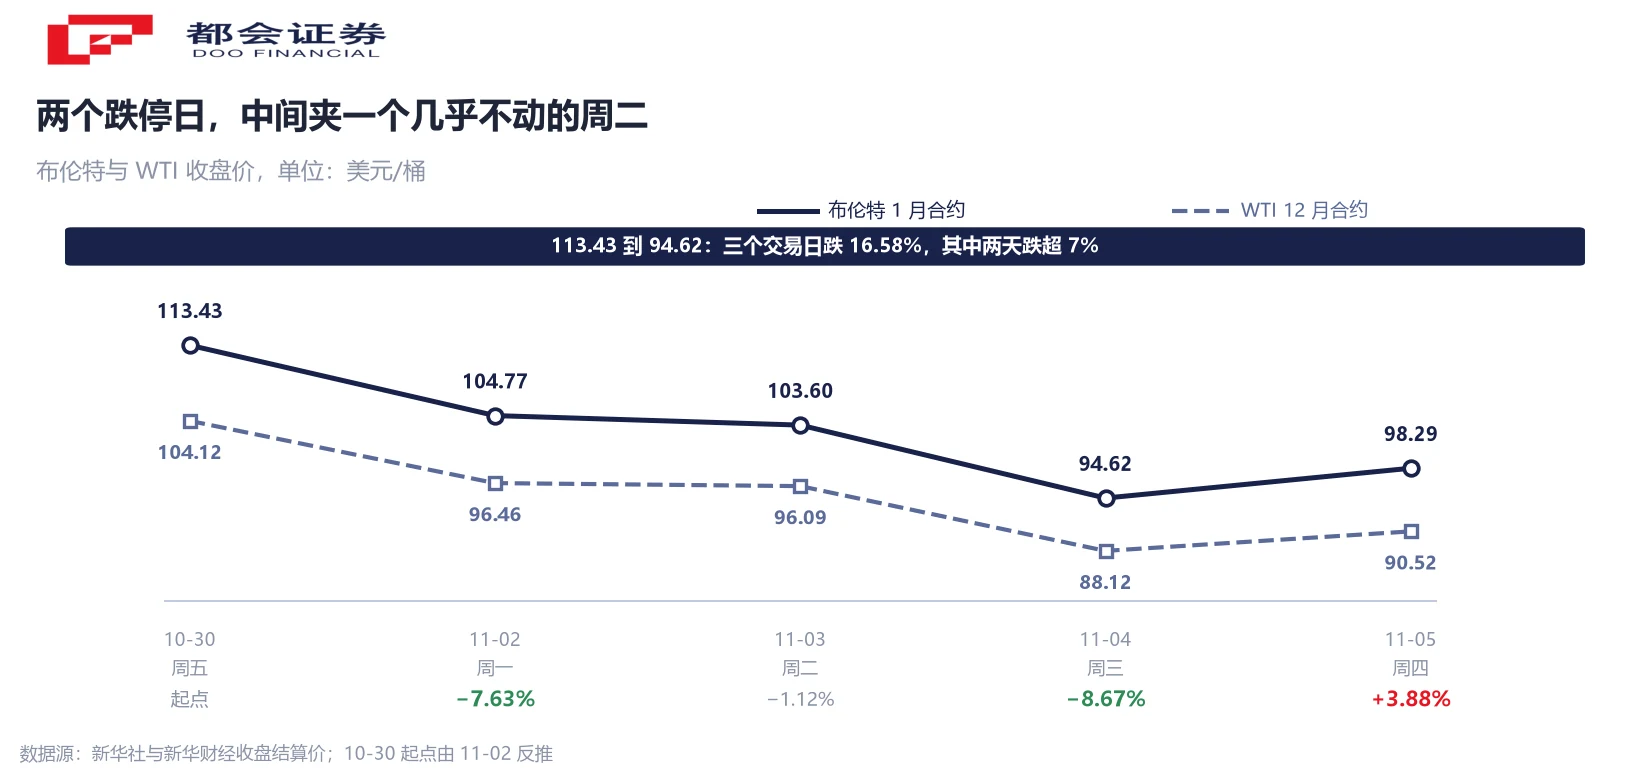
加上周四的反弹,四个交易日净下来,WTI 从 104.12 到 90.52、累计 −13.06%;布伦特从 113.43 到 98.29、累计 −13.35%。两个合约的跌幅几乎一致,说明这次变动落在原油整体,不在某一个交割月的结构上。
两个跌超 7% 的日子中间夹着一个几乎不动的周二。这种形态本身有信息:它说明两次下跌来自两个独立的触发,而非一条持续的抛压。
两天跌掉 15.04%,触发源在两个首都
周一的触发来自伊朗一侧。伊朗总统表示,最高领袖已就和平谈判授予政府一定权力;伊朗外交部发言人称,伊美间接接触以伊朗提出的方案为基础,方案已压缩到两天内可全面实施,霍尔木兹海峡恢复安全与谈判启动取决于美方的决定与行动。
周三的触发来自美国一侧。多家美国主流媒体预测民主党在中期选举中大胜、夺回参众两院;市场把它读成战争拨款将受制约。美国副总统在社交媒体上说,共和党失利的原因是战争。两个不同来源的动作,把价格推向同一个方向。
做一道乘法校验。周一 −7.36%、周二 −0.38%、周三 −8.29%,三段相乘:0.9264 × 0.9962 × 0.9171 = 0.8464,对应 −15.36%,与 104.12 直接算到 88.12 的 −15.37% 只差 0.01 个百分点。只取两个大跌日:0.9264 × 0.9171 = 0.8496,即 −15.04%。
这三段能对上,说明两次下跌没有被中间那天抵消,也没有额外的第四段藏在里面。四天的价格路径可以完全由这三个日变动解释。
价格跌 16.58%,通行量只少了 9.52%
把价格与实体放一起,落差就出来了。价格这边:布伦特从 113.43 跌到 94.62,三个交易日跌 18.81 美元、16.58%。实体那边:能源研究机构沃泰克萨的数据显示,除液化石油气外,霍尔木兹海峡 10 月原油、凝析油与炼化产品的日均通行量为 1,710 万桶,9 月是 1,890 万桶,降 9.52%。
1,710 万桶相当于冲突爆发前约 75%。按这个比例反推,战前日均约 2,280 万桶,缺口约 570 万桶/日——这一条是测算,原文只给「75% 左右」这个比例。
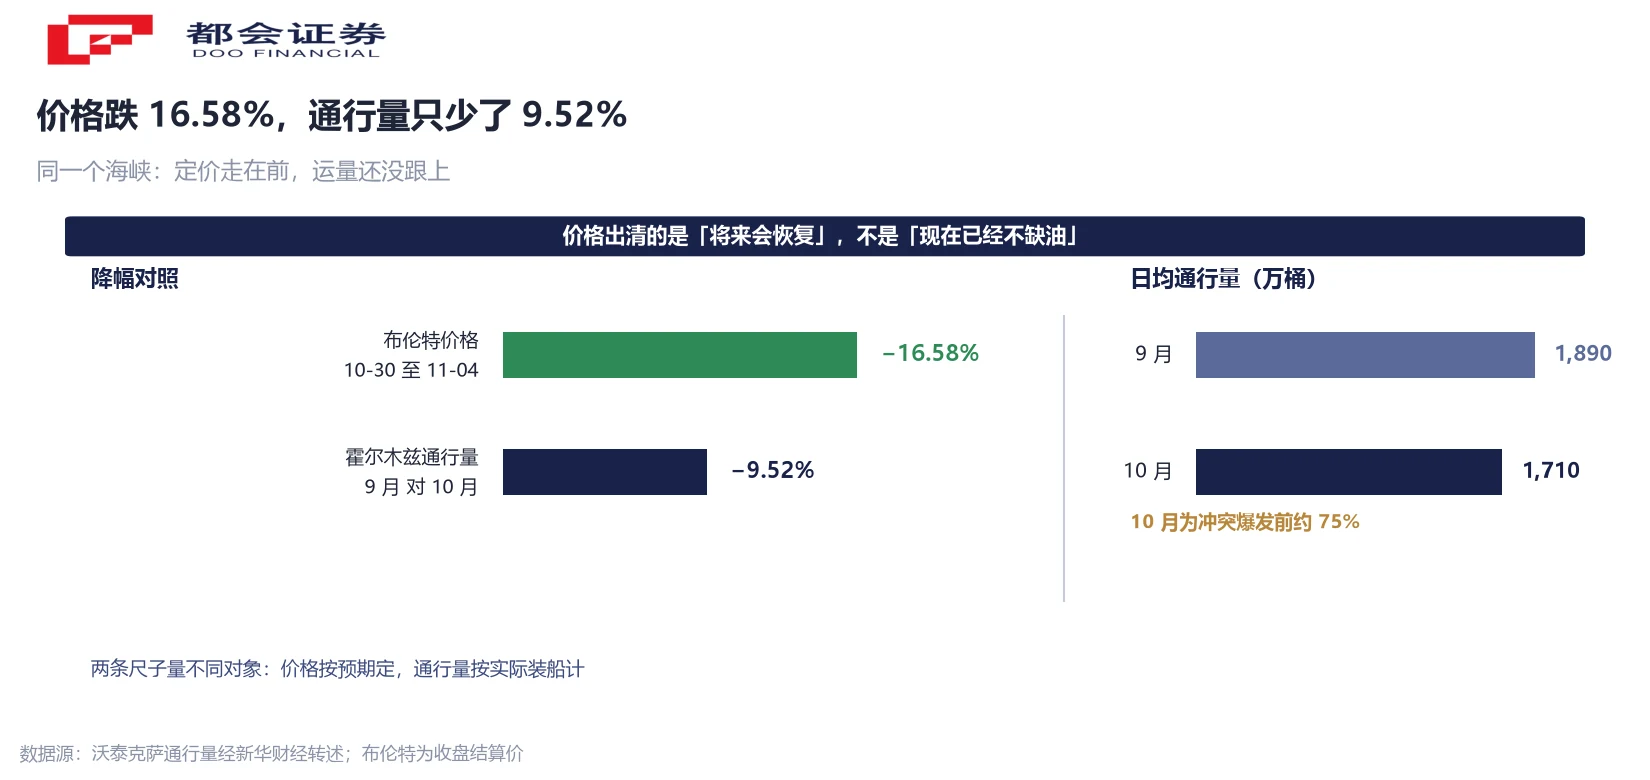
两个数字放在一起读:价格在三个交易日里跌了 16.58%,而通行量还停在战前的四分之三。实体供给并没有在这几天里恢复,价格先动了。
更接近事实的描述是:这 16.58% 出清的是「将来会恢复」的定价,当前不缺油这件事并没有被这几个交易日的数据证实。库存那一栏给出的是相反读数。
库存还在降:五连降与 2003 年以来最低的馏分油
美国能源信息局同日发布的数据,方向与价格相反。截至 10 月 30 日的一周,美国商业原油库存减少 86.5 万桶,为连续第五周下降;战略原油库存减少 39.9 万桶,连续第三周下降。
成品端更紧。汽油与馏分油库存均环比下降,馏分油库存降到 9,926 万桶,为 2003 年 5 月以来最低。这一栏比原油库存更能说明终端:馏分油对应柴油与取暖油,库存创二十三年新低意味着炼厂那一端的缓冲已经很薄。
所以这几天里同时发生两件事:期货价格跌了 16.58%,库存继续去化、且成品端创二十三年低位。这两件事在短期可以并存,因为它们定价的时间尺度不同——一个定未来几个月的复航,一个记录过去一周的实际出库。
这一节的作用是把单向叙事拆开。若只看价格,结论是「风险解除了」;把库存放进来,结论只能写成「风险被重新定价,实体还没解除」。
周四反弹 3.88%:物理事件回来了
周四的反弹换了驱动。伊朗海军宣布,当天下午两艘被伊方称为「违规」的油轮在霍尔木兹海峡东部触雷起火;也门胡塞武装称过去 24 小时沙特主导的联军对也门发动 61 次空袭,并称当晚用无人机袭击沙特达曼的法赫德国王国际机场、导致航空交通中断。
另一起发生在卡塔尔一侧。英国海上贸易行动办公室通报,协调世界时 4 日 23 时 20 分,卡塔尔北部沙马尔城以北约 50 海里海域一艘油轮遭两枚不明飞行物击中,船员状况与船舶受损程度尚不明确。三条消息落在同一个 24 小时里。
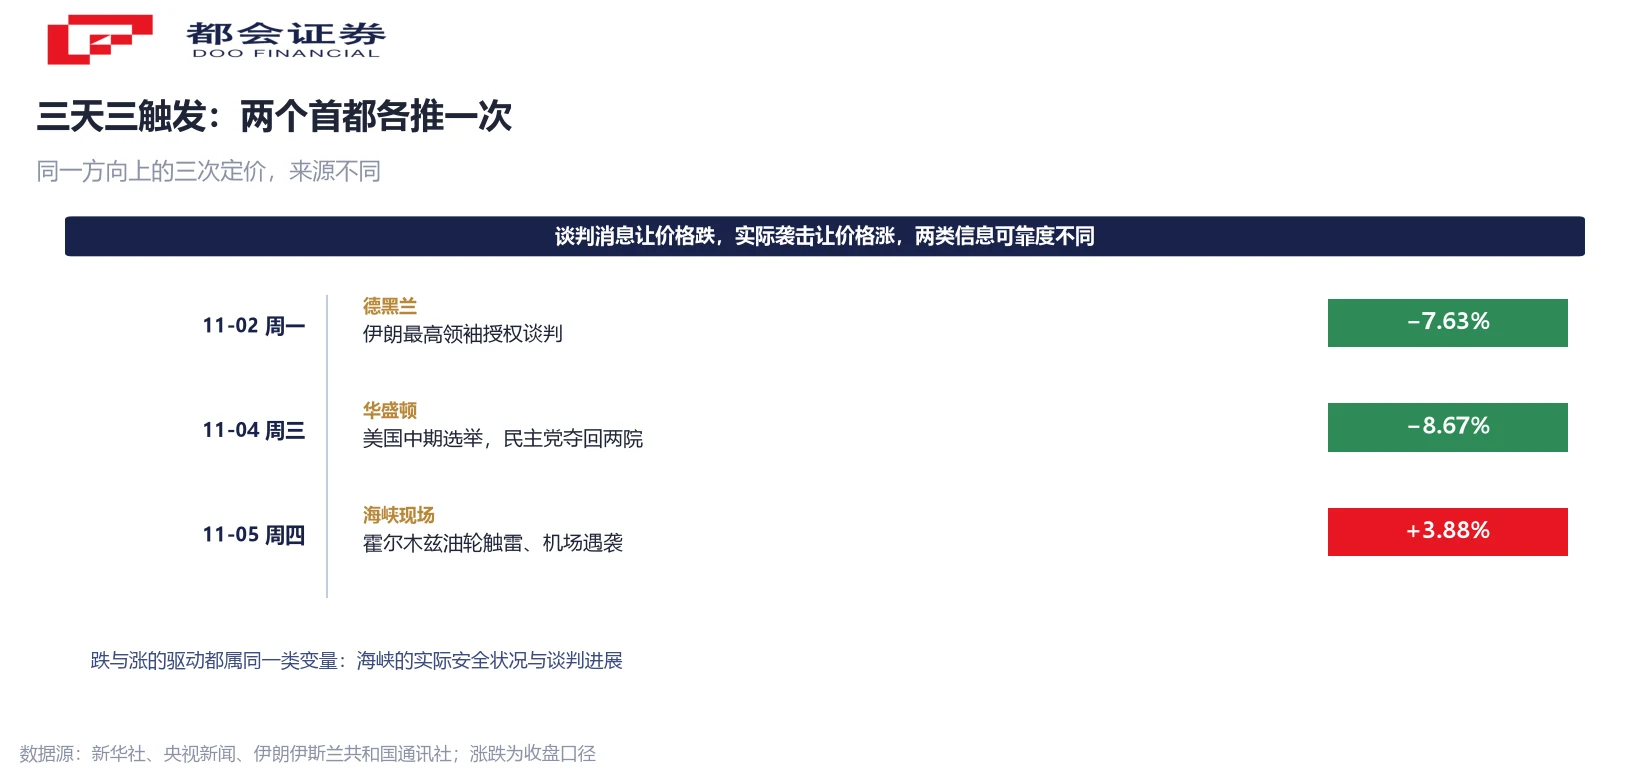
价格的反应是 +3.88%(布伦特)与 +2.72%(WTI)。前一天跌 8.67%、后一天涨 3.88%,两天的方向完全相反,驱动却都属于同一类变量——海峡的实际安全状况,而非谈判进展。
这三个交易日给出的顺序很清楚:谈判消息让价格跌,实际袭击让价格涨。同一个海峡,被两种信息反复定价,而两种信息的可靠度不同:谈判是可以反复出现的预期,触雷是已经发生的事实。
接下来看什么
四个交易日走完,价格回到 98.29 美元,比 10 月 30 日收盘的 113.43 美元仍低 13.35%。判断这轮回调的性质,有三个可以跟的读数。
- 霍尔木兹通行量能否回到 9 月的 1,890 万桶/日。10 月的 1,710 万桶/日是价格下跌期间的实体读数,这个数往上走才说明复航真实发生,往下走则说明溢价会重新回来。
- 商业原油库存的五连降是否中断。单周减 86.5 万桶不算大,但方向连续五周一致;馏分油已在 2003 年 5 月以来最低,成品端的缓冲没有余量。
- 谈判的三个争议点有没有实质推进:解除制裁、伊朗核活动、美国对伊朗港口的海上封锁与复航条件。这四项在公开表述里仍是待弥合的分歧。
机构观点需要分开标注。上海证券报引述的分析给出了两个层次:一是全年布伦特均价维持在每桶 85 到 90 美元区间,属机构预测;二是若和谈落地、海峡全面复航,价格可能进一步下行至 80 美元甚至更低,属情景假设,不是基准情形。
还有一层不在油里。周三油价大跌的同时,美债收益率同步回落:10 年期跌 7.8 个基点至 4.888%、2 年期跌 5.4 个基点至 4.581%,通胀预期随油价下修。这条传导比油价本身更能说明市场把这轮下跌当成什么——若当成供给冲击解除,长端应该跌得更多;实际是短端与长端同向、幅度接近。
常见问题
从 10 月 30 日收盘的 113.43 美元到 11 月 4 日收盘的 94.62 美元,三个交易日跌 18.81 美元、16.58%。同期 WTI 从 104.12 跌到 88.12 美元,跌 15.37%。11 月 5 日两者分别反弹 3.88% 与 2.72%,四个交易日净变动为 −13.35%(布伦特)与 −13.06%(WTI)。
周一(11 月 2 日)的触发是伊朗方面:最高领袖授权政府谈判、外交部称方案可两天内启动。周三(11 月 4 日)的触发是美国方面:中期选举结果显示民主党夺回参众两院,市场判断战争拨款将受制约。两次都是预期层面的变化,不涉及实际供给增减。
不能这么读。同一时期霍尔木兹海峡 10 月日均通行量 1,710 万桶,比 9 月的 1,890 万桶只少 9.52%,仍是冲突前约 75%。美国商业原油库存连续第五周下降,馏分油库存降至 2003 年 5 月以来最低。价格先动,实体没跟上。
驱动换成了物理事件:伊朗海军称两艘油轮在霍尔木兹海峡东部触雷起火,胡塞武装称袭击沙特达曼机场,另有油轮在卡塔尔北部海域遭不明飞行物击中。谈判消息让价格跌,实际袭击让价格涨,两类信息的可靠度不同。
这一点无法从价格本身判断。可跟踪的是三个读数:霍尔木兹通行量能否回到 1,890 万桶/日、商业原油库存五连降是否中断、谈判的四个争议点是否有实质推进。价格在 11 月 5 日已反弹 3.88%,说明方向仍由事件驱动,而非趋势确立。
那是机构预测,不是既成事实。同一篇报道里还有「和谈落地后可能到 80 美元甚至更低」的说法,属于情景假设。两个层次要分开看:一个是基准情形的均值判断,一个是特定条件下的下行推演。
11 月 4 日 10 年期美债收益率跌 7.8 个基点至 4.888%、2 年期跌 5.4 个基点至 4.581%。油价回落带动通胀预期下修,是收益率下行的直接原因之一。但短端与长端同向、幅度接近,说明市场没有把这轮下跌当成一次性的供给冲击解除,更多是对通胀路径的重新估计。
口径说明:①WTI 为 12 月合约、布伦特为次年 1 月合约,跨品种只比幅度;②起点 10-30 收盘价由 11-02 收盘与当日跌幅反推,11-01 为周日无交易;③−15.04% 与 −15.36% 为本刊乘法测算;④战前 2,280 万桶/日与 570 万桶/日缺口为按 75% 反推的测算值;⑤85–90 美元为机构预测,80 美元为情景假设。




