
 简体中文
 English

运费从每桶 3 美元涨到 20 美元,中东出口已经回到战前
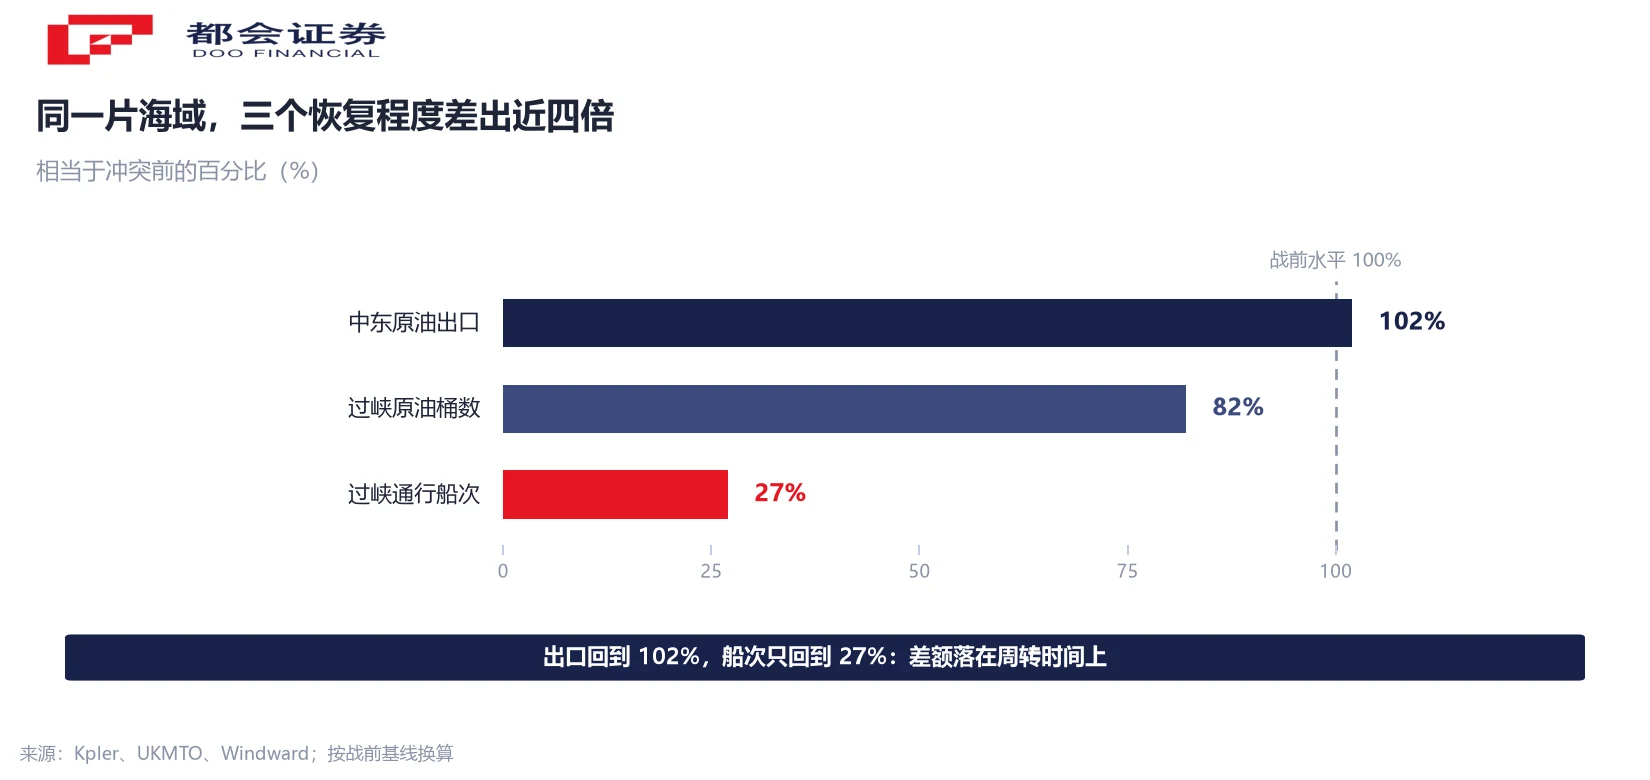
中东的油已经运出来了。据路透 10 月 22 日引 Kpler 的数据,10 月中东原油出口日均 1,730 万桶,高于 9 月的 1,640 万桶,也高于冲突前 12 个月的均值 1,690 万桶;经霍尔木兹海峡的原油通行量为日均 1,170 万桶,约为战前的 82%。
运费没有跟着回落。高盛 10 月 20 日的报告给出的读数是:全球海运原油的平均运费已超过每桶 20 美元,一年前是 3 美元;中东航线每桶 35 美元。波罗的海交易所的 VLCC 基准航线中东湾—中国(TD3C),折算的等价期租一度到过 141 万美元一天。
这两组数字可以同时成立。货量回来了,船位没有回来:一条船在这个月里能跑的趟数比过去少了三成,剩下的差额由运费、保险和船价三个地方一起定价。本文拆的就是这三层,以及它们各自的口径。
三个恢复程度:102%、82%、27%
先把三组数字放到同一把尺子上。第一组是出口量:10 月中东原油出口日均 1,730 万桶,对冲突前 12 个月均值 1,690 万桶,相当于战前的 102%。第二组是过峡桶数:经霍尔木兹的原油通行量日均 1,170 万桶,9 月是 975 万桶,约为战前的 82%。
第三组是船次。英国海上贸易行动办公室(UKMTO)记录,截至 10 月 14 日的一周有 254 艘次进出海峡,比冲突前低约七成;次周为 241 艘次,其中出 114、入 127,日均 25 至 35 艘。航运数据机构 Windward 记录单日通过 13 艘,而战前日均约 135 艘。按战前日均 135 艘折成一周约 945 艘次,254 艘次相当于 27%。
三组数的统计范围并不一致:出口量按桶计,覆盖整个中东,包含红海延布港与管道出口;通行量只算过峡的桶数;船次按艘计,与船型大小无关。把它们统一换算成「相当于战前的百分之多少」,得到 102%、82% 和 27%。同一片海域、同一个月份,三个恢复程度差出近四倍,差额落在同一件事上:一条船跑一趟要花的时间。
每桶 35 美元里,只有 15 美元能拆到科目
高盛在 10 月 20 日的报告里把运费拆到了每桶。中东航线的 35 美元中,有三项可以明确归到具体科目,合计 15 美元:霍尔木兹海峡的战争险 7 美元、燃油 4 美元、阿曼湾的船对船转运 4 美元。
剩下 20 美元没有科目可归。它对应的是「等」:船在锚地排队时租金照计,货主按桶把这段等待时间买下来。报告的另一组对照更能说明量级:美湾至中国的一条 VLCC 货盘,10 月初的运费是 7,600 万美元,约合每桶 38 美元,冲突前这条航线的报价是 700 万至 1,000 万美元。
这 20 美元是理解全文的关键。它无法通过压燃油、压保险、压转运费来消除,只能通过增加可用船位或缩短周转时间来消化。运价指数之所以在货量恢复之后仍然停在极端位置,原因就在这 20 美元里。
一个货盘装两次、卸两次:多两周,占两条船
转运是这套结构的技术核心。买方不愿把船开进海峡,产油国只能用自己的船装货、过峡,再在阿曼湾把货交给等在外面的船。一个货盘因此有两次装、两次卸,同时占用两条船,比直航多出两周以上。高盛引用的数据是,波斯湾与阿曼湾每天有近六分之一的油轮在做这件事。
Tankers International 给出了更细的折算:穿梭运输与船对船转运给一个正常的阿拉伯湾—中国航次增加约 10 个船舶日;9 月约 45 艘赴华货盘合计吸收了约 450 个额外船舶日,相当于约 15 艘 VLCC 被锁住一个月。
这里有一个容易被忽略的反证:9 月主流 VLCC 赴华货盘只有 92 艘,低于扰动前月均约 105 艘。货盘变少了,运价却还在涨,说明紧张的环节在能立刻装货的船位,与货量无关。船队规模没有缩小,是每条船一个月里能跑的趟数变少了。
运价从 21 万到 141 万美元,最近一周已在回落
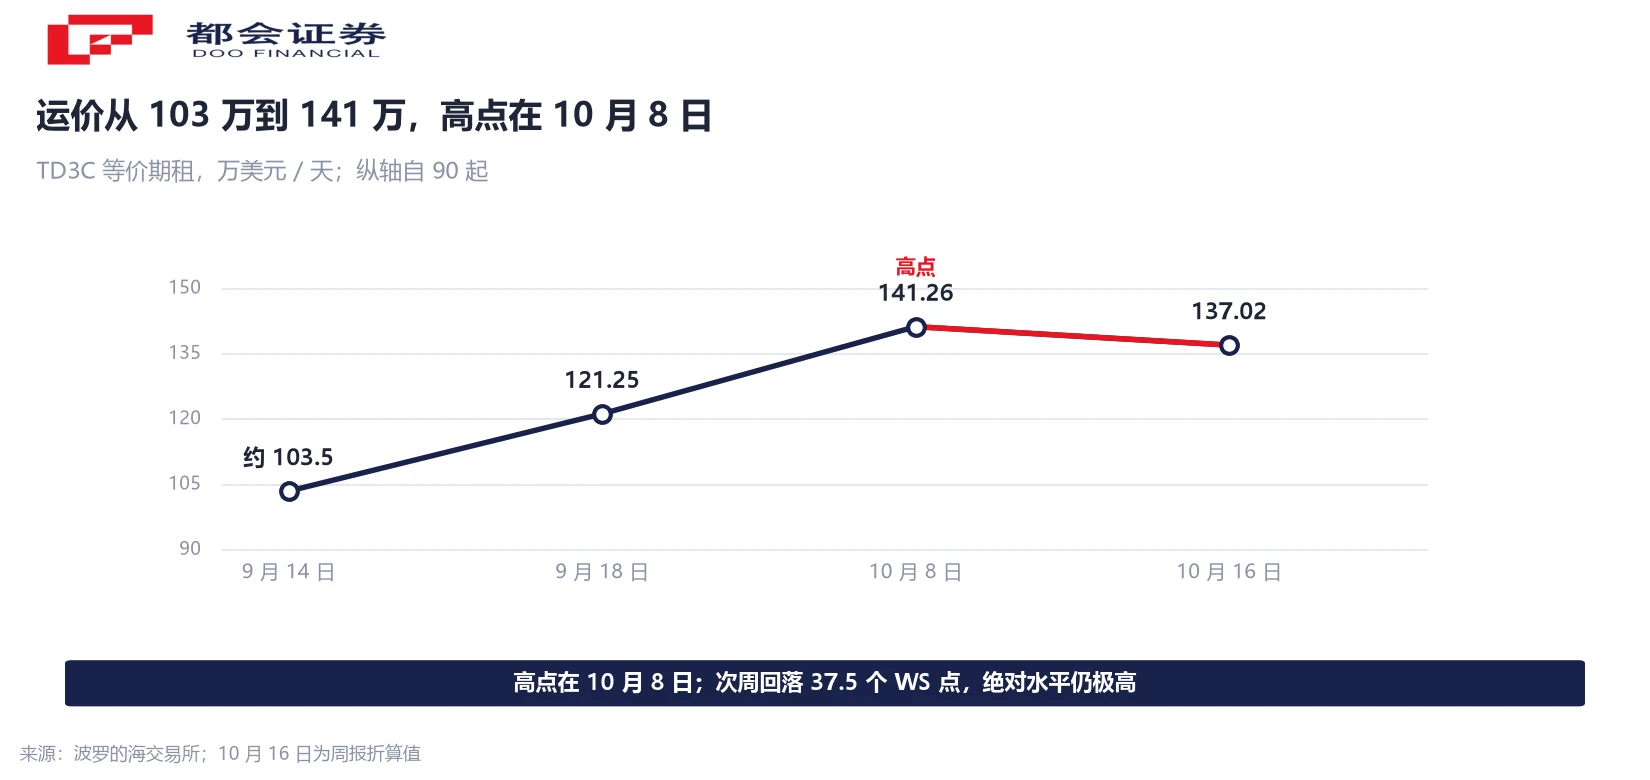
波罗的海交易所的 TD3C 是这一轮的基准。冲突前该航线等价期租为每天 21 万美元;9 月 14 日首次突破百万美元,约 103.5 万;9 月 18 日 121.25 万;10 月 8 日报 141.26 万,较一周前上涨约 15.6%。10 月 16 日该航线报 WS1,281.25,折算标准船往返航次等价期租 137.02 万美元一天。
同一天,四条主要航线的价位拉得很开:中东湾—中国 137.02 万、阿曼湾—中国 83.76 万、西非—中国 72.04 万、美湾—中国 55.93 万美元一天。同样一种船、同一个时点,只因起运地不同差 2.45 倍,这个倍数就是海峡风险单独被标出来的价格。
走势的方向要说清楚:高点在 10 月 8 日,最近一周已经在回落。10 月 16 日当周 TD3C 下跌 37.5 个 WS 点,阿曼湾—中国航线下跌约 64 个 WS 点,美湾—中国航线的航次包干运费减少 875 万美元。绝对水平仍极高,方向已经转为向下。一年期期租同期从 8 月底的 13 万美元一天涨到 30 万美元一天,与即期运价不同频。
保险有两套分母,不能合成一个倍数
战争险是这一轮最容易被抄错的一段,因为它有两个分母。按船体价值计:冲突前约 0.25%,冲突爆发后一度到 10%,目前经纪商报价区间为 3% 至 10%,中值约 5%。一艘 1 亿美元的船过一次海峡,保费从 25 万美元升到数百万美元;单艘超级油轮单航次最高可达 2,000 万美元。
按所运货物价值计:路透 10 月 22 日的口径是冲突前约 3%,现在为 10%。两个分母不同,把船体口径的 0.25% 与货物口径的 10% 相除,会得出一个不存在的倍数。年内这个费率重置了四次,部分承保方要等到船舶进峡前约 6 小时才敲定价格,保单期限只有 3 至 7 天。
赔付端的数据解释了承保方为什么守价:Howden Re 估算全市场战争、恐怖与政治暴力赔款为 20 亿至 30 亿美元;国际海事组织统计冲突以来 106 起确认事件、24 名船员死亡;UKMTO 记录 10 月前两周有 20 艘以上船只遇袭。费率跟随赔付记录,而不跟随新闻标题。
二手船 2.35 亿、新造船 1.30 亿:溢价买的是时间
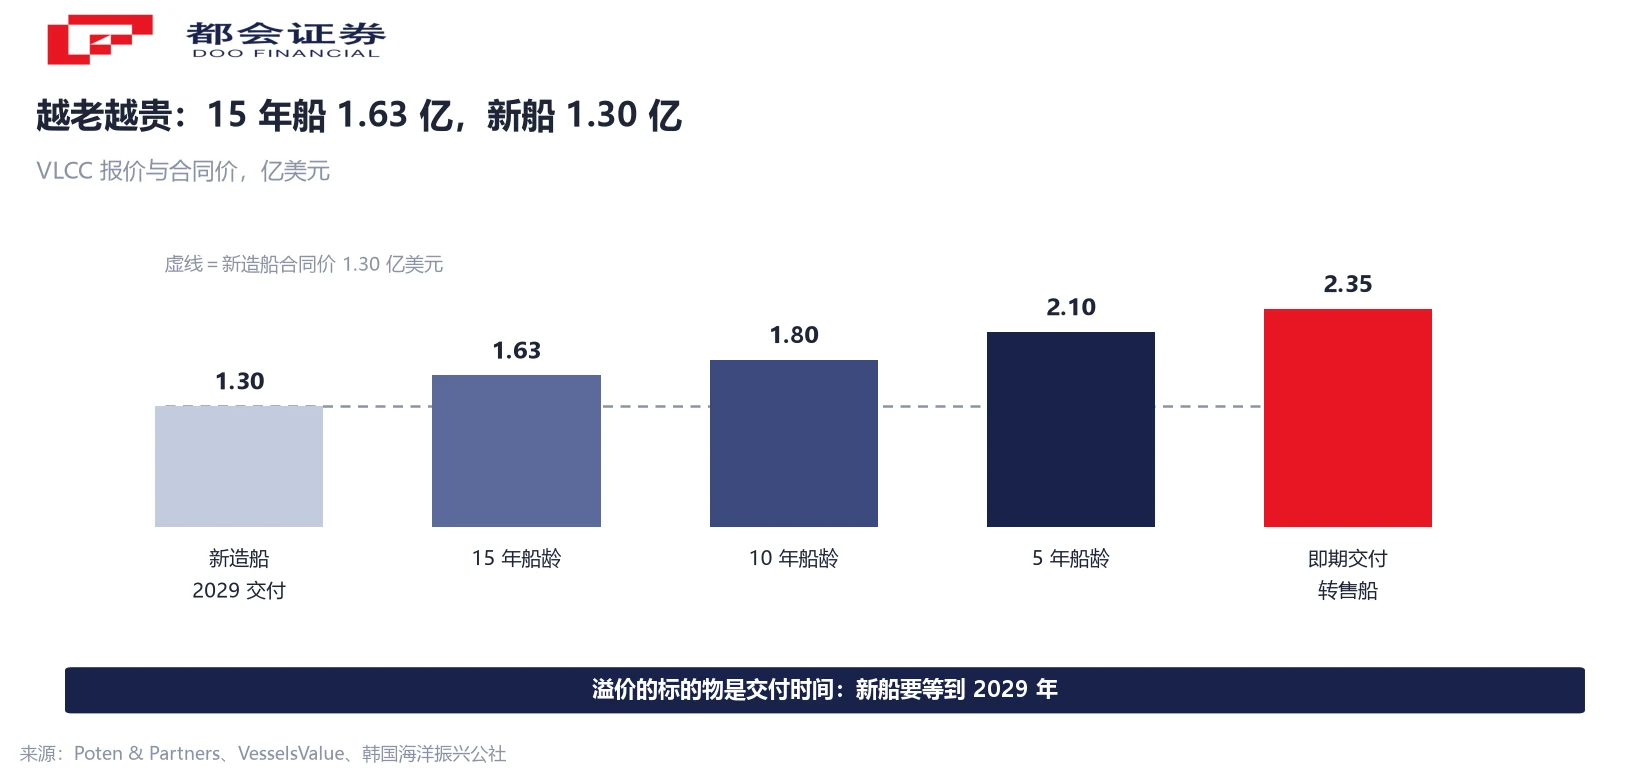
船价出现了倒挂。船舶经纪机构 Poten & Partners 的报价是:可即期交付的转售 VLCC 为 2.35 亿美元,2029 年才交付的新造船合同价约 1.30 亿美元,溢价 82%。5 年船龄约 2.10 亿、10 年船龄约 1.80 亿,连 15 年船龄的挂牌价都超过了新造船合同价。
另两家机构的数据方向一致、数值不同。VesselsValue 显示 9 月底一艘 15 年船龄、31 万载重吨的 VLCC 估值为 1.392 亿美元,对新造船 1.387 亿;韩国海洋振兴公社 10 月 15 日给出的转售报价是 2.1224 亿、5 年 1.9521 亿、10 年 1.7037 亿,新造 1.3284 亿。成交个案方面,2011 年 12 月造的 320,100 载重吨 Eurospirit 以 1.53 亿美元售予中东买家,该船 2020 年的成交价是 4,600 万美元。
溢价的标的物是交付时间,与船况无关。新船要等三年,等不到这一轮运费;能立刻装货的船,贵在「立刻」。同时要给出另一面:VLCC 订单簿已达现有船队的 38%,今年新签 215 艘,交付排到 2030 年代。船厂产能是三四年后的答案,解决不了这个月的船位。Poten 也提到实际成交有限,买卖双方预期差距大,市场在试远期交付与股票作对价两种方式。
结算从离岸价改到岸价:四个可跟踪的量
运费高到一定程度,贸易条款会先变。沙特阿美与阿布扎比国家石油公司已对部分中国与印度客户改为按到岸价销售,而非传统的装港离岸价。运费从买方的成本项变成卖方的成本项,谁在承担运价风险,这一条比任何运价指数都直接。
到岸成本的量级可以算出来:布伦特 10 月 21 日收于每桶 108.82 美元,加上中东航线 35 美元运费,到岸价接近 144 美元,比基准价高 32%,一年前这个差额不到 5%。高盛给出的年底布伦特基准情形是每桶 90 美元(机构预测,非本文判断),并把运费、袭击升级、油气管网受损列为三项上行风险。
后续只需要跟踪四个量:霍尔木兹船次是否回到日均 100 艘以上、TD3C 是否连续两周低于 100 万美元、战险费率是否随联合战争委员会列区收窄而回落、二手船与新造船价差是否收窄。另有一条反向先例值得记住:6 月美伊备忘录之后,战险费率曾从 10% 回落到约 2%。风险溢价的回吐可以和累积一样快。
常见问题
这个数是等价期租(TCE),把航次收入扣除部分航次成本后按天折算,用来横向比较不同航线。它既不是单笔成交的租金,也不是船东的净利润,更不包含各家的融资与管理成本。同一艘船在两条航线上跑,TCE 可以差出一倍以上。
因为紧张的是船位周转,不是货量。一个货盘在阿曼湾被拆成两段运输,占用两条船、多出两周以上;9 月赴华主流货盘只有 92 艘,低于扰动前月均 105 艘,货盘更少而运价更高。船队规模没变,能立刻装货的船变少了。
要看分母。按船体价值,冲突前约 0.25%,现在经纪商报价 3% 至 10%、中值约 5%;按所运货物价值,路透的口径是从约 3% 到 10%。两个分母不能混用,也不宜合成一个「涨了几十倍」的说法。费率还会在船航行途中变化,因为保单期限只有 3 至 7 天。
溢价对应的是即期交付能力。2.35 亿美元买的是现在就能装货的船,1.30 亿美元买的是 2029 年交付的船,两者不是同一个商品。需要同时看两面:订单簿已占现有船队 38%、交付排到 2030 年代,供给端的答案在三年后;而一旦通行风险缓解,这部分溢价的支撑会先消失。
第一站是炼厂的到岸成本,中东航线 35 美元运费把到岸价推高到接近 144 美元一桶;第二站是成品油裂解价差,成品油调节弹性低于原油;第三站才是终端。传导速度取决于炼厂能否切换到更近的供应源,本文不对方向作判断。
那是机构在 10 月 20 日报告里给出的年底基准情形,属于预测,不是既成事实,也不是任何形式的价位判断。该报告同时把运费、袭击升级与油气管网受损列为上行风险,说明机构自身也认为这个基准存在偏离空间。
6 月有一份可参照的记录:美伊备忘录之后,战险费率从 10% 回落到约 2%。运费、保险与船价三层里,保险与船价对预期最敏感,运价对实际船位最敏感,三者的回落节奏不会一致。本文不预测时点与幅度。
口径说明:①137.02 万美元/天为 10 月 16 日往返航次折算的等价期租,141.26 万为 10 月 8 日单日读数;②战争险有船体价值(0.25%→3%–10%)与货物价值(3%→10%)两套分母,不可合并;③二手船 2.35 亿为即期交付转售报价,新造 1.30 亿为 2029 年交付合同价;④出口量含红海与管道出口,与过峡桶数范围不同。




