
 简体中文
 English

美国 9 月 PPI 同比涨 6.3%、环比创四年最大:这轮通胀是「成本推」还是「需求拉」?
10 月 15 日,美国劳工统计局公布 9 月生产者价格指数(PPI):同比上涨 6.3%,环比上涨 1.3%。
两个读数都远超市场预期。环比 1.3% 是 2022 年 3 月以来最大的单月涨幅,同比 6.3% 则是 2022 年 12 月以来最大的年度涨幅。
这是两天之内第二次通胀数据超预期。前一天公布的 9 月 CPI 同比涨 3.7%、核心 CPI 同比涨 2.6%,同样高于预期。
但 PPI 和 CPI 回答的是不同的问题。CPI 衡量消费端价格,PPI 衡量生产端价格——后者更能分辨这轮通胀的动力来自成本,还是来自需求。这个区别决定了美联储能做什么,也决定了美股估值要承受多大压力。
三个数字:这次超预期超得有多远
先把读数摆清楚。
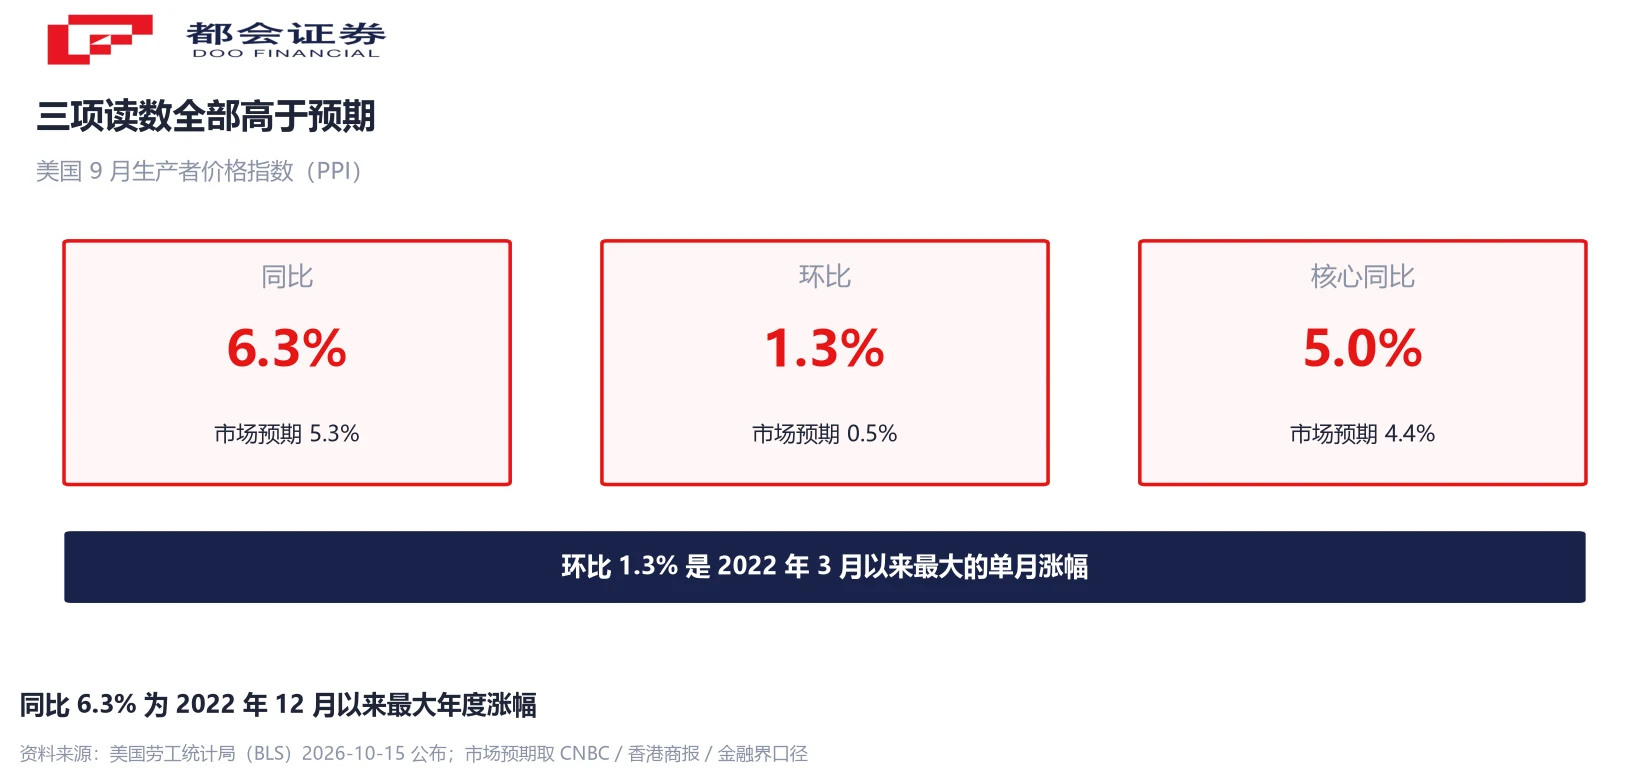
整体 PPI 同比 6.3%(市场预期 5.3%)、环比 1.3%(预期 0.5%–0.6%)。剔除食品与能源后的核心 PPI,环比 0.7%(预期 0.3%)、同比 5.0%(预期 4.4%),环比涨幅是五个月来最快。
四项读数全面高于预期,这一点本身不算罕见。更值得留意的是一个容易被跳过的细节:这次同时上修了前两个月的数据。8 月环比从最初公布的 0.4% 修正为 0.5%,7 月从 0.1% 修正为 0.2%。
也就是说,在 9 月这波跳涨之前,价格就已经在以比原先认知更快的速度上行。9 月的 1.3% 是加速,不是起点。
同一天公布的其他数据同样偏强:9 月零售销售环比增长 0.8%,高于市场预期;当周初请失业金人数 19.9 万人,略低于预期的 20 万人;纽约联储 10 月制造业指数升至 25.5(前值 7.6),为近五年来最强。
钱从哪里来:能源占了商品涨幅的八成以上
PPI 跳涨的第一推动力是能源。
9 月最终需求商品价格上涨 2.6%,是该序列自 2009 年开始统计以来的最大单月涨幅。其中超过 80% 来自能源——能源分项本身上涨 10.8%。
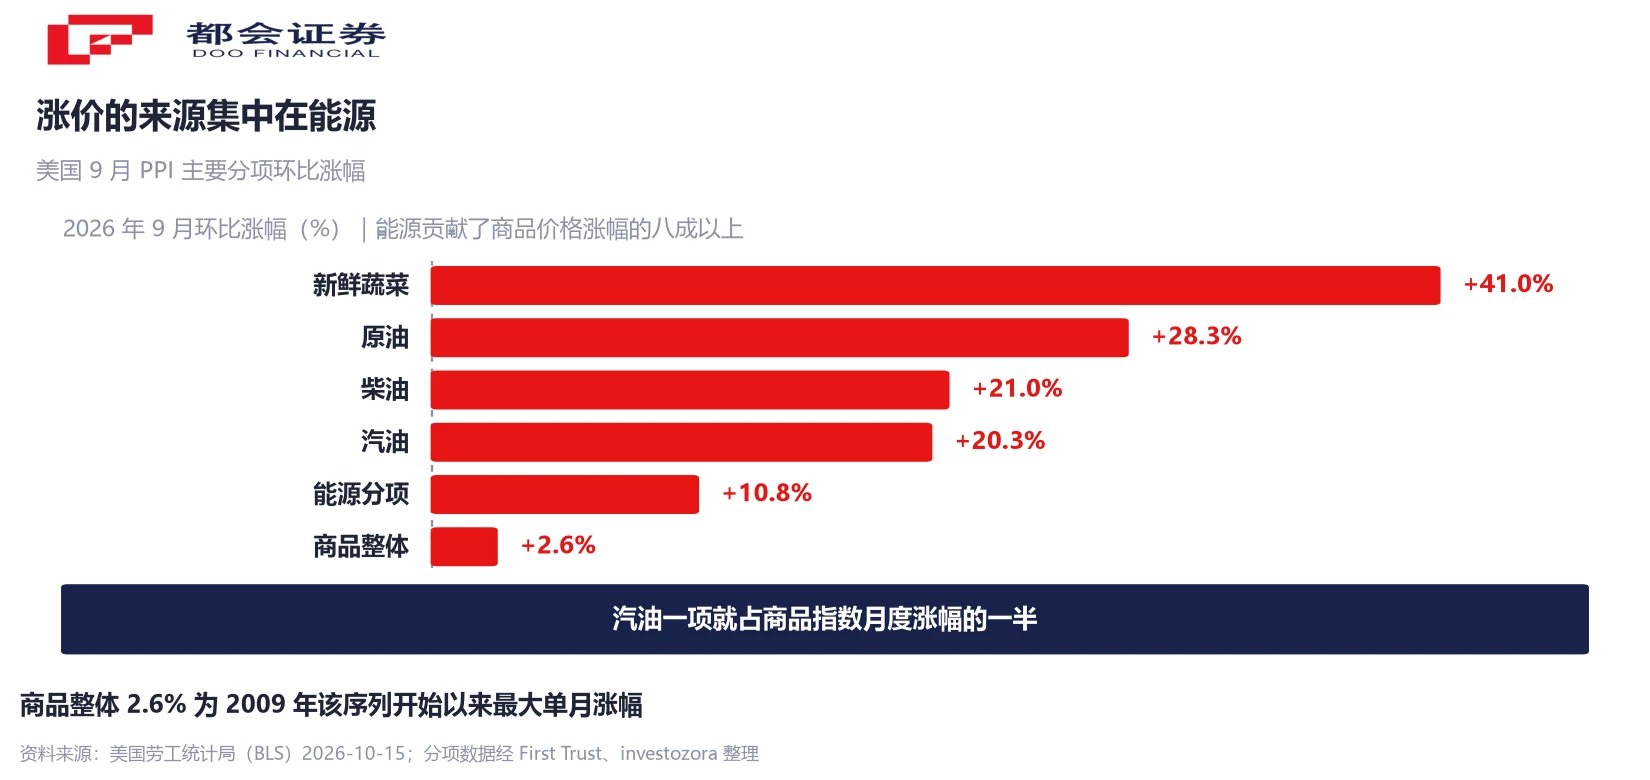
拆到具体品类:汽油上涨 20.3%,单此一项就贡献了商品指数月度涨幅的一半;柴油上涨 21.0%;原油上涨 28.3%。食品端,新鲜蔬菜上涨 41.0%、谷物上涨 17.4%,鸡蛋则下跌 39.7%。
柴油是这里面需要单独说明的一项。它不只是燃料,更是公路货运、铁路与农业的共同投入成本。柴油涨价会沿燃料附加费与运输合同,逐步传导到几乎每一件需要运输的商品上。而且这种传导存在滞后——即便柴油价格立刻停涨,企业端的成本压力也还没有完全显现。
9 月柴油零售价一度触及每加仑 6.528 美元的历史高位。国际原油方面,布伦特原油维持在高位运行,这是能源分项飙升的直接背景。
不过,能源驱动有一个天然特征:它由供给端决定,不受利率影响。这一点在后面判断通胀性质时很关键。
关键判别:涨价落在价格上,还是利润率上
能源涨了,这是事实。但决定政策含义的,是涨价发生在链条的哪一环。
这里有一个可以直接观察的判别指标:利润率。三种情形指向三种不同的结论——价格涨、利润率不动,是纯粹的成本转嫁;价格涨、利润率同步走高,说明企业手里有定价权;价格涨但利润率被压缩,说明企业在自己消化成本。
9 月的数据显示的是前两种的混合:
- 贸易服务利润率上涨 1.4%,贡献了服务指数涨幅的将近一半。
- 机械与车辆批发利润率上涨 3.9%,单此一项就占服务指数月度涨幅的五分之一以上。
与此同时,成本也在向服务业扩散:运输与仓储服务价格上涨 3.4%,机票价格上涨 5.0%,酒店与汽车旅馆房价上涨 5.6%。服务价格整体上涨 0.8%,其中近一半来自贸易服务利润率的抬升。
把这些放在一起看:能源成本已经越过商品环节,进入了服务环节;而批发商正在扩大价差。这是成本推动的典型路径——它不需要需求端配合,也能自己往前走一段。
一个常用的替代口径可以佐证这个判断:剔除食品、能源与贸易服务后的价格环比上涨 0.5%,高于 8 月的 0.3%。即使把能源和利润率的影响都剥掉,底层价格压力仍在走高。
需求端:零售的增长几乎全部来自价格
再看需求端,画面会变得清楚。
9 月零售销售环比增长 0.8%,高于市场预期。但把这个数字拆开会发现:剔除汽车与汽油之后,零售额只增长了 0.2%。
汽油价格上涨 20.3%,会直接推高加油站的销售额。这部分计入零售总额,但它反映的是价格,而不是购买量。扣除这部分之后,剩下的增长非常有限。
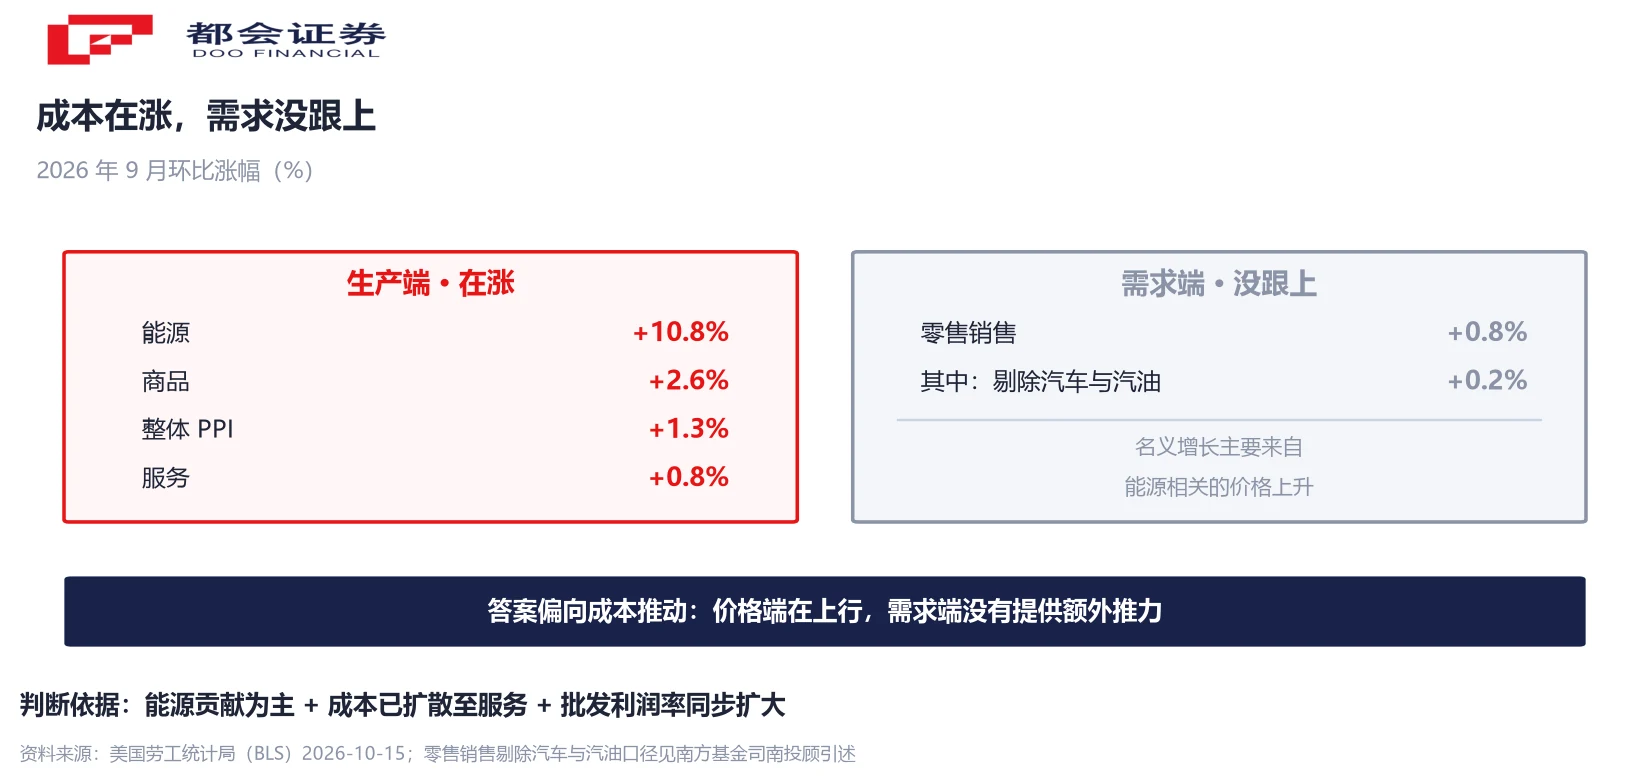
所以零售销售那个 0.8%,更准确的读法是:名义增长主要来自能源相关的价格上升,需求本身的贡献很小。
这也解释了「PPI 爆表」与「消费动能放缓」为什么可以同时出现——企业把成本转嫁给消费者,消费者在价格上升时压缩了其他支出。需求端没有为这轮通胀提供额外推力,反而正在被成本挤压。
对美股的含义:折现率与定价权
把上面几层合起来,对美联储的含义与「需求拉动型通胀」完全不同。
如果是需求拉动,加息是有效的:提高资金成本,压住需求,价格自然回落。如果是成本推动,加息压不住供给端的成本,只会在需求侧造成额外收缩。政策工具与问题本身不匹配,这是滞胀式困境的核心。
市场定价已经反映出这种纠结。据 CME 的 FedWatch 工具,10 月加息概率从一周前的不到 18% 升至约 29%–34%;12 月前加息概率约 67%,约九成交易员预计年底前至少还会加息一次。基准预期仍是 10 月按兵不动、12 月再收紧。美联储下一次会议在 10 月 27–28 日。
对估值的影响落在折现率上。成本推动型通胀意味着利率中枢维持高位的时间被拉长,长久期成长资产的估值压力不会很快缓解。
但这里有一个反向的力量值得注意:数据公布当天,长端美债收益率反而大幅下行——20 年期下跌 14.6 个基点、30 年期下跌 14.1 个基点、10 年期下跌 13.6 个基点。通胀数据超预期、收益率却下行,说明当天的资金流向由避险需求主导。两股力量在拉锯,这也是单日行情不宜过度解读的原因。
行业层面,成本推动型通胀对两类公司的影响方向相反:能把成本转嫁出去、甚至具备定价权的公司,处境相对更好;靠出货量增长、利润率本来就薄的公司,压力更大。硬件与组装环节属于后者——它们的营收会随零部件涨价而放大,但利润率并不会同步改善。
该盯什么:三条可观察的线索
- 10 月 29 日的 9 月 PCE。这是美联储最看重的通胀指标。PPI 里的机票、医疗等分项会传导进 PCE,而 PCE 的分项表现通常比 PPI 更分化。这是判断成本推动是否真的进入核心通胀的下一个关键读数。
- 10 月 27–28 日的 FOMC。当前市场定价 10 月约三成概率加息、12 月约七成。会议声明里对通胀性质的措辞差异,会比利率决定本身更有信息量。
- 柴油价格与支付价格预期。柴油是这轮成本传导的起点,它的回落会滞后地缓解企业成本。更前瞻的一个指标是「未来六个月支付价格预期」——9 月已升至 2022 年以来最高水平,说明企业自己预期成本还会继续上行。
还有一个需要放在更长视角里的判断:能源驱动的成本冲击,历史上往往会自行消退——只要供给端恢复,价格就会回落。但这一轮的不同点在于,成本已经进入服务环节,而服务价格的下行速度通常比商品慢得多。这也是「等油价回落就好了」这个判断需要打一个问号的原因。
常见问题
PPI 是生产者价格指数,衡量企业采购与批发环节的价格变化;CPI 是消费者价格指数,衡量居民最终消费的价格变化。PPI 在生产链条的更上游,通常被视为 CPI 的先行指标,但它反映的是企业成本,而不是居民支出。
整体 PPI 同比上涨 6.3%、环比上涨 1.3%,均大幅高于市场预期(预期同比 5.3%、环比 0.5%)。剔除食品与能源后的核心 PPI 环比上涨 0.7%、同比上涨 5.0%。环比 1.3% 是 2022 年 3 月以来最大的单月涨幅。
三个依据:一是商品价格涨幅中超过八成来自能源,而能源由供给端决定,不受利率影响;二是成本已经扩散到服务环节,机票、酒店、运输仓储价格同步上行;三是批发环节的利润率在扩大(贸易服务利润率上涨 1.4%、机械与车辆批发利润率上涨 3.9%),说明涨价不只是成本转嫁,还叠加了定价权。
核心 PPI 是剔除食品与能源后的生产者价格指数,用来观察不受短期能源与农产品波动影响的底层价格压力。9 月核心 PPI 环比上涨 0.7%、同比上涨 5.0%,均高于预期,环比涨幅为五个月来最快。
10 月 15 日数据公布后,美国 20 年期国债收益率日内下跌 14.6 个基点、30 年期下跌 14.1 个基点、10 年期下跌 13.6 个基点。通胀超预期而收益率下行,通常意味着当天的资金流向由避险需求主导,而不是单纯的通胀定价。两股力量并存,所以单日行情不宜过度解读。
主要通过折现率传导。成本推动型通胀意味着利率中枢维持高位的时间可能被拉长,长久期成长资产的估值压力不会很快缓解。行业层面,具备定价权、能把成本转嫁出去的公司相对更有韧性;靠出货量增长、利润率偏薄的公司压力更大。本文不构成任何投资建议。
三个时间点:10 月 29 日公布 9 月 PCE 价格数据(美联储最看重的通胀指标)、10 月 27–28 日的美联储议息会议、以及柴油价格与「未来六个月支付价格预期」的变化。
不能。本文只是对公开经济数据与市场信息的梳理与解读,不构成投资建议,也不构成对任何具体标的的推荐。
口径说明:①PPI 与零售销售均为 2026 年 9 月数据,公布于美东 10 月 15 日;②环比为季调后口径,同比为未季调口径;③8 月环比修正为 0.5%、7 月修正为 0.2%;④加息概率为 CME FedWatch 的期货隐含定价,随行情变动;⑤「未来六个月支付价格预期」为纽约联储制造业调查分项;⑥本文不对利率路径作预测。




