
 简体中文
 English

沃什说「不预判会议结果」:前瞻指引退场,10 月加息概率降到 15% 以下
10 月 16 日上午,美联储主席凯文·沃什在曼谷的 IMF 与世界银行年会上被问到 10 月会议会不会继续加息。他的回答是:「我不会预判会议结果。我不主张现在就说自己可能会在即将召开的会议上怎么做。」
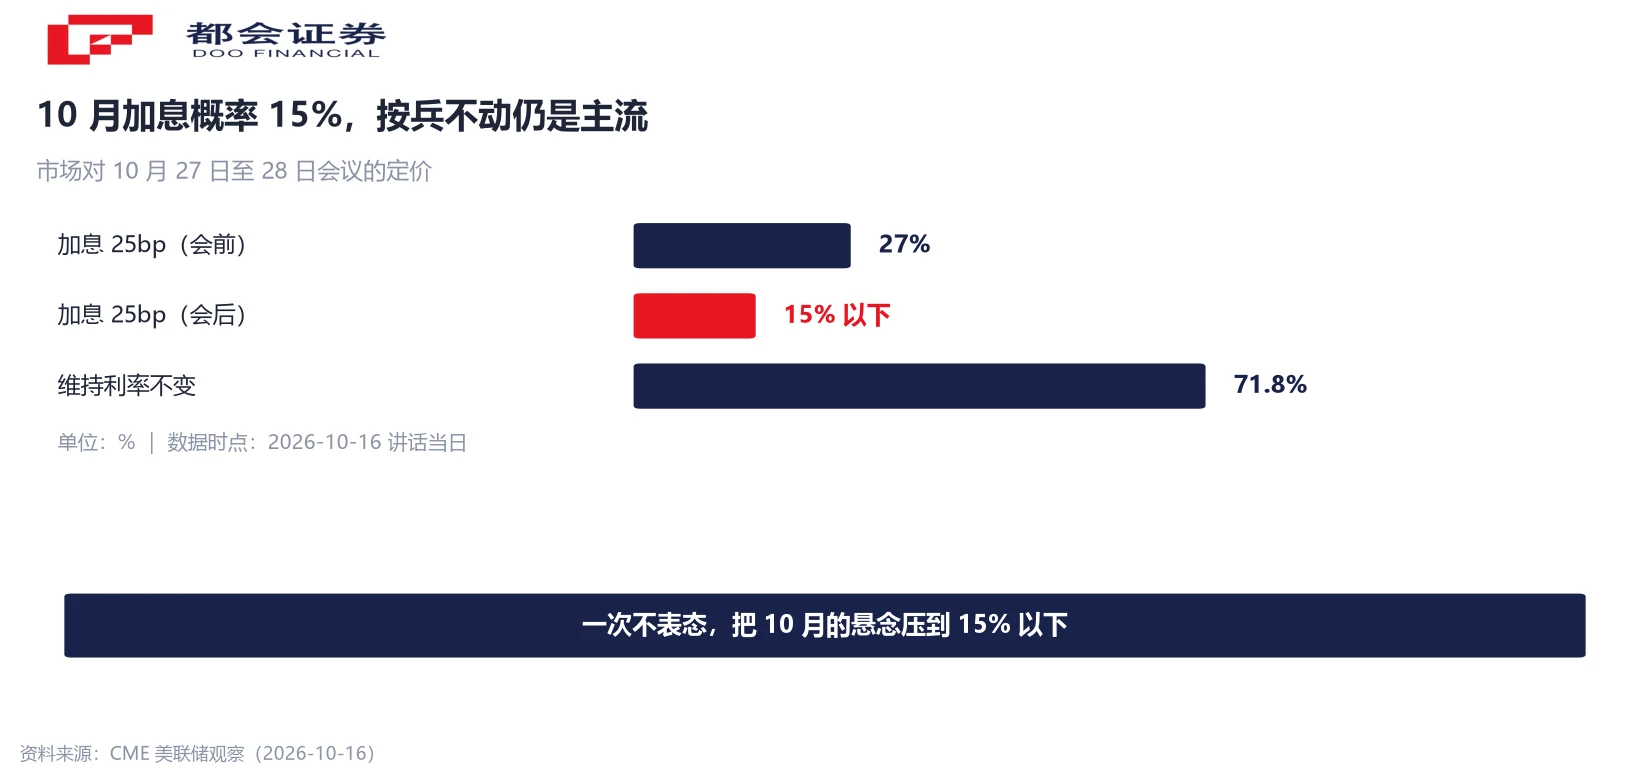
这句话之前,市场给 10 月加息 25 个基点的概率是 27% 左右;这句话之后,这个数字掉到 15% 以下,维持利率不变的概率升到 71.8%。彭博美元指数当日下跌 0.2%,MSCI 亚太股票指数上涨 1.5%,韩国综合指数上涨 3.6%。
值得注意的是时间点。同一周公布的 9 月核心 CPI 环比上涨 0.33%,是连续第二个月强劲上涨;按过去的剧本,主席此时应当强化鹰派立场。他没有。
这篇只谈一个新变量:换了主席,就换了沟通方式。通胀数据本身怎么读、9 月的 CPI 与 PPI 各意味着什么,此前已有专稿拆过,这里不再重复。
曼谷那句话:把 10 月的悬念交还给数据
沃什的原话有两层。第一层是拒绝预告:「美联储正在开启新篇章,我们已不再这么做了。」第二层是把注意力转走:他呼吁市场聚焦基本面数据,而非官员的口头暗示。对同僚近期偏鸽的表态,他既没有肯定,也没有否定。
市场的反应很直接。CME 的美联储观察工具显示,10 月加息概率从 27% 左右降到 15% 以下,按兵不动的概率升到 71.8%。此前多家媒体记录的口径是「逾 25%」,两个数字的差别来自取样时点不同,方向一致。
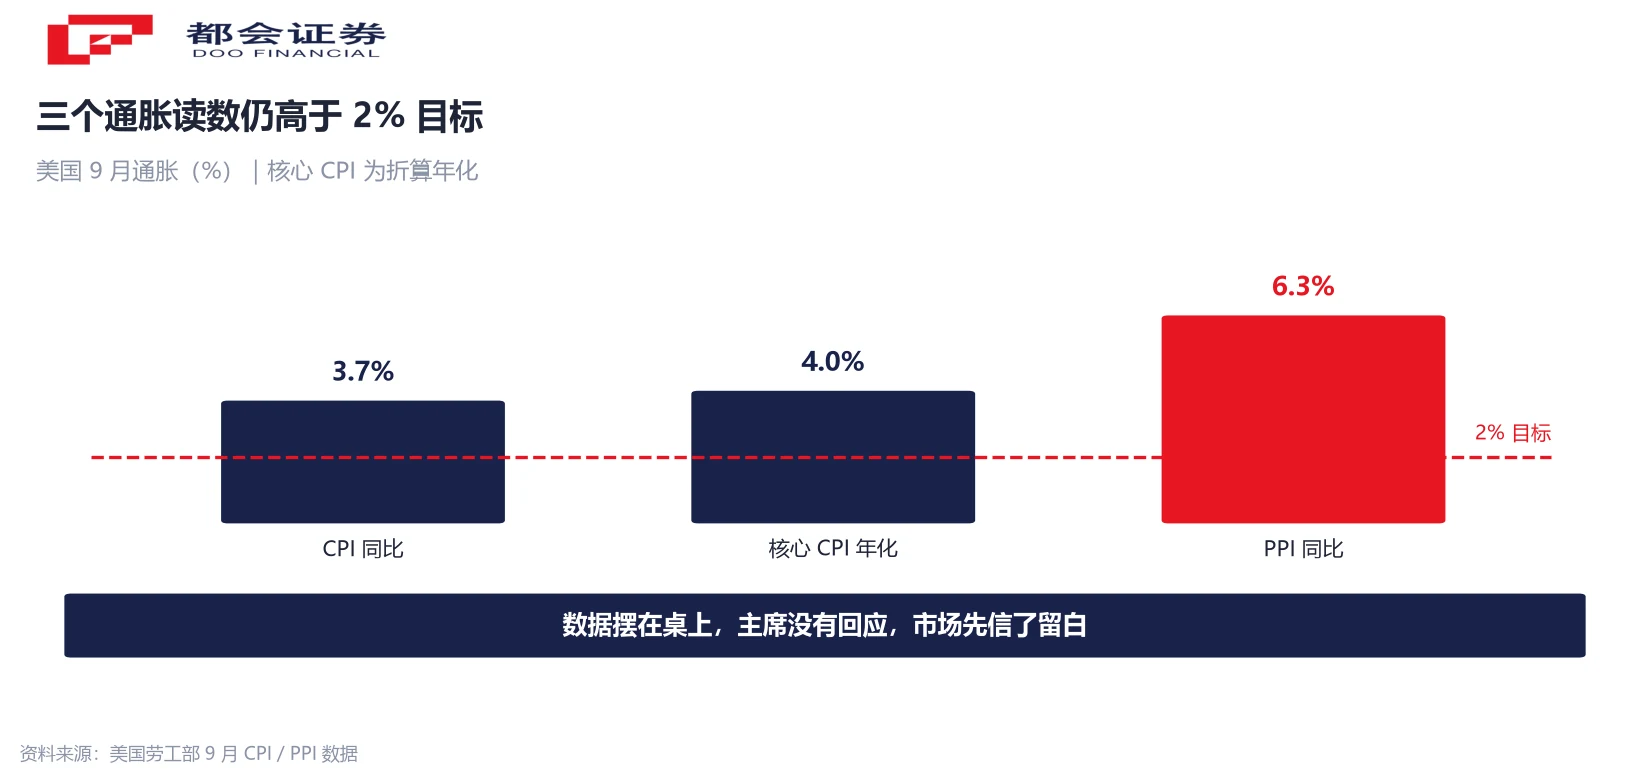
更值得留意的是他没有说什么。9 月核心 CPI 环比上涨 0.33%、连续第二个月强劲,9 月 PPI 同比上涨 6.3%、环比 1.3%,汽油价格环比涨 9.1%、贡献了整体 CPI 月度涨幅的一半以上。这份数据摆在桌上,主席一个字都没有回应,也没有重申此前「通胀过高」的判断。
澳洲联邦银行高级策略师 Kristina Clifton 的评价是:市场原本预期他会强调通胀过高,结果没有,这种「未达预期」的鹰派程度反而压低了美元。
前瞻指引为什么退场:三次失灵之后
前瞻指引原本是一套降噪工具:央行提前告诉市场大致路径,让资产价格在会议之前就完成一部分调整,避免决议日出现剧烈跳空。它成立的前提是央行对路径有相当把握,并且愿意为这个判断背书。
这套工具在过去几年里反复失效。当通胀路径被供给冲击主导时,提前给出的路径很快被数据推翻,央行只能回头修正,公信力因此受损;当官员在不同场合给出方向相反的暗示时,指引本身就变成了噪音源。沃什这次的表态,等于承认这种「先承诺、再修正」的模式成本太高。
替代方案是数据依赖。它把决策权交回给每一份新公布的就业与通胀数据,主席只保留解释框架,不给出预判。好处是央行不会因为承诺过某条路径而被绑住;代价是市场失去了提前定价的锚,只能在数据公布的那一刻集中调整。
这个转向不是孤立的。沃什今年 6 月设立了五个外部专家工作组,覆盖货币政策的关键课题,计划在今年年底前提交政策建议;11 月 16 日,生产力与就业工作组将在旧金山湾区就 AI 的经济影响举行实地听证会。沟通机制改革与这套「先研究、再表态」的框架是同一件事的两面。
波动从「讲话日」搬到「数据日」
沟通方式一变,波动的分布也跟着变。过去市场盯着主席的每一次公开发言,从中抠出措辞的细微差别;现在官员讲话的信息含量被主动压低,价格反应就会集中到数据发布日与决议日这两个时点。
这对交易节奏有两个直接影响。其一,数据公布前的仓位会更轻,公布后的单日波动会更大,因为同样一份数据现在承担了原来「数据 + 指引」两份信息量。其二,决议日的悬念上升——在 10 月的例会上,市场自己给出的分歧是 15% 对 71.8%,这个分布比往届会议前更分散。
9 月那次会议提供了一个参照。当时 FOMC 全票把利率上调 25 个基点至 3.75% 至 4.00%,是三年来的首次加息;会后公布的点阵图里,18 位提交预测的官员中有 16 位预计年内至少还要再加息一次。那是一次有明确指引的会议,市场在会前就把结果定得八九不离十。
这次不一样。点阵图仍然摆在那里,但主席拒绝为它背书,点阵图的约束力就弱了一层。市场要重新判断:那 16 个点,究竟是政策意图,还是一份在旧沟通框架下形成的惯性预测。
反方依据:官员仍在担心通胀心理
把沃什的「留白」读成鸽派,是这一轮最容易犯的错。同一周内,三位地区联储主席的表态指向相反方向。
克利夫兰联储主席哈马克说,她担心一连串供应冲击会让企业形成通胀心理,一旦企业开始预期价格压力更持久,货币政策实现目标的难度会显著上升,届时可能需要更大力度的行动。旧金山联储主席戴利说,她越来越担忧通胀的持续性,也不再那么确信可以坐等供应冲击的影响自行消退。芝加哥联储主席古尔斯比的态度更谨慎:当前利率是否足以把通胀拉回 2% 仍不清楚,他倾向于等更多数据。
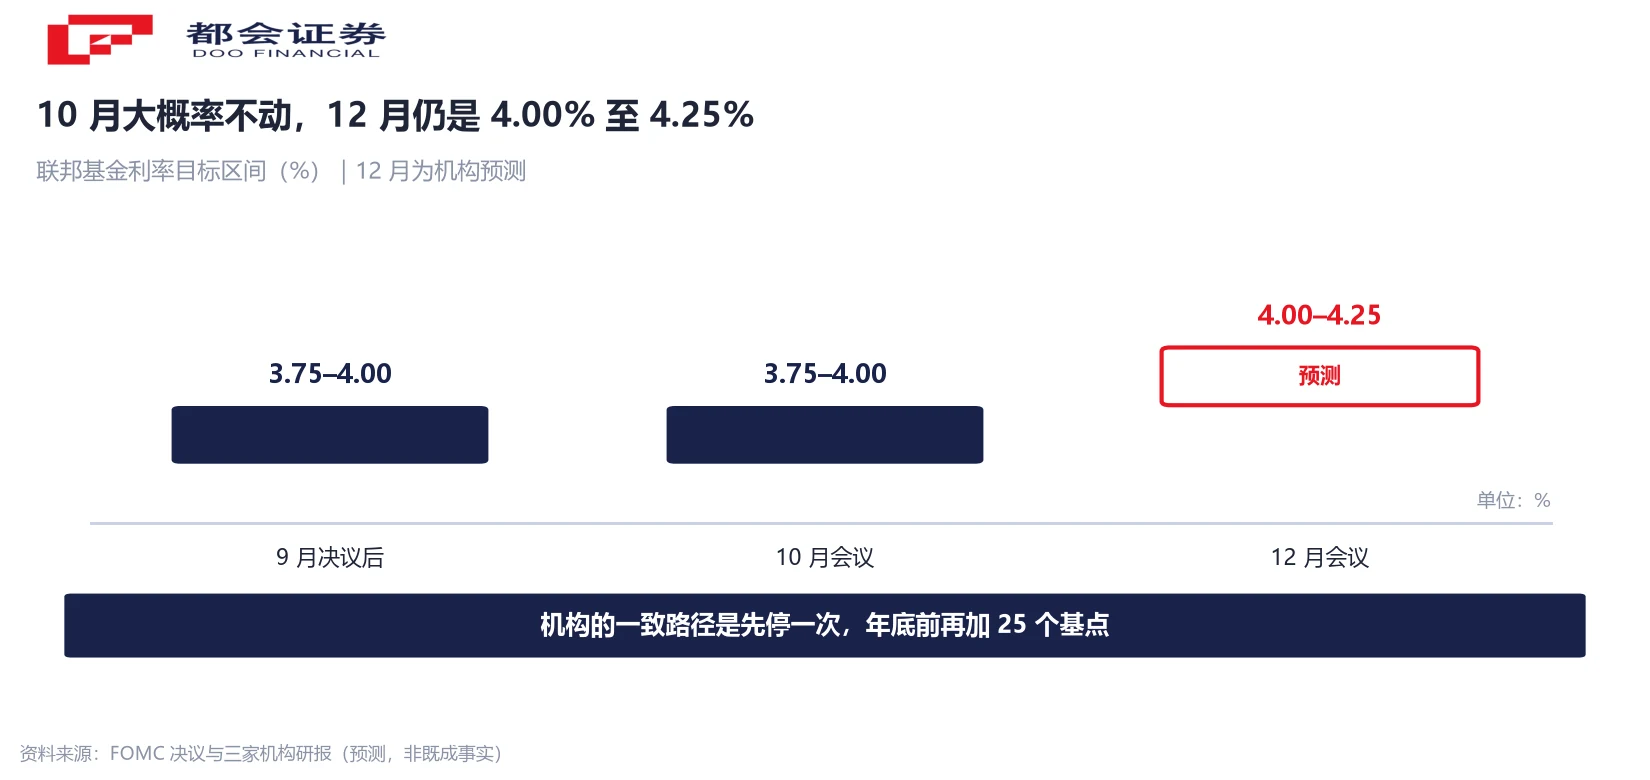
机构判断也偏鹰。中信证券认为通胀没有以足够快的速度向目标回落,仍预计年内还要加一次,路径是 10 月按兵不动、12 月加 25 个基点;华泰证券的理由是官员表态与金融条件已经有所收紧,美联储仍有观望空间,同样判断 10 月暂缓、12 月加一次;东方金诚的判断一致。
所以「15%」这个数字描述的是 10 月,不是整轮周期。把沃什的沉默当成政策转向,与把他当成鸽派,都是过度解读——他给的是一次不表态,不是一次降息暗示。
折现率这一端:高估值资产怎么重新定价
对股票投资者来说,这件事的意义不在 10 月加不加,而在长端利率的定价方式变了。过去市场可以从官员讲话里提前推断路径,长端收益率因此相对平滑;现在路径判断交给数据,长端收益率的波动会跟着数据走。
这条线今年已经走过一轮。10 年期美债收益率在 10 月 7 日触及 5.36%、30 年期触及 5.73%,是 2002 年以来的最高水平;到 10 月 15 日,10 年期回落到 5.0892%,单日下行 9.6 个基点。同一段时间里,纳指 100 的估值口径是前瞻 22.4 倍、滚动 28.7 倍。
折现率每变动 10 个基点,对一个现金流主要落在五年之后的资产来说,影响不是线性的。这解释了为什么「不加息」这三个字对成长股的边际影响,往往大于对银行股的影响——前者久期长,对分母更敏感。
需要提醒的是方向。10 月不加息只是把一次 25 个基点的调整推迟,机构的一致预期仍指向 12 月加一次,届时联邦基金利率区间会从 3.75% 至 4.00% 上移到 4.00% 至 4.25%。这是机构预测,不是既成事实。
会议前的三条观察线索
第一条是 10 月 27 日至 28 日会议的声明措辞。如果声明删掉了「需要进一步收紧」这类表述,说明沃什的「不预判」已经落成文本;如果保留,则意味着沟通方式的改变目前只停留在主席个人层面。
第二条是决议后的发布会。沃什是否会给出「下一次会议看什么数据」这样的框架提示,可以作为新沟通模式的试金石:说明观察框架与说明结论是两件事,前者不构成承诺。
第三条是 11 月 16 日那场 AI 听证会。沃什把 AI 称为「一生中最具深远影响的经济变革」,并给出了一条明确的传导顺序:先出现在需求侧,再传导到供给侧,中长期构成正向的供给冲击。如果这套判断进入 FOMC 的讨论框架,它对利率路径的含义会比任何一次单月数据都更持久。
常见问题
10 月 16 日在曼谷的 IMF 与世界银行年会上,他表示不会提前对利率决策作出判断,原话是「我不会预判会议结果」,并称美联储已不再提前预告政策决定。
10 月加息 25 个基点的概率由 27% 左右降至 15% 以下,维持利率不变的概率升至 71.8%;彭博美元指数下跌 0.2%,MSCI 亚太股票指数上涨 1.5%,韩国综合指数上涨 3.6%。
市场定价偏向不加息,但这是概率,不是结论。10 月 27 日至 28 日的会议仍可能加息,决议前公布的任何一份数据都可能改变这个分布。
前者是沟通方式,指主席不再提前透露决策倾向;后者是政策结果。沃什给的是不表态,既没有暗示加息,也没有暗示降息。
官员讲话的信息含量被主动压低后,市场只能从就业与通胀数据里推断路径。同样一份数据现在承担了原来「数据加指引」两份信息量,公布后的单日反应会更大。
中信证券、华泰证券与东方金诚判断一致:10 月按兵不动,12 月加息 25 个基点。三家均为机构预测,不是既成事实。
不加息会短暂压低折现率,对久期长的资产边际影响更大;但 12 月仍有一次加息在路上,长端收益率的波动会跟着数据走,而不是跟着讲话走。
美联储生产力与就业工作组在旧金山湾区就人工智能的经济影响举行实地听证会。沃什今年 6 月设立了五个外部专家工作组,计划年底前提交政策建议。
口径说明:① 10 月加息概率会前读数存在「逾 25%」与「约 27%」两个口径,取自不同时点;② 点阵图为 9 月会议提交的预测,不是承诺;③ 机构路径判断均为预测,非既成事实;④ 美债收益率按美东交易日收盘计;⑤ 指数估值口径与本系列既往文章一致。




