
 简体中文
 English

日央行纪要:中性利率远高于 1%,12 月 17 日三家央行同日开会
11 月 10 日,日本央行公布了 10 月 29 日至 30 日会议的意见摘要。一位委员在其中写道,日本的中性利率「很可能远高于 1%」。
这句话没有调整任何一个数字,却把这个周期的天花板搬走了。政策利率现在是 1.25%,如果中性水平远高于 1%,那么「加到 1.5% 就到位」这个默认假设就不再成立。
同一天,另外三家央行也在同一个方向上加了一码。美联储理事沃勒说支持 12 月加 25 个基点;达拉斯联储主席洛根说至少还需要两次;欧洲央行三位官员先后指向 12 月;英国央行副行长说不排除 12 月投票支持加息。
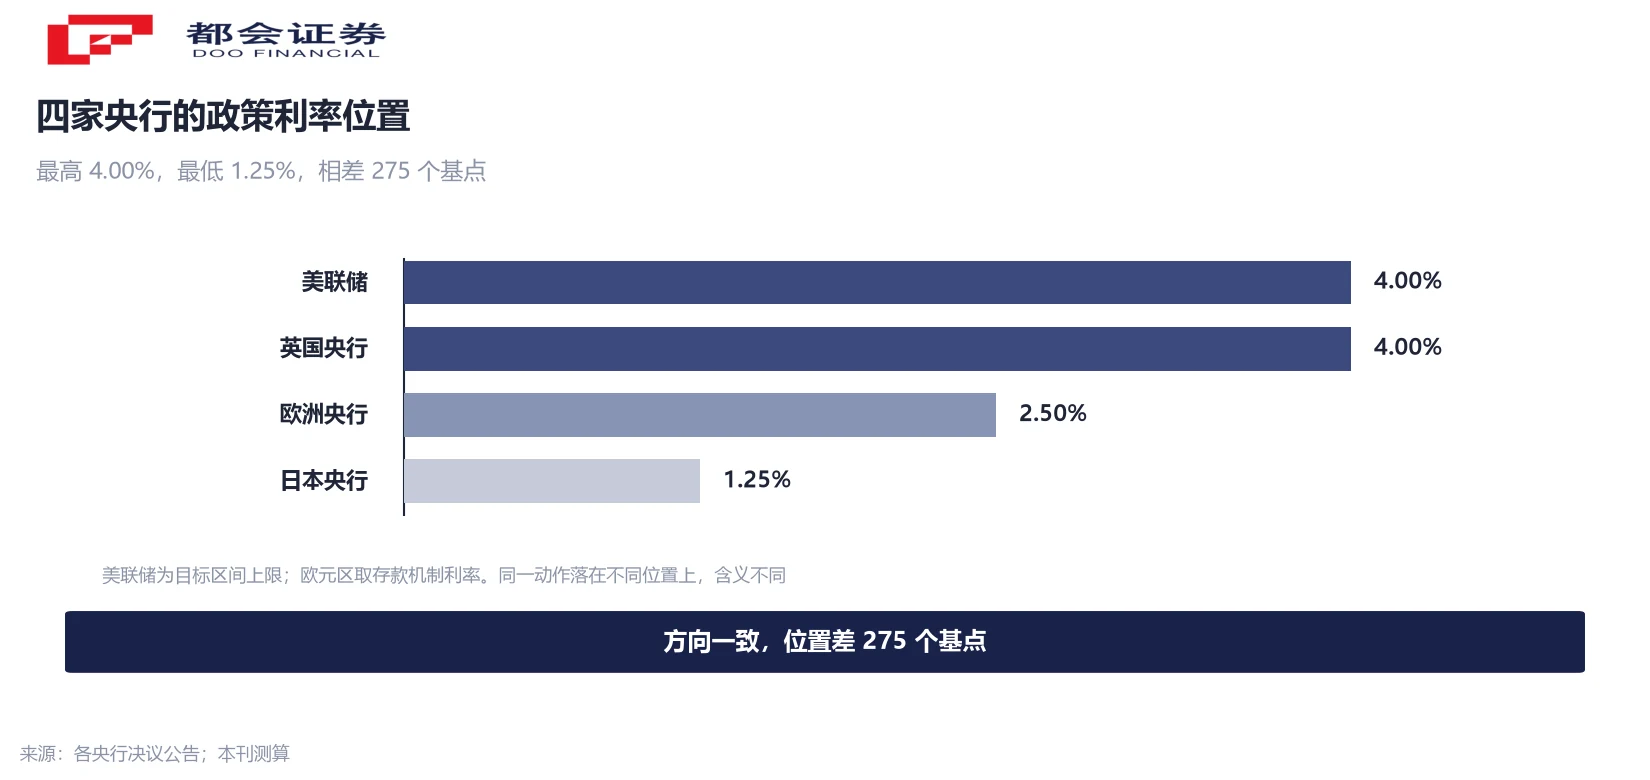
四家央行的位置差得很远:美国 3.75% 至 4.00%、英国 4.00%、欧元区 2.50%、日本 1.25%,最高与最低相差 275 个基点。方向一致、位置相差 275 个基点,把这两件事分开看,才不会读成「全球流动性等幅收紧」。
还有一处日历上的巧合:12 月 17 日,欧洲央行、英国央行、日本央行在同一天开会。
四家央行的位置,最多差 275 个基点
先把四个位置摆清楚。美联储联邦基金利率目标区间停在 3.75% 至 4.00%,10 月底的会议按兵不动;英国央行 11 月 5 日加息 25 个基点至 4.00%,是 2023 年 8 月以来第一次,投票 8 比 1;欧洲央行 10 月 29 日维持三大利率不变,存款机制利率 2.50%;日本央行 10 月 30 日维持 1.25%,这是 1995 年以来的最高水平。
最高 4.00%、最低 1.25%,相差 275 个基点。同样一次 25 个基点的加息,落在 1.25% 上和落在 4.00% 上,含义并不一样:前者的政策仍在偏宽松一侧,后者已经进入限制性区间。
同一天的价格反应也是分层的。美元指数涨 0.56% 收 102.230;2 年期美债收益率涨 18.46 个基点至 4.742%,10 年期涨 11.17 个基点至 4.996%(盘中一度破 5%),30 年期只涨 7.74 个基点至 5.357%。短端快过长端,说明定价的是政策路径,长端的通胀预期没有同步升温。
美国那一头:定价的已经不是一次加息
10 月 CPI 环比涨 0.4%,高于预期的 0.3%;核心环比涨 0.3%,是连续第三个月 0.3%,也高于预期的 0.2%。由于去年政府停摆导致基期缺失,这次没有公布同比,市场只好把定价压回月环比这一行。
定价已经很满。12 月加息 25 个基点被完全计入,加 50 个基点的概率一度升到 13.6%。官员的表态往同一个方向推:沃勒说即使通胀有所改善,他仍倾向 12 月加 25 个基点,但如果核心环比维持在 0.3% 或更高,就应在 12 月会议上考虑 50 个基点;洛根说按当前前景至少还需要两次各 25 个基点,届时区间升到 4.25% 至 4.50%。
德意志银行在原有预测中新增了明年 1 月,预计 12 月、明年 1 月和 3 月各加 25 个基点,区间推到 4.50% 至 4.75%。这是机构预测,不是委员会的决定。
从现在的位置往上,三次是 75 个基点、四次是 100 个基点。四家央行里,只有这一家的终点能算到具体次数,而且基本已经被写进价格。
欧洲和英国那一头:能源那一块,和防通胀式加息
欧元区 9 月通胀同比 3.8%,是三年最高;能源分项从 8 月的 14.3% 扩到 18.9%;剔除能源与食品的核心通胀 2.5%。欧洲央行今年 6 月和 9 月各加 25 个基点、累计 50 个基点,10 月底选择观望,市场对 12 月加息的定价约 88%。
英国的路径更直接。9 月 CPI 同比 3.5%,其中能源直接贡献约 1 个百分点,主要来自燃油。英国央行自己的预测是明年一季度 4.5%、二季度约 5%。支撑这个判断的是能源价格:截至 10 月 27 日的 15 个工作日,布伦特前月合约与英国天然气前月合约均值分别为 108 美元一桶与 216 便士一色姆,比 7 月报告基准高 38% 和 81%。
但两家央行的处境并不轻松。法国 10 年期国债收益率本月一度达到 5%,为 2002 年以来首次,法德利差曾扩至 178 个基点。欧洲央行自己估算,债券收益率上升会使 2027 至 2028 年增长累计降 100 个基点。
所以这两个地方的加息,性质与日本不同:通胀在推它加息,增长在拖它别加太快。英国央行 8 票支持 25 个基点、1 票要 50 个基点,多数委员把它当成一次保险式加息,不是新周期的起点。
日本那一头:纪要里最重的一句,是把天花板搬走
日本的政策利率是 1.25%,10 月底的会议维持不变。纪要显示,委员会首次确认基础通胀已达到与 2% 目标基本一致的水平,讨论的重点从「是否需要继续加息」转向「以何种速度加息」。
支撑这个判断的数据在两端。通胀端,9 月剔除生鲜食品与特殊因素的核心 CPI 同比涨 3.2%,为三年最高;工资端,7 月名义工资同比涨 4.7%,是 1997 年以来最高,今年春季劳资谈判的平均加薪幅度 5.01%,连续第三年超过 5%。10 月银行贷款同比仍增 5.6%,说明金融条件还没有实质收紧。
最值得记的是那句关于中性利率的判断。一位委员称日本的中性利率「很可能远高于 1%」。中性利率是既不刺激也不抑制经济的那个水平,不能直接观测,只能估算。这句话的含义是:即便政策利率继续上调,也可能仍在中性水平之下——「加到某个位置就该停」这个默认假设,失去了刻度。
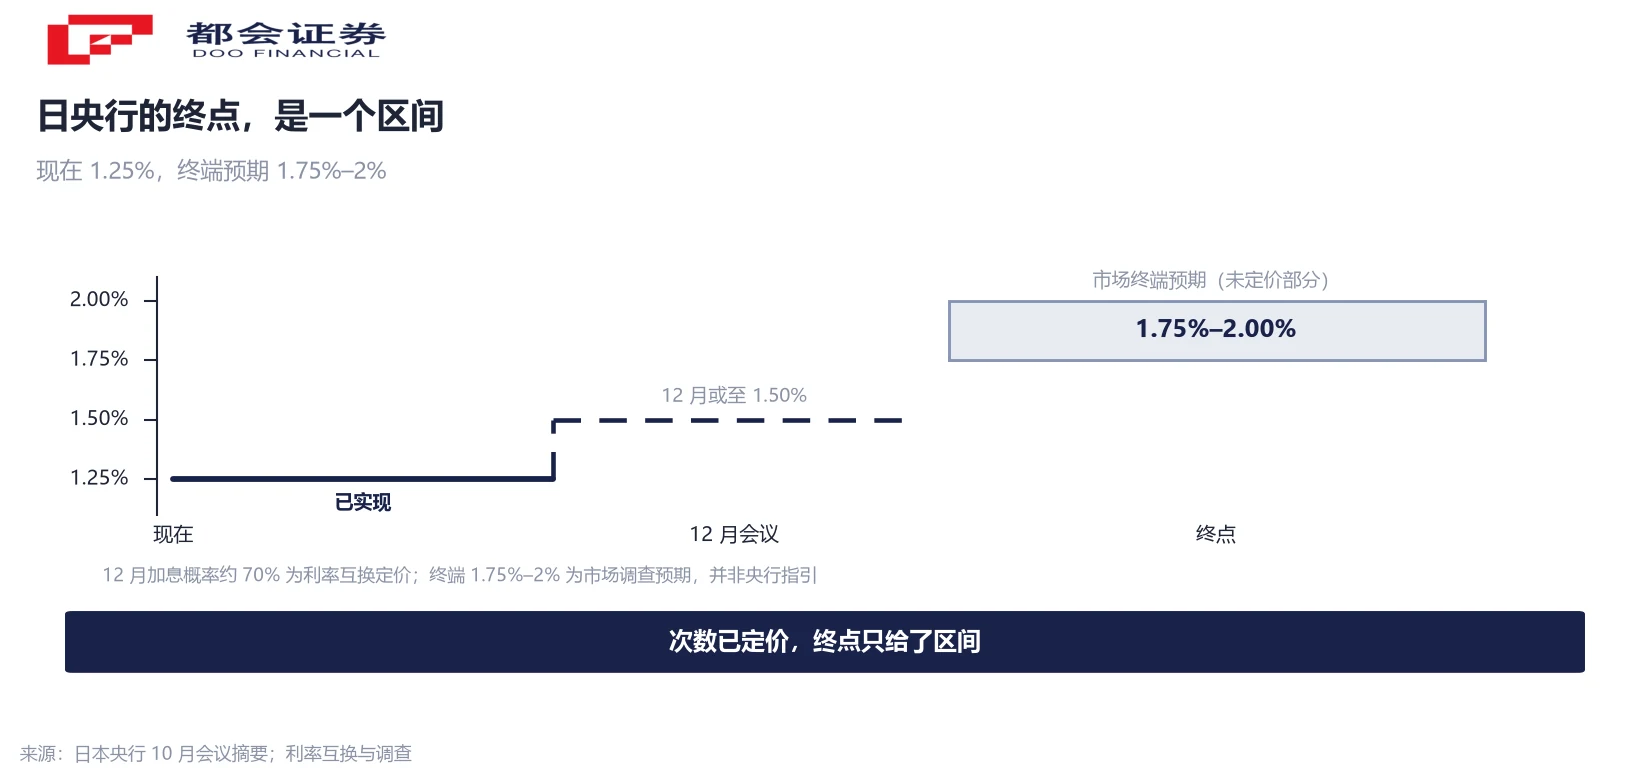
利率互换显示 12 月加息概率约 70%,调查中逾 80% 的经济学家预计 12 月动手,终端利率预期集中在 1.75% 至 2%。市场对「下一次」定价得很满,对「停在哪儿」只给了一个宽区间。
另一端的需求并不配合。9 月家庭支出同比下降 6.8%,连续第十个月负增长。工资在涨、物价在涨、消费在缩——加息的理由来自工资与物价的传导,不来自需求的强劲,这个区别决定了它的终点不由增长数据定。
日元还在 158.78:加息不等于货币强
11 月 10 日纽约尾市,美元兑日元报 158.78,前一个交易日是 157.77,一天里日元又贬了 1.01。同一天欧元兑美元跌到 1.1166,英镑兑美元跌到 1.3348。
12 月加息概率 70% 的同一天,日元还在贬。这不是定价出错,是利差没动。现在美日两边的政策利率上限相差 275 个基点,也就是 4.00% 减 1.25%。
把两种可能的终点代进去算一遍。若美联储走到 4.50%、日本央行走到 1.50%,利差是 300 个基点,比现在宽 25 个基点;若美联储走到 4.25%、日本央行走到 1.75%,利差是 250 个基点,比现在窄 25 个基点。日本加两次、美国加三次,利差可能原地不动,甚至略微扩大。
所以「日本加息、日元就会升」这笔账,中间隔着一步:两边谁走得快。汇率跟的是利差的位置,不是某一家的单次动作。
12 月 17 日:三家央行在同一天
四场会议的日期已经定下。美联储 12 月会议 12 月 8 日至 9 日结束;欧洲央行 12 月 17 日;英国央行 12 月 17 日;日本央行 12 月 17 日至 18 日。三家撞在同一天。
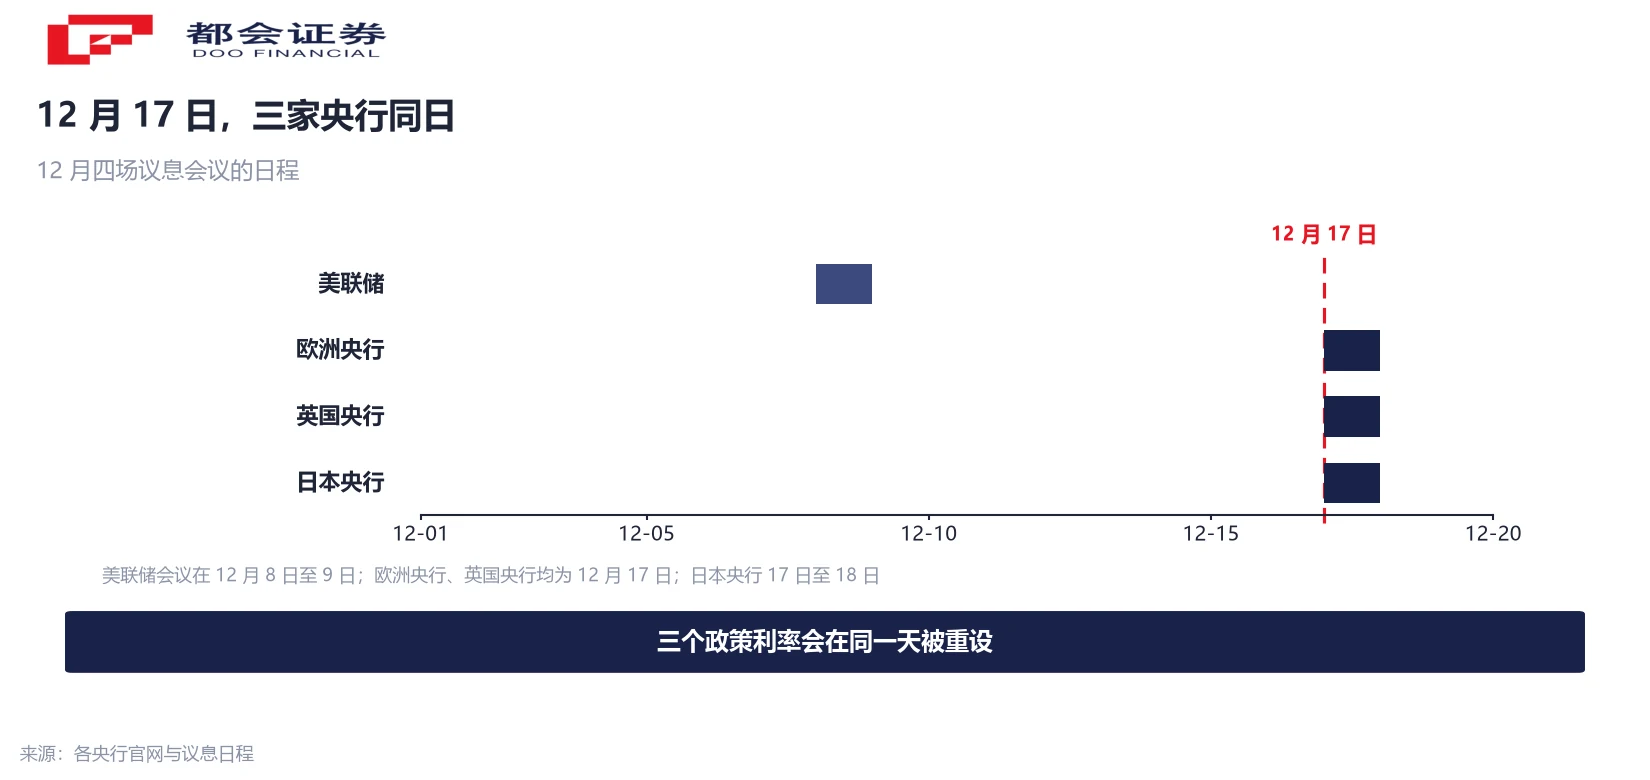
那一天之后,三个政策利率会在同一天被重设,市场对「下一个位置」的定价也只能在那之后成立。
还有一处反差。纪要公布的同一天,日经 225 涨 2.87% 收 60,459.58 点,韩国综合指数涨 4.39% 收 5,239.13 点、盘中一度涨超 5% 触发侧车机制,三星电子涨近 5%、SK 海力士涨近 7%。日本央行说要加快加息,日本股市当天涨了 2.87%。
「加息」这个词在四个市场的含义并不相同。政策利率 1.25%、刚确认通胀达标的央行加息,被读成「经济总算正常了」;政策利率 4.00%、正在压核心通胀的央行加息,被读成「折现率还要再抬一抬」。
盯三个数,比盯四场会议有用
如果要跟踪,三个数对应三家央行,比逐场会议去猜有用。
第一个是美国核心 CPI 的环比。0.3% 已经连续三个月,如果第四个月还是 0.3%,12 月会议的 25 与 50 之争才有意义;如果回落到 0.2%,这条线就松了一格。
第二个是春斗。日本加息的依据是工资与物价的传导,明年春季谈判的结果决定 12 月之后还有没有下一步。这也是为什么终端的 1.75% 至 2% 是一个区间,而不是一个点。
第三个是布伦特。108 美元是英国央行报告期的均值,欧英的第二轮都押在能源上;美国能源信息署预测布伦特现货均价 2026 年 97 美元、2027 年 86 美元,这是机构预测。油价能否站回 100 美元以上,决定欧英要不要加第二次。
最后说传导。全球同步收紧时,被压的是对利率敏感的长期资产,压力通过实际利率走。这一次美国名义利率上了 11 到 18 个基点,但通胀数据本身也超了预期,实际利率的上行幅度小于名义。
常见问题
中性利率是既不刺激也不抑制经济增长的利率水平,不能直接观测,只能估算。它决定「加到哪儿该停」。日央行一位委员称日本的中性利率很可能远高于 1%,若这个估算成立,当前 1.25% 仍在偏宽松一侧,终点要往后推。
市场定价是「很可能」,但不等于确定。利率互换显示 12 月加息概率约 70%,调查中逾 80% 的经济学家预计 12 月动手。这是市场预期,日央行没有给出预设路径,纪要里同样保留了「每次加息后观察数月金融状况」的谨慎意见。
汇率跟的是利差位置,不是单次动作。美日政策利率上限相差 275 个基点;即便日本加两次、美国加三次,利差仍可能落在 250 至 300 个基点之间,与现在相差不大。
意味着三个政策利率会在同一天被重设。市场对路径的定价会集中在那一天前后调整,波动也会集中在那一天。它不是方向信号,只是一次日历上的集中。
美联储 3.75% 至 4.00%(目标区间),英国 4.00%,欧元区存款机制利率 2.50%,日本 1.25%。最高与最低相差 275 个基点。
去年政府停摆期间未采集价格数据,基期缺失,因此本次只公布环比。这也让市场定价不得不压回月环比这一个读数。
这里不给方向判断。可以说明的传导是:利率上行会抬高折现率,对现金流靠后的高倍数资产影响更大。同一天 2 年期美债收益率上行 18.46 个基点、10 年期上行 11.17 个基点,短端动得更快,说明定价集中在政策路径,长端的通胀预期没有同步升温。
不算。德意志银行的加息路径、美国能源信息署的油价均价都是机构预测,文中已逐处标注机构与时点。本文整理的是公开数据与官员表态,不对任何证券作评价,也不构成任何交易依据。
口径说明:① 政策利率取各央行官方口径,美联储用目标区间、欧元区用存款机制利率;② 12 月加息概率为利率互换定价、终端 1.75% 至 2% 为市场调查预期,均非央行指引;③ 德意志银行路径、EIA 油价均价为机构预测,文中官员表态均为个人意见;④ 利差 275 个基点及 250 至 300 个基点区间为本刊测算;⑤ 汇率为 11-10 纽约尾市价。




