
 简体中文
 English

派拉蒙营收涨 5%、调整 EPS 0.45 美元:季报里还没有华纳
11 月 9 日盘后,派拉蒙 Skydance 交出完成华纳兄弟探索收购后的第一份季报。第二天股价收 8.03 美元,跌约 7.8%,年内累计跌约四成。
财报本身不难看:营收 70.25 亿美元、同比涨 5%,调整后每股收益 0.45 美元,明显高过市场一致预期的 0.13 至 0.18 美元区间。
让它跌的是另外两件事。第一,第四季度指引里写明华纳的电影片单表现不佳,预计对利润影响最多 2 亿美元。第二,同一份材料里的资产负债表,总债务已经是 870 亿美元。
这里有一个容易被略过的细节:这份季报的利润表里,一分钱华纳都没有。季度截至 9 月 30 日,交割在 10 月 6 日。一份文件,两张时间表。
季度截至 9 月 30 日,交割在 10 月 6 日
先把时间线摆清楚。本季报覆盖第三季度,资产负债表截止 9 月底;华纳兄弟探索的收购在 10 月初交割。两份文件之间差 6 天。
这 6 天里发生的事不小。交易以 470 亿美元新股加 570 亿美元新担保债融资,合并后总债务 870 亿美元、现金约 100 亿美元。而季报里那张 9 月底的表,写的是现金 14 亿美元、总债务 150 亿美元。
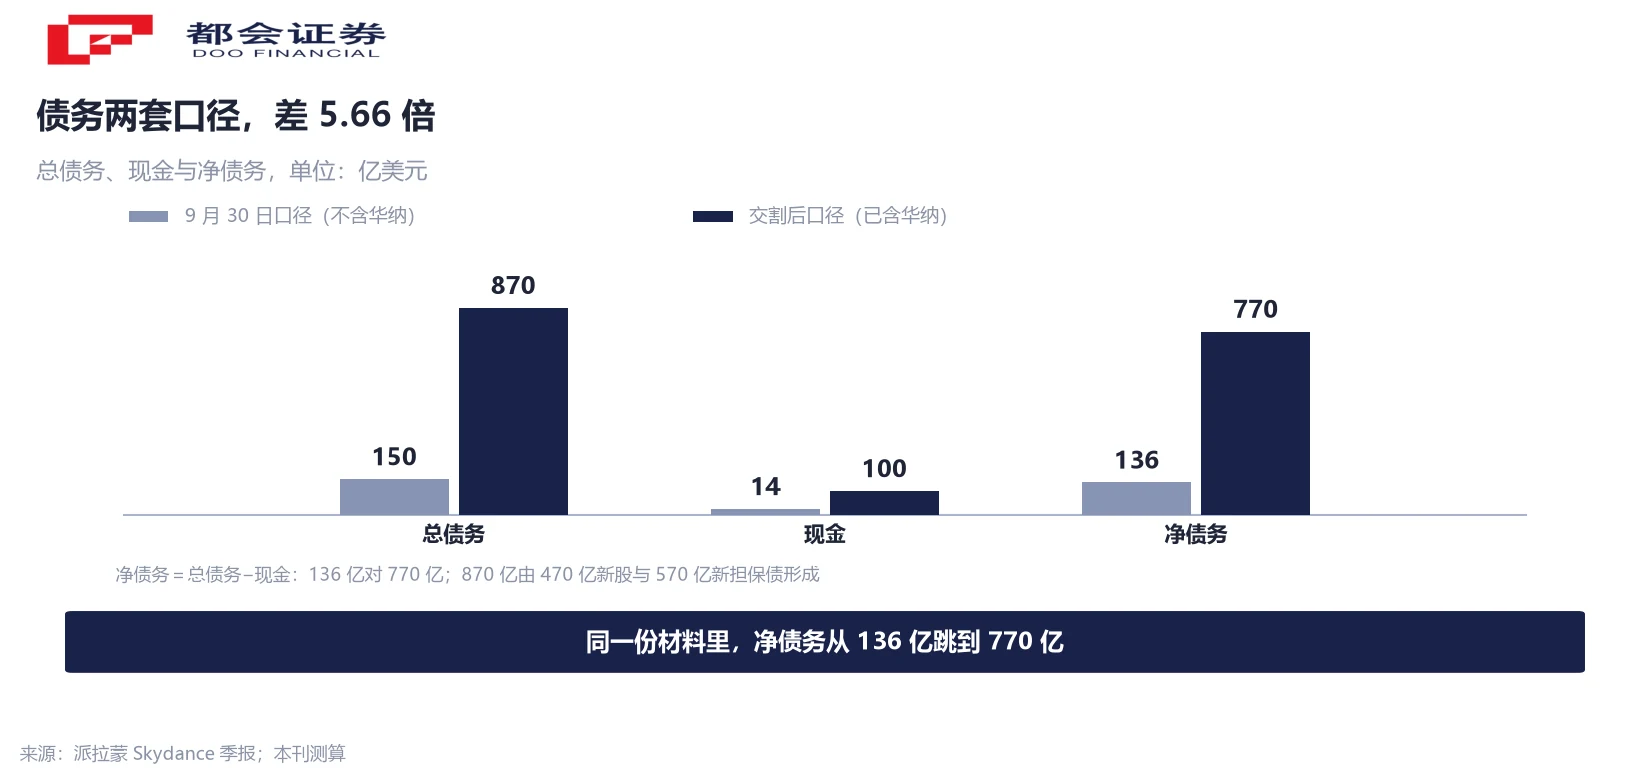
两组数字都对,只是回答的问题不同。150 亿对 14 亿是「买华纳之前长什么样」,870 亿对 100 亿是「买完之后长什么样」。净债务从 136 亿变成约 770 亿,5.66 倍。
管理层在股东信里的表述很直接:华纳自交割日起并入公司财务结果,因此第三季度数字不含华纳。这句话是理解整份材料的钥匙——利润表是合并前的,资产负债表是合并后的。
0.45 对 0.13:超预期看的是后视镜
再看市场为什么卖。调整后每股收益 0.45 美元,GAAP 稀释每股收益 0.06 美元,两者差 0.39 美元。差额主要来自一笔 2.75 亿美元的一次性税项,加上重组与交易成本。
0.45 对 FactSet 一致预期的 0.13 美元、MarketBeat 口径的 0.18 美元,都是明显超出。按任何一家的分母,这都是一个「超预期」的季度。
跌的是下一季。股东信里写明,华纳的电影片单表现不佳(含本季已上映的影片),预计对第四季度利润的影响最多 2 亿美元,会抵销派拉蒙自身片单的改善。
所以「超预期」与「跌 8%」并不矛盾:前者评价的是季度末之前,后者定价的是交割之后。同一份材料里,后视镜和挡风玻璃各给了一个方向。
三个分部的 EBITDA 加起来,比集团多 3.54 亿
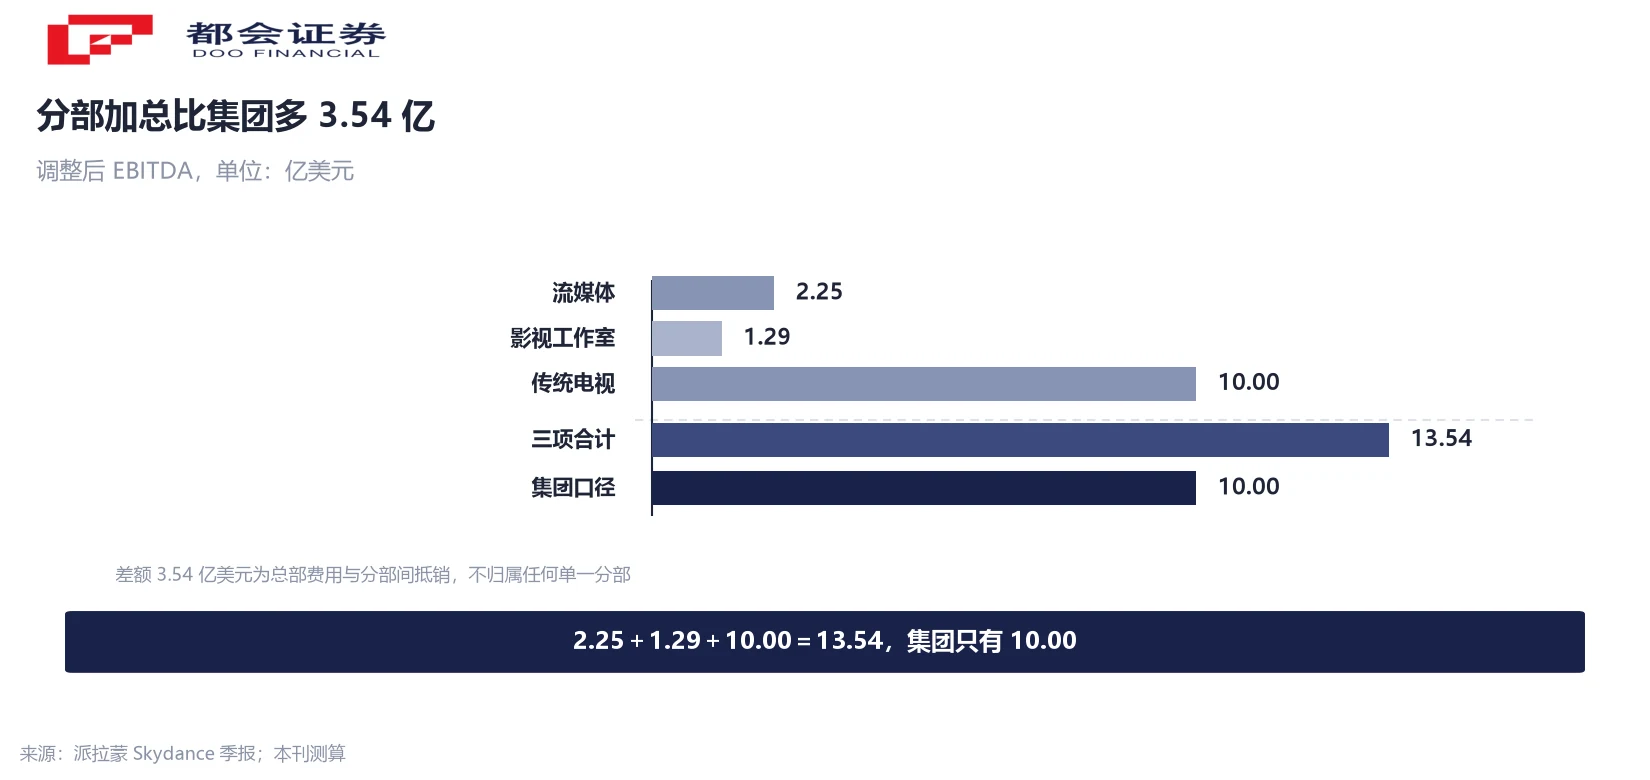
分部的数字放在一起,会看到一个容易漏掉的差。直接面向消费者业务调整后 EBITDA 2.25 亿美元,影视工作室 1.29 亿美元,传统电视 10 亿美元,三项相加 13.54 亿美元。
而集团层面的调整后 EBITDA 是 10 亿美元。分部之和比集团多出 3.54 亿美元,占比 35%。这个差额是总部费用与分部间抵销——它不写在任何一个分部的数字里,只出现在加总那一步。
三个分部的形状差别很大。传统电视营收 30 亿美元、同比降 7%,但调整后 EBITDA 10 亿美元,利润率 34%——它是现金牛,也是营收下滑最快的那一块。流媒体营收 25 亿美元、涨 11%,利润率只有 9%。影视工作室营收 15 亿美元、涨 23%,利润率 8.6%。
利润率从 34% 到 8.6%,差近四倍。营收结构往低利润率的分部迁移,这件事本身就会压低集团的 blended 利润率,哪怕每个分部都在改善。
调整后 10 亿,真实现金 0.31 亿
「调整后 EBITDA 10 亿美元」是这份财报里最好看的数。同一份财报里的自由现金流是 3,100 万美元。两者差 9.69 亿美元。
差额里有三块可以指名。一是 1.74 亿美元的重组、交易与转型成本,属于一次性现金支出;二是 9,200 万美元资本开支;三是折旧摊销 3.71 亿美元,这一项不消耗现金,但它的存在说明前面那个 10 亿是把折旧加回去之后的结果。剩下的部分对应利息、税与营运资金变动。
调整后 EBITDA 与自由现金流之间的这道缝,在并购完成的头一年通常最宽。整合成本、系统迁移、人员遣散都落在这一栏,而它们不会出现在「调整后」的定义里。
用法上有一个简单的判据:看并购后的第一年,先看自由现金流,再看调整后 EBITDA。前者是能不能还债的钱,后者是能不能讲故事的数。
省 60 亿,先花 40 亿
管理层给的成本目标是三年内至少 60 亿美元年度节约,第一年(双运营首年)落地 30%,即约 18 亿美元。
同一封信里还有另一半:实现这些协同的一次性现金成本,2027 年约 15 至 20 亿美元,全程约 40 亿美元,其中 60% 至 70% 落在 2027 与 2028 年。
把两个数放到同一年:2027 年省 18 亿、花 15 至 20 亿(中值 17.5 亿),净额约 0.5 亿美元。接近零。
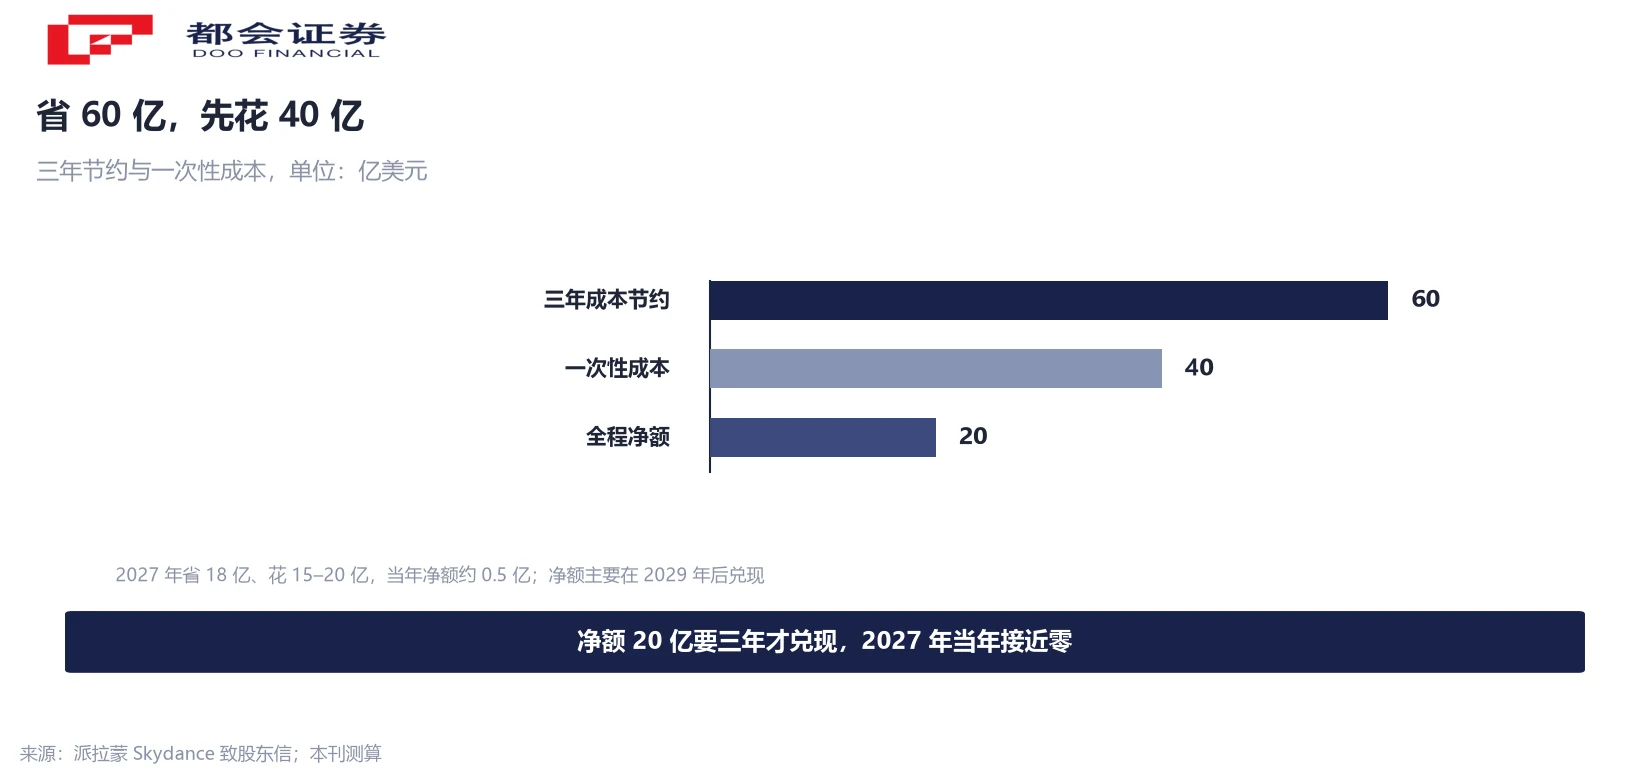
60 亿减 40 亿,全程净额 20 亿美元。这个数字要三年才兑现,且头一年基本被花掉。所以「三年省 60 亿」这句话,对 2027 年的利润表几乎没有贡献,它贡献的是 2029 年之后的现金流。
对读财报的人来说,这条时序比总额更有用:节约是流量,成本是当期支出,两者不在同一年发生。
870 亿债务与 3.0 倍杠杆的距离
管理层的目标是 2029 年底把净杠杆降到 3.0 倍,并在交割后约三年内达到投资级信用指标。用交割后的口径倒推:净债务约 770 亿美元,除以 3.0 倍,需要的 EBITDA 约 257 亿美元。
对照 2026 年调整后 EBITDA 指引区间上限 39 亿美元,257 亿是它的 6.6 倍。这个差距不可能靠内生增长补上——它只能来自三处:合并后的口径跳变(华纳全年并表)、60 亿美元成本节约,以及协同带来的收入端改善。
三处里,只有口径跳变是确定的。2027 年第一次全年并表,EBITDA 分母会直接变大,杠杆倍数随之下降,这部分不需要经营改善就能实现。剩下两处才需要时间。
股东信里还写了一条现金使用顺序:在达到杠杆目标之前,除业务再投资与现有股息之外的多余现金,全部用于还债。这条约束把「省下来的钱去哪」这个问题提前回答了。
不再按季披露订阅数,每年只给一次指引
两个披露变化值得单独记一笔。一是停止按季披露流媒体订阅数;二是自本次起每年只给一次指引,2027 年展望随第四季度财报发布。
订阅数曾经是流媒体最重要的单一指标。停披之后,可跟踪的频率从每季一次降到每年一次,ARPU 与分部利润率的权重相应上升——本季 Paramount+ 营收涨 21%、ARPU 涨 14%、订阅数涨 6%,三个数的组合已经说明增长更多来自提价而非拉新。
指引频率的变化对波动的分布有直接影响。财报日之外的预期修正源减少,不确定性集中到财报日当天释放。对观察者来说,这意味着两次财报之间的信息更少,财报日的单点风险更大。
公司同时提到,计划在 2027 年初推出 HBO Max 与 Paramount+ 的捆绑包,并在 2027 年上半年举行投资者日。捆绑是降低流失率的常规手段,投资者日则是下一个能给中期数字的时点。
常见问题
不包含。季度截至 9 月底,收购在 10 月初交割,华纳自交割日起并入财务结果。因此利润表与分部数据全部是派拉蒙 Skydance 自身口径,而同一份材料里的资产负债表已经是交割后口径。
超预期评价的是已发生的季度,跌的是第四季度指引。股东信写明华纳电影片单表现不佳,预计对第四季度利润影响最多 2 亿美元,会抵销派拉蒙自身片单的改善。两件事指向不同的时间段。
差 0.39 美元,主要来自一笔 2.75 亿美元的一次性税项,以及重组与交易相关成本。调整后口径把这两类剔除,GAAP 口径保留。两个数都要看,只引其中一个会失真。
差额 9.69 亿美元。可指名的部分包括 1.74 亿美元重组、交易与转型成本,9,200 万美元资本开支,以及折旧摊销 3.71 亿美元(非现金,但说明 10 亿是加回折旧后的数)。其余对应利息、税与营运资金变动。
流媒体 2.25 亿、影视 1.29 亿、传统电视 10 亿,合计 13.54 亿美元;集团调整后 EBITDA 为 10 亿美元,差额 3.54 亿美元是总部费用与分部间抵销。这部分不归属任何单一分部。
三年内达到满额,第一年落地 30%(约 18 亿)。但一次性成本 2027 年约 15 至 20 亿美元,两者相抵后 2027 年净额接近零。全程净额 60 减 40 等于 20 亿美元,主要在 2029 年之后体现。
按净债务约 770 亿、目标 3.0 倍倒推,需要 EBITDA 约 257 亿美元,是 2026 年调整后 EBITDA 指引上限 39 亿美元的 6.6 倍。差距主要靠 2027 年全年并表的口径跳变、成本节约与协同收入三处弥补,其中只有并表是确定的。
可跟踪频率从每季降到每年,ARPU 与分部利润率权重上升。本季 Paramount+ 营收涨 21%、ARPU 涨 14%、订阅数涨 6%,说明增长更多来自提价。同时每年只给一次指引,不确定性会集中到财报日释放。
口径说明:① 季度数据截至 2026-09-30,不含华纳兄弟探索,后者自 10-06 交割日起并表;② 150 亿与 14 亿美元为交割前口径,870 亿与约 100 亿为交割后口径,两套数不可混用;③ 调整后口径已剔除一次性项目;④ 257 亿与 6.6 倍为本刊按净债务约 770 亿、目标 3.0 倍倒推;⑤ 2027 年一次性成本按 15–20 亿中值 17.5 亿测算。




