
 简体中文
 English

Anthropic 募 846 亿、承诺 9009 亿:供应商买走 260 亿
11 月 10 日美股盘后,Anthropic 更新了提交给美国证监会的招股文件,把纳斯达克 IPO 的条款定下来:拟发行 8.25 亿股 A 类普通股,价格区间每股 70 到 78 美元,代码 ANT,11 月 19 日开始交易。按上限 78 美元计,公开发行规模 643.5 亿美元,完全稀释口径的整体估值上限约 1.405 万亿美元。
头条基本都停在估值这一栏。这份文件里另有两组数字,更能说明这桩生意的性质。一组回答钱从哪来:除了公开发行,七家科技企业还要按同一个价格再认购 260 亿美元的 N 类普通股。另一组回答钱要去哪:公司已经签下的采购与租赁承诺合计约 9,009 亿美元。
把这两组数字并排,问题就从「值不值 1.4 万亿」换成了「募到的钱能顶住多久的账单」。
8.25 亿股里,只有 2.87% 是老股
先拆发行结构。8.25 亿股是合并数,里面有两类股票,性质完全不同。
公司自己新发 8.01351354 亿股,这部分钱进公司账上;现有股东出售 2,364.8646 万股,这部分钱进股东口袋,公司一分不留。两者相加正好 8.25 亿股,老股占 2.87%。
按区间中位价 74 美元算:新股毛额 593.0 亿美元,老股 17.5 亿美元,合计 610.5 亿美元。按上限 78 美元算,8.25 亿股对应 643.5 亿美元,这也是媒体写「募 644 亿」的来源,差额来自取上限价而非中位价。
| 口径 | 股数 | 单价 | 金额 |
|---|---|---|---|
| 新股发行(进公司) | 8.01351354 亿股 | 74 美元 | 593.0 亿美元 |
| 老股出售(进股东) | 2,364.8646 万股 | 74 美元 | 17.5 亿美元 |
| 合计 · 中位价 | 8.25 亿股 | 74 美元 | 610.5 亿美元 |
| 合计 · 上限价 | 8.25 亿股 | 78 美元 | 643.5 亿美元 |
老股这 17.5 亿美元有个细节值得留意。据彭博社报道,七位联合创始人在这次 IPO 中合计卖出 17.5 亿美元的股票,按中位价折算是 2,364.86 万股,与招股书披露的老股出售额度分毫不差。也就是说,卖老股的名额全部由七位创始人出,外部股东一个没卖;这笔钱只占他们持股约 1.5%。
这类全由创始人出、且金额刚好对得上的结构,说明发行方案把老股额度控制得很紧:它更像一次以融资为主的发行,套现只占了很小的一个角。股东层面没有出现机构集中离场。
846 亿是怎么拼出来的
先说钱的总数。公司披露:按中位价测算,新股发行加一笔同步私募的净收入约 846 亿美元;若承销商全额行使超额配售权,可增至约 937 亿美元。这两个数都不含老股出售所得。
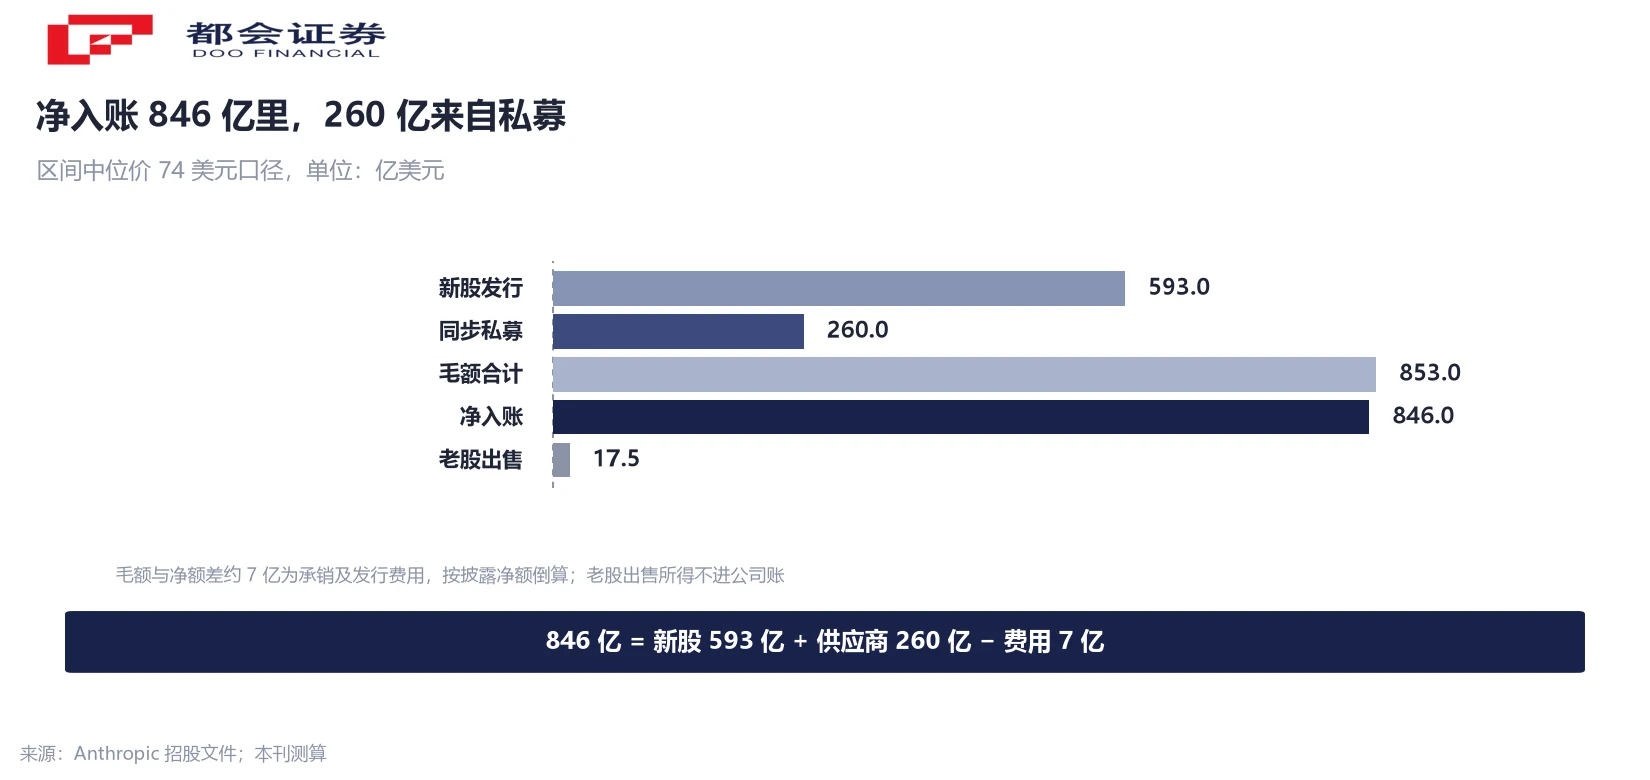
往回倒推一遍,能看清这 846 亿的构成。新股 593.0 亿加私募 260 亿,毛额 853.0 亿;净额 846 亿与毛额差约 7 亿,对应承销与发行费用,约占毛额 0.8%。这个差额是按披露净额倒算的,文件没有逐项列出费率。
30 天超额配售权那一步也好对:1.2375 亿股按 74 美元计约 91.6 亿美元,与 846 亿到 937 亿之间约 91 亿美元的增量吻合。
「募 644 亿」和「净入账 846 亿」可以同时成立,因为分母不同:644 亿只算公开发行、取上限价、含老股;846 亿含同步私募、取中位价、扣费用、剔老股。公开发行与私募加总,总规模上限约 904 亿美元。
这里藏着一个容易读反的地方:媒体标题里的 644 亿听着是「公司拿到 644 亿」,实际进公司的是 846 亿,反而更多;而 644 亿里还含了 17.5 亿给创始人的老股。同一份文件,三个数各有各的分母,混用就会得出互相矛盾的说法。
掏 260 亿的七家,全是它的供应商
公开招股之外,文件里还有一笔同步进行的私募配售:七家企业按 IPO 同一价格认购合计 260 亿美元的 N 类普通股。这笔配售在 IPO 完成后交割,不在公开发行的注册范围内。
名单逐个数:谷歌 100 亿美元、英伟达 100 亿美元、AMD 25 亿美元,博通、美光、微软各 10 亿美元,台积电相关实体 TSMC Partners 5 亿美元。相加正好 260 亿,按中位价 74 美元折算约 3.51 亿股。
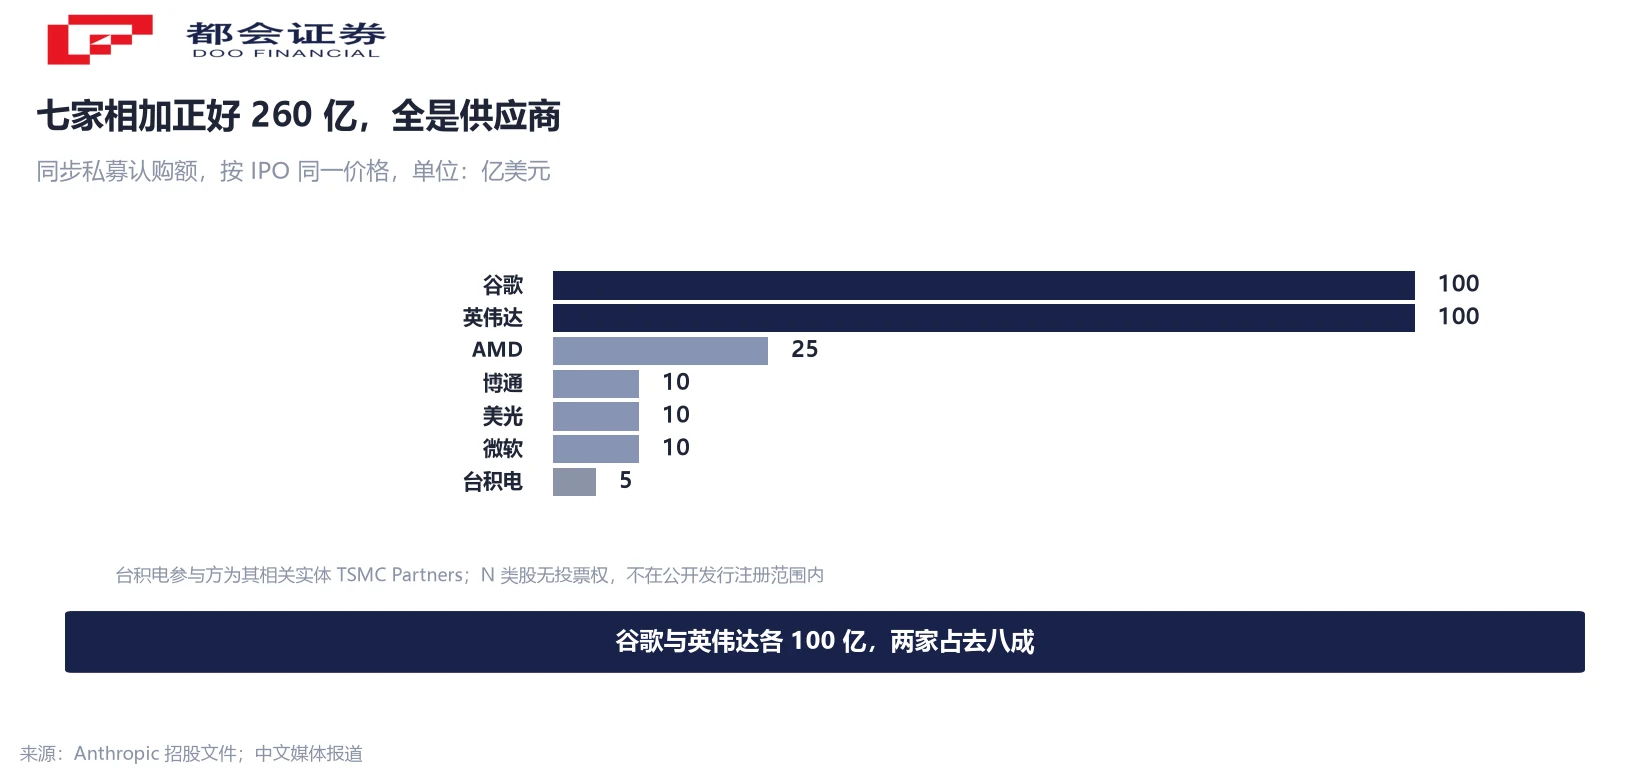
这七家同时出现在 Anthropic 的采购清单上:英伟达与 AMD 供芯片,博通供定制芯片与网络部件,美光供存储,台积电代工,谷歌与微软既是云服务商也是客户。招股书自己点了这层关系——谷歌、亚马逊和微软同时是它的投资者、客户与重要算力供应商。亚马逊同样是股东与供应商,但没有出现在这次 260 亿的名单里。
N 类股的条款还有两处技术细节。一是不带投票权,但享有对应的经济权益,符合条件后可转换为 A 类普通股;二是不在承销商锁定期协议范围内。第二点意味着,这 3.51 亿股在交割后没有承销协议带来的强制持有期;各家另有约定的,文件未披露。
把这两件事放在一起看:一家公司最大的算力供应商,同时成了它上市时的股票买方。股权关系和采购关系在这七家身上是重叠的,这种重叠没有改变任何一季的收入,但它改变了 IPO 的定价难度——有 260 亿美元按发行价先锁定下来,路演要面对的浮动需求就少了一块。
1.405 万亿,落在区间的哪一端
1.405 万亿是上限价 78 美元下的完全稀释口径。这个数比 5 月一级市场融资时的 9,650 亿美元高出约 45.6%;此前市场流传的 2 万亿美元没有出现,定价区间上限也低于一度传的 80 美元。
区间本身留了 10.3% 的宽度:定价落到下限 70 美元,同一套股本对应的估值就比上限低 10.3%。对一单总规模约 904 亿美元的交易来说,这个宽度不算大。
把三个估值口径排开,能看出一件事:5 月的 9,650 亿是一级市场给的,1.405 万亿是发行区间给的,2 万亿是市场传的。前两个有文件,第三个没有。读这单 IPO 时,只用前两个。
估值这一栏不是本篇的重点。它在下文只承担一个作用:给出 846 亿净募资的分母,让「用多少钱换多少时间」这句话可以被计算。
9,009 亿的承诺,对 846 亿的募资
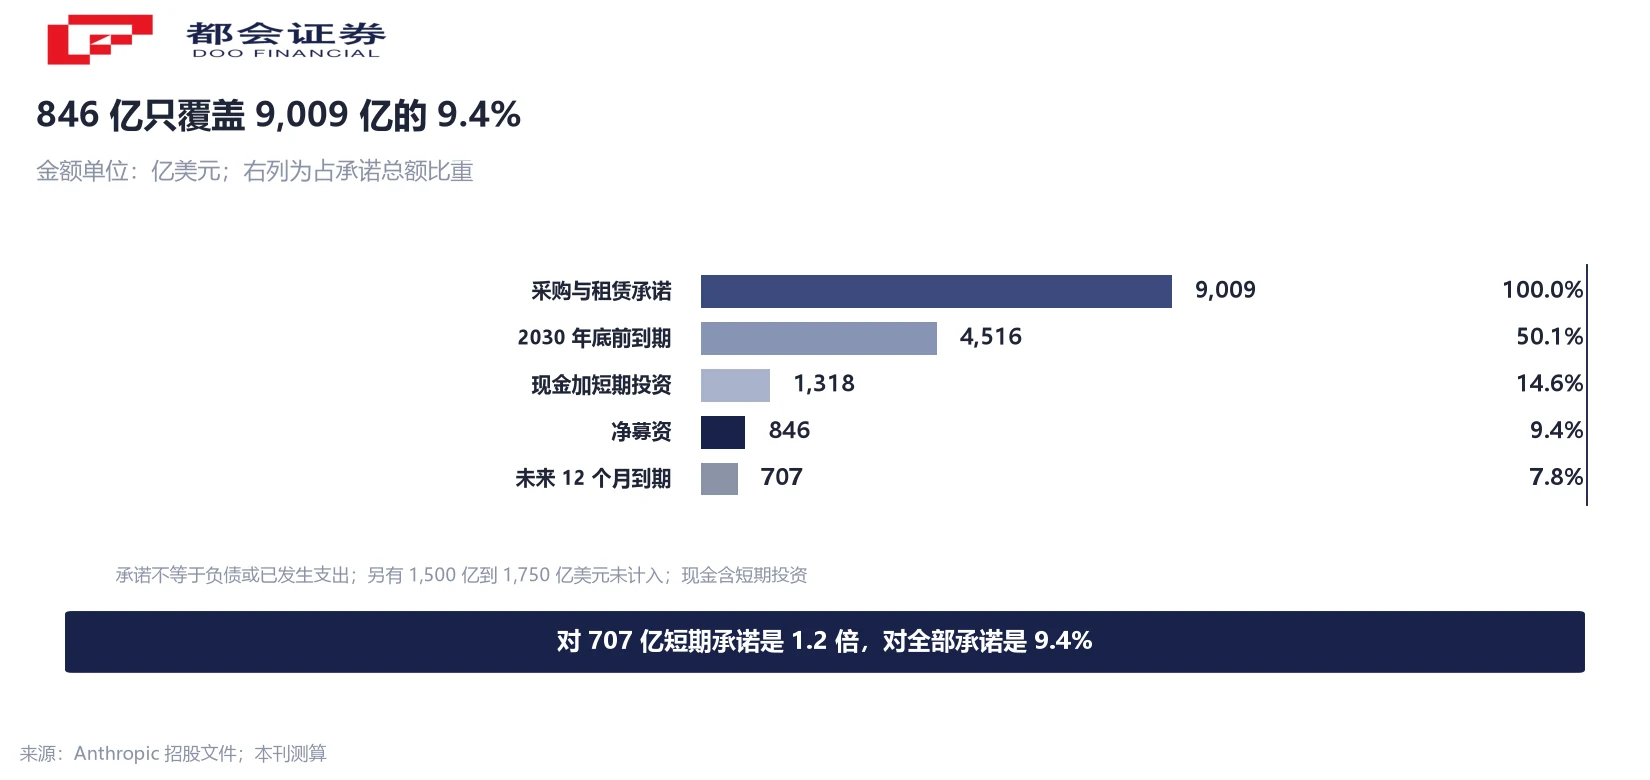
回到那组数字。招股书披露,公司已签订的采购与租赁承诺合计约 9,009 亿美元,绝大部分与算力及基础设施有关。其中约 4,516 亿美元在 2030 年底前发生,约 707 亿美元在未来 12 个月内发生;另有 1,500 亿到 1,750 亿美元金额不固定的安排没有计入。
这个 9,009 亿,与 10 月中旬投资者说明会上披露的 5,180 亿美元十年基础设施承诺不是同一个分母。招股书的口径把短期承诺与尚未开始的租赁一起算了进来,并且把到期分布一直排到 2045 年。两个数方向一致、口径不同,直接相减得出的差额没有意义。
用这几个数做除法:846 亿净募资除以 9,009 亿承诺,是 9.4%;除以未来 12 个月的 707 亿,是 1.2 倍。账面现金加短期投资约 1,318 亿美元,两项相加 2,164 亿,对 9,009 亿的覆盖率是 24%。若只拿现金对承诺,是 6.8 倍的反向缺口。
这么算不是要得出「钱不够」的结论。707 亿的短期承诺确实能被这次募资覆盖,而经营现金流是正的。它摊开的是另一件事:这单 IPO 解决的是未来一年左右的支出节奏,9,009 亿的账单要靠后面的收入自己长出来。
招股书在风险因素里点出了期限错配:支出端多为多年期、金额固定的算力合同,收入端按量计费,客户可以随时减少用量。高盛在给投资者的模型里预计,2027 年自由现金流约为 −657 亿美元,2030 年才转正——这是机构预测,不构成公司指引。
接下来盯三个数
第一个是首日收盘价对 78 美元的位置。据媒体援引知情人士,11 月 18 日定价、11 月 19 日开始交易,这个时间点还不是公司公告。首日价格决定路演留了多少空间,也决定那 260 亿私募的浮盈浮亏——N 类股按发行价认购,价格由二级市场给。
第二个是 260 亿那批股份的减持节奏。N 类股不在承销商锁定期协议范围内,上市之后什么时候能卖、卖多少,取决于各自的单独约定,文件没有披露。这 3.51 亿股占公开发行规模的份额不低,供给侧的时点值得单独记一笔。
第三个是第一份季报里 707 亿短期承诺的实际支付节奏。承诺是签下来的数,真金白银出去多少要看现金流量表;两者对不上的时候,差额在存货、预付或应付款里。
把这三点串起来,这单 IPO 摆到投资者面前的是一份时间表:公司用 846 亿美元买来一年左右的缓冲,用 810 亿的年化运行率去追 9,009 亿的承诺,而账期已经排到 2045 年。
常见问题
2,364.8646 万股,占 2.87%。按中位价 74 美元折合 17.5 亿美元,全部由七位联合创始人卖出,这笔钱不进公司账上,只占他们持股约 1.5%。
两笔独立安排的交易。价格相同,交割分开:同步私募在 IPO 完成后交割,不在公开发行的注册范围内,也不受承销商锁定期协议约束。合计总规模上限约 904 亿美元。
分母不同。644 亿只算公开发行、取上限价、且包含 17.5 亿老股;846 亿把 260 亿同步私募算进来、取中位价、扣掉约 7 亿承销与发行费用、剔掉老股出售所得。
不算。它是已签订的采购与租赁承诺,不等于已经发生的支出,也不等于资产负债表上的负债。其中约 707 亿在未来 12 个月内发生,约 4,516 亿在 2030 年底前发生;另有 1,500 亿到 1,750 亿金额不固定的安排未计入。
两个不同分母。5,180 亿是 10 月中旬投资者说明会上的十年期基础设施承诺;9,009 亿是招股书里的全部采购与租赁承诺,含短期承诺与尚未开始的租赁,到期分布排到 2045 年。方向一致,不能直接相减。
文件只披露了认购安排与金额,没有解释各自动机。可以确认的是,这七家同时是 Anthropic 的算力供应商或客户,采购关系与股权关系在它们身上是重叠的。
本文不给方向判断。三个可核验的时点:11 月 19 日首日收盘价对 78 美元的位置、260 亿 N 类股的减持约定、第一份季报里短期承诺的实际支付金额。
口径说明:① 846/937 亿为公司披露净额,593.0/853.0/610.5/91.6 亿与 0.8%、9.4%、24%、10.3% 均为本刊测算;② 9,009 亿为已签采购与租赁承诺,不等于支出或负债,与 5,180 亿不是同一分母;③ 1.405 万亿为上限价 78 美元的完全稀释估值;④ 11-18 定价、11-19 挂牌系媒体援引知情人士。




