
 简体中文
 English

SpaceX 流通盘涨到三分之一:12 月 11 日被动基金要买 109 亿美元
先说清范围:这篇只谈 SpaceX 的流通盘和指数规则,不谈它的火箭、星链和国防订单。
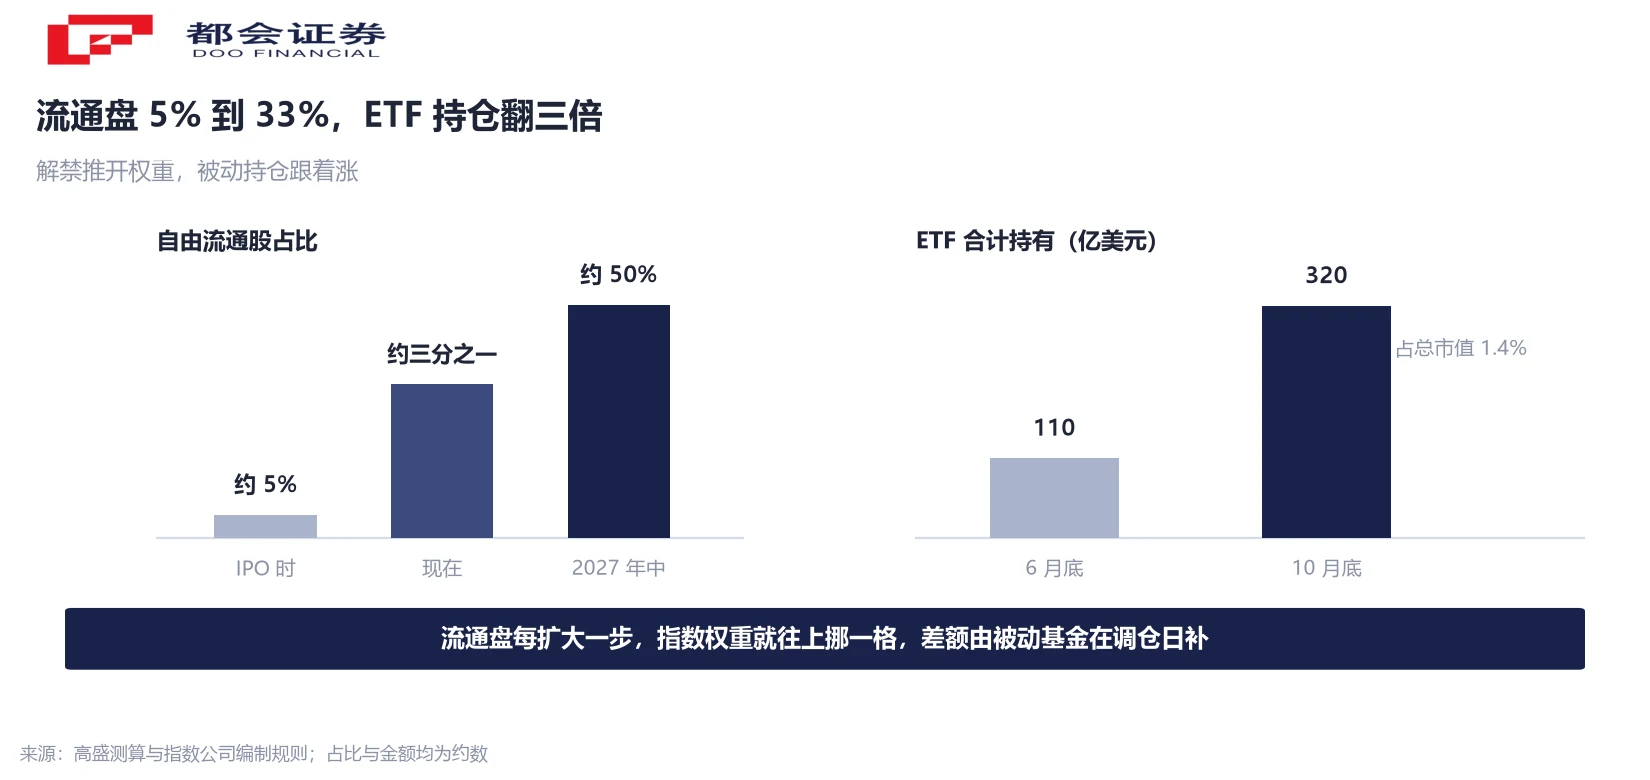
11 月 9 日,高盛美股策略师 Ben Snider 在周报《US Weekly Kickstart》里给了一组测算。SpaceX 的自由流通股占比已从 IPO 时的约 5% 升到约三分之一,按现有解禁时间表,2027 年中期会到约 50%。流通盘变大,指数权重跟着变大,追踪指数的基金就必须跟着买。
Snider 把这笔钱算了出来:如果按当前已解禁的流通股立刻调仓,SpaceX 在罗素 1000 成长指数里的权重会从 0.2% 跳到 1.5%;以该指数约 8,000 亿美元的基准规模计,这 1.3 个百分点对应约 109 亿美元的强制买盘。时间点也给了——下一次定期调仓是 12 月 11 日。
这一天,买方是被规则推着买的被动基金,卖方是等着套现的内部人。两套机械规则正面对上,与看不看好这家公司无关。
同一天,两套机械规则正面对上
解禁是供给,指数调仓是需求。平时这两件事各走各的,这次撞在了同一天。
按 Snider 的口径,SpaceX 上市之初只有约 5% 的股份在市场上流通,各大指数在计算权重时几乎把它忽略。随着锁定期陆续到期,这个比例升到约三分之一,指数的处理方式也随之改变:自由流通市值加权意味着流通盘每扩大一步,权重就往上挪一格。
挪到什么程度,罗素 1000 成长指数给了最直接的读数。0.2% 到 1.5%,权重净增 1.3 个百分点。指数基金的持仓必须与权重一致,差额只能在调仓日一次性补上。
这就是 109 亿美元的来源。它既不是某家机构的判断,也不是谁下了订单,是权重表变了一次之后,被动资金必须执行的差额。
109 亿怎么算出来的:8,000 亿乘 1.3 个百分点
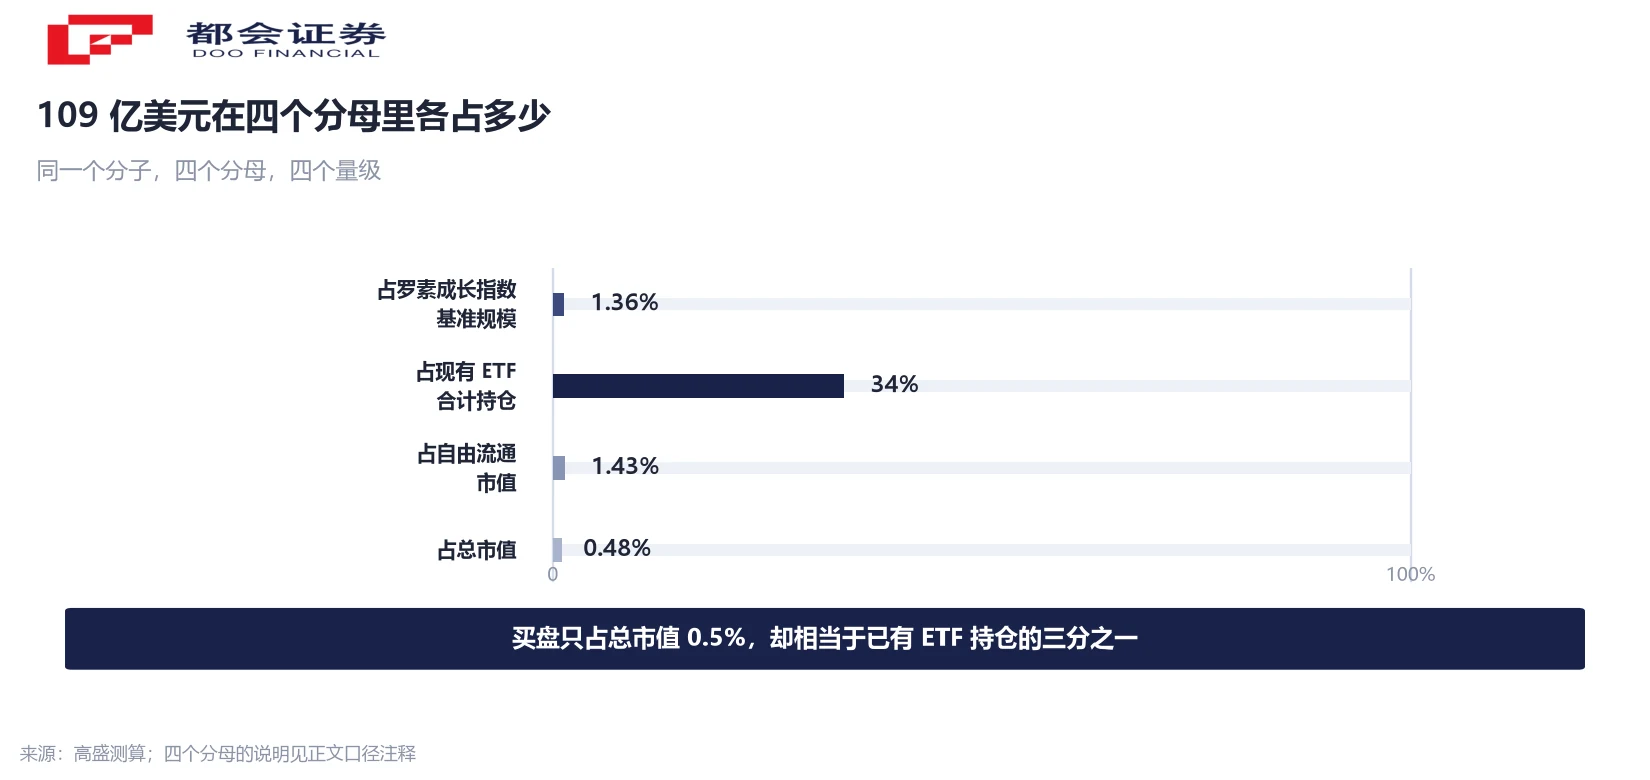
把乘法摆开:109 亿 ≈ 8,000 亿 × 1.36%。两个乘数都值得看一眼。8,000 亿是罗素 1000 成长指数被跟踪的资产规模,属高盛口径;1.36% 是权重从 0.2% 到 1.5% 的净增幅度。
换个分母,同一笔钱的分量完全不同。109 亿占 SpaceX 总市值约 0.48%,占自由流通市值约 1.43%,相当于现有 ETF 持仓的三分之一左右。前两个分母说的是「相对整个公司有多大」,第三个说的是「相对已经在里面的被动资金有多大」。
总市值这个分母是反推的:10 月底各类 ETF 合计持有约 320 亿美元、占总市值 1.4%,320 ÷ 1.4% ≈ 2.29 万亿美元。另一条路指向同一处——内部人及关联方持股 68.8%、对应市值约 1.56 万亿,1.56 ÷ 68.8% ≈ 2.27 万亿。两条反推差约 0.8%,可以互证。
为什么是罗素,不是纳斯达克 100
直觉上,追踪纳斯达克 100 的基金应该买得最多——ETF 持仓里约 200 亿美元来自纳指 100 基金,是最大的一块。Snider 的判断相反:这部分机械冲击相对有限。
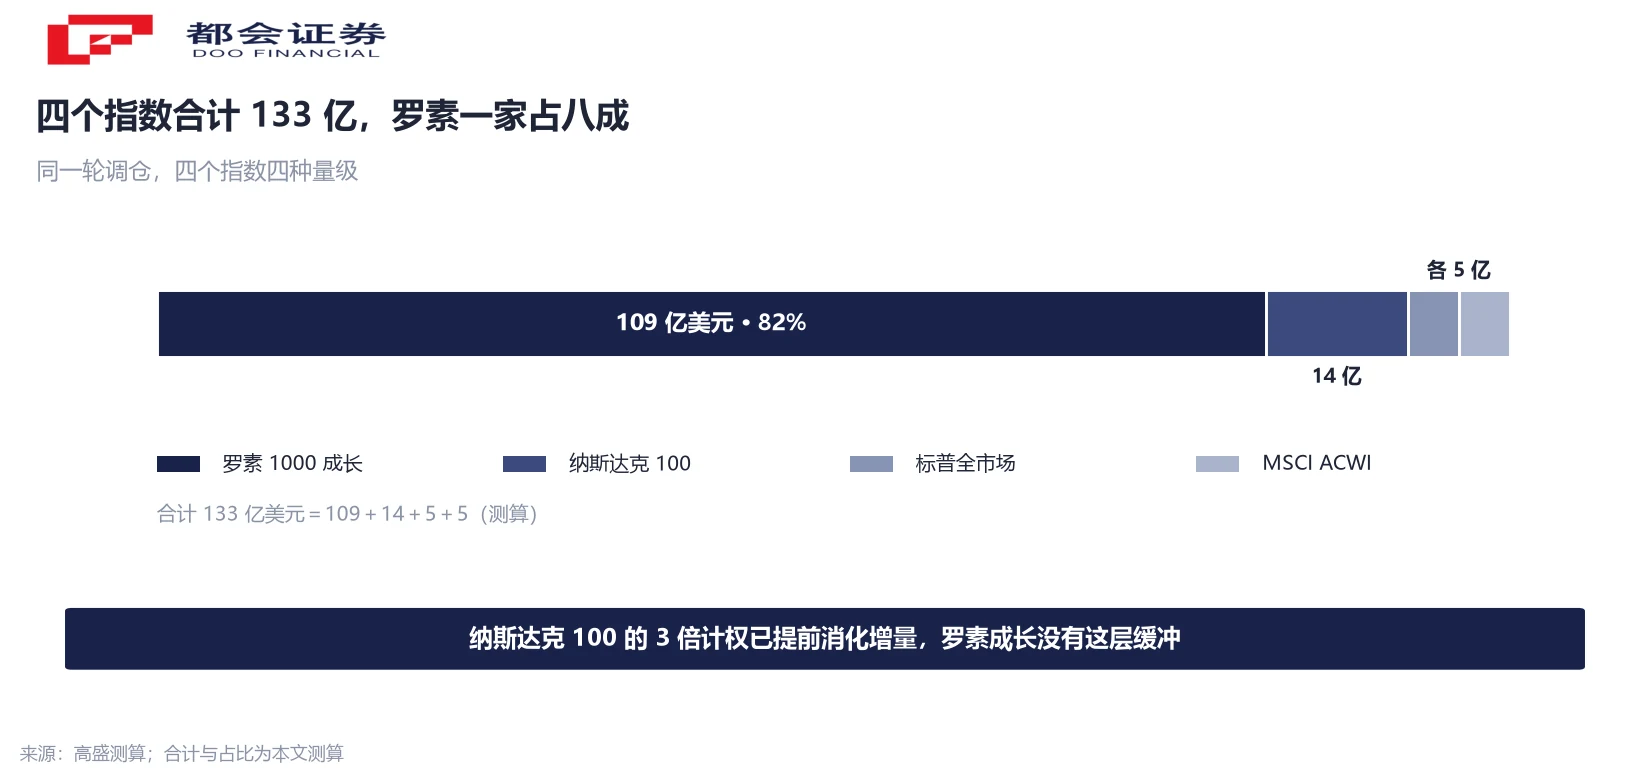
原因是一次编制调整。纳斯达克 100 对流通股比例低于 33% 的成分股,按 3 倍流通市值计算权重;一旦流通比例超过 33%,就切换成全额上市市值。SpaceX 现在正好站在 33% 这条线附近,也就是说,过去这段时间权重上升的过程里,指数已经把大部分增量提前算进去了。
罗素 1000 成长指数没有这层缓冲,权重直接跟着自由流通市值走,解禁多少、权重就加多少。四个指数放在一起看:罗素约 109 亿,纳斯达克 100 约 14 亿,标普全市场指数与 MSCI ACWI 各约 5 亿,合计约 133 亿。罗素一家占八成以上。
所以「流通股翻倍,被动基金就必须大买」这句话,在纳指 100 上不成立,在罗素成长指数上成立。同一条规则逻辑,换个指数就是两种结果。
卖方是谁:68.8% 在内部人手里
被动基金买的时候,对面站着谁,决定了这 109 亿能推动什么。
截至 6 月底,内部人及利益相关方合计持有约 68.8%,对应市值约 1.56 万亿美元。对冲基金约 3.3%,共同基金不足 1%。另有约 26.5%、市值约 6,000 亿美元的持股方无需公开披露,高盛认为主要对应个人投资者。
把这三块加起来,机构定价权在这一只股票上是很薄的一层。解禁放出来的也不是基金调仓,是创始人、员工和早期投资人的股份,卖出节奏由各自的锁定期与现金需求决定,与指数规则无关。
两套规则同一天相遇,谁的量更大,只有调仓后的成交数据能回答。这也是这场对撞第一次可被观察的原因——在此之前,流通盘太小,双方的量都不足以形成可读的信号。
上一次类似的纳入,指数估值几乎没动
IPO 之初,市场担心过 SpaceX 纳入指数会扭曲集中度与估值。Snider 的数据给出的答案偏冷:把 SpaceX 剔除后,纳斯达克 100 的市盈率只从 19.5 倍降到 19.2 倍,销售增速下降约 1 个百分点,纳入以来的指数回报含它是 −10.3%、不含是 −10.0%。
集中度也一样。前十大成分股无论算不算它,都约占指数一半的权重。Snider 把这件事与 2020 年特斯拉纳入标普 500 相比——当时同样被当成大事件,事后看对指数估值的实际影响很小。
原因还是那个 5%。IPO 初期只有 5% 的流通比例,权重再涨也涨不到哪去。这一条对读者有用:纳入指数改变的是「谁必须买、买多少」,不改变这家公司值多少钱。把指数纳入当成方向判断,是把两件事混成了一件。
接下来看三件事
第一件是调仓后的实际成交。109 亿是测算,真实买盘要看当天与随后几个交易日的成交量、以及价格相对板块的偏离。测算与成交的差额,本身就是卖方压力的读数。
第二件是流通比例。从约三分之一到 2027 年中期的约 50%,这条路径取决于解禁是否按期执行;任何一次解禁安排调整,都会改变后续几个调仓日的差额。
第三件是标普 500。高盛预计纳入窗口在 2027 年下半年,届时对上的基准资金约 12 万亿美元,而它现在在这个指数里的权重还是零。那一天的量级会比 109 亿大一个台阶,时间也更远。
三件事都能在公开信息里查到:指数公司的调仓公告、公司的股本与解禁披露、以及每季度的机构持仓申报。判断这件事,不需要预测股价。
常见问题
不是。这是高盛在「以当前已解禁流通股立即调仓」假设下算出的测算值,对应罗素 1000 成长指数 12 月 11 日的定期调仓。实际买盘取决于调仓日当天的权重表与基准规模,成交金额会与测算有差异。
指数基金的目标是复制指数表现,持仓权重需要与指数权重一致。SpaceX 在该指数中的权重从 0.2% 升到 1.5%,基金就得把持仓比例同步提上去,差额只能在调仓时点补。这与基金经理对这家公司的看法无关。
它从罗素 1000 指数里筛出成长特征较强的一批成分股,由富时罗素维护,每年定期调仓。因为成分股集中在大市值成长公司,被跟踪的资产规模较大,权重的机械变动会直接转成买卖盘。
这是纳斯达克 100 在 2026 年的一次编制调整:对自由流通股比例低于 33% 的成分股,按 3 倍流通市值计算权重;流通比例超过 33% 之后,切换为按全额上市市值计算。低流通股的公司因此能获得比实际流通盘更大的权重,代价是流通盘扩大时增量被提前消化。
解禁增加的是可卖出的股份数量,不直接决定价格。价格取决于卖出意愿与承接资金的相对强弱。这次的特殊之处是承接方有一部分是被规则推着买的被动基金,因此观察点在调仓前后的成交量与价格偏离,而不在解禁本身。
能。指数公司会公布定期调仓的时间表与成分股权重,调仓日属于公开日程。需要区分的是「知道什么时候买」与「知道买完会怎样」,前者是日程,后者取决于当时的卖方结构。
高盛预计窗口在 2027 年下半年。标普 500 的纳入由指数委员会决定,没有固定的排队时间表;一旦纳入,对上的基准资金规模约 12 万亿美元,远大于这次罗素调仓对应的量级。
口径说明:① 109 亿为「按当前已解禁流通股立即调仓」假设下的测算,非已发生成交;② 8,000 亿为罗素成长指数基准规模,属高盛口径;③ 权重 0.2%→1.5% 与净增 1.36% 是同一组数;④ 总市值 2.29 万亿由「320 亿 ÷ 1.4%」反推,与「1.56 万亿 ÷ 68.8%」互校差 0.8%,均属测算;⑤ 0.48%/1.43%/34% 的分母依次为总市值、自由流通市值、ETF 持仓;⑥ 标普 500 纳入窗口属机构预计。




