
 简体中文
 English

港股远信储能首日涨 129%:超购 1,389 倍,中签率只有 5%
2026 年 11 月 9 日,远信储能(9621.HK)在港交所主板挂牌。发行价 9.78 港元,开盘 21.00 港元,盘中最高与收盘同为 22.40 港元,较发行价涨 129%。全球发售 5,754.05 万股 H 股,募资 5.627 亿港元。
同一天,两个认购池给出了方向相反的读数:公开发售录得 1,388.75 倍超额认购,国际配售只有 1.30 倍。一个池子挤不进去,另一个几乎刚好卖完。
下面回答三件事:129% 对申购者意味着什么,为什么募资 5.6 亿港元的股票能在一天里长出 51.7 亿港元市值,机构的冷淡在担心什么。
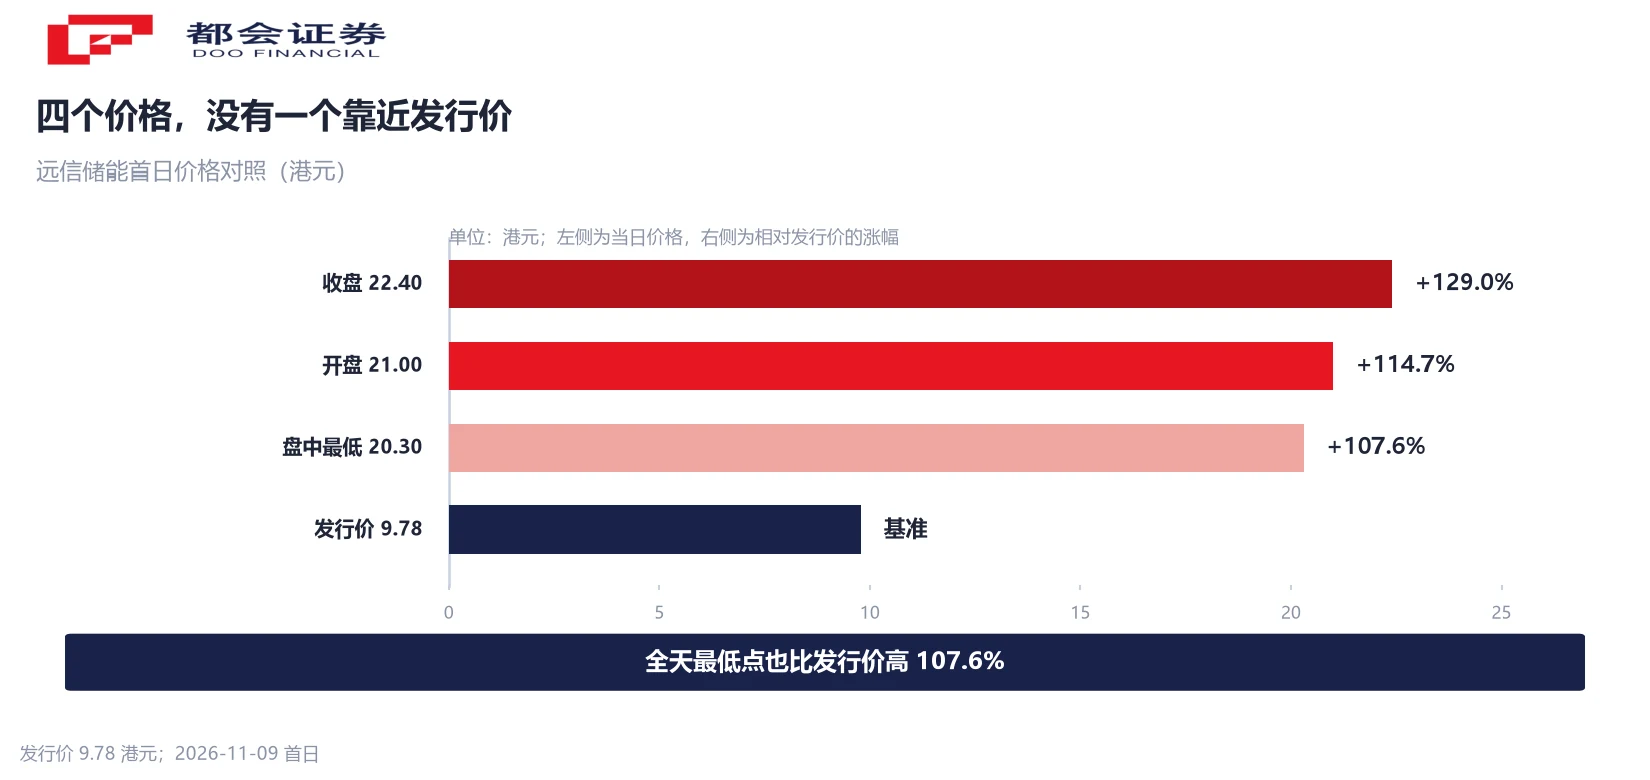
一天的四个价格:9.78、21.00、20.30、22.40
招股价区间 8.54 至 11.10 港元,最终定价 9.78 港元,落在区间的 48.4%;中点是 9.82 港元,定价比中点低 0.04 港元。
首日四个价格一次看完:
- 开盘 21.00 港元,较发行价高开 114.72%
- 盘中最低 20.30 港元,对应涨幅 107.57%
- 盘中最高 22.40 港元,对应涨幅 129.04%
- 收盘 22.40 港元,与盘中最高相同,全天涨幅 129.04%
最低的 20.30 港元也比发行价高出一倍以上,说明缺口在开盘那刻已经形成。前一交易日暗盘收报 21.52 港元,涨 120.04%——首日 129% 的涨幅,绝大部分发生在散户能自由买卖之前。
首日涨幅因此没法用「定价定低了」解释——发行端把价格放在区间中位,没有压到底部换热度。
1,388.75 倍对 1.30 倍:两个池子差 514 倍
港股新股分两个池子:公开发售面向散户,国际配售面向机构。远信储能公开发售最终 575.45 万股占 10%,国际配售 5,178.6 万股占 90%。
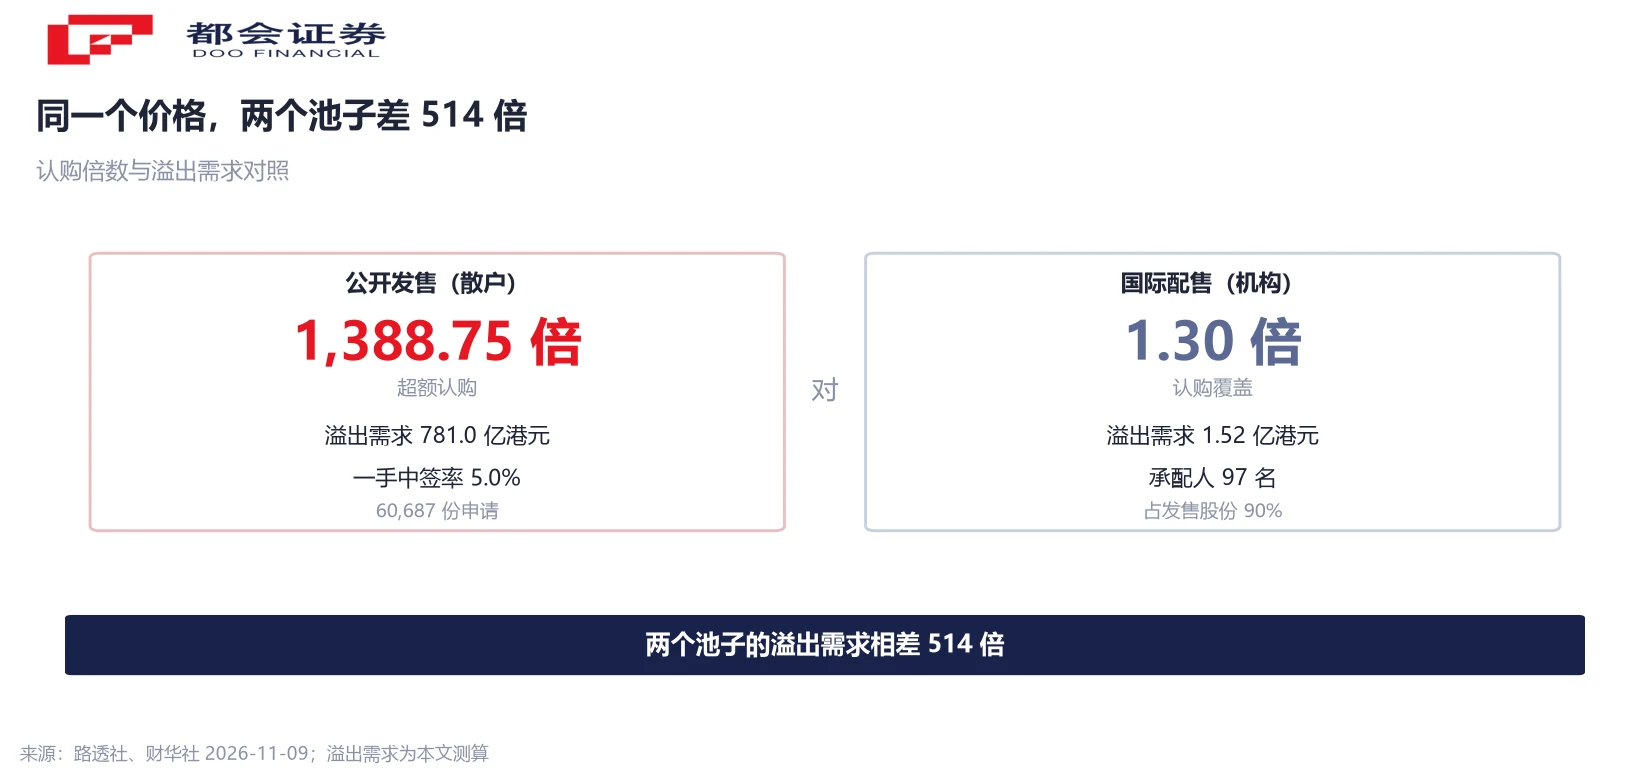
两个池子的结果方向相反。公开发售录得 1,388.75 倍超额认购,收到 60,687 份有效申请、11,467 份获接纳;国际配售只有 1.30 倍,97 名承配人承接了全部 90%。
换成金额更直观。按发行价折算,公开发售对应的申购额约 781.6 亿港元,扣掉池子本身 5.63 亿港元额度,溢出需求 781.0 亿港元;国际配售申购额约 6.58 亿港元,溢出只有 1.52 亿港元。两者相差约 514 倍(本文测算)。
换个说法:散户端申购总额相当于募资额的 138.9 倍,机构端只多报了 27%——同一个价格,两类资金给出的答案差三个数量级。
机制B 取消了回拨:1,389 倍没换来一股
按 2025 年 8 月 4 日之前的规则,公开发售超购 100 倍以上会触发回拨,散户最多可从国际配售拿走 50% 的股份,1,388.75 倍足以把公开发售抬到 50%。
这次没有发生。公开发售最终仍是 575.45 万股,占 10%,与初始比例一致。原因在 2025 年 8 月 4 日生效的新规,港交所把分配机制改成两种,发行人二选一:
- 机制A:保留按超购倍数回拨的做法,回拨上限由 50% 下调到 35%
- 机制B:发行人事先锁定公开发售比例,下限 10%、上限 60%,不设回拨
特区政府 2026 年 5 月 13 日答复立法会:新规实施至 2026 年 4 月底,109 宗新股中 95 宗采用机制B,初步比例均为 10%,最终落在 10% 至 15%。远信储能与这个分布一致。
回拨取消,意味着超购倍数再高,散户分到的股份也不会增加。1,389 倍的热度换来一个锁死的 10%,代价全在中签率上。若申请分布不变、按旧规则回拨至 50%,一手中签率会从 5.0% 抬到 25% 左右(测算)。
中签率 5.0%:129% 不是申购者拿到的收益率
分配结果给了一个很直接的数字:申购一手(500 股)的 20,144 名申请人中,1,008 名获配,中签率 5.004%;另外 19,136 人一股没拿到。
把中签率与价差放在一起,才是申购者的实际回报。一手成本 4,890 港元,按收盘 22.40 港元计市值 11,200 港元,账面差 6,310 港元。
但 6,310 港元不是每个申购的人都能拿到。乘以中签率,单次申购的期望值是 315.8 港元,对应冻结的 4,890 港元,回报率 6.46%。两个数字的分母不同:中签的人,与所有申购的人。
中签率固定在 5.004%,涨幅变化时期望值跟着变:
- 首日涨 129%:单手价差 6,310 港元,期望值 315.8 港元,对冻结资金 6.46%
- 首日涨 50%:单手价差 2,445 港元,期望值 122.4 港元,对冻结资金 2.50%
- 首日涨 20%:单手价差 978 港元,期望值 48.9 港元,对冻结资金 1.00%
- 首日收平:期望值 0,还要倒扣手续费
- 首日跌 20%:单手亏损 978 港元,期望值 −48.9 港元,对冻结资金 −1.00%
129% 是股价涨幅,6.46% 才是申购者的期望回报,而且还没扣手续费与融资利息。看到「首日翻倍」时,第一个要问的是中签率。
12.9 亿港元流通盘,撑住 91.73 亿港元市值
发行价 9.78 港元对应上市市值约 40.05 亿港元,反推总股本约 4.095 亿股。按收盘 22.40 港元计,总市值升到 91.73 亿港元,一天增加 51.68 亿港元,是实际募资 5.627 亿港元的 9.18 倍(本文测算)。
这 51.68 亿港元是账面数字,能不能变现要看流通盘。全球发售的 H 股 5,754.05 万股占总股本 14.05%,按收盘价计市值 12.89 亿港元。基石 CDH Global Frontier Ventures 获配 320.95 万股,占发售股份 5.58%,设 6 个月禁售期。
剩下更小。控股股东夫妇合计持股逾六成,不属 H 股、不自由流通。扣掉基石锁定部分,可自由买卖的约 12.17 亿港元。
同样的资金量,在 12.89 亿港元的流通盘上能推动的幅度,远大于流通盘大的股票——换手 10%,对应成交额只有 1.29 亿港元。51.68 亿港元的市值增量,就是这么被撑起来的。
毛利率三年降 5.5 点:机构 1.30 倍的冷淡有依据
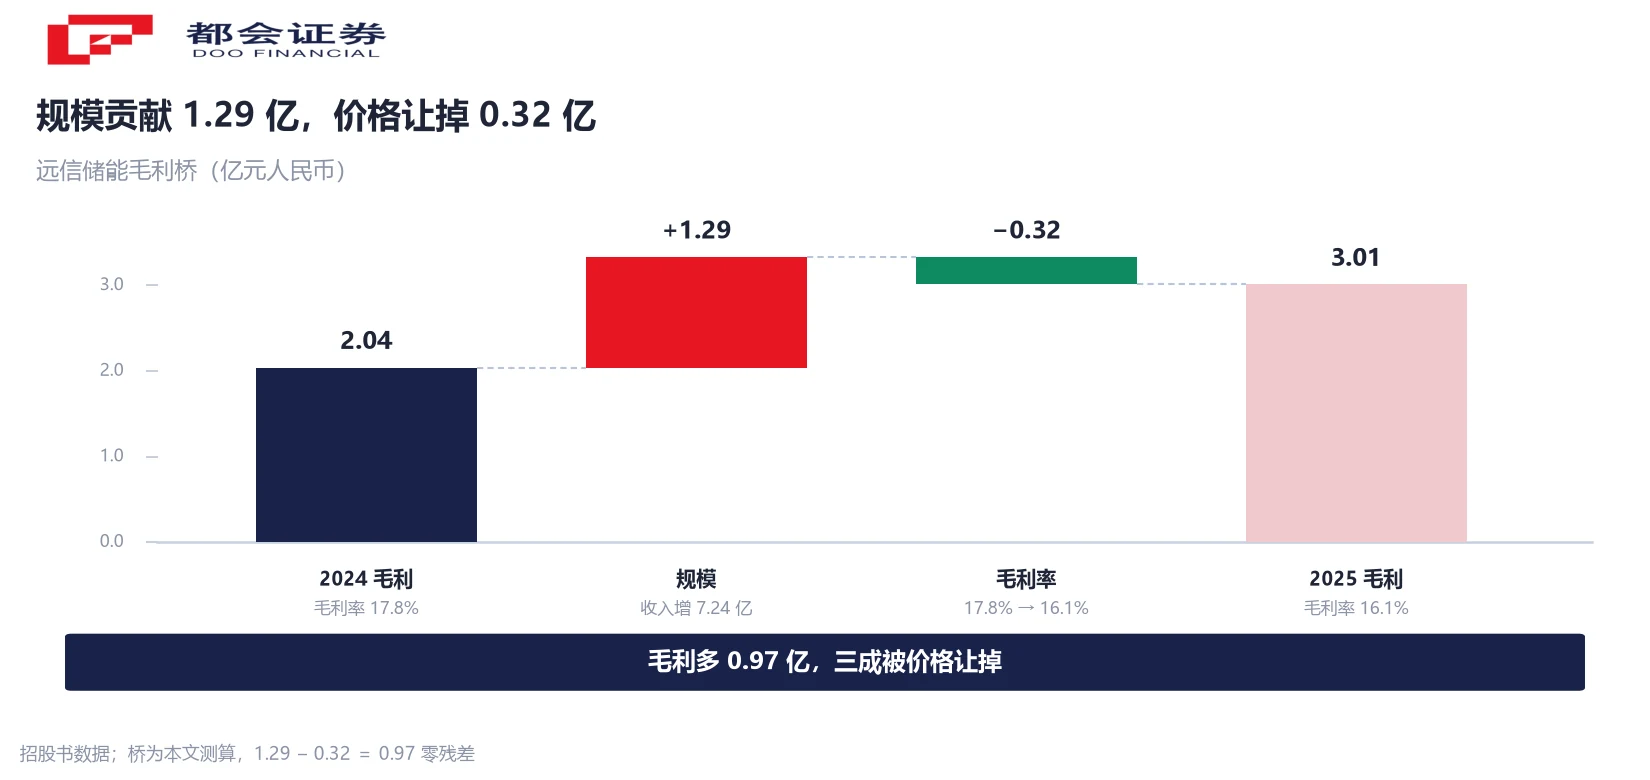
机构的冷淡有依据。收入从 2023 年 4.35 亿元(人民币,下同)增至 2024 年 11.44 亿元、2025 年 18.68 亿元,三年放大 4.29 倍;毛利率同期 21.6% → 17.8% → 16.1%,下行 5.5 个百分点,毛利额 0.94 亿、2.04 亿、3.01 亿元。
毛利增量拆两段,对得上。2025 年毛利比 2024 年多 0.97 亿元:规模段(18.68 − 11.44)× 17.8% = 1.29 亿元,毛利率段 18.68 ×(16.1% − 17.8%)= −0.32 亿元,相加零残差。
含义是:规模段贡献 132.9% 的毛利增量,毛利率段抵消 32.7%——每多做出 1 元毛利,约 0.33 元被价格让掉。
净利走另一条线:从 4,074.1 万元增至 1.54 亿元,2025 年同比 +60%,反推 2024 年约 0.96 亿元(测算),三年净利率都在 8% 以上。
行业位置也放进来:2025 年出货 5.4GWh、份额 2.1%,行业排名第十(招股书引弗若斯特沙利文)。第十名、2.1% 份额、毛利率连降两年,与 1.30 倍的国际配售同向。
打新看三个数:中签率、流通盘、两个池子的倍数差
把上面的拆解收成一套可复用的读法,只要三个数。
第一个是中签率,它决定涨幅能不能落到你手上。1,389 倍超购配 5.0% 中签率是同一件事的两面;只看倍数,会把「买不到」误读成「赚到了」。
第二个是流通盘占市值的比例。14.05% 意味着价格由一小部分股份决定,波动会被放大。算法是全球发售股数 ÷ 总股本。
第三个是两个池子的倍数差。514 倍说明散户与机构对同一个价格的接受度完全不同,机构端的 1.30 倍是「几乎刚好卖完」的读数,不构成对价格的背书。
顺序是先中签率、再流通盘、最后两池倍数差。三个数同向时涨幅可信度才高;反向时,涨幅更可能是筹码结构的结果。
三条可跟踪的线索
能验证这套读法的,有三个可查的时点。
- 基石解禁:320.95 万股设有 6 个月禁售期,到期落在 2027 年 5 月上旬前后。解禁前后流通盘扩容,价格对资金的敏感度随之下降。
- 成交额与流通市值的比值:以 12.89 亿港元的 H 股市值作分母,观察日成交额占比。占比走低说明首日换手是一次性事件;维持高位说明筹码仍在易手。
- 2026 年报毛利率:16.1% 是继续下行还是止跌,决定规模段的毛利增量还能不能覆盖价格段的抵减。若再降 2 个点,按 2025 年收入规模测算,抵减约 0.37 亿元,相当于当年毛利增量的 38%。
三个线索都不需要预测股价,只需在对应时点看公告与成交数据。
常见问题
倍数衡量的是申购资金与发售股份的比例,与公司质地没有固定的换算关系。同一只股票的国际配售只有 1.30 倍,机构端给出的读数要冷淡得多。把两个池子放在一起看,1,389 倍更接近「公开发售的股份太少」的结果,而 2025 年 8 月生效的新规取消了回拨,让这个比例不会因为超购而扩大。
申购一手 500 股的申请人共 20,144 名,其中 1,008 名获配,1,008 ÷ 20,144 = 5.004%。这是「一手」这一档的中签率,申购更多手数的分配比例会不同,不能直接套用。
发行人选了机制B。按港交所 2025 年 8 月 4 日生效的新规,机制B 下公开发售比例在招股前锁定,区间为 10% 至 60%,不设回拨。特区政府披露,新规实施至 2026 年 4 月底,95 宗新股采用机制B,初步比例均为 10%。
一手 500 股,成本 4,890 港元,按收盘 22.40 港元计,中签者账面差 6,310 港元。但中签率只有 5.004%,把所有申购者平均下来,单次申购的期望值约 315.8 港元,对应 4,890 港元冻结资金约 6.46%,未扣手续费与融资利息。
1.30 倍意味着机构认购额略高于配售额度,属于「刚好卖完」。这个读数不能直接读成看空,但它确实说明机构没有像散户那样抢筹。结合毛利率三年下行 5.5 个百分点,机构端给出的是偏保守的报价。
要看阶段。储能系统集成商在扩张期普遍以价格换出货量,16.1% 的毛利率在行业内并不算异常。需要跟踪的是它有没有止跌:2025 年毛利率下滑抵掉了 0.32 亿元毛利,相当于当年毛利增量的 32.7%。
本文不判断股价方向,也不提供任何买卖建议。可跟踪的三个时点是基石解禁、日成交额占流通市值的比重、2026 年报毛利率,三个线索都在正文最后一节。
口径说明:① 129% 为收盘价对发行价 9.78 港元的涨幅,另有盘中 127% 读数;② 1,388.75 倍为公开发售超购倍数,1.30 倍为国际配售倍数,不可合并为「整体认购」;③ 781.6 亿申购额、514 倍、12.89 亿流通市值、91.73 亿总市值、5.0% 中签率、6.46% 期望回报为本文测算;④ 财务数据为人民币口径,与港元不可相加;⑤ 回拨至 50% 的中签率推算假设申请分布不变。




