
 简体中文
 English

独家条款取消半年,谷歌云上架 GPT:82% 的增速里含一笔并购
本周三,OpenAI 与谷歌云同时宣布:GPT-6 Astra、GPT-6.1 Sol、GPT-6 Luna 三个模型,加上 Codex 的智能体工作流,会陆续进入谷歌云的 Model Garden 模型广场。先向部分企业客户开放私有预览,正式可用安排在数周之内。OpenAI 强调微软仍是主云伙伴。
买法也一并定了:客户在谷歌云市场下单,可以用已经承诺的云消费额度抵扣,账单合并进同一张。
这条消息的分量不只在「又多了一家云」。它讲的是另一件事——模型分销从排他协议变成了货架生意。而谷歌云愿意把对手的旗舰模型摆上自己的货架,账得倒过来算:算的是产能怎么填满,不是模型本身赚多少。
三个模型,一张账单
公告列了三个模型,定位分得很清楚。Astra 打的是吃力的活——编程、操作电脑、专业任务与科研;Sol 是「接近 Astra 的智能、成本更低」,面向智能体编程与办公;Luna 走快而便宜,接的是大规模日常任务。Codex 的智能体工作流一并上架。
时间上留了口子。三个模型先给部分企业客户做私有预览,正式可用要等数周;Codex 的命令行与桌面端当天起可以指向谷歌的平台跑推理;进 Antigravity 与 Gemini Agent 的时间没给。
钱的路径更值得看。下单走谷歌云市场,费用能用在已承诺的消费额度里抵扣,也计入其灵活节省计划。对本来就在谷歌云上有年度承诺的企业,采购 OpenAI 不必再走一次预算审批——这一条比模型参数更能决定渗透速度。
独家是怎么没的:四月下旬那份修订
把时间线摆开,独家的消失是一条清晰的下坡。更早的版本里,微软是 OpenAI 的独家云服务商;前一年一月,独家被换成「优先拒绝权」;到今年四月下旬,双方再签修订:微软仍是主要云伙伴,OpenAI 产品优先在 Azure 推出,但「优先」有前提——微软无法或不支持所需能力时除外,OpenAI 可以在任何云上提供全部产品。
同一份修订里还有两笔:微软对 OpenAI 模型与产品的知识产权授权延续到 2032 年,改成非独占;微软不再向 OpenAI 支付营收分成,OpenAI 向微软的分成延续到 2030 年、比例不变、设总额上限。微软仍以主要股东身份参与,持股约 27%。
修订之后的路走得很快。据财联社报道,AWS 在次日就宣布托管 OpenAI 模型;九月上旬 Astra 在 Amazon Bedrock 全面开放;本周三轮到谷歌云。半年时间,三家超大规模云铺满。
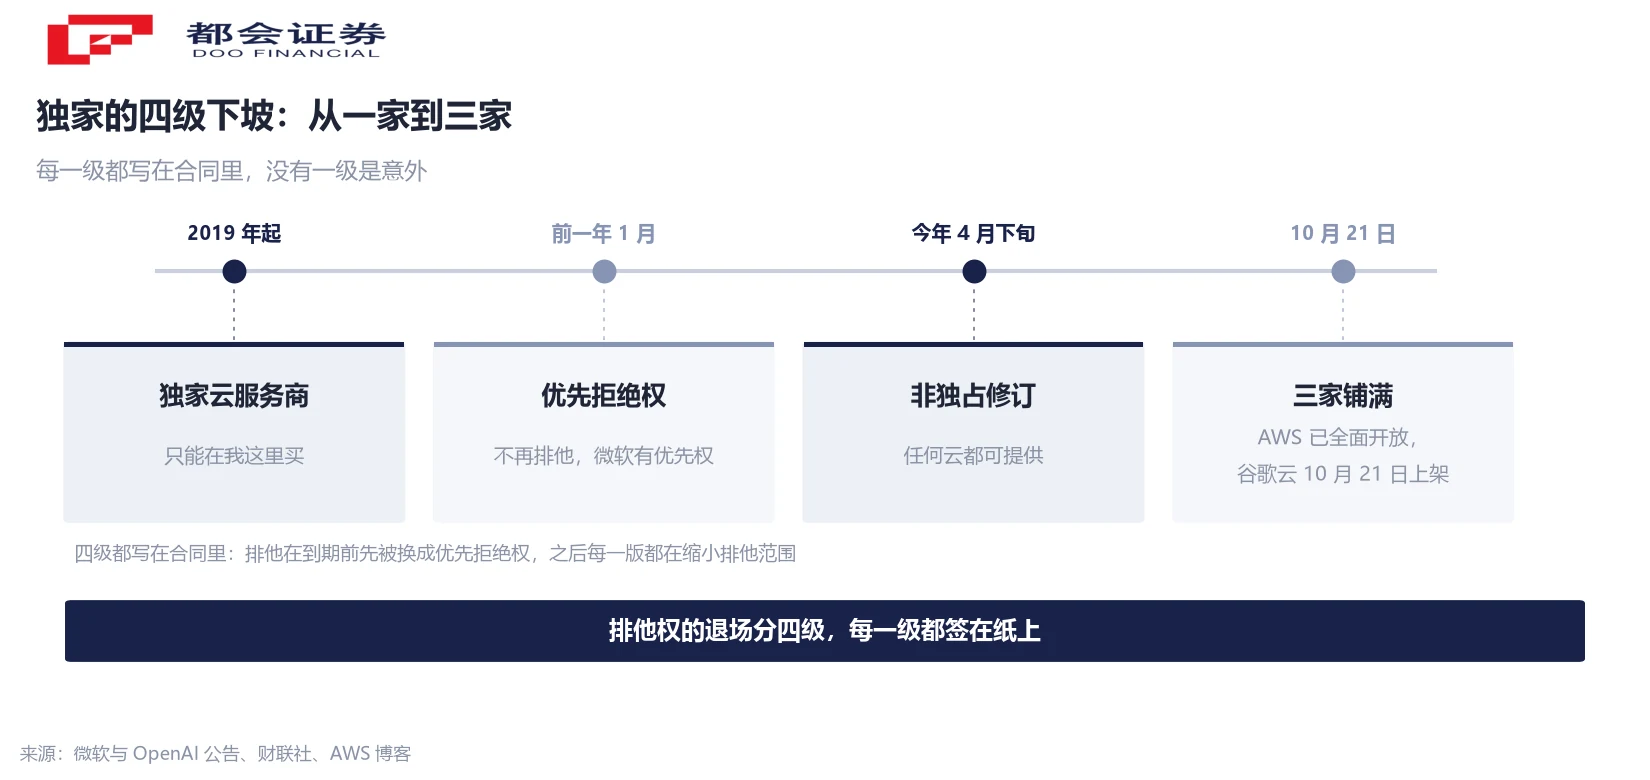
这条下坡的每一级都写在合同里,没有一级是意外。排他权在合同到期前就被换成了优先拒绝权,之后每一次修订都在缩小「只能在我这里买」的范围。
增速 82% 对 37%,增量还少 3 亿
要看懂谷歌云为什么愿意卖对手的模型,先得把它自己的账翻开。二季度谷歌云营收 248 亿美元,同比增长 82%,一季度是 63%;同期 AWS 增 37%、Azure 增 42%。单看增速,谷歌云是 AWS 的两倍多。
换成绝对增量,结论就变了一半。本季谷歌云同比多出约 111 亿美元收入,AWS 多出约 114 亿美元——增速翻了一倍多,增量反而少 3 亿。原因在基数:谷歌云季度营收约为 AWS 的六成,小基数天然放大百分比。
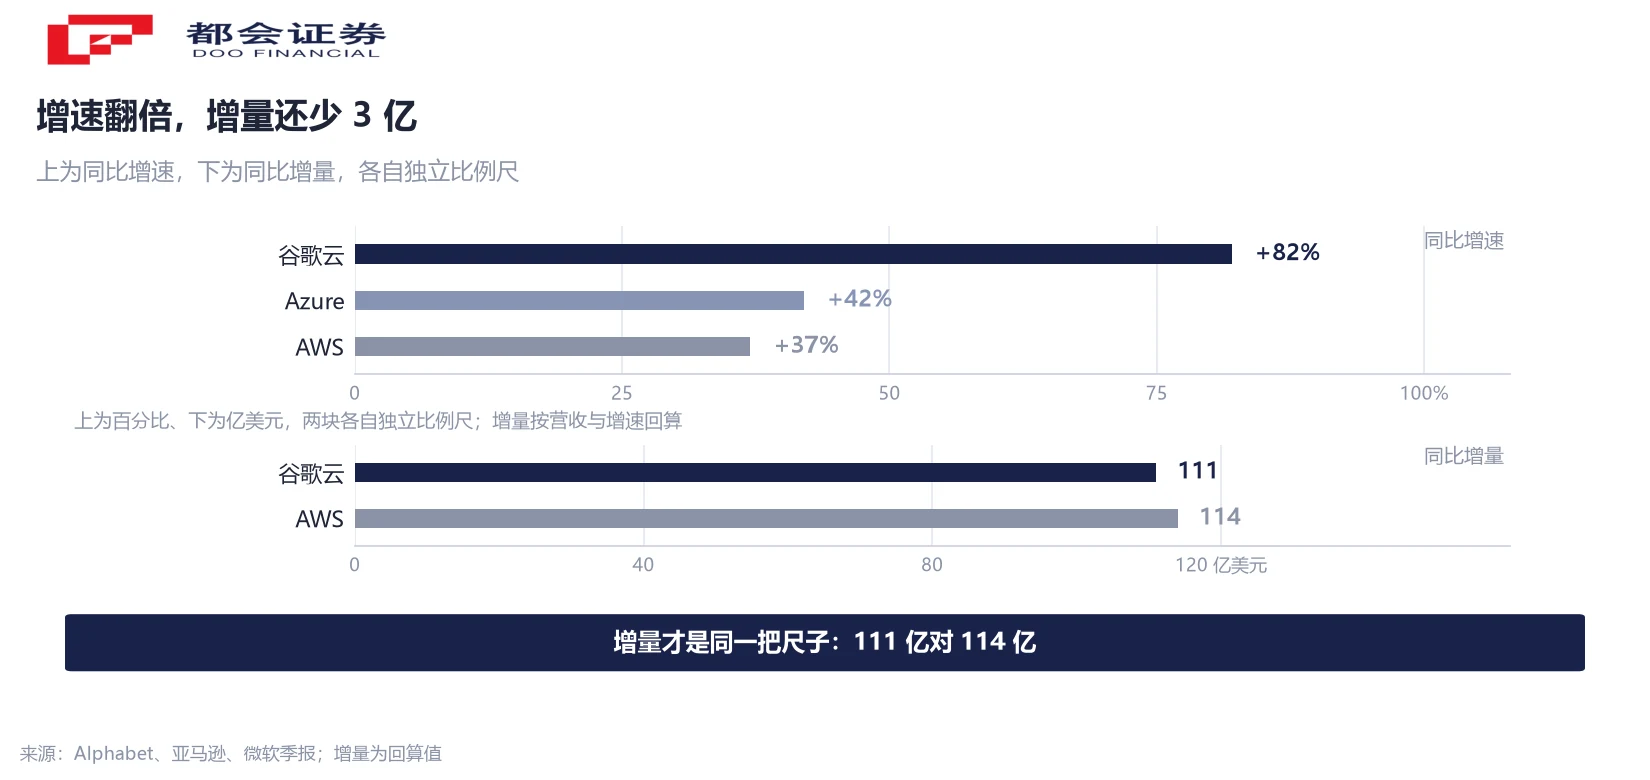
82% 里还含两笔不属于「卖模型」的收入。今年三月,谷歌以 295 亿美元完成对 Wiz 的收购,其收入并入谷歌云且不单独披露;从二季度起,谷歌云的收入口径还包含对外销售 TPU 系统。两笔都不单独列示,所以「82% 里有多少来自 AI 模型」,公开财报答不了。
利润率那条线倒是清楚的。谷歌云二季度营业利润 88 亿美元,上年同期 28 亿,营业利润率从两成出头升到三成六。它已经从亏损业务变成能贡献利润的板块,这是它敢在自己货架上摆对手模型的本钱。
五千亿的已签合同,卖谁的模型都是卖
云厂在平台销售里抽成是行业惯例,具体比例双方都没公布。比抽成更值得看的是另一件事:货架上的东西卖得越多,云上已经建好的产能就填得越满。
谷歌云手上压着多少待变现的合同?二季度末已签未确认收入的合同金额 5140 亿美元,同比增长 375%,上一季度曾环比接近翻倍到 4600 亿美元以上。按当前季度营收折算,相当于五年左右的活。产能已经建了,折旧已经开始了,剩下要解决的是把合同变成收入的速度。
在这个位置上,卖谁的模型都是卖。谷歌云对外的说法是:它是唯一同时提供三家头部闭源模型家族的超大规模云,Model Garden 里有 200 多个第一方、第三方与开源模型。货架越全,企业越不需要为每个模型单独签一份合同——这句话既是卖点,也是它愿意上架 GPT 的理由。
还有个背景数字该放在这里:Anthropic 在其上市文件里披露,2025 年有 47% 的收入来自亚马逊与谷歌两家的云平台。前沿实验室把分销交给云厂,已经是主流结构,不是个别安排。
价格没公布,两个合规选项还在路上
公告里的安全承诺写得具体:提示、上下文与输出留在客户的数据边界内,不用于训练基础模型;模型跑在专用的谷歌云基础设施上,请求经隔离网关转发;每一次智能体与模型调用都在已认证身份下执行,配合 VPC 服务控制与统一审计日志。对金融、医疗这类强监管行业,这套东西比模型分数更关键。
但还有三项没落地。Model Garden 上没有公布 OpenAI 模型的价格;零数据留存与机密计算两项都标注为「即将推出」。如果企业的安全团队要求这两项才肯放行,现在只能等。
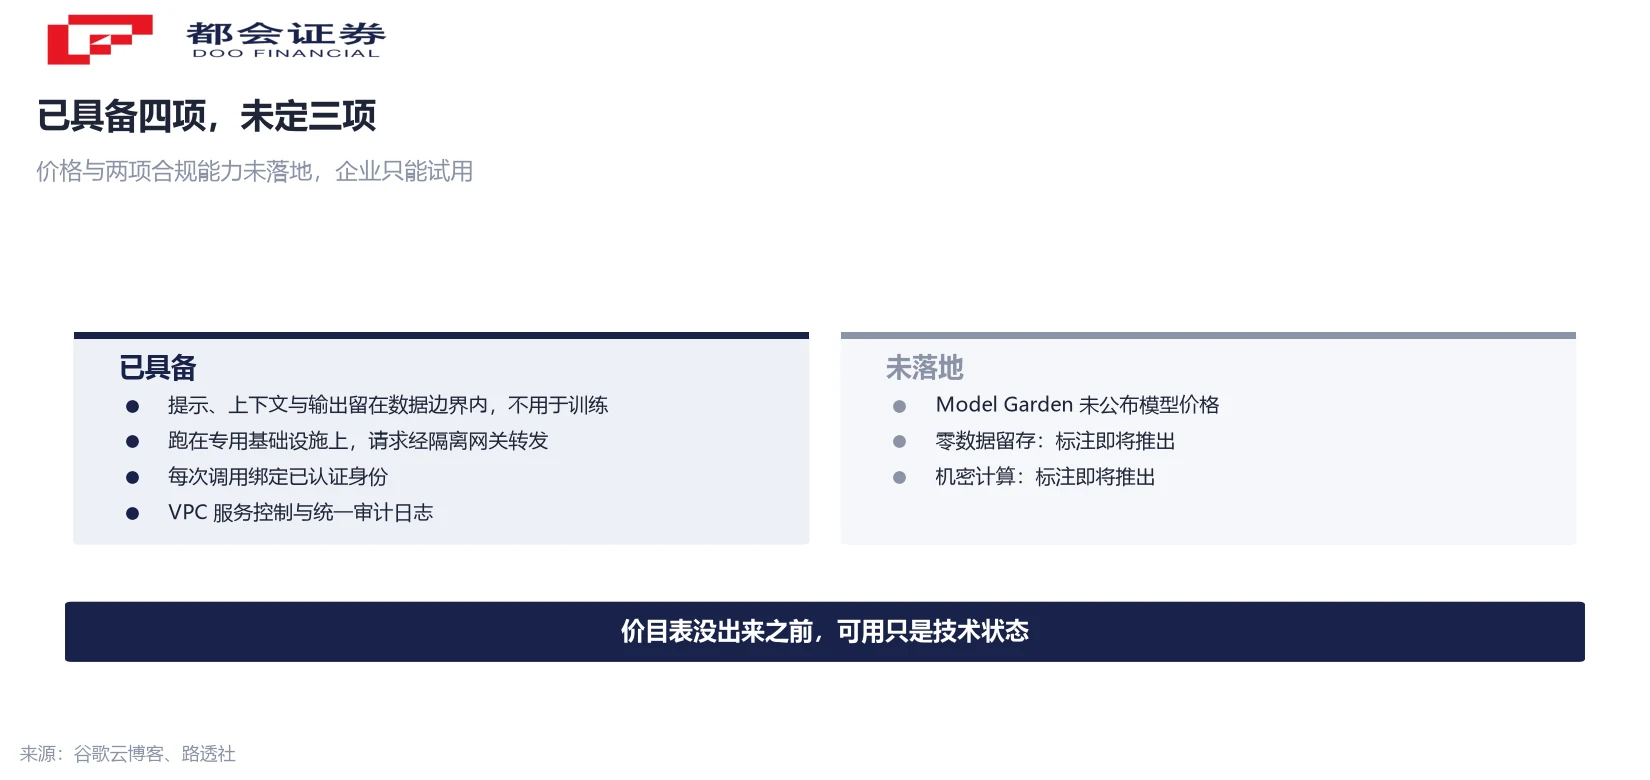
所以准确的描述是「已可试用、尚未全面可用」。把它读成「OpenAI 已经全面上谷歌云」,会高估这一天的意义;把它读成「只是一份公关稿」,又会低估采购路径已经打通这件事。
对微软的含义:独家换成了优先
微软的位置没有被推翻,但性质变了。协议文本仍写「主要云伙伴」,产品仍优先在 Azure 推出;差别在于「优先」现在是一条有例外的商业安排,而非排他权利。IP 授权到 2032 年、改成非独占,营收分成延续到 2030 年、有总额上限,持股约 27%。
换句话说,微软留住的是股东身份、优先上架权与一份长期算力合同,让出的是「只能在我这里买」。前者的价值取决于 OpenAI 的增长,后者的价值取决于别人的缺席——一个靠业绩兑现,一个靠合同维持。
对云市场的指向也清楚:模型正在变成云的一项功能,而不是选云的理由。企业挑云的顺序,从「哪家有我要的模型」变成「哪家能一次把账单、合规与额度都解决」。
三个可跟踪的读数
第一是财报口径。三家云下周都将发布季报,谷歌云的收入里 Wiz 与 TPU 各占多少、管理层会不会给出不含并购的增速,是最直接的一手信息。
第二是定价。Model Garden 上 OpenAI 模型的价格公布之前,「可用」只是技术状态,还不是商业状态。价格同时决定云厂抽成能拿多少。
第三是两项合规能力。零数据留存与机密计算的上线时间,决定强监管行业能不能进场,也决定这笔合作带来的是增量收入,还是把原有客户从别处搬过来。
- 季度营收里并购与硬件销售的占比,看的是 82% 的成色。
- 已签未确认合同转化为收入的速度,看的是产能利用率。
- 企业侧的实际调用量,看的是这次上架有没有变成真实需求。
常见问题
三家超大规模云都已覆盖。AWS 侧 Astra 已在 Bedrock 全面开放,谷歌云侧三个模型先做私有预览、正式可用在数周内,微软 Azure 仍是产品首发平台。三家之外还有甲骨文等渠道,OpenAI 已与多家算力与云服务商签有长期合同。
是。协议文本保留「主要云伙伴」表述,OpenAI 产品仍优先在 Azure 推出,例外情形是微软无法或不支持所需能力。变化在于这条优先权不再排他,OpenAI 可以在任何云上提供全部产品。
两个原因叠在一起。一是云厂在平台销售里抽成,卖谁的模型都有收入;二是产能已经建成、折旧已经开始,货架上的商品越多,把已签合同变成收入的速度越快。谷歌云二季度末已签未确认合同 5140 亿美元,这是它愿意上架 GPT 的直接动因。
不能。这个数字里含两笔非模型收入:三月完成的 Wiz 收购并表,以及从二季度起计入的 TPU 系统对外销售,两笔都不单独披露。另外,增速高也与基数有关——谷歌云季度营收约为 AWS 的六成。按绝对增量看,本季两家分别多出约 111 亿与 114 亿美元。
没有直接影响。它面向的是企业与开发者:走谷歌云市场下单、用云消费额度抵扣、在谷歌云的数据边界内调用。个人订阅与网页版的使用方式不变。
这是谷歌云自己的表述,指 Gemini、Claude 与 GPT 三个系列同时在其平台上架,Model Garden 共 200 多个第一方、第三方与开源模型。它描述的是货架覆盖度,不涉及各模型的性能比较,也不代表客户可以随意切换。
三处。季报里谷歌云收入中并购与硬件销售的占比,决定 82% 的成色;已签未确认合同转收入的速度,决定产能利用率;零数据留存与机密计算的上线时间,决定强监管行业能否进场。价格公布之前,这项合作仍处于技术可用阶段。
口径说明:① 增速为季度营收同比,非年化口径;② 111 亿与 114 亿美元的增量为本刊按季度营收与同比增速回算,属计算值;③ 谷歌云收入含 Wiz 并表与 TPU 系统销售,两项均不单独披露;④ 「唯一同时提供三家头部闭源模型家族」为谷歌云自述;⑤ 微软持股 27% 为约数。




