
 简体中文
 English

短端 1.25%、长端 3.1%:日本央行加不动的 185 个基点
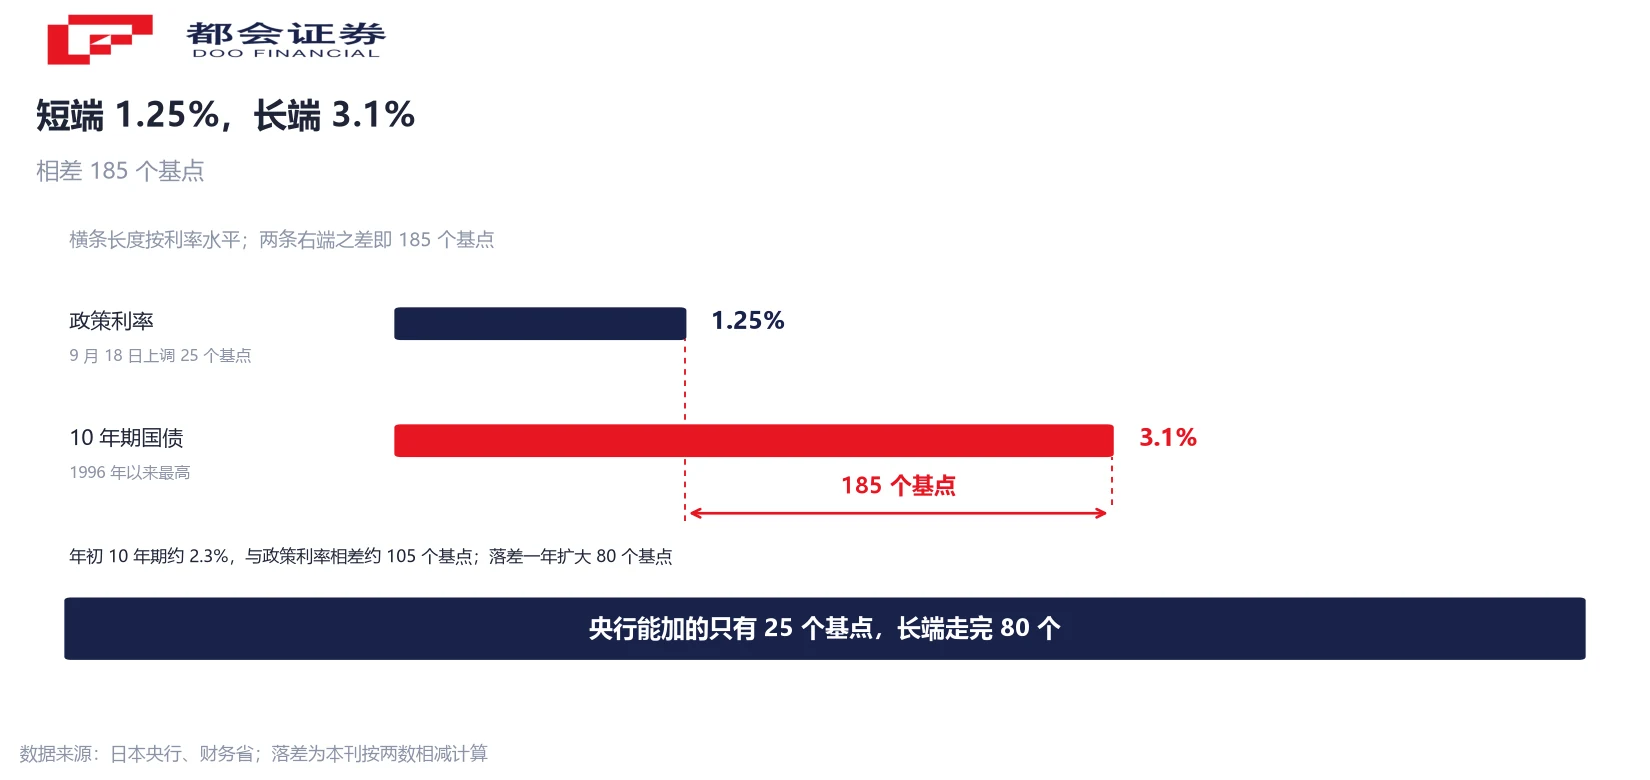
日本央行 9 月把政策利率上调 25 个基点至 1.25%,这是 1995 年以来的最高水平。同一个月,日本 10 年期国债收益率站上 3.1%,是 1996 年以来的最高水平。
两个数字之间差 185 个基点。短端由委员会投票决定,长端由市场每天的买卖决定。这 185 个基点里,央行直接决定的只有 25 个。
10 月 19 日,日本央行行长植田和男在国会说,核心通胀已「十分接近」2% 的目标,央行存在进一步加息的空间;他同时提醒,如果市场认为央行没有以恰当节奏上调政策利率,长期债券收益率可能上行。第二天,路透援引四位知情人士说,本月会议预计按兵不动,最早可能 12 月再加一次。
把这几句话放在一起,日本当前的问题就清楚了:政策利率在往上走,长端收益率走得更快,而央行能加的幅度,远小于长端已经走完的幅度。
同一个月,两个利率走了不同的距离
先看已经落地的动作。9 月 18 日,日本央行以 7 比 2 的投票把政策利率从 1.0% 上调至 1.25%,加息 25 个基点。这是 1995 年以来的最高政策利率,也是本轮加息周期里间隔最短的一次。
再看长端。日本 10 年期国债收益率 2026 年初还在 2.3% 附近,9 月中旬触及 3.035%,9 月下旬盘中一度到 3.115%,是 1996 年 8 月以来的最高读数。年内上行超过 0.7 个百分点。
短端加了 25 个基点,长端走了 70 个基点以上。两者的距离从年初的约 105 个基点扩大到现在的 185 个基点。
政策利率由委员会投票决定,长端收益率由每天拍卖决定。两者的距离,是市场对未来的定价与央行对当下的判断之间的分歧。
长端这一年是一级一级走上去的
把 10 年期收益率的年内路径摊开,是一级一级抬上去的。
年初约 2.3%,3 月下旬到 2.38%,是当时约 27 年的高位;8 月中旬 2.93%,8 月 18 日 2.945%;9 月 1 日突破 3%,为 1996 年 9 月以来首次;9 月 15 日 3.035%;9 月 25 日盘中 3.115%。
超长端同步。20 年期国债收益率升到 3.955%,是 1996 年 5 月以来的高位。10 月 6 日的 10 年期国债拍卖,平均中标收益率 3.101%,投标倍数约 3.76 倍。
发行端的定价也跟着变。财务省把 10 月发行的 10 年期国债票面利率定为 3.1%,上一个季度(7 至 9 月)是 2.7%。3.1% 是 30 年来的最高票面。
票面利率决定政府未来十年每年要付多少利息,与二级市场的即时报价无关。票面从 2.7% 抬到 3.1%,同一笔新债的发行成本就比三个月前高了 40 个基点。
第一块:央行自己在减少买债
长端收益率上行的第一股力量,来自日本央行自己的资产负债表。
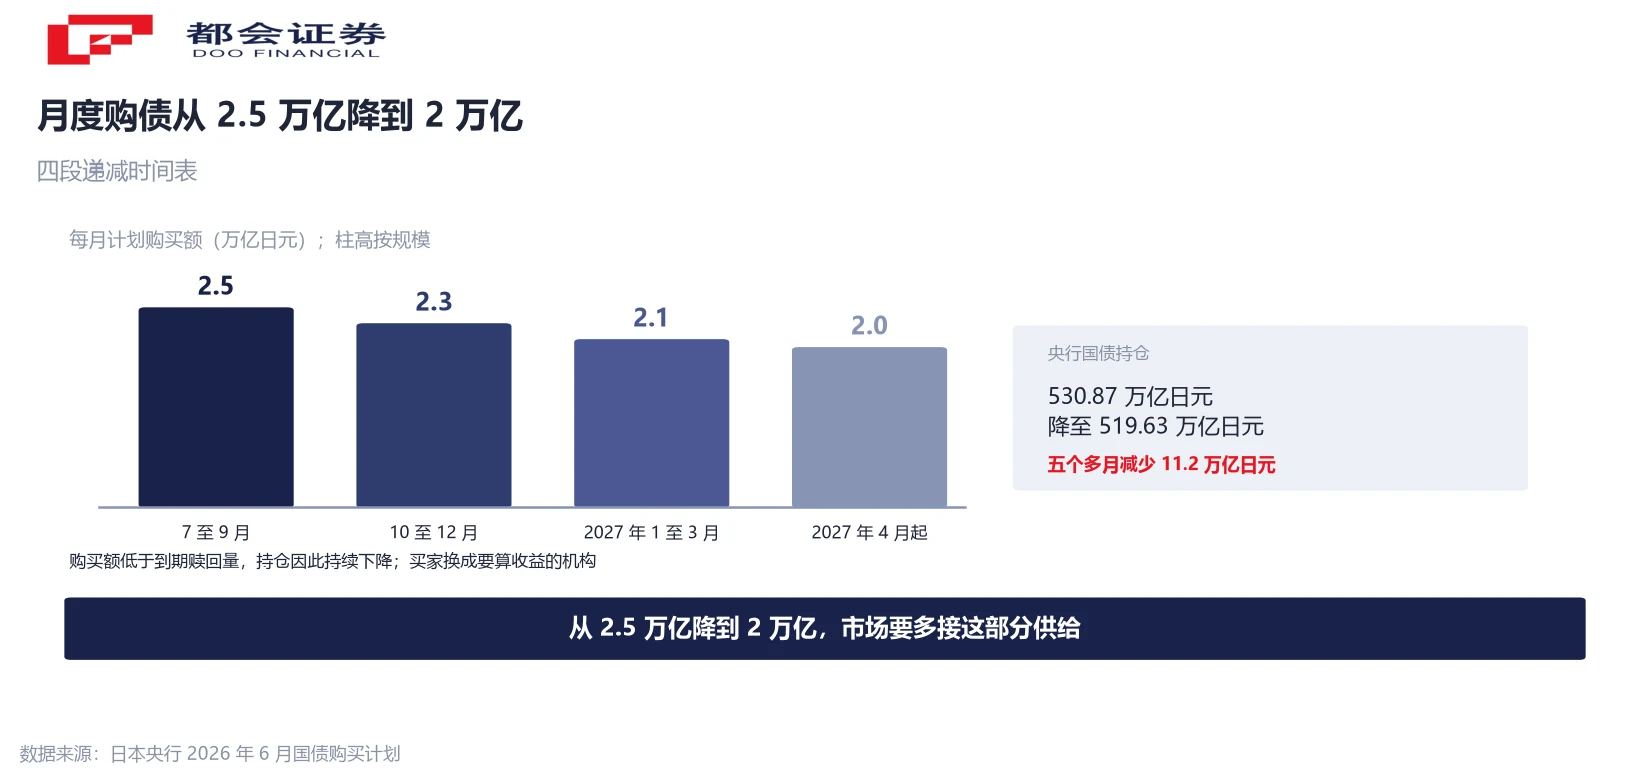
央行 2026 年 6 月确认的购债计划是一张递减的时间表:7 至 9 月每月约 2.5 万亿日元,10 至 12 月约 2.3 万亿日元,明年 1 至 3 月约 2.1 万亿日元,明年 4 月起约 2 万亿日元。央行同时保留在债市状况需要时调整节奏的选项。
这个规模低于到期赎回量,所以持仓在缩。3 月末日本央行的国债持仓是 530.87 万亿日元,9 月 10 日降到 519.63 万亿日元,五个多月减少 11.2 万亿日元。同期金融机构在央行的活期存款从 459.74 万亿日元降到 412.66 万亿日元,总资产从 663.03 万亿日元降到 644.27 万亿日元。
央行每少买一万亿,市场就得多接一万亿。买家从「不必算收益的央行」换成「要算收益的保险公司、银行和海外资金」,价格要重新谈。
第二块:财政的发行单越来越厚
第二股力量来自发行端。财务省的 2027 财年预算概算显示,国债相关支出 36.64 万亿日元,其中利息支出 16.59 万亿日元,两项都创历史新高。
这两个数字要放在一起读。国债相关支出是还本付息加各项国债费用的合计,利息支出是其中纯粹为「借钱」付的那部分。利息一项就占 16.59 万亿日元,利率每上行一个百分点,财政多付的钱以万亿日元计。
日本政府债务占国内生产总值的比重长期高位。利率在零附近时,这个比重只是账面数字;走到 3% 附近,它变成每年实实在在的现金支出。
现任首相高市早苗提出「负责任的积极财政」,并表示如果债券收益率出现异常波动,政府准备重新审视支出与收入计划。削减食品消费税两年的相关法案尚未获议会通过。财政扩张的预期与债市的定价,就这样互相咬着。
第三块:通胀三个口径都还没到央行自己的预测
第三股力量是通胀预期,但数字比标题看上去弱。
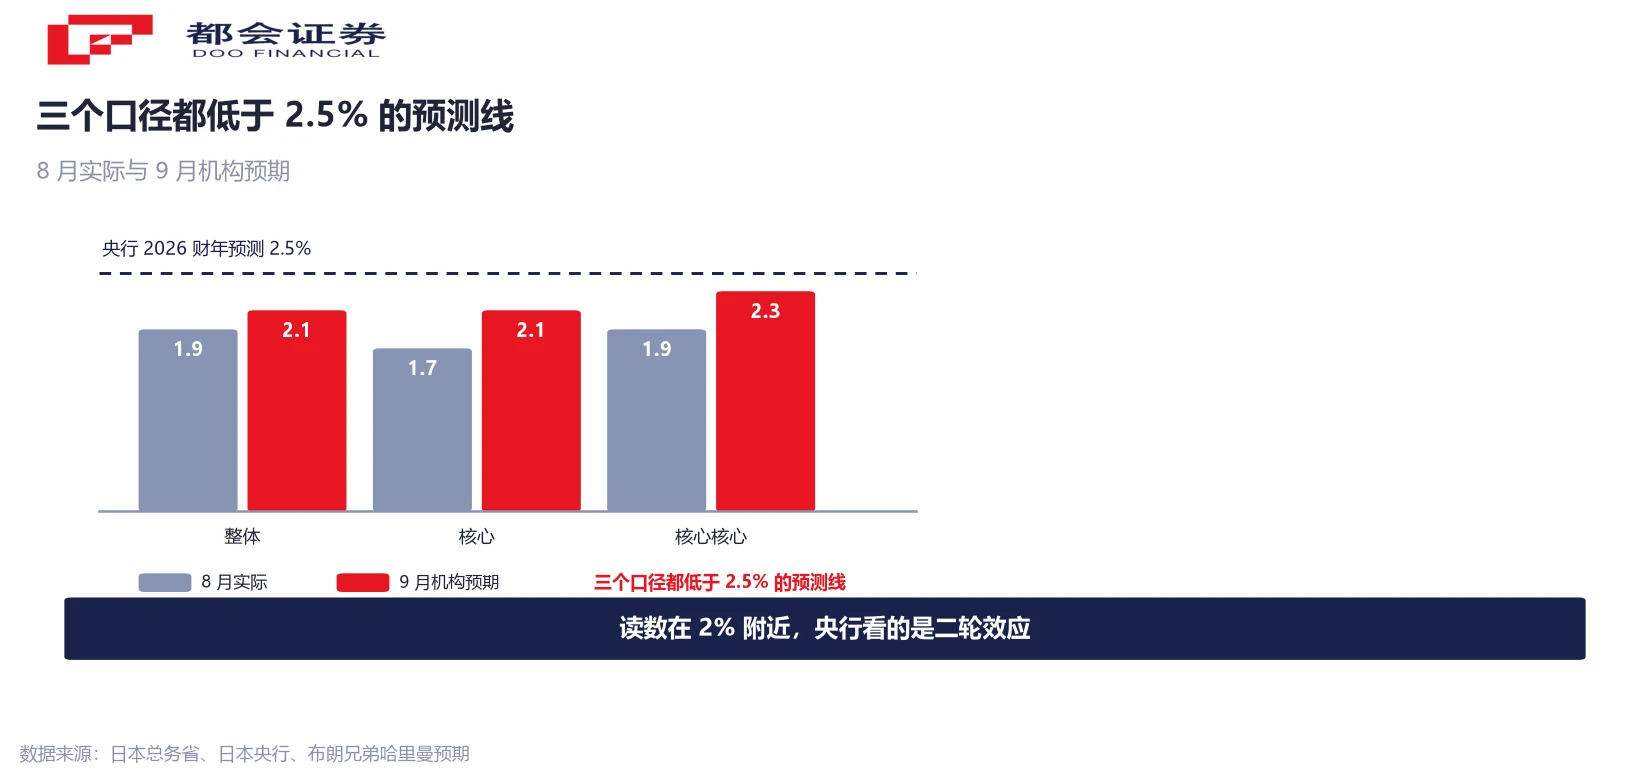
日本 8 月整体消费者物价指数同比 1.9%,剔除生鲜食品的核心指数 1.7%,剔除生鲜食品与能源的核心核心指数 1.9%。布朗兄弟哈里曼预期 9 月数据(本月 23 日公布)分别为 2.1%、2.1%、2.3%。
对照央行自己的预测:7 月时日本央行预计 2026 财年核心通胀 2.5%,2027 财年 2.4%。即使 9 月读数如机构预期那样升到 2.1%,仍低于 2.5% 的预测值。
央行看的不是当月读数。植田和男在 10 月 16 日出席国际货币基金组织与世界银行秋季年会后说,潜在通胀已大致处于 2% 左右,他「无法容忍」其今后进一步上升。潜在大致 2%、读数 1.7% 至 2.1%,中间的差额就是央行判断为暂时性因素的那部分。
汇率是这条链上的一环。美元兑日元 10 月 20 日交投于 158 附近,日本企业 2026 财年的预算假设是 154.23。财务省公布,7 月底至 8 月下旬的外汇平衡操作金额为 15.4 万亿日元。进口成本通过汇率传到物价,这条路径央行管不了。
通胀没到 2.5%,为什么还要加
这是全文最容易被读错的一处。央行加息的依据有三条,都不以「当月物价指数到了 2%」为前提。
第一条是二轮效应。油价上涨是一次性冲击,如果它没有变成工资上涨,理论上可以「看穿」。路透援引的知情人士说,目前尚无明显迹象显示能源价格冲击正在引发工资与物价螺旋。这一条目前不成立,也就构成了本月不动的理由。
第二条是长端失序的风险。植田和男反复提的一句话是:如果市场认为央行没有以恰当节奏上调政策利率,长期债券收益率可能上行。这句话的落点是,加得太慢,长端会替央行加,而且加得更猛。
第三条是政策空间。政策利率 1.25%,美国联邦基金目标区间 3.75% 至 4.00%,名义利差 250 至 275 个基点。这个差距不缩小,日元的贬值压力就一直在。
经济基本面不支持快速加息。国际货币基金组织预计日本 2026 年经济增长放缓至 0.7%。9 月日本央行短观调查显示,大型制造业景气指数由 22 升至 24,大型非制造业由 37 降至 35。这正是央行处境的两难:经济不给加速的理由,债市不给等待的时间。
12 月加息的 80%,已经写进价格
市场已经把路径定好了。利率掉期曲线显示,本月 30 日会议加息 25 个基点至 1.5% 的概率不足 5%,12 月 18 日会议加息的概率约 80%。
这个定价有两层含义。第一层是本月不动基本没有悬念,会议的信息量在季度展望报告里——路透说央行可能小幅上调 2027 财年核心通胀预测,幅度有限。第二层是 12 月加息已被当成基准情形,届时如果不加,反而成了一次预期外的宽松。
做一道减法。即使 12 月按市场定价加息 25 个基点,政策利率从 1.25% 走到 1.5%,与 3.1% 的 10 年期收益率仍差 160 个基点。也就是说,一次标准的加息动作,只能把这 185 个基点的落差缩到 160 个基点,前提是长端在这两个月里不再动。
这里要提醒口径。路透的四位知情人士不是央行,央行从未确认过 12 月的时点。市场定价反映的是预期,预期会被数据改写。
三条可以直接跟踪的线索
接下来三周有三个节点,能验证上面的框架。
第一个是本月的通胀数据,23 日公布。看的是三个口径是否同步升到 2% 以上。核心核心指数若只从 1.9% 走到 2.0% 附近,二轮效应证据不足,12 月加息的定价会松动。
第二个是本月底的央行会议与季度展望报告。看的是 2027 财年核心通胀预测有没有被上调、上调多少。上修幅度小,说明央行自己也不认为通胀在加速。
第三个是财务省的发行结果。10 月 6 日那次 10 年期拍卖,平均中标收益率 3.101%、投标倍数约 3.76 倍,需求还在。往后要看票面利率与投标倍数是否同时恶化:票面抬升是成本问题,投标倍数下滑是需求问题,后者更值得注意。
三条线索合起来看一个判断:长端上行有多少来自通胀预期,有多少来自供给与缩表。前者可以用加息回应,后者加息只会加重财政的利息负担。这就是央行现在加不动的 185 个基点。
常见问题
1.25%。日本央行在 9 月 18 日的会议上以 7 比 2 的投票,把政策利率从 1.0% 上调 25 个基点至 1.25%,为 1995 年以来的最高水平,也是本轮加息周期里间隔最短的一次。
政策利率是央行对隔夜资金的价格,10 年期收益率是市场对未来十年利率路径、通胀、债券供给与期限溢价的合计定价。三个来源可以拆开看:央行缩减购债让市场多接货,财政发行规模抬高了供给,通胀预期决定了名义利率的补偿部分。三者叠加,长端就会明显高于短端。
用 10 年期国债收益率 3.1% 减去政策利率 1.25%,得到 1.85 个百分点,即 185 个基点。这是本刊按两个公开数字相减计算的结果,不是任何机构发布的指标。同理,年初的 105 个基点是用 2.3% 减 1.25% 得出。
分口径看。8 月整体消费者物价指数同比 1.9%,剔除生鲜食品的核心指数 1.7%,剔除生鲜食品与能源的核心核心指数 1.9%。机构预期 9 月分别为 2.1%、2.1%、2.3%。日本央行自己的 2026 财年核心通胀预测是 2.5%,三个口径目前都低于这个数。
市场定价显示 12 月那次会议加息的概率约 80%,本月 30 日会议加息概率不足 5%。这个定价来自利率掉期曲线,反映的是预期。路透援引四位知情人士称最早可能 12 月加息,但央行从未确认时点。若油价影响持续更久或日元进一步大幅贬值,时点也可能前移。
常见的传导有三条:日元套息交易的资金成本上升,可能带来跨境资产的仓位调整;日本长端收益率抬升会压缩日美利差,影响日元汇率与出口企业盈利;全球利率中枢上移会抬高长久期资产的折现率。这些是机制描述,不构成对任何市场走势的判断。
这是美元兑日元本周初的交投区间。日本企业 2026 财年的预算汇率假设是 154.23,实际汇率高于这个假设,意味着进口成本高于企业年初的预算。财务省公布,7 月底至 8 月下旬的外汇平衡操作金额为 15.4 万亿日元。
要看两个数字。财务省 2027 财年预算概算中,国债相关支出 36.64 万亿日元,其中利息支出 16.59 万亿日元,均创历史新高。日本政府债务占国内生产总值的比重长期处于高位,利率从零附近走到 3% 附近,会把账面数字变成每年实际的现金支出。这一压力如何分配,取决于财政与货币政策的组合,本文不做预测。




