简体中文
 English

MOVE 指数是什么?债券市场的「VIX」怎么读?
MOVE 到底是什么?
MOVE 追踪的是美债的隐含波动率,底层标的是美国国债收益率的期权。隐含波动率高,意味着市场预计未来收益率的上下摆动会更大;低则意味着市场认为利率路径比较确定。它常被用来观察三类不确定性:通胀走向、美联储政策,以及国债的供给与需求。
一个关键点是:MOVE 衡量的是「波动的大小」,不是「利率涨跌的方向」。它告诉你债券市场在紧张,却不预测收益率会向上还是向下走。
MOVE 和 VIX 的单位差异
这两个指数同源(都来自期权隐含波动率),却用不同的「尺子」报价。VIX 衡量标普 500 未来 30 天的隐含波动率,以「股价百分比」年化报价——VIX 在 16 附近,约等于标普每日波动约 1%。MOVE 衡量美债未来 1 个月的隐含波动率,以「收益率基点(bp)」年化报价——MOVE 在 100 附近,经验上约等于美债收益率每日波动约 6 个多基点(用 MOVE ÷ 16 粗略估算)。
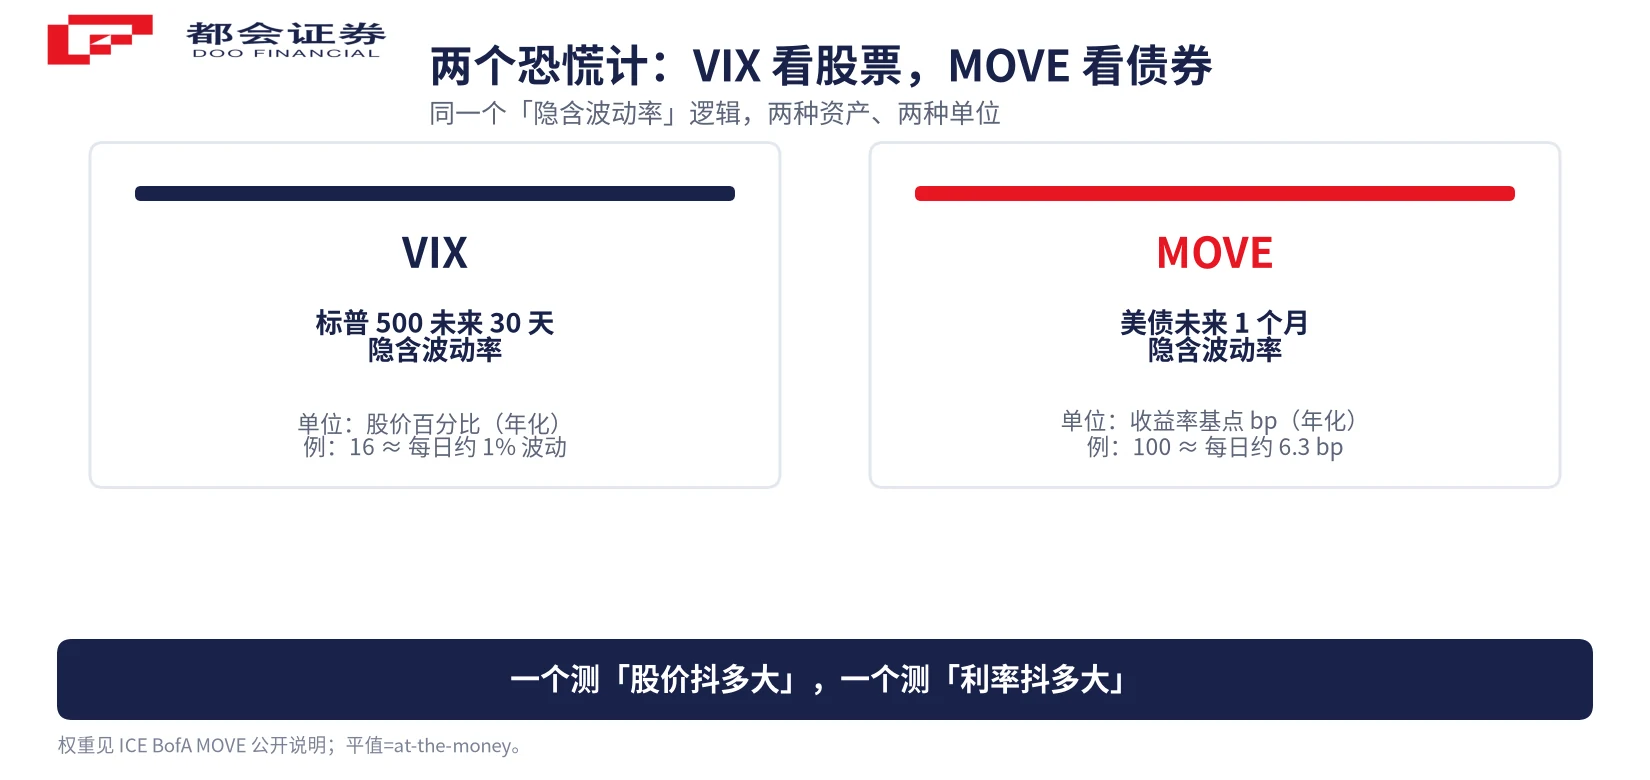
正因为单位不同,不能直接拿「MOVE 106、VIX 16」说债券比股票危险 6 倍多。要比较,需要把 MOVE 通过久期换算成价格波动率,结论会温和得多。但两者的「相对高低」仍能反映压力来自哪一头。
MOVE 是怎么算出来的?
MOVE 取的是 2 年、5 年、10 年、30 年期美国国债的「1 个月平值期权」隐含波动率,再按权重合成:2 年期 20%、5 年期 20%、10 年期 40%、30 年期 20%。10 年期权重最高,是因为它是全球资产定价的「锚」——房贷、企业融资、股票折现率都绕不开它。
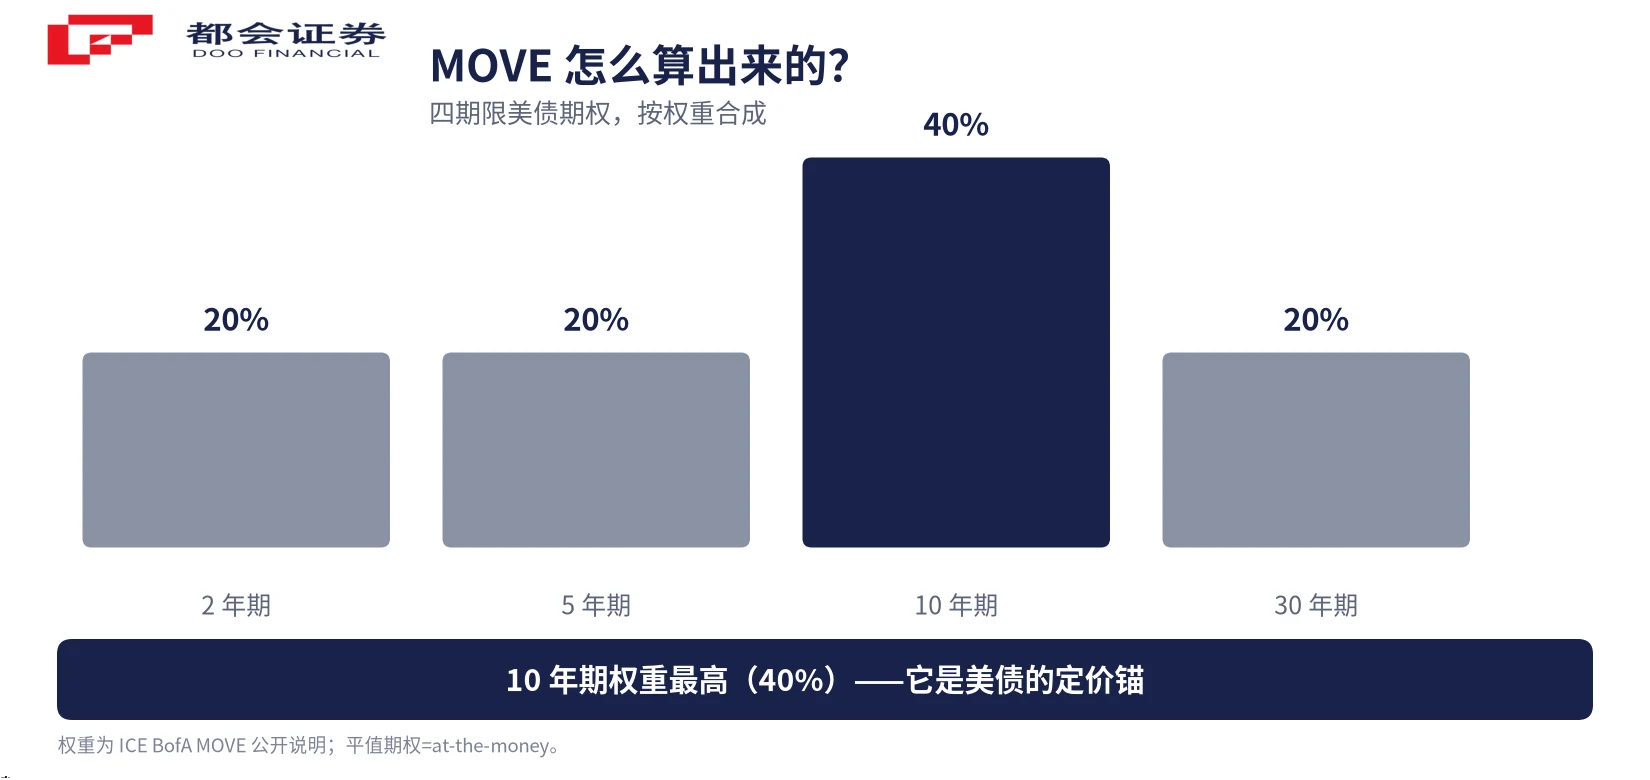
由于只看未来 1 个月,MOVE 对「下一件大事」特别敏感:一次美联储议息、一份重磅通胀数据,都可能让指数跳升。它有用,但天然是短视的。
背离怎么读:压力在哪一头?
把 VIX 和 MOVE 放在一起看,最有价值的是它们的「背离」。当 MOVE 单独升高,往往指向利率、美联储、通胀或国债供给的压力;当 VIX 单独升高,往往指向企业盈利和股市风险;当两者一同升高,通常意味着系统性压力——2020 年 3 月那种全市场动荡就是典型。
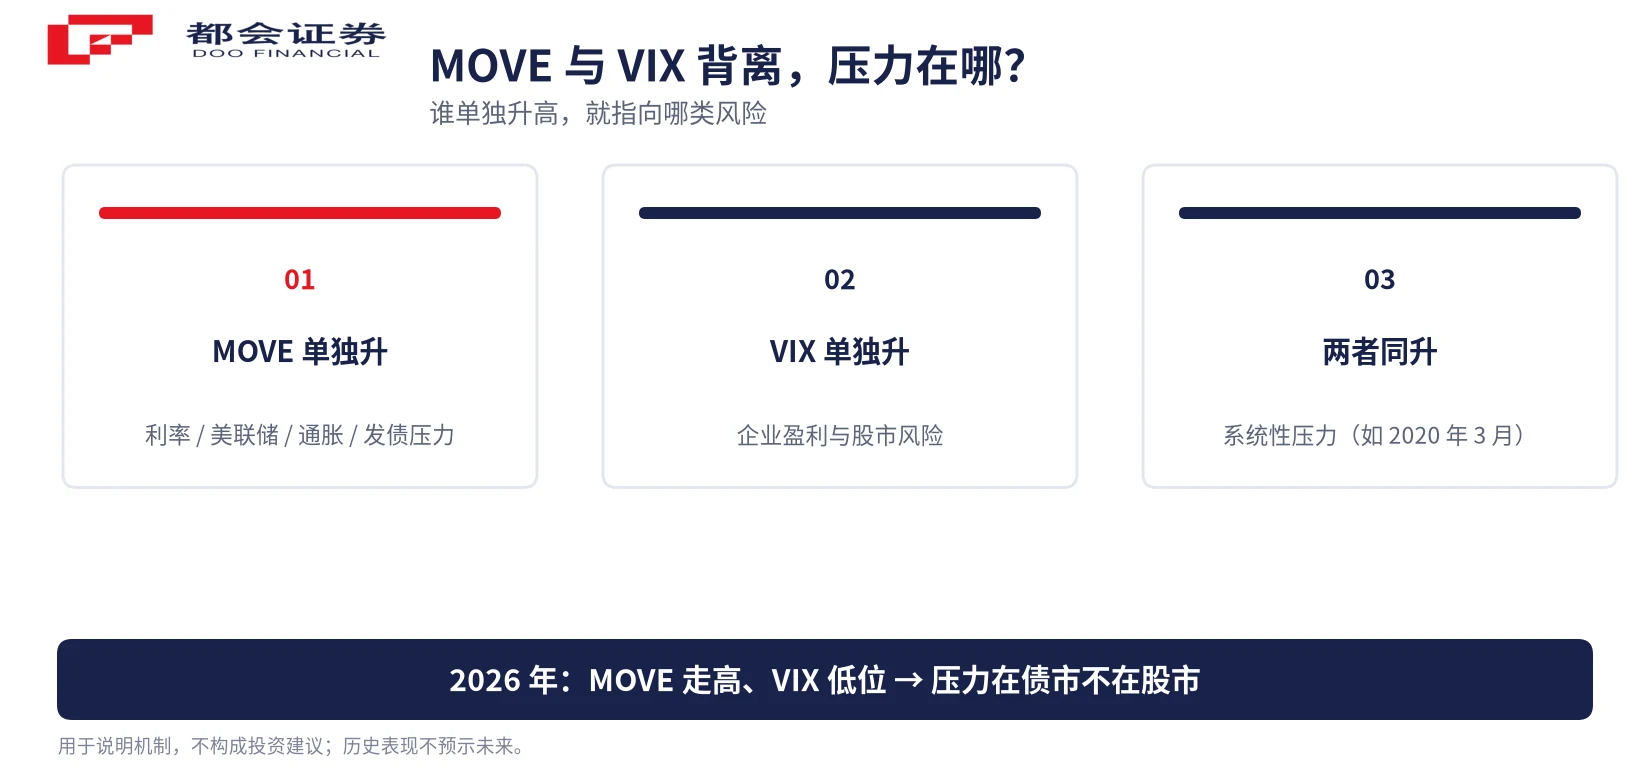
历史上 MOVE 还多次「抢跑」VIX:2022 年初美联储转鹰、2023 年 3 月银行业动荡,都是 MOVE 先抬头、几天后 VIX 才跟上。所以它常被当作债市给全市场的提前预警。
2026 年这轮背离说明了什么?
2026 年出现了一轮典型背离:MOVE 一路走高,VIX 却趴在年内低位附近。据公开数据,2026 年 9 月 29 日 MOVE 收于约 106.6、VIX 收于约 16.0;年内 MOVE 一度涨约 43%,而 VIX 接近年内最低水平之一。这种组合通常说明:债市在给利率、通胀与发债压力定价,股市却相对淡定。
需要强调的是,这种背离本身不预言股市一定会跌。它更像一个信号:当前的不安集中在利率端,而不是企业盈利端。会不会从债市蔓延到股市,要看后续的通胀、美联储与国债供给如何演变。
普通投资者怎么用?
把 MOVE 和 VIX 当作「压力地图」而非买卖指令会更稳妥:两者都低,市场暂时平静;MOVE 单独高,关注利率与美联储;VIX 单独高,关注盈利与股市。它们帮你定位风险在哪一头,但不替你做方向判断。
本文只做指标科普,不构成任何投资建议,也不推荐任何证券。若你考虑通过海外券商参与美债或美股,务必先确认平台的监管资质与资金隔离安排,只用闲置资金、独立判断风险。
常见问题(FAQ)
两者测的不是同一件事,谈不上谁更准。VIX 反映股市对未来 30 天的恐惧程度,MOVE 反映债市对利率波动的恐惧程度。它们像两盏分别照着股市和债市的灯,合起来才能看清「压力到底在哪一头」。
不一定。MOVE 衡量的是收益率波动的「大小」,不预测方向(利率是涨是跌它不说)。历史来看,MOVE 单独走高往往意味着市场在定价利率、通胀或美联储政策的不确定性,但债券波动本身并不必然传导成股市大跌。它更像预警,不是判决。
一个常用经验法是把 MOVE 除以 16,近似得到「未来一个月美债收益率的日度波动(bp)」。例如 MOVE 在 100 附近,约等于每天收益率波动约 6 个多基点。这只是粗略心算,精确口径以指数发布方为准。
因为债券市场的波动对普通投资者更「隐形」。股票每天涨跌看得见,而利率的细微挪动要通过房贷、企业融资成本和资产折现率间接影响每个人。但债券市场规模更大、参与者更机构化,MOVE 的异动常常比 VIX 更早暴露宏观层面的不安。
可以把它当作「压力地图」而不是买卖信号:两者都低,说明市场暂时平静;MOVE 单独高,说明要关注利率与美联储动向;VIX 单独高,说明要关注企业盈利与股市风险。本文只做指标科普,不构成任何投资建议。
口径说明:① MOVE 权重 20/20/40/20 为指数发布方公开口径;② 「MOVE÷16≈日度 bp 波动」为经验估算,非精确公式;③ 2026-09-29 的 MOVE 106.6、VIX 16.0 为公开数据快照,会随行情变动;④ 本文用于指标科普,不构成投资建议,亦不推荐任何证券。