简体中文
 English

美股组合的三条线:核心仓下限、卫星仓上限、再平衡触发线
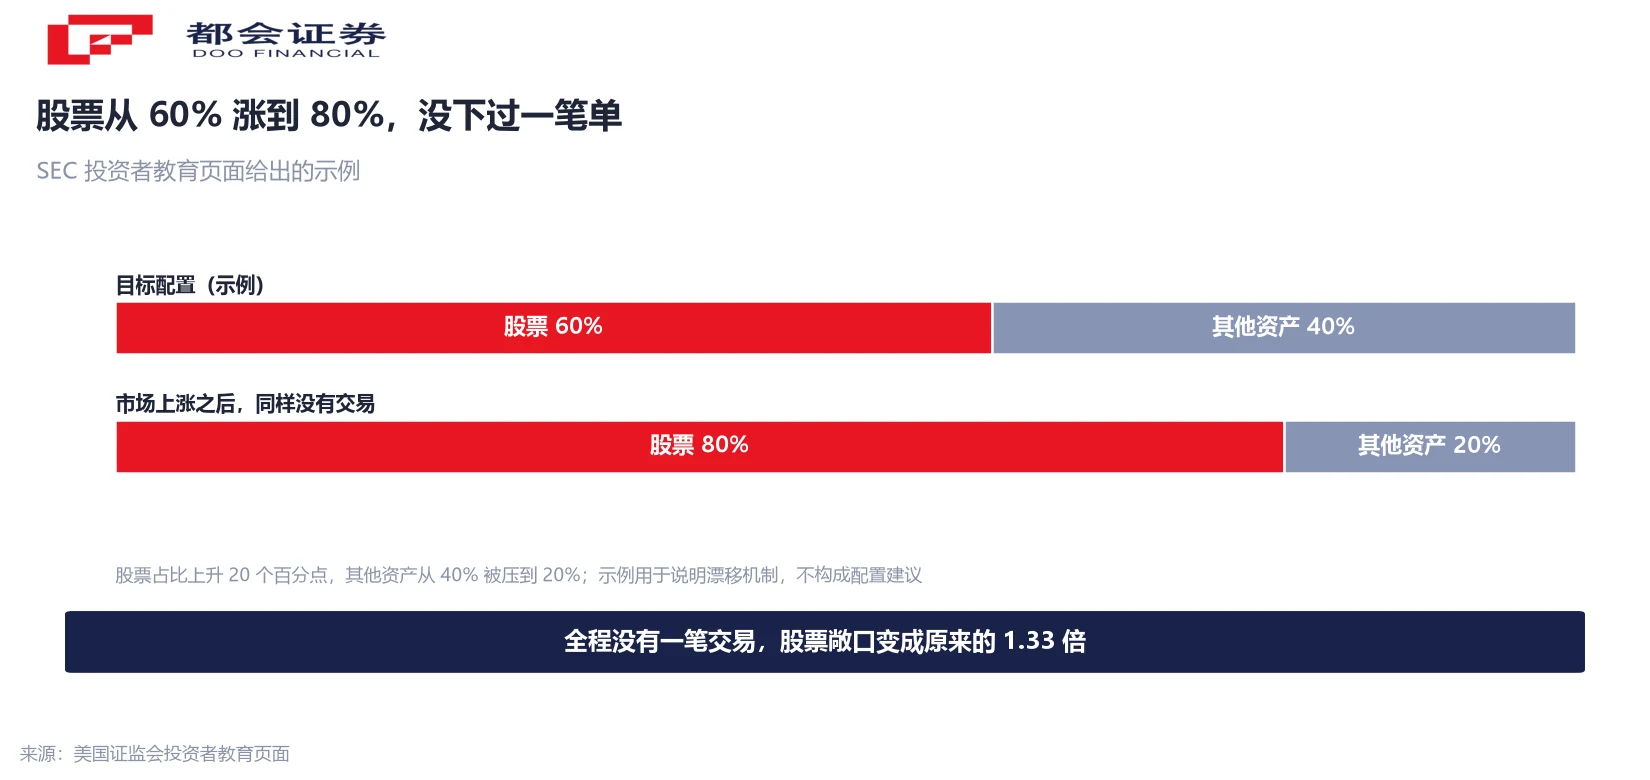
美国证监会(SEC)的投资者教育页面里有一个例子:你可能从 60% 的股票开始,因为市场上涨,这个比例变成 80%。整个过程你没有下过任何一笔单。
这句话在讲一件很具体的事:资产配置按百分比衡量,当一类资产涨得比另一类快,它在组合里的占比就会自己往上走。对账单上没有任何交易记录,你承担的风险却已经变了。
这篇文章不给配置比例。它给三条可以写下来的线——核心仓下限、卫星仓单只上限、再平衡触发线,每条线只回答三件事:怎么定、定完记在哪、撞线怎么执行。
组合会自己漂移:SEC 给的那个 60% 变 80% 的例子
SEC 的原话大意是:你可能从 60% 的股票开始,因为市场上涨,看到它变成 80%;要把配置拉回原来的比例,你可能需要卖掉一部分股票,或者把钱补到其他类别里。
这段描述之所以值得反复读,是因为它指出漂移不需要任何决策。资产配置按百分比计量,一类资产涨得比另一类快,它的占比就自己往上走。你的对账单没有新增一笔交易,风险敞口却已经变了。
按 SEC 那组数字算:股票从 60% 到 80%,敞口变成原来的 1.33 倍(80 ÷ 60)。同时另外那部分从 40% 被压到 20%。这个变化全程不需要任何人点头。
核心与卫星的分野在职能,与产品种类无关
核心仓负责让组合不散架,它的波动决定了你会不会在半夜想改计划;卫星仓负责装你看好的那部分不确定性,落在单只、单行业、单主题上。这两者描述的是两种职能,与产品种类无关。
这解释了一个常见误会:买了几只 ETF 不等于有了核心仓。如果几只 ETF 的前十大持仓高度重合,它们承担的是同一种职能,只是把同一件事重复了几遍。
也解释了卫星仓为什么必须有上限。卫星仓的功能是「参与」,上限决定它最多能影响组合多少。没有上限的卫星仓会随上涨自动扩张,最后在占比上变成核心仓,而它承担的波动远高于核心仓。
下面三条线,就是把这两种职能写成可执行的形式。
第一条线:核心仓下限,写下的是「不低于」
核心仓下限只约束单边。它不规定核心仓应该占多少,只规定低于多少就必须补回来。这个区别决定了它在行情下跌时有用,在行情上涨时不会逼你做任何事。
SEC 的例子用了 60%,这个数字本身是示例,不构成任何配置建议——同一页明确写着,资产配置是个人决定,取决于投资期限与风险承受能力。例子的用法值得借用:它给的是一个可以被检验的锚,与一个可以照抄的答案无关。
怎么定:先回答两个问题,这笔钱几年内要用,以及组合跌多少你会开始改计划。第一个答案决定核心仓的波动上限,第二个答案决定你实际能承受多少波动,取更保守的那个。
定完记在哪:写在一张纸上,与组合一起存档,注明日期。这句听起来多余,但一年后你会需要它——没有日期的目标,会跟着行情一起被改。
第二条线:卫星仓单只上限,把「看好」关进一个额度
这条线要解决一个具体问题:你看好的那只股票涨了,占比从 3% 变成 12%,组合的性质跟着变了。仓位没加过,风险敞口加了一大截。
算一下代价。假设这只股票随后跌 50%:占比 12% 时,组合损失 6.0 个百分点;占比被上限压在 5% 时,损失 2.5 个百分点。同一只股票、同样的跌幅,组合层面的差别是 3.5 个百分点。
写法要能自动生效。与其写「注意不要超过」,不如写「超过 5% 就减回 5%」。前者每次都需要临场判断,后者不需要判断。
上限的具体数值由自己定,5% 在这里同样是示例。定的时候问一句:这个额度真出了问题,会不会改变我明年的计划?会,就说明定高了。
第三条线:再平衡触发线,日历与阈值各管一半
SEC 在同一页给了两套时点做法:按固定间隔复核,例如每 6 个月或 12 个月;或者当某类资产的占比偏离预设百分点时再动。它还补了一句判断——再平衡做得不频繁,效果往往更好。
两套做法管的是不同的失误。日历解决「忘了看」,阈值解决「看见了却不动」。只用日历,两次复核之间可能积累出很大的偏离;只用阈值,需要你持续盯着数字,而多数人不会盯。
澳大利亚 ASIC 的 Moneysmart 在再平衡上给了两种执行方式:把额外的一笔钱投到想要更多暴露的那一类;或者调整已有持仓,把超配的部分挪到低配那一边。后一种可能产生税负,页面明确提示了这一点。
把两边并起来看,实际有三条路:减超配补低配、用账上现金补低配、改新增资金的流向。第三条不动存量,代价最小,但收敛最慢。
一个漂移算例:不定线的人,持仓一定和当初想的不一样
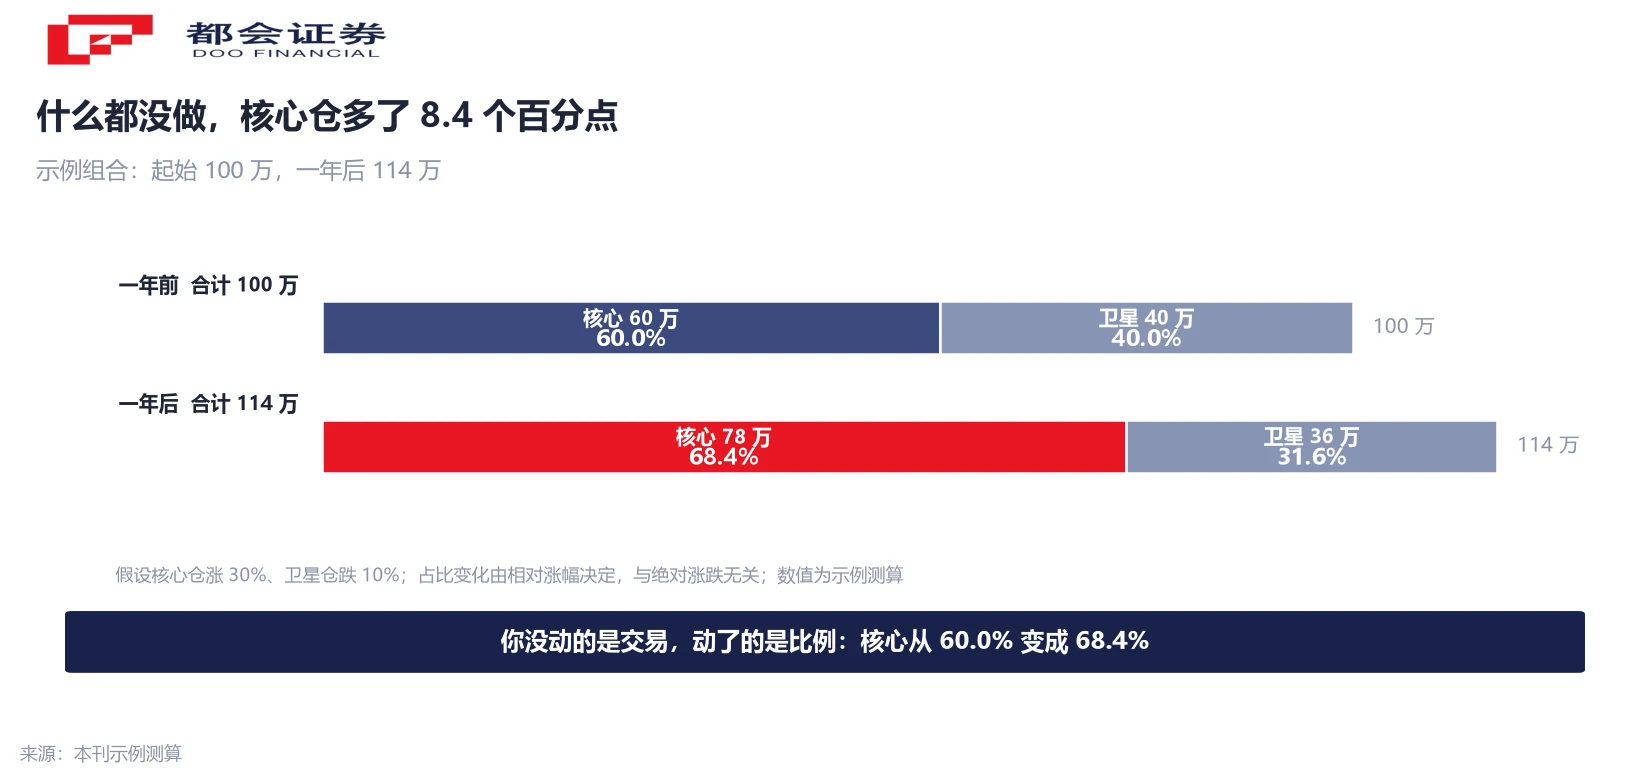
用一个示例组合把三条线跑一遍。起始 100 万,核心 60 万占 60%,卫星 40 万占 40%。
一年后核心涨 30%、卫星跌 10%:核心 78 万、卫星 36 万,合计 114 万。核心占比 68.4%,卫星 31.6%。这个组合一笔交易也没做过,核心仓却比目标多了 8.4 个百分点。
更值得注意的一点:漂移的方向由相对涨幅决定,与绝对涨跌无关。卫星这一年是跌的,占比照样往下走,因为核心涨得更快。反过来,如果两边都涨,涨得慢的那一边占比同样会被稀释。
所以「我没动过」这句话不构成状态描述。你没动的是交易,动了的是比例。撞线之后怎么做,取决于选哪条执行路径,下面这张图把三条路径的动作量算出来。
撞线之后:三条路径的动作量差多少
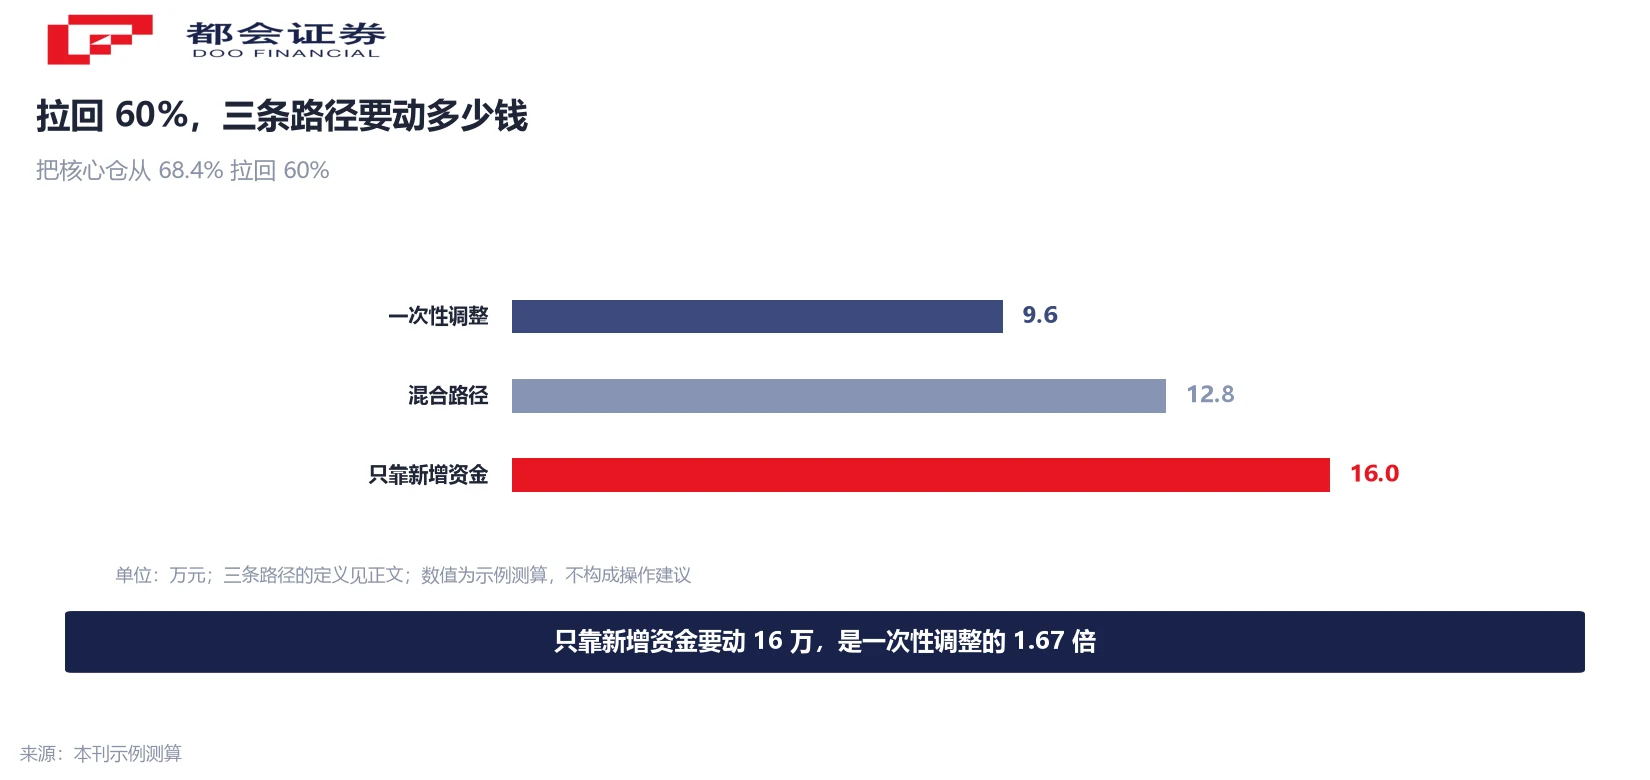
还是那个 114 万的组合,核心 78 万占 68.4%,目标是把它拉回 60%。三条路径的动作量不一样。
路径一,一次性调整:总额不变,核心的目标金额是 68.4 万,需要减掉 9.6 万,补到卫星那一边。
路径二,只靠新增资金:全部投到卫星,需要新增 16 万,才能把核心稀释到 60%。这个动作量是一次性调整的 1.67 倍,好处是完全不动存量。
路径三,混合:新增 8 万投卫星,同时减掉 4.8 万核心,动作合计 12.8 万,落在两者之间。
三条路径没有优劣,差别在代价落在哪里。一次性调整立刻收敛,但可能触发交易费用与税负;新增资金不动存量,但要等;混合是折中。SEC 的提示是,动手之前先想清楚这条路会不会带来交易费用或税务后果。这句话把选择权交回给你,也把责任一起交了回来。
常见问题
不必。区分它们的是职能:核心仓决定组合的整体波动,卫星仓承载单一标的、单一行业或单一主题的不确定性。同一个品种在两个组合里可以承担不同职能。
不能。文中出现的 60%、5%、5 个百分点都是示例,用来演示写法与算法。SEC 与 Moneysmart 两个页面都明确写了配置是个人决定,取决于期限与风险承受能力,没有通用数值。
SEC 给了两套做法:按固定间隔,例如每 6 个月或 12 个月;或者等某类资产的占比偏离预设百分点时再动。两套可以一起用,日历负责提醒,阈值负责触发。
不一定。撞线只是触发复核,怎么执行有三种路径可选:一次性调整、用新增资金补低配、两者混合。选哪条取决于费用、税负和你愿意等多久。
可能会。Moneysmart 在讲调整已有持仓时明确提示,减持可能产生应缴税项;SEC 也提示先确认所选方式会不会带来交易费用或税务后果。用新增资金补低配不涉及处置,通常没有这个问题。
需要,线的作用与金额无关。金额小的时候,漂移的绝对影响小,但「什么时候复核、复核看什么」这个习惯是在小金额时养成的,等金额变大再建立会很别扭。
那一族讲的是具体标的与交易环节,属于标的教学。这篇讲的是钱在组合里怎么分配、怎么维持,属于方法层。两族解决的是不同问题,读完这一篇不会因此知道该买什么。
口径说明:① 60%、5%、5 个百分点均为示例,不构成配置建议;② 78 万、114 万、68.4%、8.4 个百分点、9.6 万、16.0 万、12.8 万、1.67 倍、6% 与 2.5% 均为本刊测算;③ 两处页面只提供方法,不提供比例。