
 简体中文
 English

波音订单 7,454 亿美元创纪录,却要裁 2,500 人:卡住的是工厂
11 月 9 日,波音(BA.US)民用飞机集团总裁斯蒂芬妮·波普向员工发出内部信:受生产计划调整、产量增长放缓影响,该部门将削减约 5% 的员工,通知最早于 12 月发出。民机部门编制 50,494 人,按此推算约合 2,500 个岗位。
五天前,同一家公司刚拿到一笔大单:爱尔兰租赁商 Avolon 敲定 140 架 737 MAX 10。再看订单簿,截至 9 月 30 日,波音未交付订单总额 7,454.31 亿美元创下纪录,其中民机订单 6,118 亿美元、超过 6,300 架。
订单不缺,为什么还要裁人。答案在波普信里那句「人员过剩」——调整生产计划、降低产量之后,部门的人手与新的产量计划不匹配。这篇拆四件事:需求端的数字、产能的台阶、分部的盈亏,以及为什么这批人多出来了。
同一周两个方向的消息:接下 140 架订单,同时裁掉约 2,500 人
把两条消息放进同一周。11 月 4 日,波音与租赁商 Avolon 宣布敲定 140 架 737 MAX 10 订单,这是租赁商下过的最大一笔 737 MAX 订单,Avolon 的 737 系列未交付订单随之超过 240 架。五天后的 11 月 9 日,波音民机部门负责人斯蒂芬妮·波普在内部信里宣布,该部门将削减约 5% 的员工规模,裁员与自然减员并行,通知最早 12 月发出。
规模换算很直接:民机部门编制 50,494 人、集团整体 181,984 人,5% 落在民机部门,约合 2,500 个岗位。需要说明的是,自然减员本身会占掉一部分,实际走强制裁员的人数会低于这个数。
波普给的理由只有一句:「调整生产计划和减少飞机产量,让我们处在人员过剩的位置。」这句话把方向讲清了——决定这一轮调整的变量是产量,而非订单。
需求端的数字是创纪录的:7,454 亿积压、单季 300 架净订单
截至 9 月 30 日,波音集团未交付订单总额 7,454.31 亿美元,创历史新高;其中民用飞机分部 6,118 亿美元、超过 6,300 架飞机。第三季度单季净订单 300 架。需求端没有走弱迹象。
下面这张表把同一个「订单簿」的几种口径分开。它们的数值不一样,混用会算错。
| 口径 | 数值 | 回答什么 |
|---|---|---|
| 集团未交付订单总额 | 7,454.31 亿美元 | 全部机型的合同总额 |
| 民机分部订单 | 6,118 亿美元 / 超 6,300 架 | 民用飞机这一块的合同 |
| 集团积压(ASC 606 口径) | 6,371 架 | 剔除未过额外测试的订单后 |
| 737 未交付订单 | 4,902 架 | 737 这一条线 |
金额与架数是两个维度;同一批飞机既可报金额也可报架数,比较时须用同一口径。
737 这一条线的口径差别最容易被混。波音公开数据里,737 的未交付订单是 4,902 架;按 ASC 606 会计准则剔除 365 架尚未通过额外测试的订单后,737 的「积压」为 4,537 架。集团那个被广泛引用的 6,371 架,用的是后一种口径、覆盖全部机型。两个数都对,只是回答的问题不同。
737 的产能台阶:38、42、47、52,每一级都晚于原计划
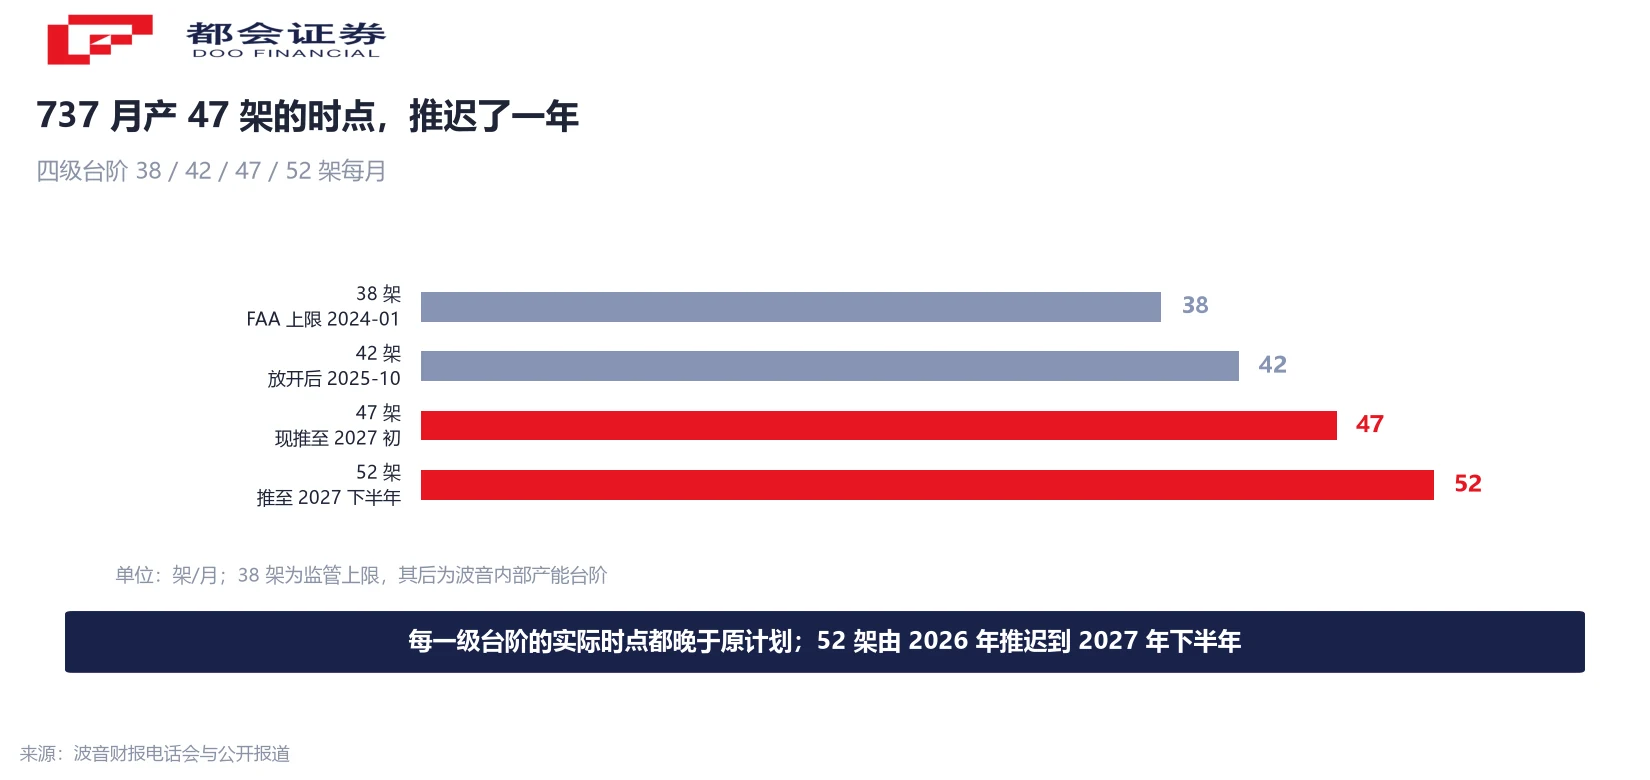
订单不是约束,工厂才是。737 MAX 的月产量台阶由监管上限与内部节奏共同决定。2024 年 1 月一架 737 MAX 9 舱门脱落事故后,美国联邦航空管理局(FAA)把产量上限压到每月 38 架;去年 10 月这一上限被放开,波音把产量提到 42 架;此后通过又一轮审查,获准提到 47 架。
问题出在没能稳定在 47 架。波音首席执行官凯利·奥特伯格 9 月在一个行业会议上说,机翼生产是瓶颈,改善没有如期到位;在财报电话会上他进一步表示,稳定在每月 47 架需要「进入明年」,而公司原先的预期是今年夏天。月产 52 架的目标由此推到 2027 年下半年。
宽体机这一边同样卡着。787 停留在每月 8 架,计划提到 10 架;767、777 项目也受到影响。交付数字已经反映出节奏差:前九个月交付 367 架 737,要完成原先约 500 架的目标,第四季度还需再交约 133 架。
同一份财报里,民机在亏、防务和服务在赚
第三季度,波音集团营收 241.88 亿美元、同比增 4%,GAAP 净亏损 1.16 亿美元,较上年同期的 53.39 亿美元大幅收窄(上年同期含 777X 项目的 49 亿美元税前费用)。集团层面读作「亏损收窄」,但拆到分部,方向并不一致。
| 分部 | 营收 | 同比 | 营业利润 | 营业利润率 |
|---|---|---|---|---|
| 民用飞机 | 107.2 亿美元 | −3% | −6.97 亿美元 | −6.5% |
| 防务、太空与安全 | 79.35 亿美元 | +15% | +4.92 亿美元 | 6.2% |
| 全球服务 | 55.74 亿美元 | +4% | +10.19 亿美元 | 18.3% |
营业利润率为分部口径,与集团净利率不可直接比较。
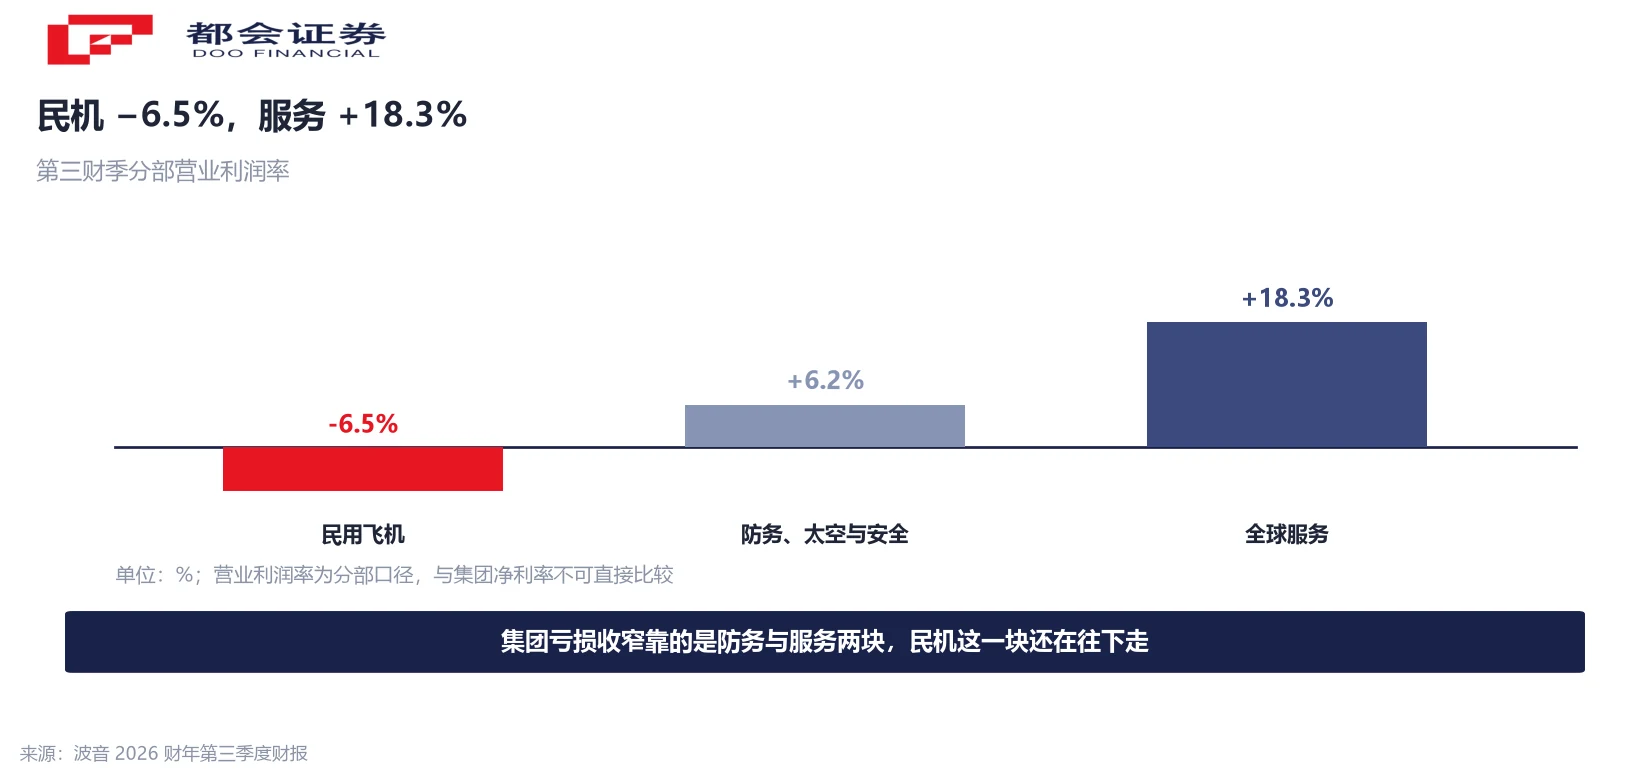
三条线的差别可以概括成一句:集团亏损能收窄,靠的是防务与服务两块把民机的窟窿补上。民机这块还在恶化——第二财季营业利润率是 −2.7%,第三财季落到 −6.5%。需要点出的是,防务那块 4.92 亿美元营业利润里,含 2.52 亿美元 HRL 实验室出售的一次性收益。
多年现金流目标的形状:从 20 亿到 100 亿,100 亿晚了一年
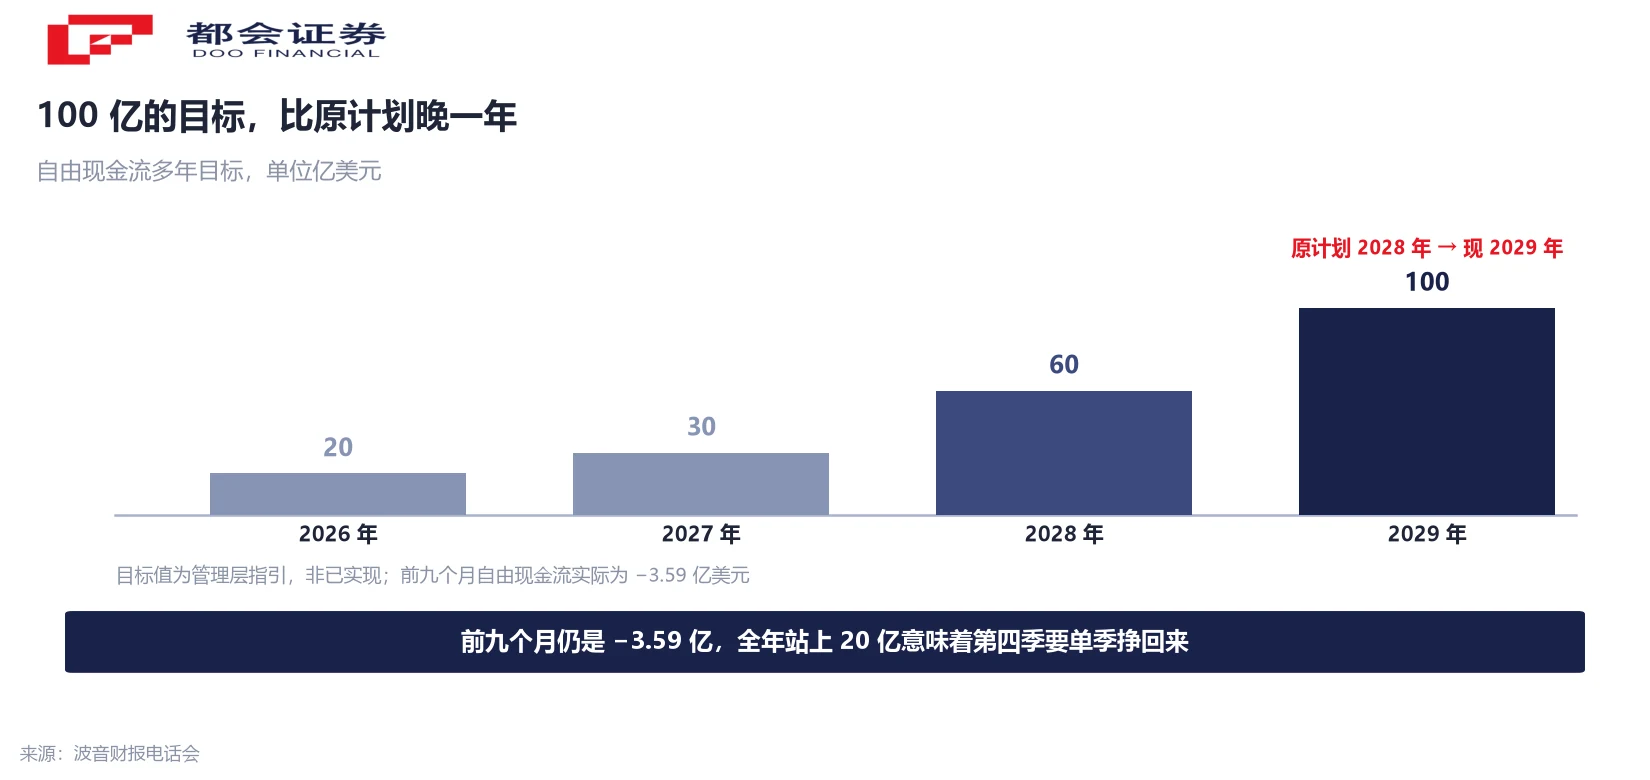
第三季度自由现金流 4.64 亿美元,高于市场预期;但把时间拉长,前九个月自由现金流是负 3.59 亿美元。也就是说,全年若要站上约 20 亿美元,第四季度需要单季挣回 20 亿美元以上。
管理层给出的多年目标是一条上升曲线:今年约 20 亿、明年约 30 亿、后年约 60 亿、2029 年 100 亿美元。让市场作出反应的是两个变化——电话会前华尔街对明年的预期约为 55 亿美元、对后年约为 98 亿美元;同时「100 亿美元」这个里程碑由原先的 2028 年推迟至 2029 年。
资产负债方面:期末现金及有价证券 207 亿美元,合并债务 459 亿美元,净负债 252 亿美元,为连续第二个季度下降。
飞机在交付那一刻才收得到钱,工资是按月付的
整机厂的收款节奏与一般制造业不同。航空公司通常在交付时支付飞机价格的大部分,所以对波音来说,收入确认与现金流入都集中在交付这一个节点上。当产线低于计划,人工、供应链等投入照常发生,对应的现金却不进来——这段时间就是「人员过剩」的成本。
把两组数字并起来读:一边是订单簿上排到十年之后的活,另一边是产线因为机翼与机身环节供货不足而慢下来。生产系统只能以最慢那个环节的速度前进;为了配合更低的产量,成本表要先压到与产量匹配的位置。裁掉 5% 是这套动作里的一环。
还有一个时点细节:这一轮调整的对象是产量节奏,而非需求收缩。奥特伯格的原话是「每个人都想让我们更快,我理解,但我们在提升产量上会保持纪律」,公司同时下调了 737 的交付目标,并强调不会为追产量牺牲质量。
接下来看三个节点
往后有三个节点会验证这条逻辑。
这是财报之后的第一份生产读数,用来观察 737 交付是否在往每月 47 架靠、787 是否启动向 10 架的过渡。
位于华盛顿州埃弗雷特的新线 7 月起开始组装 737 MAX 10,每月预计增加约 5 架产能,但仍需通过 FAA 的生产认证;走向每月 52 架要靠它到位。
公司明年约 30 亿美元的现金目标,其中一个假设是相关认证在明年上半年完成;认证节奏会直接改变目标的达成窗口。
顺带记录一个已发生的市场反应:财报与电话会当日(10 月 27 日)股价跌近 10%,被路透社描述为逾 18 个月来最差单日;11 月 9 日收于 172.39 美元、跌 0.58%,当天标普 500 指数涨逾 2%。财报后至少 11 家机构下修了对该股的评估价格(机构预测)。本文只作已发生事实与机制说明,不含任何方向性判断。
常见问题
决定这一轮调整的是产量而非订单。民机部门负责人波普在内部信里写,调整生产计划、降低飞机产量之后,部门处在「人员过剩」的位置。订单簿回答的是「未来能交多少」,裁员针对的是「现在能造多少」。
民机部门 2025 年底为 50,494 人,5% 约合 2,500 个岗位。集团整体 181,984 人,本次调整只限于民机部门;且裁员与自然减员并行,实际强制裁撤的人数会低于 2,500。
瓶颈在机翼。所有 737 MAX 的机翼都在华盛顿州伦顿工厂生产,奥特伯格说该环节的流程改善没有如期到位;机身来自威奇托的供应也落后于总装。生产系统只能以最慢的环节前进。
7,454.31 亿美元是集团全部机型的未交付订单总额,6,118 亿美元是其中的民用飞机分部。前者含防务与服务的订单,两个数字不可混用。
第三季度自由现金流 4.64 亿美元,前九个月仍为负 3.59 亿美元。公司全年目标约为 20 亿美元,意味着第四季度需要单季度挣回 20 亿美元以上。这是公司目标值,不是已实现数。
787 目前稳定在每月 8 架,计划提升至每月 10 架,交付指引落在 90 至 100 架区间的低端。宽体机与窄体机共享部分供应链与工程资源。
公司口径是「调整节奏、不牺牲质量」,同时把 737 全年交付目标下调至低于 500 架。裁员是把成本压到与更低产量匹配的水平,产能瓶颈仍需靠机翼与机身环节的改善来解决。
本文不作方向性判断。可记录的是已发生的价格反应:10 月 27 日财报与电话会当日股价跌近 10%,11 月 9 日收于 172.39 美元、跌 0.58%。价格走势受多重因素影响,历史表现不代表未来。
口径说明:① 7,454.31 亿美元为集团全部机型未交付订单总额,6,118 亿美元为民用飞机分部,不可混用;② 员工与裁员人数为按 2025 年底民机部门 50,494 人基数测算,实际强制裁员人数受自然减员影响;③ 2026–2029 年自由现金流为管理层目标值,非已实现;④ 分部营业利润率为分部口径;⑤ 倍率与占比为本刊测算。




