
 简体中文
 English

英飞凌单季利润率 23.8%、全年 19.7%:数据中心电源要撑起下一年一半的增量
11 月 10 日,英飞凌科技(FSE: IFX / OTCQX: IFNNY)发布截至 9 月 30 日的第四季度及全年财报。第四季度营收 47.06 亿欧元、部门利润率 23.8%;全年营收 163.53 亿欧元、部门利润率 19.7%。
两个利润率相差 4.1 个百分点。公司把第四季称为「创纪录的一个季度」,这个说法没有错——但同一年里前两季的利润率还在往下走,17.9%、17.1%,到第三季才回到 19.1%。
把曲线掰上去的是数据中心电源。这条线全年 22 亿欧元,只占收入 13.4%;公司给下一财年的目标是接近 40 亿。
这篇拆三件事:单季那 4.7 个百分点从哪来;22 亿到 40 亿该用哪个分母读;以及同一份财报里三个不同的「利润」。
全年 163.53 亿、利润率 19.7%:创纪录的只有一季
先摆全年。营收 163.53 亿欧元,上年 146.62 亿,同比 +12%。部门利润 32.23 亿欧元,部门利润率 19.7%,上年 17.5%。调整后每股收益 1.73 欧元,自由现金流 9.93 亿欧元,调整后自由现金流 19.25 亿欧元。
「部门利润」(Segment Result)是公司分部口径,不含总部费用与一次性项,所以比营业利润和净利润都大。下文说的「利润率」未特别标注时都指这一口径。
再摆第四季。营收 47.06 亿欧元,环比 +12.8%、同比 +19.4%;部门利润 11.19 亿欧元,环比 +40.4%、同比 +56.1%;部门利润率 23.8%,上季 19.1%、上年同期 18.2%。毛利率 41.8%,调整后毛利率 45.1%。
还有个对照:8 月给的全年指引是营收约 163 亿欧元、利润率约 20%、调整后自由现金流约 18.5 亿。实际落在 163.53 亿、19.7%、19.25 亿:两个超标,利润率差 0.3 个百分点。这份财报的「创纪录」限定在单季这一层。
利润率五个季度 18.2 → 17.9 → 17.1 → 19.1 → 23.8
五个季度的部门利润率:18.2%、17.9%、17.1%、19.1%、23.8%。前两季往下,第三季反弹,第四季跳了 4.7 个百分点。
第四季营收环比只多 5.34 亿欧元(47.06 − 41.72),部门利润却多 3.22 亿欧元(11.19 − 7.97)。两个增量相除,单季边际利润率 60.3%,是当季集团利润率 23.8% 的 2.5 倍。
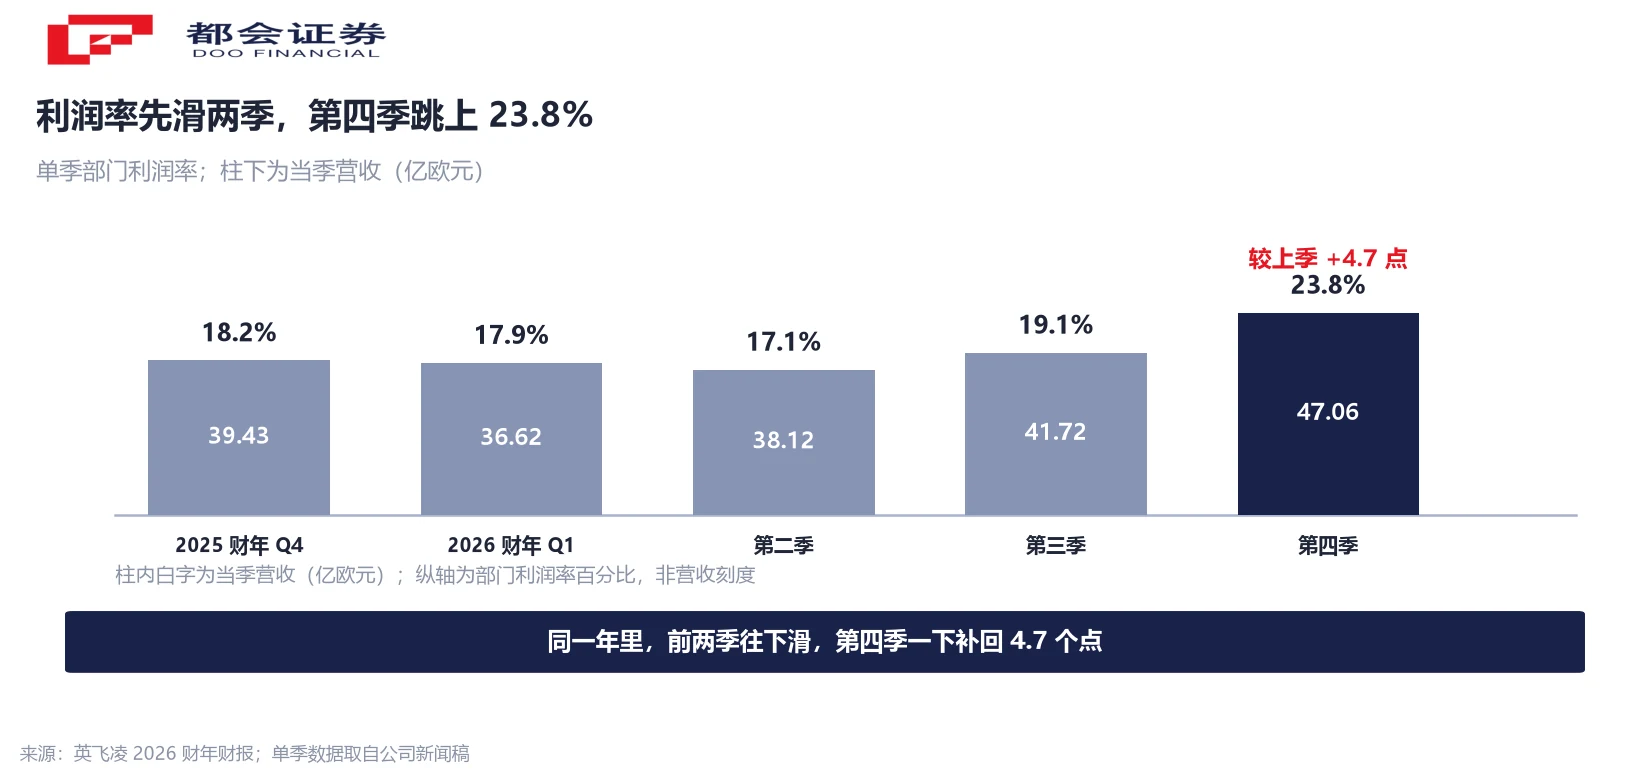
这个数说明新增的那一块收入几乎全落进了利润。能造成这种形状的力量只有三种:产品结构换成更赚钱的、产线开得更满、或者价格上去了。这一季三种都出现了。
结构上,电源与传感系统当季 17.96 亿欧元、同比 +48%,占收入 38.2%。产能上,公司说本财年把产量拉起来仍没能满足全部客户需求。价格上,2026 年 4 月和 7 月两次提价,管理层说下一年价格环境预期「正面」,未给幅度。
一句限定:单季边际利润率不能年化,它含着提价、利用率回升与结构变化,三者不会按季度线性重复。
环比 4.7 点里,结构只给 0.38 点,剩下 4.32 点靠各部门自己
四个部门:汽车从 18.4% 升到 22.4%,绿色工业电源 9.8% 到 13.7%,电源与传感系统 24.9% 到 30.8%,互联安全系统 9.7% 降到 7.9%。三个上行、一个下行。
两段法:第一段只看收入权重变化,各部门按上季利润率计价,+0.38 个百分点;第二段只看各部门利润率变化,按本季收入权重计价,+4.32 个百分点。相加 4.70 点,与实际 4.7 点对上,零残差。
换句话说,这一季的改善几乎全部来自「同一批产品卖得更赚」,而不是「更赚钱的产品卖得更多」。结构这一项只贡献了不到 0.4 点。
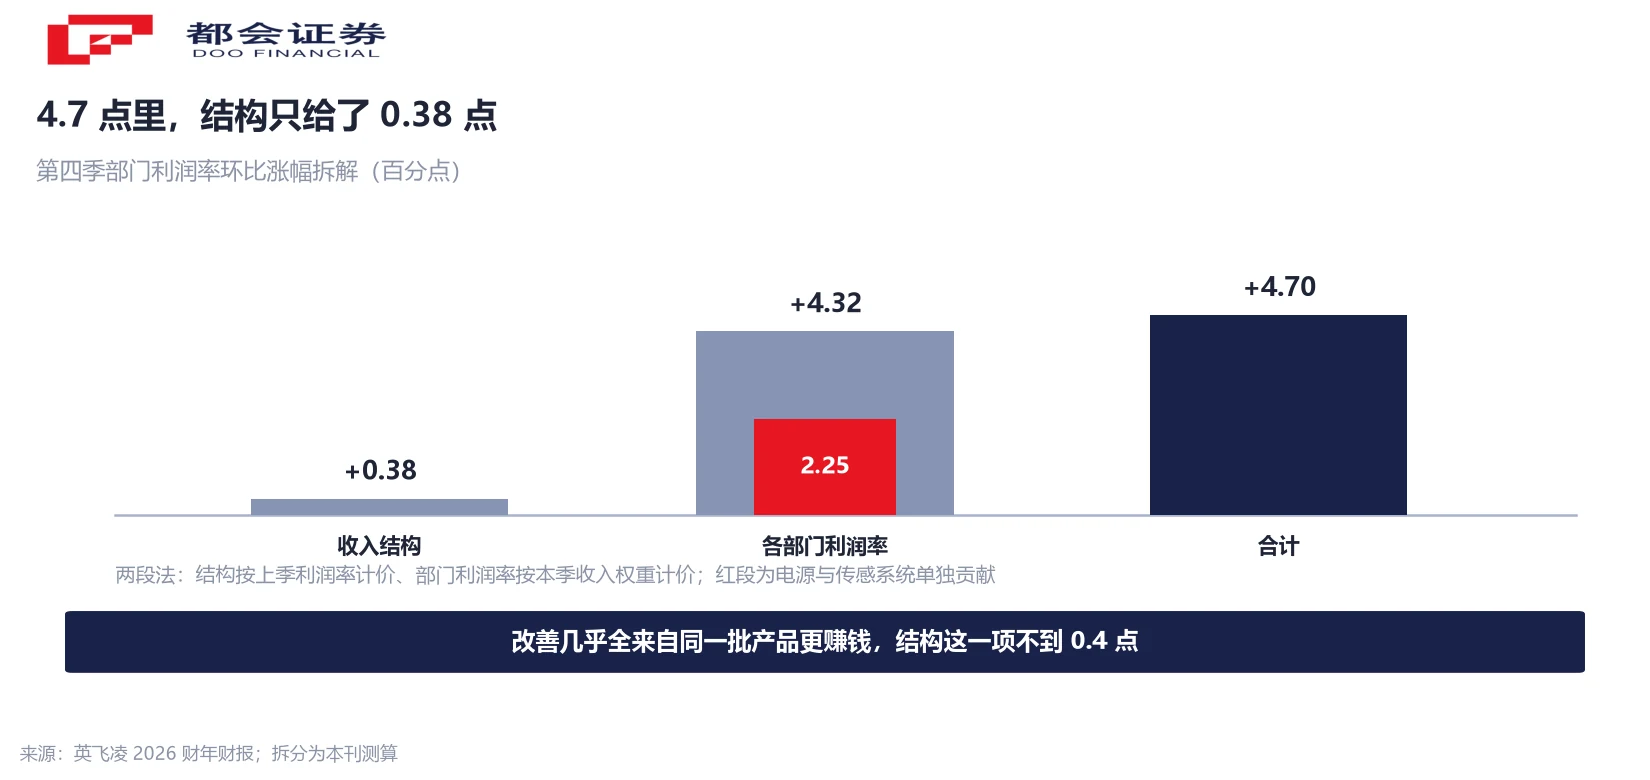
第二段里最大一块来自电源与传感系统:收入 17.96 亿、利润率升 5.9 个百分点,折到集团收入 47.06 亿上是 2.25 个百分点,占 4.7 点涨幅的 47.8%。
这个部门 38.2% 的收入,贡献 49.5% 的部门利润(5.54 亿 ÷ 11.19 亿)。反面是互联安全系统:6.8% 的收入、2.2% 的利润、7.9% 的利润率。
22 亿到近 40 亿:按全年算 +82%,按第四季折年算 +25%
数据中心电源是这一切的源头。本财年这块收入 22 亿欧元,其中给 AI 数据中心的电源 17 亿、传统数据中心 5 亿,合计接近上一财年的两倍;第四季单季约 8 亿欧元。下一财年目标是合计接近 40 亿,约占指引营收 200 亿的 20%(本财年 13.4%)。
这个目标有多难,取决于你用哪个分母。
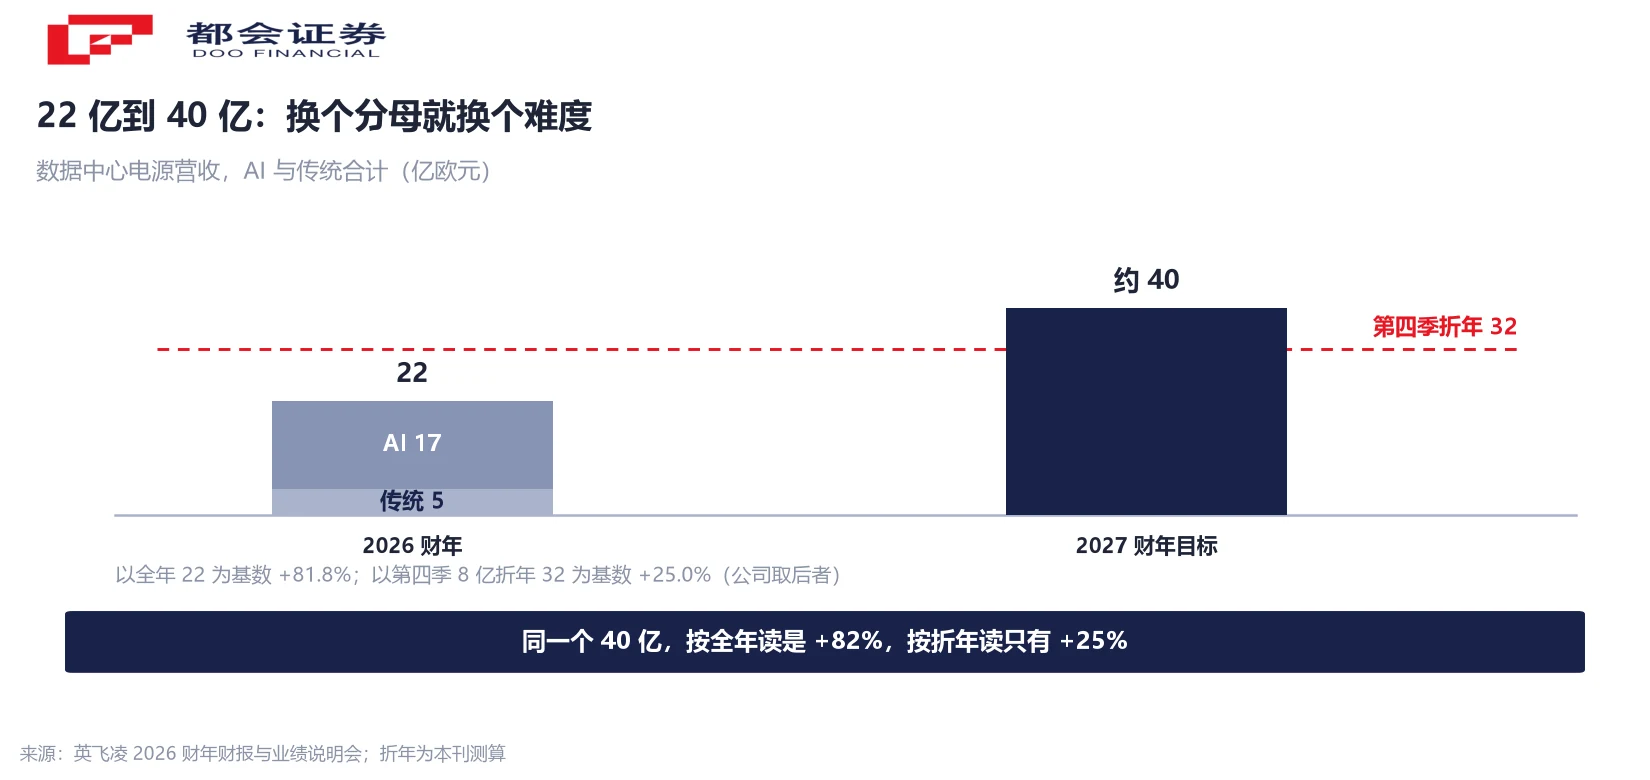
以全年 22 亿为基数,到 40 亿是 +81.8%;以第四季 8 亿折年 32 亿为基数,只有 +25.0%。两个数都对,起点不同:全年 22 亿里前三季还没起量。公司电话会上用的是后一个口径。
再看增量:全公司营收从 163.53 亿到约 200 亿,增量 36.47 亿;数据中心电源增量 18 亿,占其中 49.4%。一条占本财年收入 13.4% 的线,撑起下一年一半增量。
还有个容易漏掉的前提。公司说下一财年增长仍将「受供给限制」——40 亿取决于产能爬坡的执行,客户要不要并不是瓶颈。已签署与正在洽谈的多年期供货与产能预留协议合计超过 100 亿欧元;这是「已签 + 在谈」,不能当在手订单读。
11.19 亿、7.75 亿、5.32 亿:同一季的三个「利润」
同一份财报有三个「利润」,每个都比上一个小一号。第四季部门利润 11.19 亿欧元;减掉非部门费用 3.44 亿欧元(销货成本 1.55 亿、研发 0.47 亿、销售及管理费用 0.92 亿、其他经营净费用 0.50 亿,四项相加正好 3.44 亿),得到营业利润 7.75 亿欧元;再往下扣财务结果 0.88 亿与所得税 1.63 亿,净利润 5.32 亿欧元。
三种读法:11.19 亿看业务本身的赚钱能力,7.75 亿是扣掉总部开支后剩多少,5.32 亿才是股东那一层。拿净利润除营收算出的 11.3% 净利率,与 23.8% 的部门利润率讲的不是一件事。
每股口径分叉更大:稀释每股 0.40 欧元,调整后 0.60 欧元,后者是前者的 1.5 倍,差额来自并购相关摊销与无形资产处理。看趋势用调整后口径可以,读绝对水平要和 0.40 摆在一起。
现金流有两把尺:全年自由现金流 9.93 亿、调整后 19.25 亿,差 9.32 亿,主要是厂建与并购被单列在外;第四季 6.56 亿里含 5.64 亿的 ams OSRAM 传感器组合收购付款。
下一财年:营收 200 亿、利润率 24%–26%、资本开支 30–35 亿
第一季指引:营收约 46 亿欧元、利润率约 23%。营收比第四季低 2.3%,公司说这已经显著好于通常的季节性;汽车与电源系统大致持平,边缘系统小幅回落。
全年指引:营收约 200 亿欧元、同比 +22.3%,部门利润率 24%–26%,调整后毛利率 44%–49%。按 25% 的中点算,部门利润约 50 亿欧元,比本财年的 32.23 亿多 55.1%。两个增速的差距,就是「利润率提升约 5 个百分点」的算术含义。以上均为公司指引,不保证实现。
资本开支计划 30–35 亿欧元,折旧摊销约 22 亿,前者是后者的 1.36 到 1.59 倍——产能继续扩,折旧压力也继续加。自由现金流指引约 18 亿、调整后约 22 亿,占指引营收的 9.0% 与 11.0%;本财年是 6.1% 与 11.8%。
技术路线两条:维拉赫厂投入约 11 亿欧元做 300 毫米氮化镓量产,300 毫米晶圆面积是 200 毫米的 2.25 倍;碳化硅方面,公司称已用现有设备在量产厂做出 300 毫米功能器件,但未给量产时间与良率,更适合当成成本选项。
分红方面,拟每股 0.38 欧元,比上一年多 0.03 欧元,合计约 4.94 亿欧元。指引里的汇率前提是欧元兑美元 1.15,这个假设本身就是一个变量。
接下来看三个数
这家公司卖的是电。客户买加速卡之前,得先把电送进机柜、变换成芯片要的电压;这一段按千瓦计价,均价约 175 美元,区间 100 到 250 美元。机柜功率往上走,每一千瓦里功率半导体的那部分就变厚。
新三部门口径下,本财年汽车 48%、边缘系统 19%、电源系统 33%。集团利润率要到 24%–26%,这个比重得往上走,而汽车这一块指引只有中十几的增速。
第四季约 8 亿。这个数每季度往上爬多快,直接决定 40 亿是「年底摸到」还是「全年平均」。公司已不再单拆 AI 与传统两块,只能看合计。
30–35 亿对 22 亿,比值 1.36–1.59 倍。这个比值往下走,才说明扩产高峰过去、现金流开始释放;往上走,利润表会先好看、现金流会先紧。
常见问题
全年营收 163.53 亿欧元,同比 +12%(上年 146.62 亿);部门利润 32.23 亿欧元,部门利润率 19.7%(上年 17.5%)。第四季度营收 47.06 亿欧元、部门利润 11.19 亿欧元、部门利润率 23.8%。
季度曲线是 18.2%、17.9%、17.1%、19.1%、23.8%,前两季在下滑。全年 19.7% 是五个季度的加权结果,第四季的 23.8% 只占其中一季;第四季营收占全年 28.8%。
两段拆:收入结构 +0.38 点,各部门利润率 +4.32 点,相加 4.70 点。后者里电源与传感系统贡献 2.25 点(收入 17.96 亿 × 利润率升 5.9 点 ÷ 集团收入 47.06 亿),占 47.8%。
第四季部门利润 11.19 亿,减非部门费用 3.44 亿得营业利润 7.75 亿,再扣财务结果 0.88 亿与所得税 1.63 亿,净利润 5.32 亿欧元。三个数对应三个层级。
看分母。以本财年 22 亿为基数,是 +81.8%;以第四季单季 8 亿折年 32 亿为基数,是 +25.0%。公司自己用的是后一个口径。这 22 亿含 AI 电源 17 亿与传统数据中心 5 亿。
不是在手订单,是已签署与正在洽谈的多年期供货与产能预留协议的合计金额,其中一部分仍在谈。它反映需求的确定性,不等于已确认收入。
营收约 200 亿欧元(+22.3%)、部门利润率 24%–26%、调整后毛利率 44%–49%、资本开支 30–35 亿欧元、折旧摊销约 22 亿欧元、自由现金流约 18 亿欧元、调整后约 22 亿欧元;第一季营收约 46 亿、利润率约 23%。汇率前提为欧元兑美元 1.15。
功率半导体与传感器,产品用在汽车、工业与能源基础设施、数据中心供电等环节;在 AI 链条里,它供的是从电网到芯片这一段供电链路,不做算力芯片,也不做高带宽内存。
口径说明:① 利润率均指公司分部口径的部门利润率(Segment Result Margin),非净利率;② 两段法拆分、边际利润率、两个基数下的增速、增量占比、资本开支与折旧比值、自由现金流占收入比均为本刊测算,算法已在正文标注;③ 数据中心电源为本财年 AI 电源 17 亿与传统数据中心 5 亿的合计口径;④ 指引属前瞻性陈述,汇率前提为欧元兑美元 1.15,不保证实现;⑤ 金额单位除特别注明外均为欧元。




