简体中文
 English

美股新手第一步:先答完这 3 个问题,再决定要不要开户
把 20 万人民币投进美股这件事,最后让人中途改变主意的,往往不是买错了标的。
更常见的是三种局面:第二年要付首付,钱却还在浮亏里;账户刚到 −30%,才发现自己根本睡不着;涨回来之后不知道该不该卖,于是一直拿着,等到下一次回撤又把自己吓出去。
这三种局面都可以在开户之前用一个下午排除。不需要预测行情,不需要看懂财报,只需要回答三个关于自己的问题——而且必须按顺序答。
先看行情,还是先看自己
大多数人的第一步是打开行情软件,找一只看起来会涨的股票。这一步看起来成本最低,其实最容易返工——因为只要账户还没开,选股的全部工作都是可以随时推翻的练习。
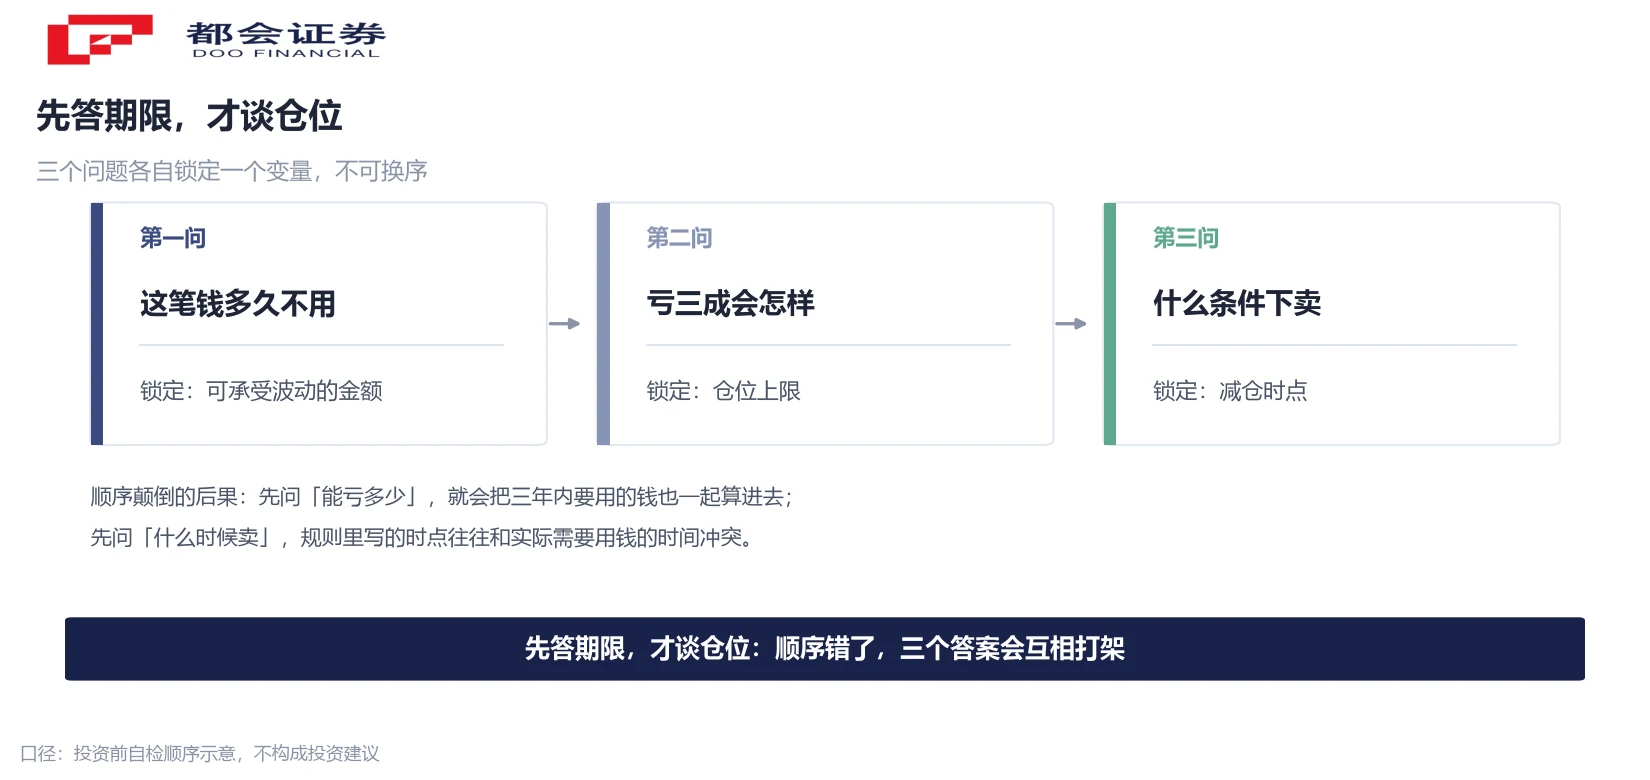
三个问题要按固定顺序问,因为后者依赖前者:期限决定你能不能承受波动,能承受的波动决定仓位上限,仓位上限决定你什么时候必须减。顺序颠倒,答案会互相打架——先问「能亏多少」,再问「钱多久不用」,结果一定是把短期要用的钱也算进承受能力里。
它们还有一个共同点:都能自己回答,都不需要预测市场。美国证券交易委员会(SEC)的投资者教育材料把「投资目标、投资期限、投资规模、风险承受度」列为开户前应当能说清的四项。其中三项就是这里的三问,第四项「投资规模」属于本金与成本测算,留给下一步。
第一问:这笔钱多久不用
判断标准不在「我想投多久」,而在「这笔钱最晚什么时候必须花出去」。前者是意愿,后者是硬约束;两者冲突时,永远是后者生效。
把可用资金按「能不能说清日期」分成三堆:有确定日期、三年以内要用的;没有确定日期但随时可能被动用的;至少五年不会碰的。第一堆承担不了需要时间才能修复的波动,只有第三堆才谈得上长期。
假设你手里有 20 万,其中 8 万是明年下半年的首付。这 8 万无论行情多好都不该出现在股票账户里,理由不需要模型:如果它在你卖出前跌了两成,你要么推迟买房,要么在低点卖出,两种结果都比「少赚」更贵。
这一问答完,你会得到一个数字,而不是一个比例。数字是「可以拿去承担波动的金额」,它才是后面所有计算的起点。
第二问:亏 30% 会不会影响生活
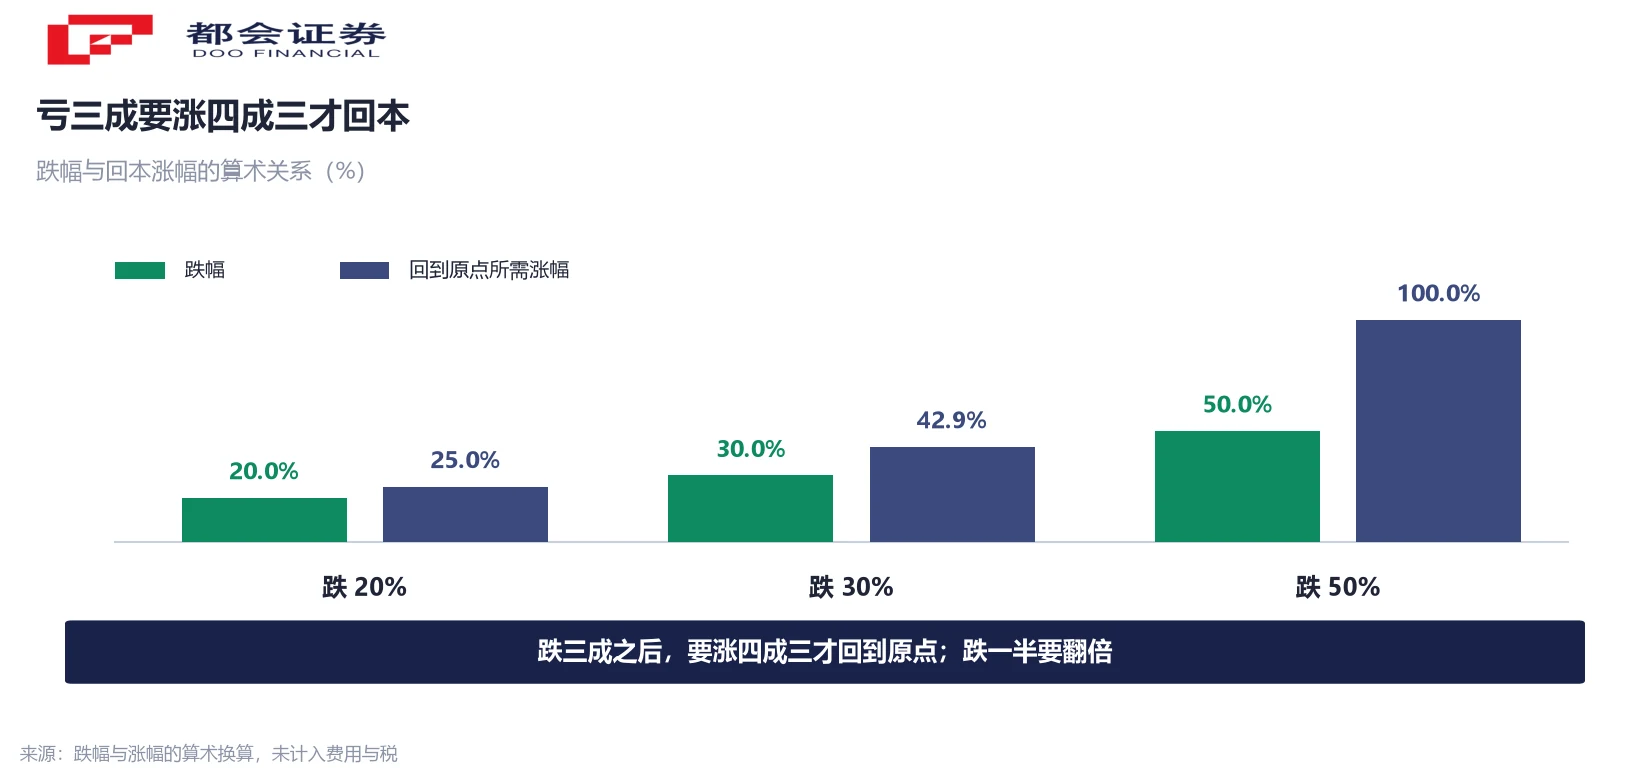
这一问最容易答错,因为大多数人用比例回答(「亏三成我能接受」),而生活是按绝对额结算的。20 万亏三成是 6 万,相当于几个月收入,这个换算决定答案是否成立。
还有一层算术常被忽略:跌下去之后,回本需要的涨幅永远大于跌幅。亏两成要涨 25% 才回到原点,亏三成要涨 42.9%,亏一半要涨 100%。跌幅越大,修复越不成比例,这就是为什么「能亏多少」必须按绝对额判断,而不是按心态判断。
答案要落在三档里的一档:不影响生活;影响但不影响必需开支;会影响必需开支。只有前两档谈得上继续,落到第三档,问题已经不在选股,而在仓位。
顺便把一层保护关系说清:券商的投资者保护计划(美国为 SIPC)覆盖的是券商倒闭导致客户资产缺失,上限 50 万美元,其中现金部分 25 万美元;它不覆盖价格下跌造成的亏损。有保护,不等于有保险。
第三问:什么时候、按什么规则卖
买之前没有卖出规则,等于把决定权交给当天的情绪。上涨时不舍得卖,下跌时害怕,两种情绪都会让人做出与计划相反的动作,而这两种动作恰好都发生在最不适合做决定的时候。
可以提前写下来的退出条件只有三类:钱要用了,期限到了;当初的买入理由被推翻,例如看的是某条业务线,而这条业务线的数据已经连续几个季度反向;仓位超出上限,需要回到上限。三类都不依赖股价本身,因此可以在平静的时候决定。
反过来,「跌了多少」不适合单独作为卖出条件。它把正常波动变成确定的损失,而波动是权益资产的固有属性,不会因为设了一条止损线就消失。
落地方式很朴素:一张纸,三个空——什么条件下卖、卖多少、卖了之后钱去哪里。第三个空最常被漏掉,而它决定你会不会在同一周里用同样的理由把钱又买回去。
三问答完之后,只会有三种结果
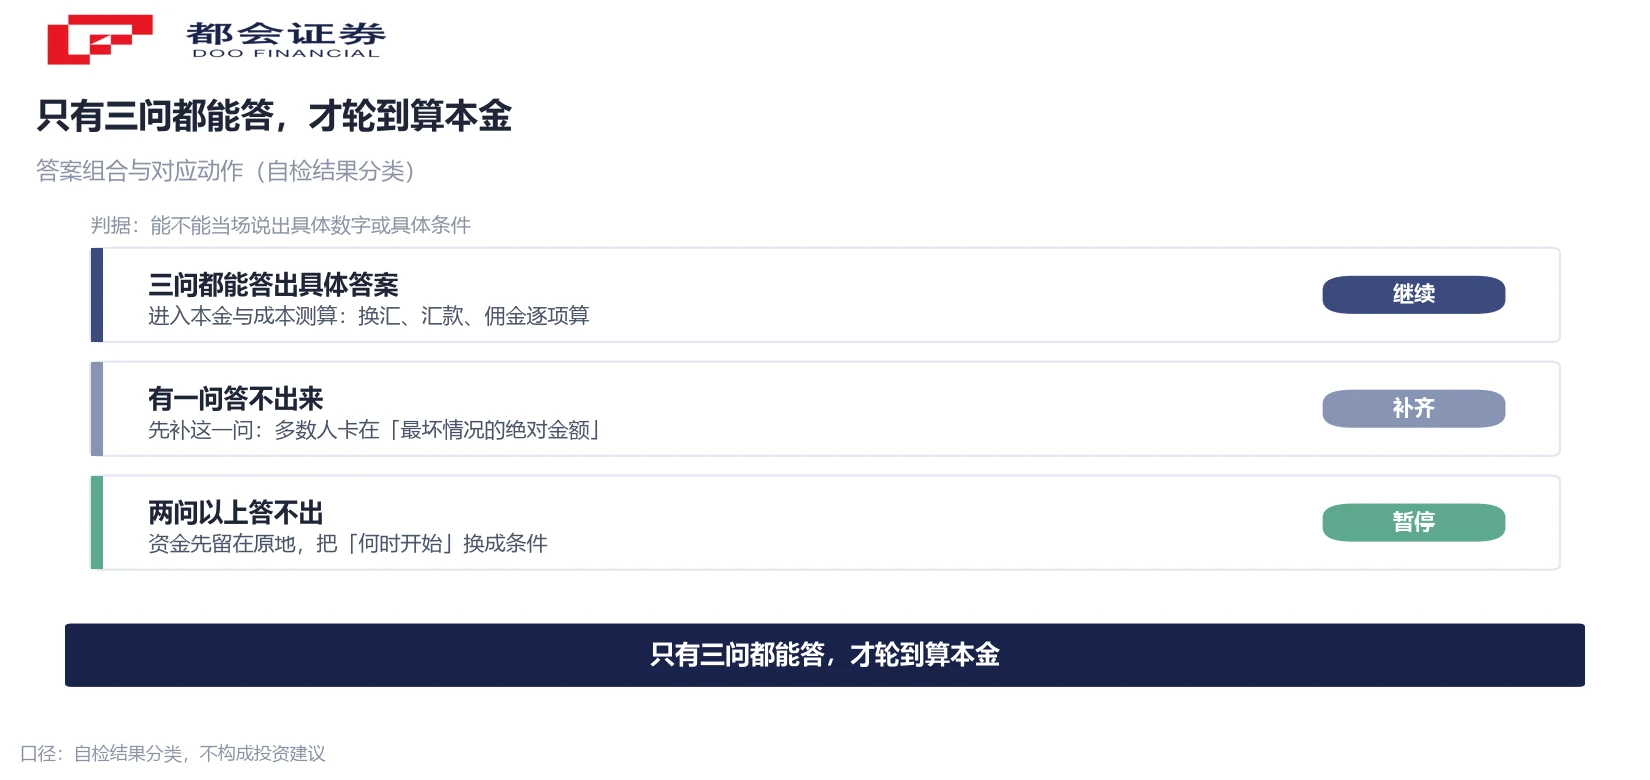
三问不是问卷,答完要落到一个动作上。用「能不能当场给出具体答案」来分,只会出现三种情况。
三问都能答——进入下一步:算本金、换汇与佣金,看扣掉摩擦成本之后还剩多少在干活。这是紧接着要做的事,本篇不展开。
有一问答不出来——先补这一问,不急着开。最常见的是第二问,因为多数人算过「我心态好」,没算过「最坏情况下的绝对金额是多少」。
两问以上答不出来——钱先留在原地。这不叫保守,这叫把「什么时候开始」从情绪换成条件。
三种结果里没有「先开个户再说」。开户不是中性动作:它把你放到一个随时可以下单的位置,而人在手边有按钮的时候,按下去的概率远高于自己以为的那样。
停在原地到底贵不贵
「先别投」听起来像放弃机会,但它的成本是可以算的。20 万放在货币类工具里,按 2% 左右的年化估算,一年约 4,000 元(示例测算,不构成收益承诺)。这是等待的价格。
另一端的价格是仓促入场:钱在低点被卖出,损失按本金计,不以年化计。一年 4,000 元的等待成本,与一次两成回撤(4 万元)不在一个量级上。这就是为什么「答不上来就先不动」在算术上也站得住。
留在原地不等于永远不投。它只意味着:在你的三个答案齐了之前,市场涨跌与你无关;齐了之后,你按自己写下的规则进场,而不是按当天的气氛进场。
顺带把开户之后才会遇到的两件事提前说清,免得临到填表才发现。非美国居民需要提交 W-8BEN 表格申报税收居民身份,表格自签署当年起算、到第三个公历年年底有效;提交表格并可适用中美税收协定后,美股股息预扣税率为 10%,不提交则按法定 30% 预扣。这两条不影响现在要不要开户,但影响你将来实际拿到手的股息。
常见问题
建议按「期限、承受度、退出规则」的顺序答,因为后者依赖前者。先答承受度,容易把短期要用的钱算进可承受范围;先答退出规则,会发现规则里写的时点与你实际需要钱的时间冲突。顺序对了,三个答案会自动收敛到一个可执行的数字。
承受能力只是三个条件之一,另外两个是资金期限和退出规则,三者必须同时满足。而且「能承受」要按绝对额确认:20 万亏三成是 6 万,先问这 6 万会不会影响两年内的必需开支,再谈仓位。任何仓位决定都属于个人财务判断,本篇不给比例建议。
需要,而且更重要。本金小的时候,固定成本(换汇点差、汇款手续费、最低佣金)占本金的比例更高,一笔钱如果因为期限错配被迫在低点卖出,损失占本金的比重比大额资金更明显。本金测算属于下一步,但三问的顺序不变。
这是第三问里最容易漏掉的空。钱卖出后的去处要在买之前就写下来,通常是与用钱时间匹配的低波动工具。如果没写,最常见的结局是同一周里用同样的理由把钱又买回去,交易成本与判断成本都要重付一遍。
关系在于它们决定你有没有资格长期持有一只股票。选股解决的是「买什么」,三问解决的是「这笔钱能不能承受这只股票的波动、以及什么条件下必须离开」。前者做错会少赚,后者做错会让浮亏变成实际损失。
能,而且越早越好。已经开户不等于已经持仓,补做三问的结果可能是把某部分资金转出账户、或者把仓位降到自己能承受的绝对额以内。这些动作不涉及对具体标的的判断,只涉及你自己的资金结构。
不能。定投改变的是买入节奏,不改变资金期限与退出规则。用三年内要用的钱做定投,遇到持续回撤时仍要在低点卖出;没有退出规则,定投也会在需要钱的时候被迫中断。三问是定投能不能持续执行的前提。
会。换工作、买房、家里多了孩子、收入结构变化,都会改变期限与承受度。比较稳妥的做法是每年重答一次,答案变化时先调仓位、再谈其它。答案变了而不调整,等于用去年的自己替今年做决定。
口径说明:①20 万、8 万等金额为示例测算,非真实账户;②「亏三成需涨 42.9% 回本」为跌幅与涨幅的算术关系(30÷70),不含费用与税;③2% 年化为示例假设;④SIPC 上限按客户计,现金与证券分列;⑤预扣税率以提交有效税务表格并适用协定为前提。