简体中文
 English

SEC 投资者指南:六到十二个月查一次,六项体检各有硬指标
大多数人的组合不是被一次错误决定拖垮的,是被一年年没看过的表格拖垮的。比例悄悄漂了,税表悄悄过期了,费率悄悄多了一项,而每一个变化单独看都不值得停下来处理。
SEC 的投资者教育材料给了一个很朴素的框架:再平衡是把组合拉回原来的资产配置比例,时点可以按日历,也可以按偏离幅度。按日历的做法,材料里常提的频率是每六或十二个月一次;按偏离的做法,只在某类资产的相对权重超过事先设定的百分点时才动。
两种都行,关键在事先两个字。比例和阈值写下来,动手就是执行;没写下来,每次都要临场判断,而临场判断的默认结果通常是不动。
下面六项是这套框架落到个人账户上的具体检查。每项统一三格:怎么查、查到什么算不过、不过怎么办。六项都不需要专业终端,一次做完约 30 分钟。
为什么把体检放进日历,比发现问题更重要
年度体检最容易失败的地方,是它永远排在有空的时候。市场不会提前通知你哪一天该动手,而账户里的比例每天都在变。
把时点固定下来,等于把判断成本提前支付掉。SEC 的资产配置入门材料写了三种再平衡的做法:卖出超配的资产去买低配的、直接买入低配的、或者把新增投入更多导向低配的。三种做法对交易成本的影响差得很远,但前提都是先知道当前比例离目标有多远。
六项检查覆盖的是同一天能查完的东西:资产配置比例、税表有效期、券商费用与出金、单一持仓集中度、应急金、当年已实现盈亏。它们不涉及选股,也不判断市场方向,只回答一个问题——今年的组合还是不是当初设定的那个组合。
下面每一项都按同一个结构写:怎么查、查到什么算不过、不过怎么办。第二格和第三格最重要,因为多数人卡在知道了却不知道界线在哪。
第一项:偏离预设百分点才动,频率是六到十二个月
怎么查:把持仓按大类归并成股票、债券、现金,各自市值除以总市值,得到当前比例,再与当初设定的目标比例相减。差额就是偏离幅度。
算不过的界线:偏离幅度超过你自己设的阈值。SEC 的表述是事先确定的某个百分点,没有给统一数值——这恰恰说明这个数得自己定。写下来,才有比较对象。
不过怎么办:优先用新增资金补低配的那一类。三种做法里,把新增投入导向低配不产生交易成本,也最容易执行;卖出超配再买入低配会产生交易费用,在应税账户里还可能触发资本利得。
偏离是怎么积累起来的,用一个算术示例看得最清楚。假设初始比例 60% 股票、40% 债券,一年里债券涨 2%,股票分别涨 10%、30%、50%,组合会漂到什么位置,见下图。
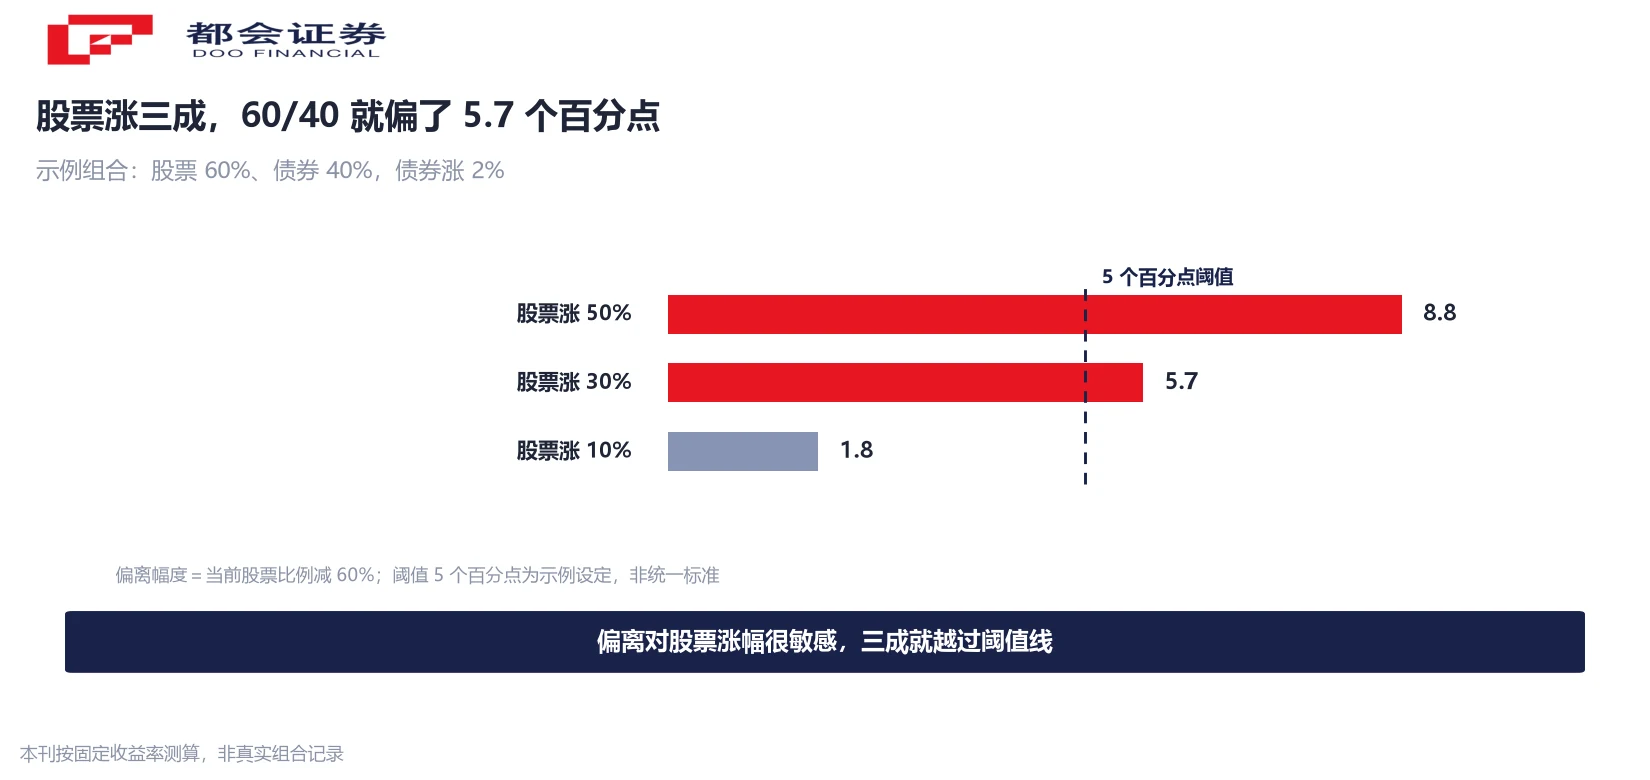
这三个数都是本刊按固定收益率测算的示例,不是任何真实组合的记录,也不代表未来收益。它想说明的只有一件事:偏离幅度对股票涨幅非常敏感,涨三成就已经越过多数人设的 5 个百分点线。
第二项:W-8BEN 的到期日按日历年算,不是签约日加三年
怎么查:找出当初填的那份 W-8BEN,看签署日期。只看这一项,其余信息不用管。
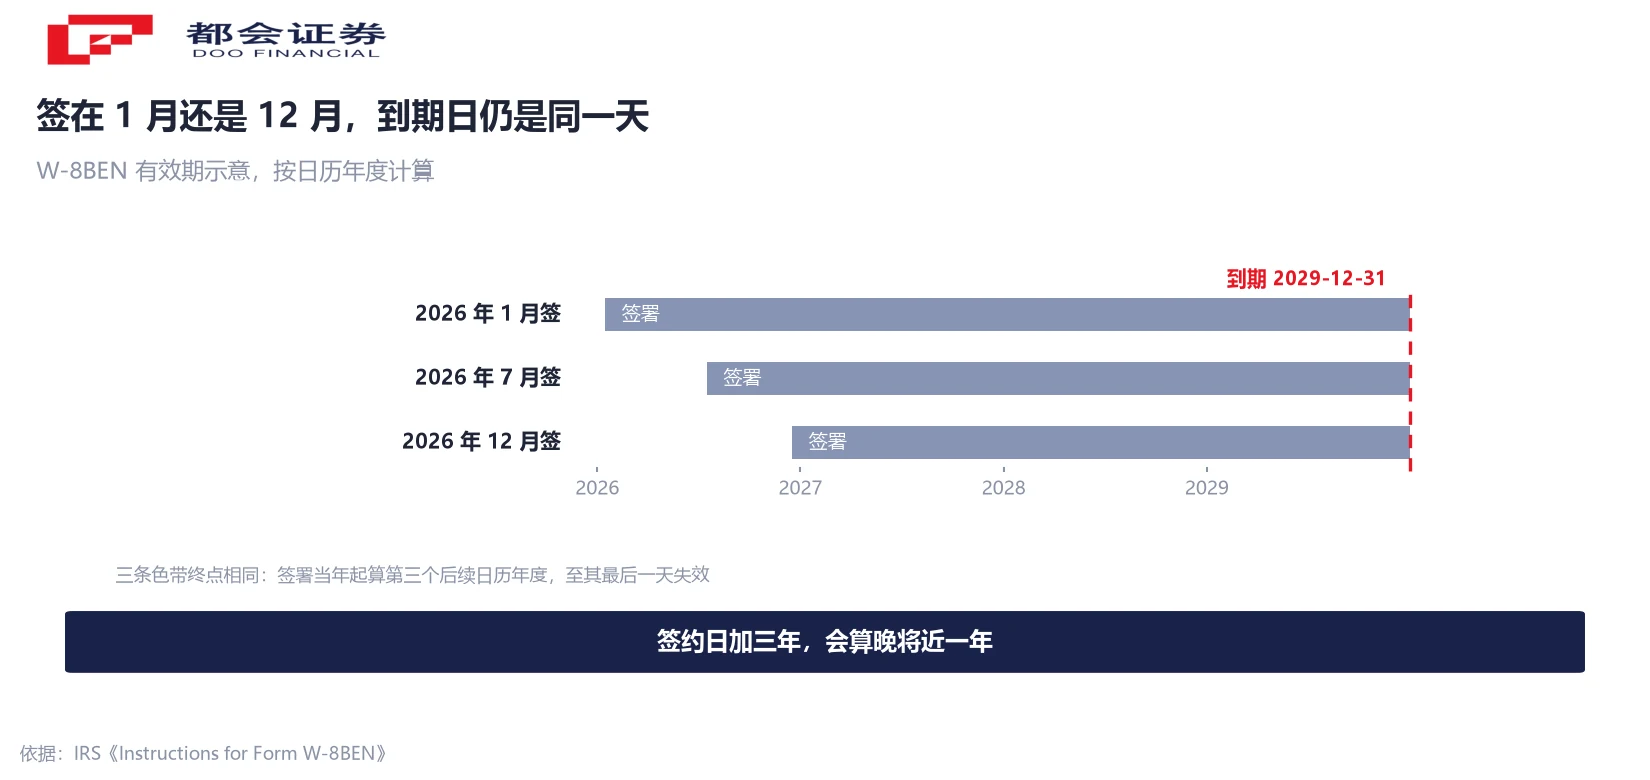
IRS 的表格说明写得很明确:表单从签署日起生效,到第三个后续日历年度的最后一天为止。官方举的例子是 2015 年 9 月 30 日签署、有效期到 2018 年 12 月 31 日。
这条规则的形状要注意:1 月签和 12 月签,到期日落在同一年年底。所以签约日加三年是错的算法,会算晚将近一年,而错过的这几个月恰好是股息派发最集中的时候。
不过怎么办:到期前重新填一份交给券商,不需要等它过期。不交的后果是股息预扣税率回到法定税率,协定优惠拿不到。中美税收协定下股息预扣为 10%,具体以填表时适用的协定税率为准。
还有一个容易被忽略的触发条件:地址变更、税收居民身份变化,都属于情况变更,要在 30 天内通知扣缴义务人并重新提交表格。有效期没到,表格也可能已经失效。
第三项:费率和出金时效,一年复核一次就够
怎么查:看最近一份对账单上的收费项目——佣金或平台费、汇率转换成本、出金手续费,逐项与开户时的费率表对照;再查一次实际出金到账用了几个工作日。
算不过的界线:费率结构变了,比如换了收费名目、多出一项、或者免费额度被取消;又或者出金时长比当初承诺的明显拉长。
不过怎么办:先向券商客服书面确认变更依据与生效日期,留存回复,再决定资金分布要不要调整。这一项一年做一次足够,不需要每季度看——费率变动通常是公告式的,不是逐日波动。
第四项:单一持仓的分母,决定集中度算不算超标
怎么查:单个标的的市值,除以整个投资组合的总市值。分母要包含全部账户。
为什么容易算错:只算股票账户,会把现金和债券漏掉,集中度被系统性高估;只算一家券商,会漏掉其他账户的同一标的,集中度被低估。分母变了,结论就跟着变,这是这一项最常见的错误。
算不过的界线:超过你自己给单一持仓设的上限。上限定在多少属于资产配置层面的决定,本篇不涉及,这里只做复核——查它有没有被突破。
不过怎么办:先分清这个标的是涨上去的还是加仓加上去的。涨上去的是再平衡问题,用新增资金补其他类别就能缓解;加仓加上去的是决策问题,需要回到当初为什么买它。两者的处置完全不同,混在一起就会变成一直不动。
第五项与第六项:应急金与税单,一年对一次
应急金这一项最容易被行情带偏。账户涨了,现金占比被动下降,看起来钱更多了,实际可动用的缓冲变薄了。SEC 的投资者材料把复查资产配置列进年度动作,理由正是市场波动会改变实际比例。
怎么查:应急金单独算,不并入投资组合。按固定月数的开支倒算需要的金额,与实际可动用现金比对。这笔钱的要求是随时能取、不承担市场风险,所以它本来就不该出现在组合的收益计算里。
算不过的界线:可动用现金低于你设定的月数,或者这笔钱被放进了有锁定期、有净值波动的产品。
税单这一项:把当年已实现盈亏与券商出的年度税表逐笔对一遍。跨境投资者的股息、利息、资本利得分类不同,适用税率也不同,分类错一项,全年预扣就会差。对不上的时候,先向券商要交易明细,再找税务顾问确认分类——这一项不建议自己猜。
一次体检 30 分钟:六步的执行顺序
顺序的原则是:先做会改变结论的,再做只是确认的。导出数据最花时间,放在最前面一次做完,避免中途来回切换账户。
- 第 1 步 导出,约 8 分钟。把全部账户的持仓、对账单、当年交易明细一次导齐。
- 第 2 步 算偏离,约 5 分钟。按大类归并,算出当前比例与目标比例的差。
- 第 3 步 查集中度,约 5 分钟。分母用全部账户的总市值。
- 第 4 步 对税表,约 5 分钟。已实现盈亏与年度税表逐笔核。
- 第 5 步 核费用与出金,约 5 分钟。看收费名目有没有变。
- 第 6 步 查 W-8BEN,约 2 分钟。只看签署日期。
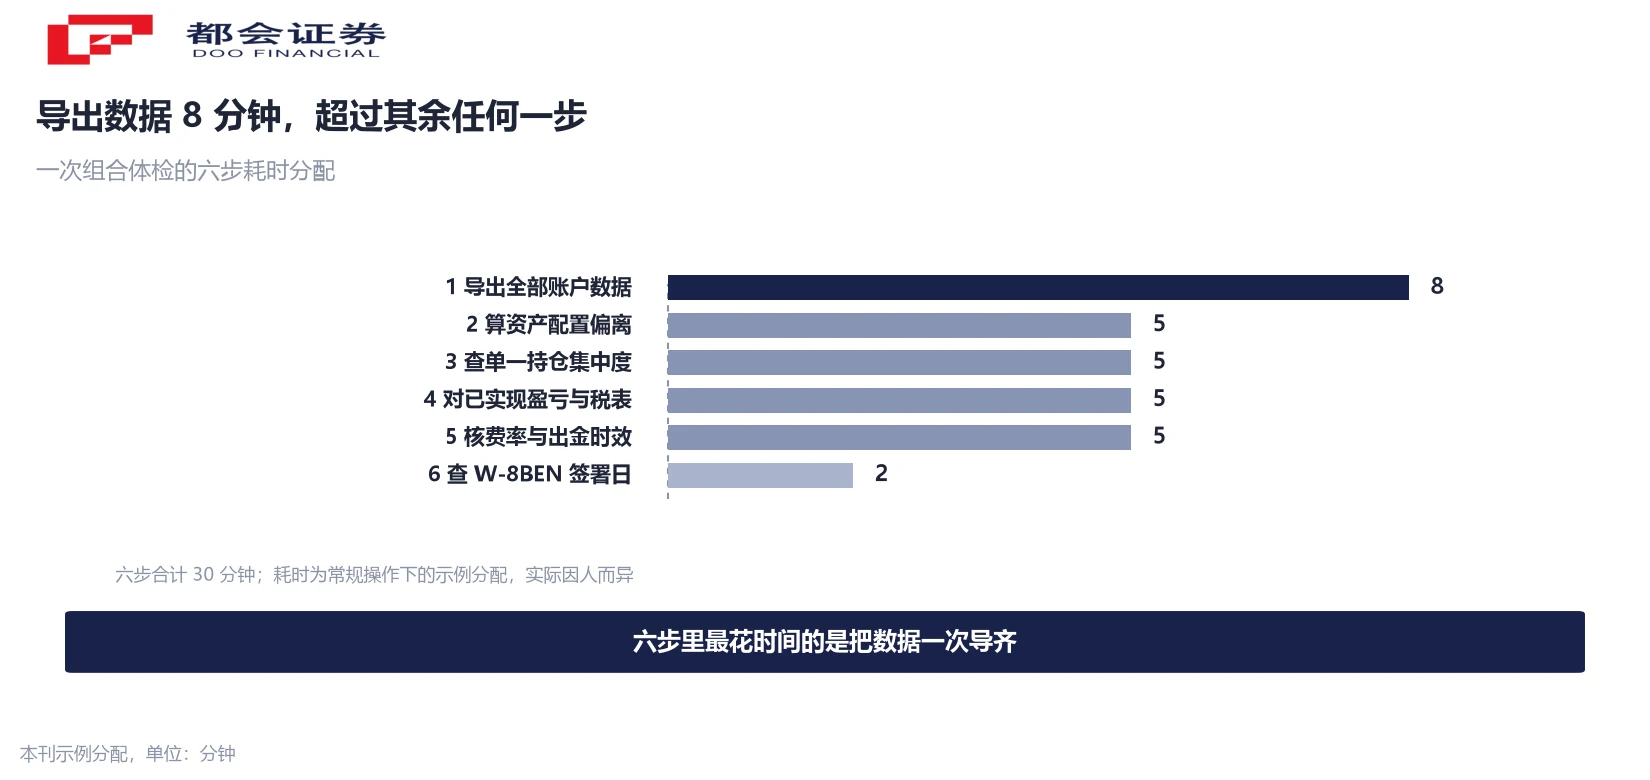
顺序之所以这样排,是因为前四步会改变今年要不要动的答案,后两步只影响怎么动。如果前四步算完发现偏离没超阈值、集中度没破线、税表也对得上,后两步可以只做记录。
最后留一句:体检的产出不是一张待办清单,是一个日期。今年查完,把下一次写进日历,剩下的一年就不必再为要不要动手消耗判断。
常见问题
SEC 的框架给了两种:按日历每六或十二个月一次,或按偏离幅度触发。频率取决于你自己设的阈值与交易成本,材料里没有统一答案,也不建议过于频繁。
从签署日起,到第三个后续日历年度的最后一天。2026 年签的,有效期到 2029 年 12 月 31 日;1 月签和 12 月签的到期日是同一天。
股息预扣税率回到法定税率,税收协定的优惠税率拿不到。重新提交一份新的表格后恢复,不必等它过期再交。
10%。实际适用税率以填表时有效的协定条款为准,协定修订后会变,所以每次填表都要重新确认。
只看一个账户会漏掉现金、债券与其他券商持有的同一标的,集中度可能被高估也可能被低估,结论会跟着变。分母的定义比阈值更重要。
那两份针对的是开户前与资金安排阶段,本篇是开户之后每年一次的复核。阶段不同,查的对象也不同,三者不重叠。
不必然。SEC 列了三种做法,用新增资金补低配不产生交易成本,通常先考虑这种。是否立刻卖出超配,取决于交易成本与应税账户的资本利得情况。
口径说明:① W-8BEN 到期日按日历年度计算,非签约日加三年;② 10% 为协定税率,以填表时适用条款为准;③ 文中的偏离幅度与 30 分钟耗时为按固定收益率与常规操作测算的示例,非任何真实组合记录;④ 阈值与比例需自行设定,本文不给统一数值。