简体中文
 English

第一次选美股券商,只盯 3 个点:牌照、钱在哪、出金要几天
第一次选券商,最容易做错的事是把所有能比的项都比一遍:佣金、点差、界面、客服、研报、融资利率、赠股活动。比到最后往往选不出来,因为没有任何一家在每一项上都占优。
更有效的顺序是先过筛,再细比。过筛只需要三个问题,每一个都能在十分钟内查到答案,而且答案写在监管机构的公开登记册和券商自己的客户协议里,不在宣传页上。
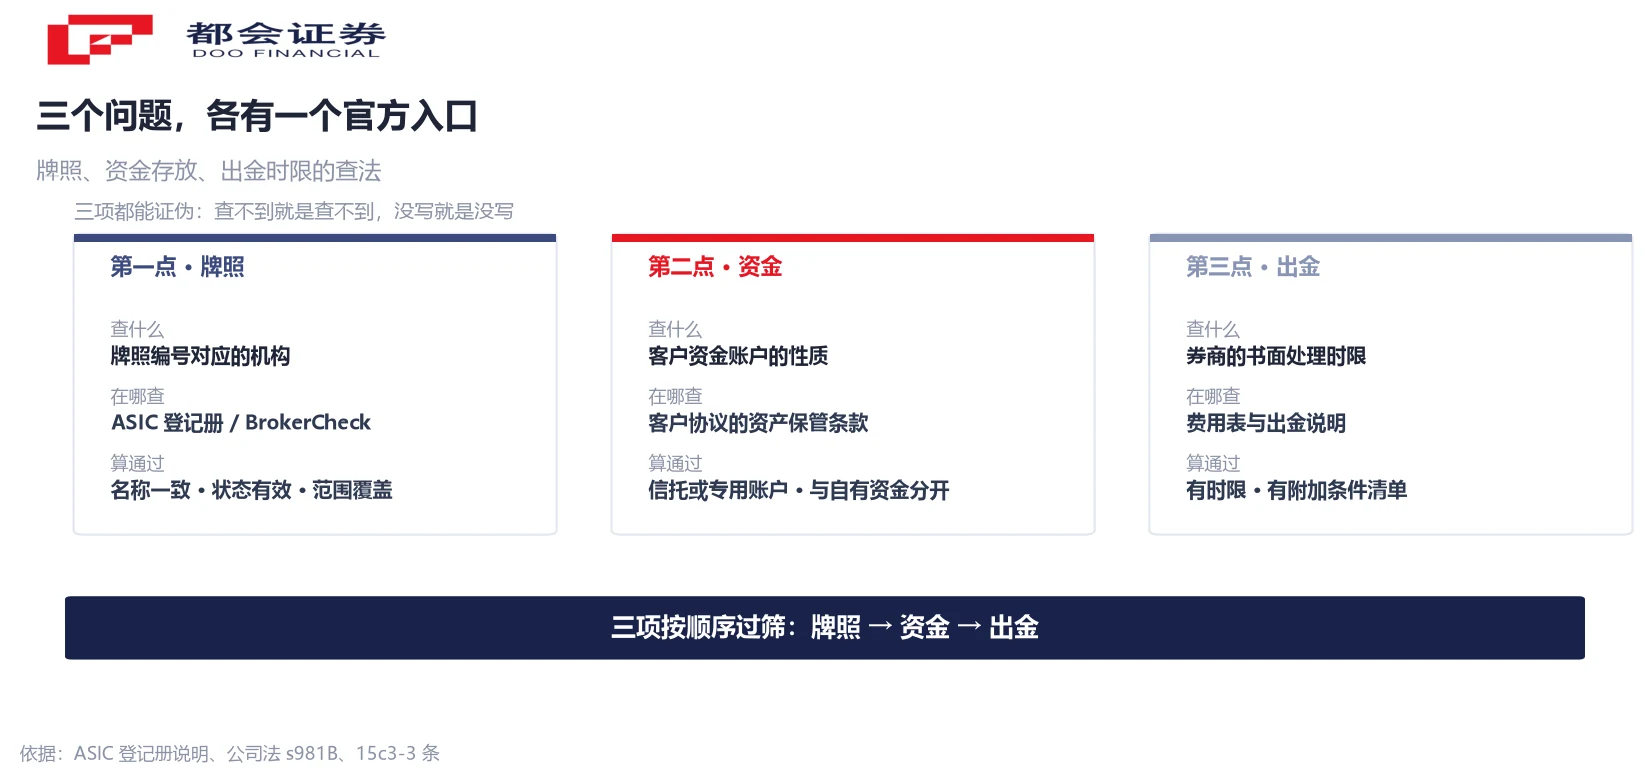
三个问题是:牌照是不是真的、钱放在哪、出金要几天。下面把每个问题的查法写出来,也写清哪一栏填不出来时应当记为未通过。
为什么第一次只需要看三个点
判断项越多,越难得出结论。这在选择上有个直接的后果:当一个人同时面对十几项指标时,通常会退回到最显眼的那一项,往往就是佣金最低或者广告最多的那一家。而佣金是三项里唯一可以随时调整的,牌照和资金存放安排不是。
三个问题的共同点在于都指向「钱会不会出事」;「能不能多赚」不在其中。牌照决定这家机构受谁管、出了纠纷走哪个程序;资金存放决定机构自身出问题时,你的钱是否与它的自有资金分开;出金时限决定你要用钱时,这笔钱能不能按预期离开。
这三项还有个好处:都能证伪。牌照在登记册上查不到就是查不到;协议里没写资金存放安排就是没写。相比之下,「服务好」「研究强」这类判断无法验证,在第一次选择时也不该占权重。
第一点·牌照:查的是编号,不是页面上的标志
券商官网上通常会有监管机构的标志,但标志本身不构成任何证明,图片可以下载,编号可以借用。可验证的做法只有一个:拿到它自称持有的牌照编号,去对应监管机构的公开登记册里输入这个编号,看返回的机构名称、状态和许可范围。
澳大利亚的入口在 ASIC 官网首页的登记册搜索区,选择 Professional Registers,可以按名称、牌照号、注册号、ACN 或 ABN 查询。免费可查的信息包括牌照号、名称、地址、起始日期、当前状态,以及是否存在条件或限制,部分历史文件需要付费,登记册每日更新。以本刊所属机构为例,澳大利亚金融服务牌照编号为 222650,可按上述方法自行核对状态与许可范围。
美国的券商有两个编号体系:向 SEC 注册的券商使用 8 开头的注册号,同时持有一个 FINRA 的 CRD 号,公开查询入口是 FINRA 的 BrokerCheck 与 SEC 的投资者教育站点。查到编号只是第一步,还要看许可范围。同一集团在不同司法辖区往往有多个持牌实体,你开户的那份协议签的是哪一个实体,决定了你受哪一套规则保护。
这一步最常见的错是查到「有牌照」就结束。要看的是三件事:编号对应的机构名称是否与协议上的签约主体一致、状态是否为当前有效、许可范围是否覆盖它向你提供的服务。
第二点·钱在哪:信托账户、储备账户,还是公司账户
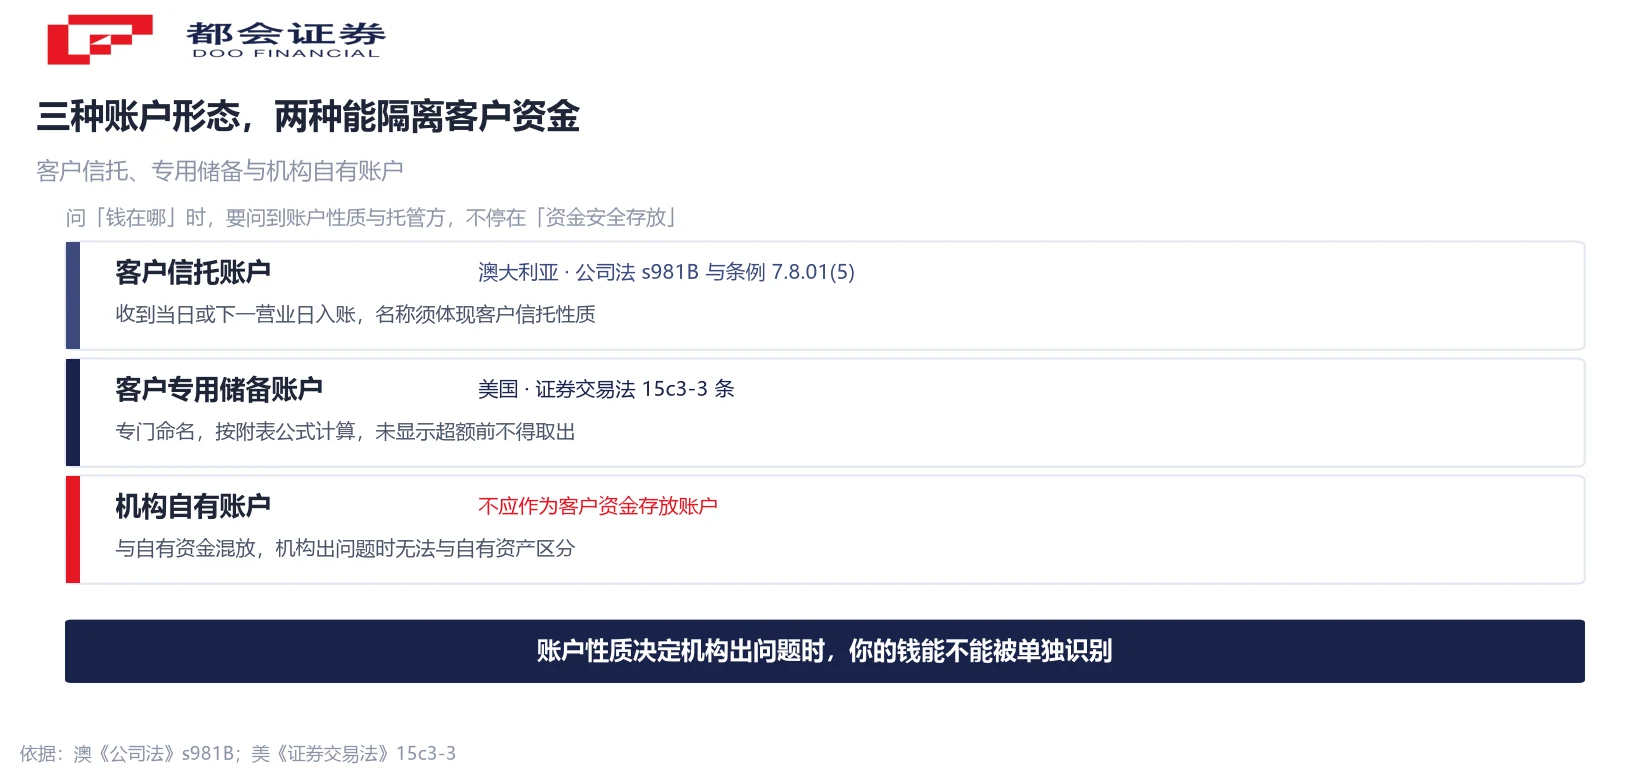
客户资金放在哪里,决定机构自身出问题时你的钱能不能被识别出来。这一点在澳大利亚与美国两个市场都有明确规则,但写法不同,问的时候要分开问。
澳大利亚的规则写在《公司法》第 7.8 部分第 2 分部:持牌机构收到客户资金后,应当在收到当日或下一营业日存入合规的客户资金账户;这个账户通常必须指定为信托账户,名称中要能体现客户信托账户的性质。允许从该账户付款的情形只有有限的几类:付给有权取得该笔资金的人、支付经纪佣金等正当费用、支付机构自己有权取得的款项,以及法律或市场规则另行授权的情形。配套要求还包括每日对账、按月向 ASIC 报送,以及年度外部审计。ASIC 明确过一点:机构自有的缓冲资金不属于客户资金,不得存入客户信托账户。
美国的规则是《证券交易法》15c3-3 条,通常被称为客户保护规则。它要求持有客户资产的券商对客户全额付清证券与超额保证金证券保持占有或控制,同时把客户现金存入一个专门命名的储备账户,账户内金额按规则附表的公式计算,在下一次计算显示余额高于要求之前不得取出。SEC 在 2024 年修订过这条规则:平均客户信用余额超过 5 亿美元的机构,须改为每日计算,缓冲比例从 3% 降到 2%。
所以「钱在哪」这一问要问得具体:客户资金存在哪家银行、账户是不是以客户信托或客户专用名义开立、机构自有资金是否与客户资金混放。答案应当写在客户协议的资产保管条款里。如果协议只写「资金安全存放」而不写账户性质与托管方,这一项应当记为未通过,不能记为通过。
第三点·出金:协议写的是处理时限,不是到账保证
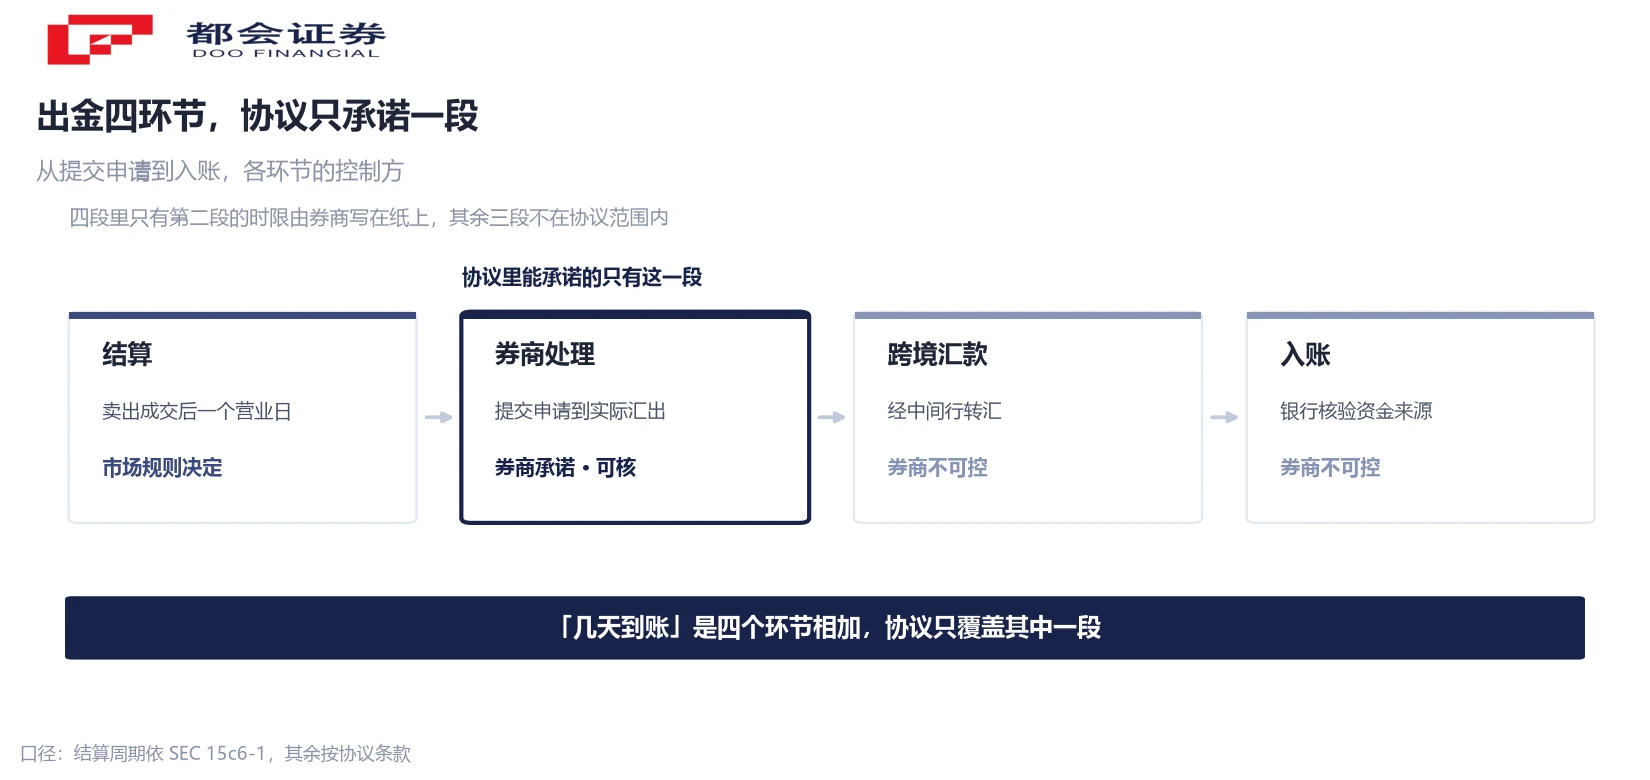
「出金要几天」这个问题,问到的答案通常是一个天数,但这个天数指的是哪一段,需要拆开看。从提交申请到钱进你的银行账户,中间至少经过四段,每段的控制方不同。
第一段是结算。美国市场自 2024 年 5 月 28 日起把标准结算周期从 T+2 缩短为 T+1,卖出证券的资金在成交后一个营业日完成结算。第二段是券商处理:从你提交出金申请到它实际汇出,这一段是券商自己承诺的时限,写在费用表或出金说明里,各家口径不同。第三段是跨境汇款,经由中间行转汇,这一段不受券商控制。第四段是入账,境内银行可能要求说明资金来源,这一步同样不在券商控制范围内。
因此协议里能承诺的只有第二段。如果一份材料把总时长写成一个确定的天数,这个数字要么只覆盖第二段,要么是把不可控环节按最好情况估算了。判断标准是:能查到书面处理时限的,记下来;只查到「一般几个工作日到账」的,记为不可核。
还有一项值得同时看:出金是否有附加条件。例如是否要求先平掉融资头寸、是否有最低出金金额、是否收取电汇费、是否对同名账户有额外验证。这些条款通常不在费用表主表里,而在出金说明或常见问题页面,最容易漏。
三个点怎么排先后:先过筛,再细比
三项之间有顺序,不宜并列。牌照先查,因为它决定后面两项有没有意义:一个查不到编号的机构,资金存放安排写得再清楚也无法验证。查完牌照再问资金,因为资金条款要看签约主体,签约主体与持牌主体不一致时,资金保障落在谁身上要重新确认。出金放在最后,因为它是日常体验问题,前两项不通过时,出金快也没有价值。
三项都过之后,才进入细比阶段:佣金结构、汇兑价差、可交易品种、订单类型、界面语言、客服时段。这一层比的是偏好,与安全无关,可以按自己的使用习惯排权重。
反过来,三项里任何一项不通过,都不宜用「其他方面更好」来抵消。牌照、资金存放、出金条款属于底线项,进不了加权表。
三个点查完,仍然覆盖不到的部分
先说清边界。这三项检查的是机构层面是否合规,不检查产品是否适合你,也不预测任何收益。它回答的是「这家机构有没有资格做这件事、我的钱是否与它的自有资金分开」,至于「该不该买某只股票」,它不回答。
还有一类风险这三项覆盖不到:账户被盗、钓鱼网站、冒充客服。这类风险与机构是否持牌无关,应对方式独立:启用双重验证、只从自己输入的域名登录、不通过任何即时通讯工具转账。
投资者保护机制的覆盖范围也需要单独确认。美国的 SIPC 在券商倒闭时提供保护,上限为每位客户 50 万美元,其中现金部分上限 25 万美元;它不覆盖市场下跌造成的损失,也不覆盖未加入 SIPC 的机构与商品期货。其他司法辖区各有自己的补偿安排,上限与触发条件不同,需要按开户主体所在辖区单独查。
一张当天能填完的表
把三项做成表格,一列是「查什么」,一列是「在哪查」,一列是「查到什么算过」。填完这张表通常不超过半小时,比读十篇测评更快,也更难被话术影响。
牌照一栏的通过标准是:编号在监管登记册能查到、名称与协议签约主体一致、状态为当前有效、许可范围覆盖所购服务。资金一栏的通过标准是:协议写明客户资金账户性质与托管方,且与机构自有资金分开。出金一栏的通过标准是:能找到书面的处理时限,以及出金的附加条件清单。
三项都填满之后,再去看佣金和界面。顺序反过来的话,先看到的低佣金会变成后面判断的锚,让人不自觉地为已经偏好的选项找理由。
常见问题
不够。查到的只是「有牌照」这一件事,还要核对三项:编号对应的机构名称是否与客户协议上的签约主体一致、状态是否为当前有效、许可范围是否覆盖它向你提供的服务。同一集团在不同司法辖区常有多个持牌实体,签约主体不同,适用的规则和纠纷处理程序也不同。
规则目标相同,写法不同。澳大利亚要求持牌机构把客户资金存入通常指定为信托账户的客户资金账户,收到当日或下一营业日入账,并配合每日对账、按月报送与年度外部审计。美国则要求券商把客户现金存入专门命名的客户储备账户,按规则附表公式计算应存金额。问的时候要按开户主体所在辖区分别问,不能把两套规则混着用。
这个天数通常只覆盖券商自己的处理环节,从你提交申请到它实际汇出。之后还有跨境汇款经中间行转汇、境内银行入账两个环节,这两段不在券商控制范围内。判断方法是看协议或出金说明里写的是「处理时限」还是「到账时间」,前者可核,后者通常是按最好情况估算。
看与你签约的那个实体。客户协议首页会写明签约主体名称与注册地,用它去对应辖区的监管登记册核对,而不是用集团的品牌名。品牌名通常不对应任何牌照,也不承担合同义务。
这三项检查的成本是半小时,与本金规模无关。本金越小,单次出问题的损失占比反而越大。检查不产生收益,它只是把「钱会不会因为机构自身问题而受影响」这件事从不确定变成可查。
这个上限是每位客户在每个 SIPC 成员机构的保护额度,其中现金部分上限 25 万美元,不同身分类别的账户分别计算。它只覆盖券商倒闭且资产缺失的情形,不覆盖市场下跌,也不覆盖未加入 SIPC 的机构与商品期货。实际适用分类须以 SIPC 与清算受托人的认定为准。
不能。它检查的是机构层面是否合规,与具体证券的价值判断无关。两者是先后关系:先确认资金通道没问题,再讨论买什么。本篇不涉及任何标的、评级或价格判断。
口径说明:①两套客户资金规则按辖区分别适用;②出金天数分「处理时限」与「到账时间」,只有前者可核;③SIPC 上限按身分类别计算,以认定为准;④牌照编号仅说明查询方法。