简体中文
 English

5 万块能投美股吗?把本金、换汇和佣金算给你看
「5 万块也能投美股吗」这个问题,通常被回答成两种:一种说门槛早就没了,一股都能买;另一种说钱太少不如先攒着。两种回答都没算账。
把 5 万元人民币从银行卡里拿出来、换成美元、汇到券商、下成一笔单,中间要过三道闸。三道闸里有两道是固定的,跟你买什么完全无关;第三道随单笔金额变化,但和本金总额关系不大。
这篇只做一件事:把这三道闸的金额逐笔算出来,再把它们摊到本金上,看占比是多少。算完之后,「5 万够不够」会变成一个可以直接读出来的数字。
三道闸:5 万元出境要过的三笔固定成本
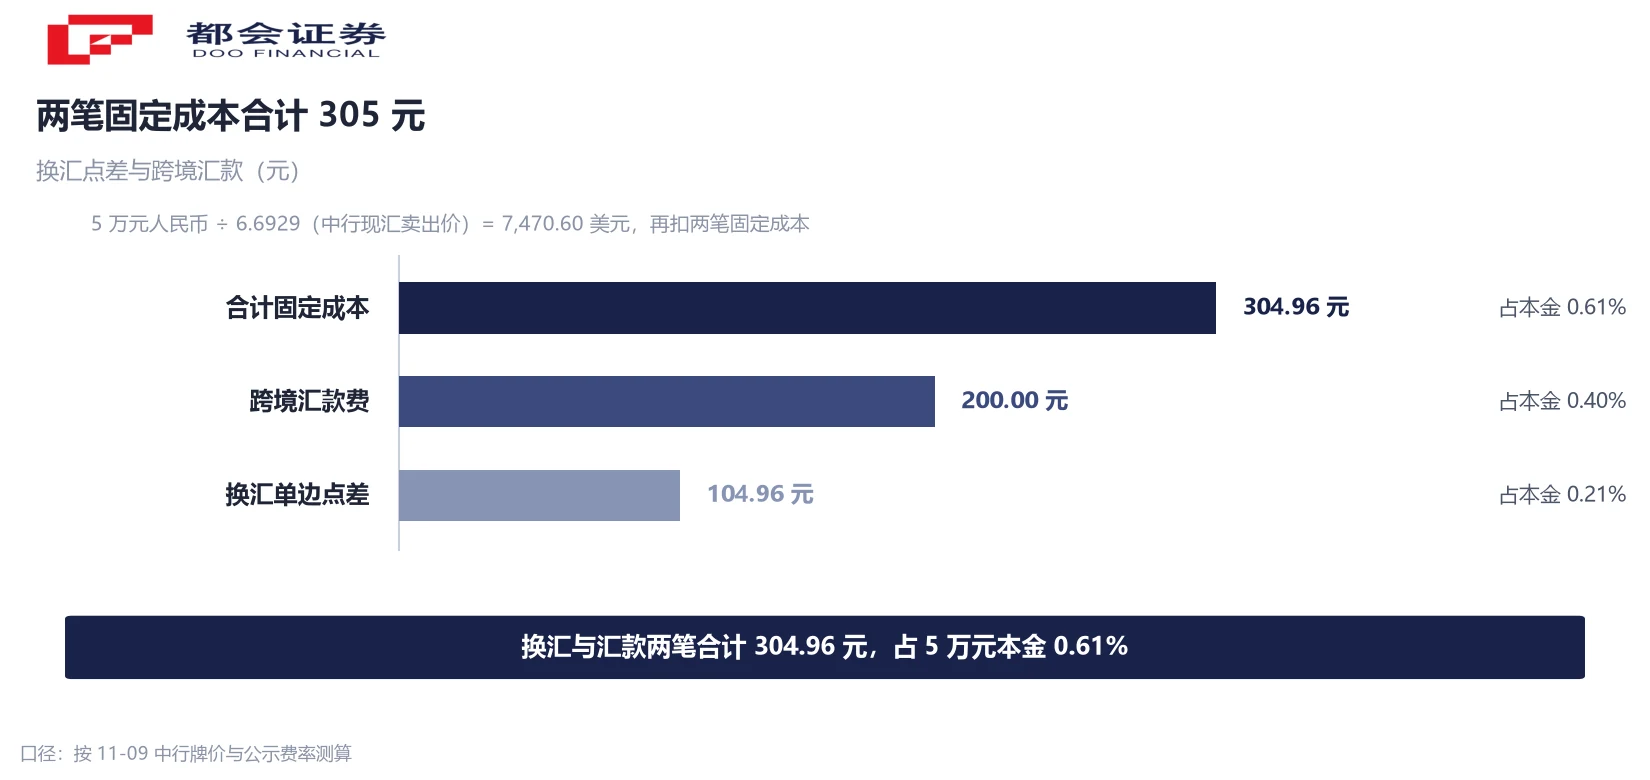
先把本金换成一个具体数字。按 11 月 9 日中国外汇交易中心公布的中间价,1 美元对人民币 6.7188 元;银行实际购汇按现汇卖出价成交,中国银行当日报 6.6929 元。5 万元人民币除以 6.6929,换到手是 7,470.60 美元。
这 7,470.60 美元要变成一笔成交,还要过两道闸:一笔跨境汇款费,和一笔券商佣金。前两道闸(换汇价差与汇款费)是固定的,不随你买什么变化;第三道闸随单笔成交金额变化,但和账户总额关系不大。
把三道闸的金额先摆出来:换汇价差折 104.96 元,汇款费 200 元,券商佣金按下单金额另计。前两项合计 304.96 元,占 5 万元本金的 0.61%。这个比例是本篇后面所有讨论的基准线。
第一道闸:你买到的是 6.6929,不是 6.7188
很多人把中间价当成自己该付的价格,于是看到银行牌价时会觉得被多收了。中间价是定价基准,由中国人民银行授权中国外汇交易中心在每个交易日公布,11 月 9 日为 6.7188,较前一交易日 6.7168 调贬 20 个基点。它不是你成交的价格。
你购汇时银行用现汇卖出价,中国银行当日报 6.6929;你把美元换回人民币时银行用现汇买入价,报 6.6648。两个价格之差 0.0281 元,相对中间价是 41.8 个基点,约等于当日中间价调整幅度(20 个基点)的两倍。
中间价与牌价不能直接相减来算成本,因为两者时点不同:中间价在早间公布,银行牌价随行就市,盘中还会变动。可算的是买卖价差——走一边约合价差的一半,0.21%;换出去再换回来,往返 0.42%,5 万元一次往返损耗 209.92 元。
第二道闸:5 万元刚好触到汇款费的最低档
中国银行公示的个人跨境汇款收费由两部分构成:手续费按汇款金额的 1‰ 收取,最低 50 元、最高 260 元;电讯费按目的地分档,中国港澳台地区 80 元,国际 150 元。此外转汇行或解付行可能从本金中另扣一笔,金额由境外银行决定,境内银行不公示。
5 万元的 1‰ 恰好是 50 元,正好落在最低档上。这意味着这一档对小本金最不友好:本金减到 1 万元,手续费仍是 50 元,占比从 0.10% 升到 0.50%。加上 150 元电讯费,5 万元这笔的汇款成本是 200 元,占本金 0.40%。
这一项有公开的折扣条件:通过手机银行或网上银行向境外他行汇款,手续费与电讯费享 9 折,合计 180 元,占 0.36%。折扣不改变结构,只把固定成本的斜率压平一点。
第三道闸:最低佣金卡的是单笔金额,不是本金
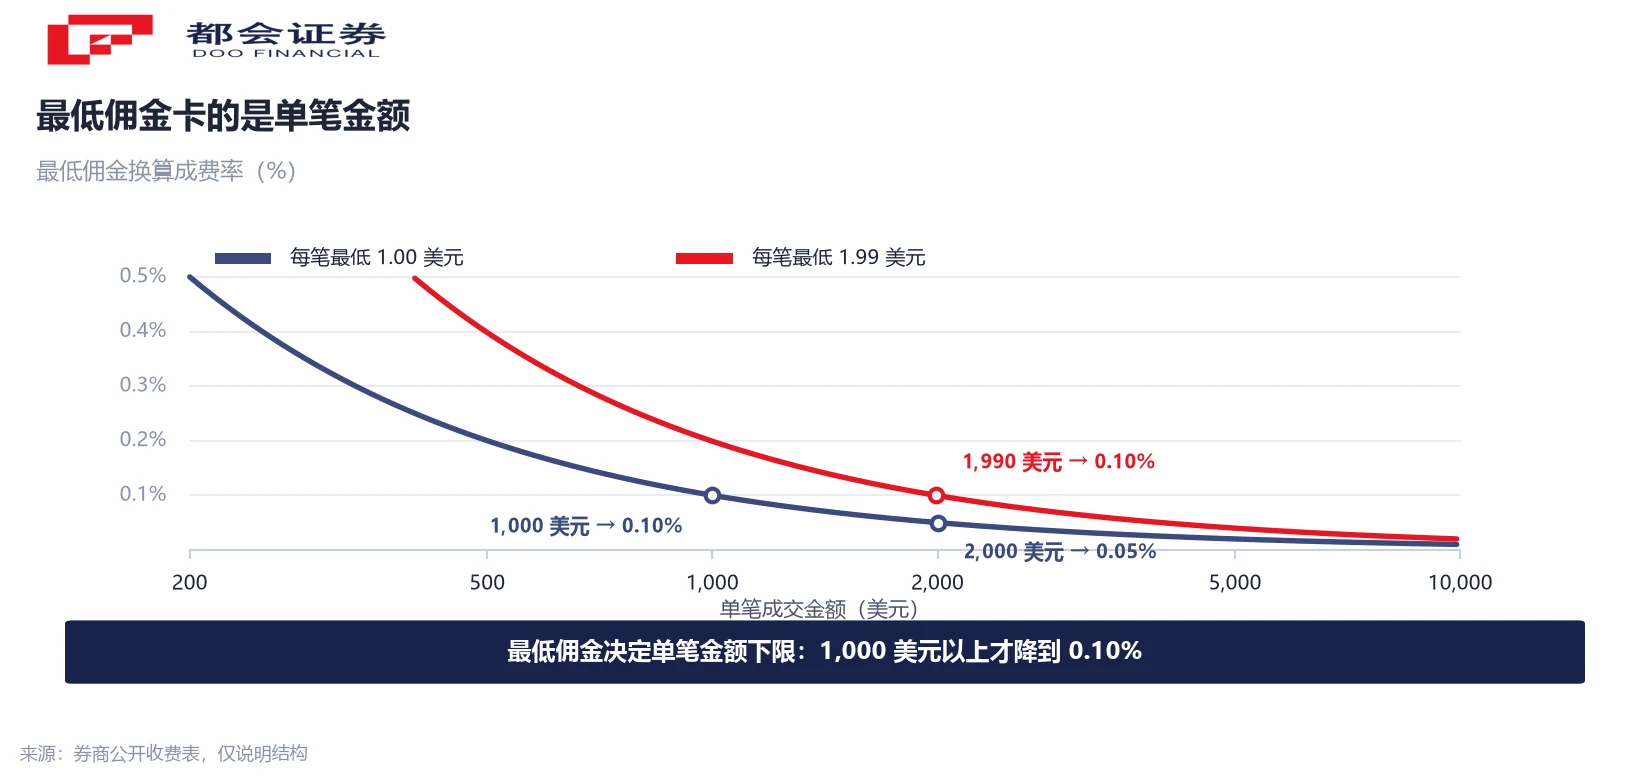
佣金这一项容易被误读成「本金太少,佣金占比就高」。实际起作用的机制是每笔最低佣金,它卡的是单笔成交金额的下限。以公开费率为例:盈透证券 Pro 固定式为每股 0.005 美元、每笔最低 1 美元、最高为交易额的 1%;阶梯式为每股 0.0005 至 0.0035 美元、每笔最低 0.35 美元。富途与老虎公开的美股收费为每股 0.0049 美元(最低 0.99 美元)加平台费每股 0.005 美元(最低 1 美元),两项合计每笔最低约 1.99 美元。
把最低佣金换算成费率:1 美元的佣金要摊到 0.10%,单笔成交额需达到 1,000 美元;要摊到 0.05%,需 2,000 美元。1.99 美元的组合要达到同样的 0.10%,单笔需 1,990 美元。5 万元换来的 7,470.60 美元,按 2,000 美元一笔可以下三笔多,费率落在 0.05% 一档。
碎股是另一套规则。盈透的碎股与整股同费率,但每笔收取「交易额的 1% 或 0.01 美元,取较大者」。买 50 美元碎股,佣金 0.50 美元,费率 1%,是整股 0.05% 档的 20 倍。碎股把固定费换成了比例费,对极小金额并不更省。以上费率仅用于说明收费结构,不构成对任何券商的推荐。
三道闸加起来:成本按次数算,不按本金算
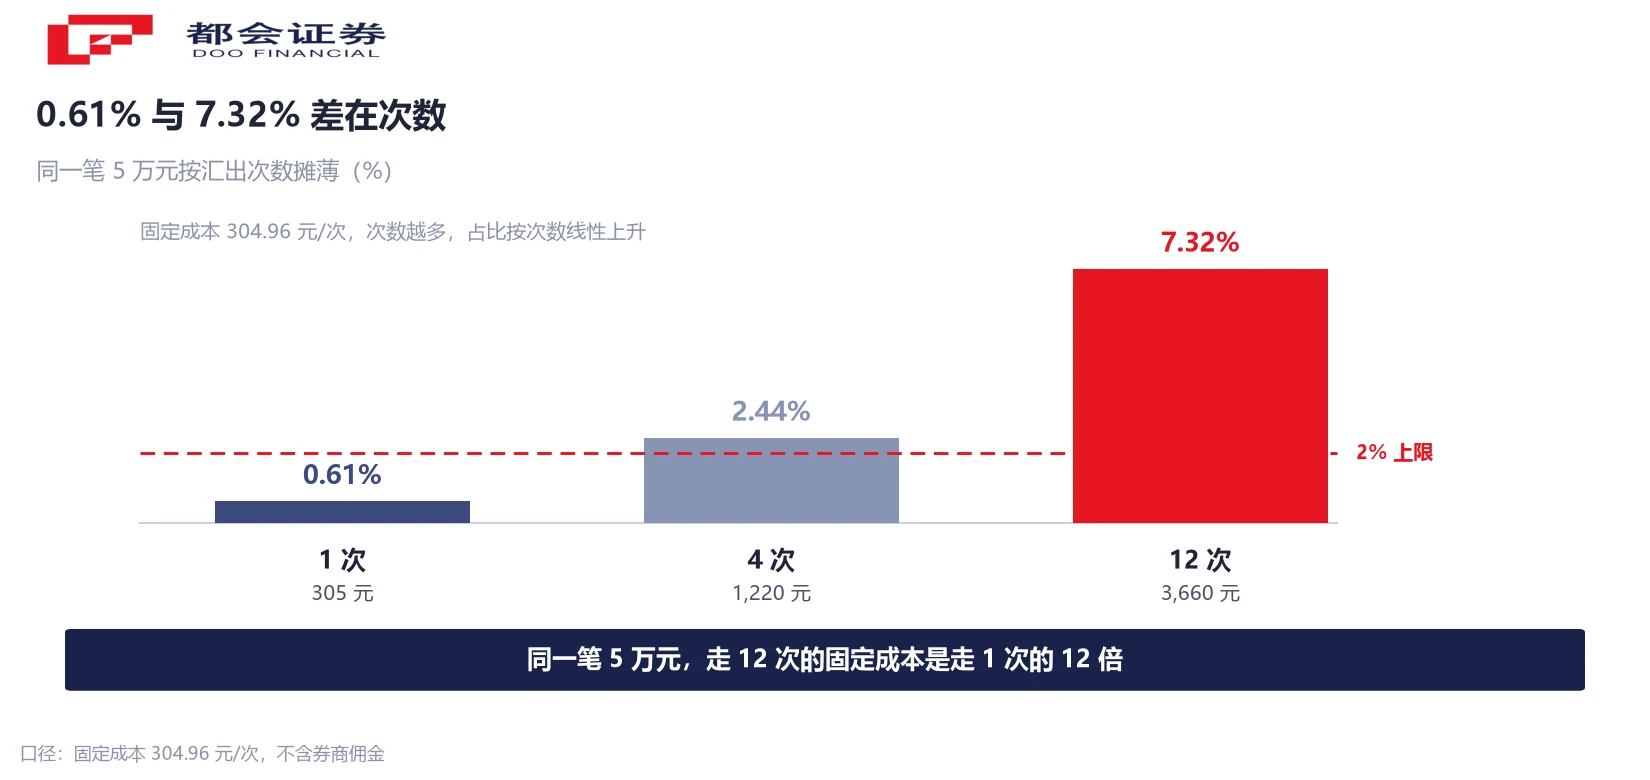
把可算的两项固定成本加起来:换汇单边点差 104.96 元,加汇款 200 元,合计 304.96 元,占 5 万元本金的 0.61%。这是走一次的成本。走四次,是 1,220 元、2.44%;走十二次,是 3,660 元、7.32%。本金没变,比例变了三倍多。
反过来说,固定成本占比高到多少就该停手,可以倒推。把 2% 当成一条可接受的上限,305 元除以 2% 得 15,248 元——本金低于这个数,单次往返的固定成本就超过 2%。本金 1 万元时占比 3.05%,5,000 元时 6.10%。
所以「5 万块够不够」的答案分两半:5 万元一次到位、低频操作,0.61% 的固定成本落在合理区间;同一笔钱拆成十几次小额汇出,比例会升到 7% 以上。此时该改的是操作方式,与券商的费率无关。
还有一道闸不是成本问题:购汇用途里没有「买股票」
上面算的都是钱出境之后的成本。但对持有境内人民币的投资者,第一道闸之前还有一道不能绕的关卡。《个人购汇申请书》列明的「六不得」中第 5 条写明:不得用于境外买房、证券投资、购买人寿保险和投资性返还分红类保险等尚未开放的资本项目。
个人年度便利化额度为每人每年等值 5 万美元,适用范围是经常项目——因私旅游、境外留学、境外就医、探亲等。证券投资属于资本项目,不在便利化额度的用途之内。按《经常项目外汇业务指引》,银行对交易真实性负有审核义务,对真实性存疑的交易可以拒绝办理,并应向个人说明拒绝原因与申诉渠道。
对境内人民币资金,合规路径是有的:一是申购 QDII 基金,以人民币计价,由具备额度的机构统一出境投资;二是资金本身已在境外,例如境外薪酬收入或境外账户内的既有资金,这部分不涉及境内购汇。这两条路径的成本结构与上面三道闸不同,QDII 一端是管理费、托管费与申赎费,另一端是券商佣金与汇款费。
三条可以自己核对的线索
第一条,汇率。中国外汇交易中心每个交易日公布人民币汇率中间价,各银行官网公布当日外汇牌价的现汇买入价与现汇卖出价。判断换汇成本,看的是同一家银行同一时点的买卖价差,不用中间价去减牌价。
第二条,汇款费。银行公示的是手续费率、最低与最高限额、电讯费分档,以及电子渠道的折扣条件。四项都写在服务价目表里,可以在汇款前算清总额;转汇行与解付行的扣费不在其中,只能事后看回单。
第三条,佣金。券商收费表里要专门找两行:「每笔最低佣金」和「碎股最低佣金」。前者决定单笔成交额的下限,后者决定极小金额的真实费率。这两行比首行的每股费率更能说明小额账户的实际成本。
常见问题
对持有境内人民币的投资者,这条路径不成立。《个人购汇申请书》「六不得」第 5 条明确不得用于境外证券投资等尚未开放的资本项目,年度 5 万美元便利化额度适用于经常项目。可行的是境内申购 QDII 基金,或以本身已在境外的资金参与,两条路径的成本结构不同。
不能这样相减。中间价在早间公布,是定价基准;银行牌价随行就市,盘中还在变。同一时点的两个价格不构成可比关系。可算的成本是同一家银行同一时点的现汇买入价与现汇卖出价之差,当日为 0.0281 元、41.8 个基点。
手续费按汇款金额 1‰ 收取,最低 50 元、最高 260 元,5 万元的 1‰ 恰好 50 元;加国际电讯费 150 元,合计 200 元,占本金 0.40%。手机银行或网银向境外他行汇款享 9 折,为 180 元、0.36%。转汇行与解付行可能另扣,金额由境外银行决定。
影响落在单笔金额而非账户总额上。以每笔最低 1 美元为例,单笔成交 1,000 美元时费率 0.10%,2,000 美元时 0.05%,500 美元时 0.20%。把 7,470.60 美元按 2,000 美元一笔拆开,费率就在 0.05% 一档;每笔只下 300 美元,费率升到 0.33%。
对极小金额不省。碎股按「交易额的 1% 或 0.01 美元,取较大者」收费,买 50 美元碎股佣金 0.50 美元、费率 1%,高于整股 0.05% 档。碎股解决的是「买不起一整股」的问题,并非降低费率的工具。
按本篇的固定成本结构,一次性汇出更划算。固定成本每次都要重付,5 万元走一次占 0.61%,走十二次占 7.32%。分批的理由应来自资金安排本身,例如每月有新增收入、或需要控制单次换汇的汇率风险,而非为了省手续费。
把 2% 当成固定成本占比的可接受上限,305 元除以 2% 得 15,248 元。本金低于这个数,单次往返的固定成本就超过 2%。这个门槛的判断依据是成本比例,与行情好坏无关。
部分适用。已在境外的美元资金不涉及境内购汇与跨境汇款,前两道闸直接消失,只剩券商佣金与可能的账户管理费。此时固定成本占比通常低于 0.1%,决定成本的是交易频次与单笔金额,而非本金规模。
口径说明:①中间价与银行牌价时点不同,不可直接相减;②换汇成本按买卖价差的一半计单边、全额计往返;③汇款费按境内汇出行公示标准计,不含转汇行与解付行扣费;④券商费率仅说明结构,不构成推荐。