简体中文
 English

美股全是英文,看不懂怎么投?把「看不懂」拆成四个场景
「我看不懂英文」这句话,通常是一个笼统的自我否定。它把四件性质完全不同的事捆在了一起:读开户协议、看懂交易界面、读财报公告、填税务表格。
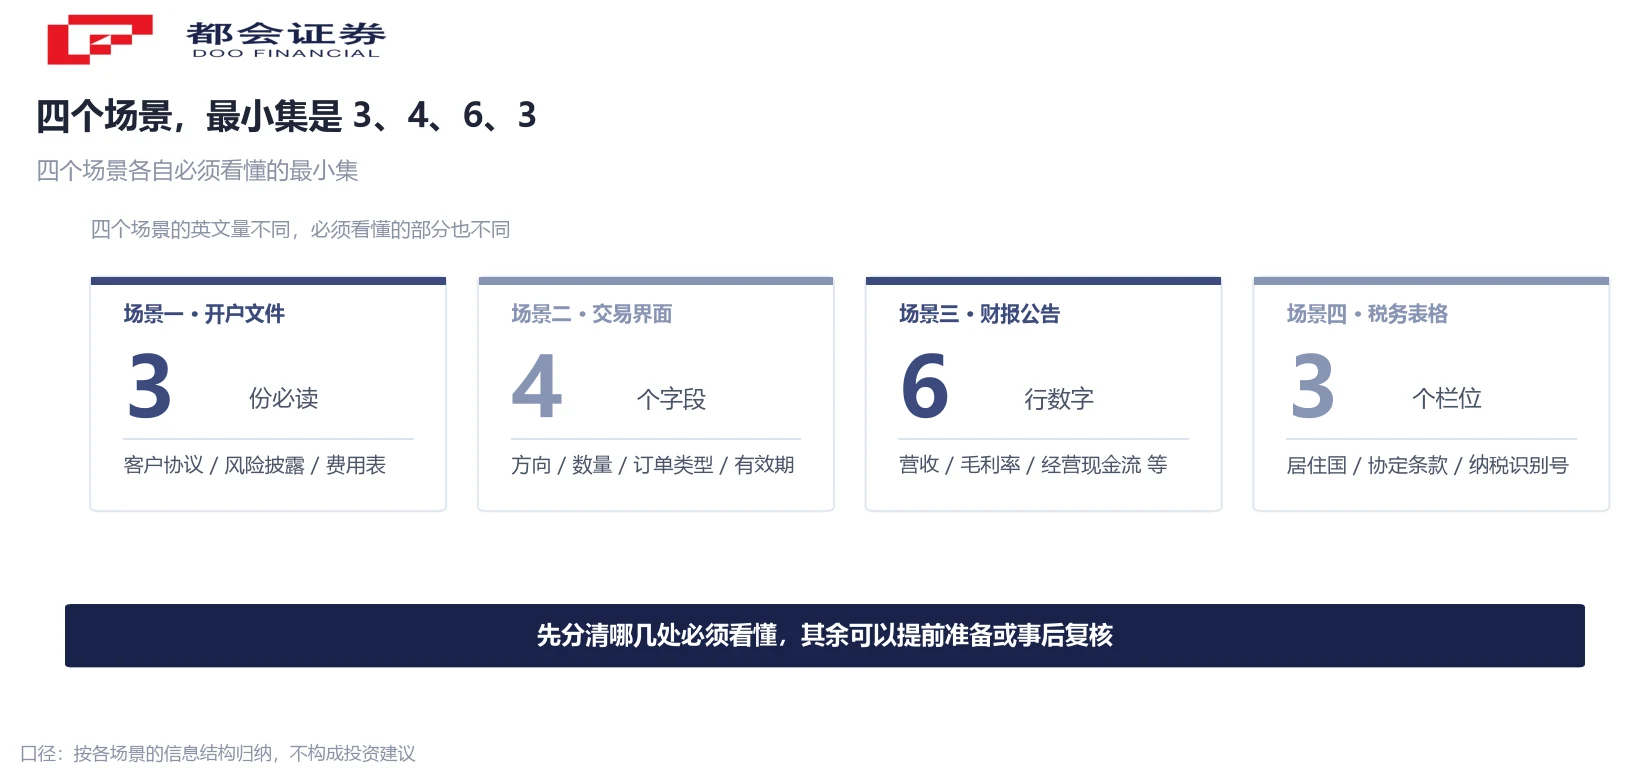
这四件事的英文难度差得很远。交易界面上的字段不超过十个,其中影响成交的只有四个;税务表格只有一页,关键栏位是三个;财报确实厚,但你需要的往往只是三张表里的六行数字。绕不过去的是法律条款——而它恰恰不是靠查单词能解决的。
这篇把「看不懂」拆成四个场景,每个场景只回答一个问题:必须看懂的最小集是哪几处,剩下的可以怎么处理。
先把「看不懂」拆成四件事
四个场景按接触顺序排:开户时要签文件,下单时要读界面,持有期间要看财报和公告,派息或卖出之前要处理税务表格。它们的共同点是都有英文,区别在于「看不懂」的后果不同。
开户文件看不懂,后果是签了一份自己不清楚的条款;交易界面看不懂,后果是下错单——市价单和限价单的差别,会在成交价上直接体现;财报看不懂,后果是把季度数据当成全年数据;税务表格填错,后果是股息被按 30% 而不是 10% 预扣。
四者之中,只有交易界面属于「必须当场看懂」,因为它决定这一笔单成交在什么价格。其余三项都可以提前准备、事后复核,甚至找人代看。把这一层分清楚,「看不懂」就从情绪变成了任务清单。
场景一:开户文件——必读的三份,可跳过的两类
开户流程里会出现的文件大致分两类。第一类是营销材料:产品介绍、功能说明、优惠活动条款,这些可以跳过,它们的作用是吸引你开户,不产生权利义务。第二类是合同性文件,必须看,而且只有三份值得逐条读:客户协议、风险披露、费用表。
客户协议里要专门找两处。一处是客户资产的存放安排——资金与证券放在哪里、以什么名义持有、由谁托管;另一处是争议解决条款——出现纠纷走哪个司法辖区的程序。风险披露里要看的是一句话:在什么条件下你的持仓会被强制平仓,这一条只在开融资账户时生效。
费用表是最容易被低估的一份。它决定三件事:每笔交易的最低佣金、汇兑时的买卖价差、以及有没有账户管理费或数据费。这三项写在表格里,不需要读懂长句,只需要找到数字。费用表通常只有一两页,是整份开户材料里信息密度最高的一页。
场景二:交易界面——只有四个字段影响成交
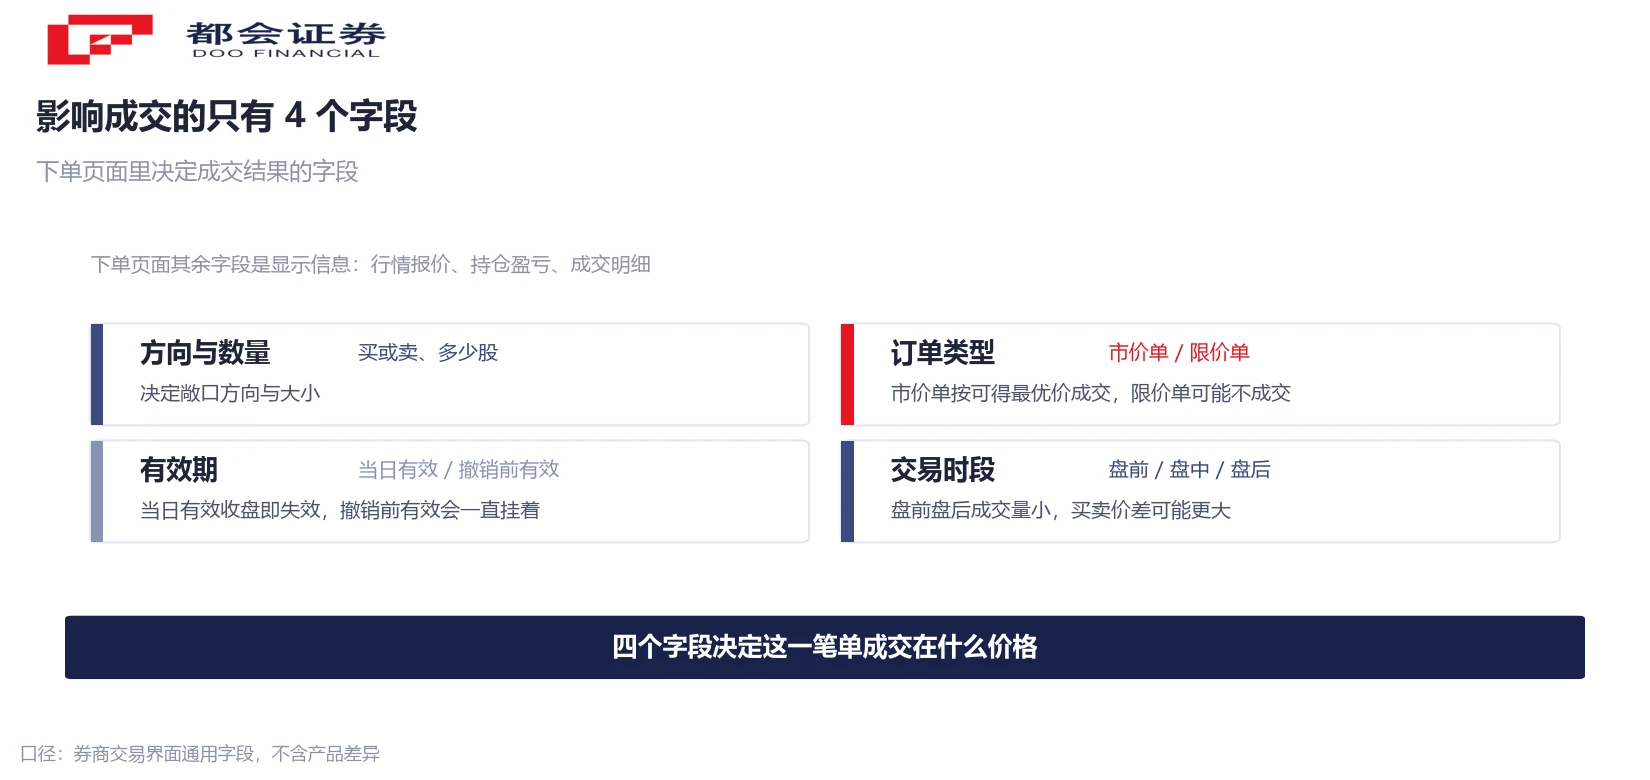
下单页面看起来字段很多,实际上只有四个决定结果:方向(买或卖)、数量、订单类型、有效期。其余如行情报价、持仓盈亏、成交明细,都是显示信息,读错不影响这一笔单。
订单类型是最需要看懂的一个。市价单按当时能拿到的最优价格立即成交,价格不由你决定;限价单只在指定价格或更好时成交,代价是可能一直不成交。有效期决定这张单挂多久:当日有效在下单当日收盘时自动失效,撤销前有效则会一直挂着,直到你主动撤销或成交。
还有一个容易被忽略的字段是交易时段。美股常规时段之外还有盘前与盘后,同一只股票在这两个时段的成交量小得多,报价与成交价的差距也可能更大。界面通常用标签标出当前时段,这个标签值得在每次下单前确认一次。
场景三:财报公告——三份文件、三张表、六行数字
美国上市公司的定期披露主要靠三份文件。10-K 是年报,覆盖一个完整财年,财务报表经过独立审计;10-Q 是季报,覆盖财年前三个季度,数据未经审计,第四季度并入年报;8-K 是临时报告,在重大事件发生后提交,业绩发布、高管变动、重大合同都属于此类。
三份文件里,10-K 最厚,但结构固定:业务描述、风险因素、管理层讨论、财务报表及附注。需要逐行读的是财务报表里的三张表——利润表看营收与利润,资产负债表看现金与负债,现金流量表看经营现金流与资本开支。其余章节可以按需查阅。
如果只想抓六个数字,可以这样取:营收及同比、毛利率、经营现金流、现金及等价物、总负债、资本开支。这六项在 10-Q 里都有,通常出现在报表前三页。10-K 与 10-Q 的差别在于审计状态与覆盖期间,两者的数字口径不能混着用——把季度数当成年内累计数,是读财报最常见的错误。
场景四:税务表格——一页纸上的三个栏位
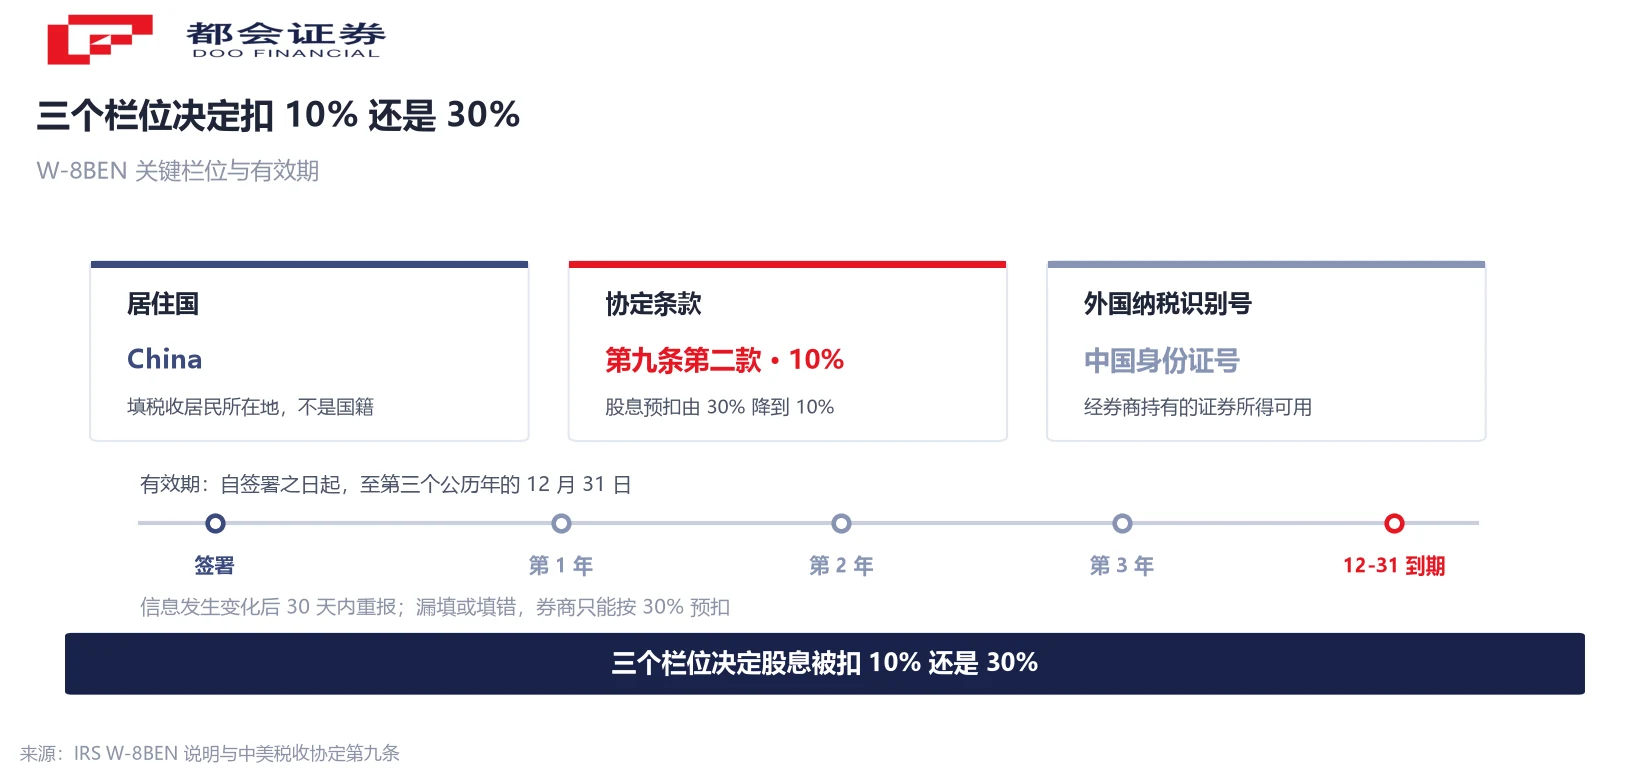
持有美股收到现金股息时,美国对非居民的法定预扣税率是 30%。中美税收协定把股息预扣税率降到 10%,依据是协定第九条第二款,且没有按持股比例分档,个人与公司一律 10%。享受这一税率的前提是提交有效的 W-8BEN,这张表交给券商保管,不寄给美国国税局。
表格本身只有一页,关键栏位是三个:居住国填 China;协定条款栏引用第九条第二款并写明 10%;外国纳税识别号一栏,中国大陆居民可以直接填写身份证号,经券商持有的可流通证券所得不必先申请美国税号。填错或漏填,券商只能按 30% 预扣。
有效期规则同样值得记住:表格自签署之日起,有效至第三个公历年的 12 月 31 日;信息发生变化后,应在 30 天内重新提交。协定优惠不适用于中国香港、中国澳门与中国台湾居民,因为这三个税收管辖区与美国之间没有同类协定。
机器翻译会失真的地方,和该找人的地方
四个场景里,翻译工具的可靠性并不一样。界面字段、费用表、财报里的数字与表格,机器翻译基本够用,因为它们的含义由数字和固定结构决定,译错也容易被数字本身纠正。开户文件里的普通条款也大致可读。
会失真的是两类:一类是法律条款中的限定语,例如「在何种条件下不承担某类责任」,一个否定词的位置改变,责任归属就反转;另一类是税务定义,例如居民身份判定、所得来源地判定,这些术语在两国税法里有各自的法定含义,直译之后往往看似通顺、实际含义不同。
处理方式不复杂:这两类内容如果找不到官方中文版本,就找能读懂的人看一遍,或者直接向券商的中文客服确认条款含义。需要注意的是,客服的口头解释不构成合同条款,最终仍以英文原文为准。这一点在开户前就该清楚。
这套拆法的边界在哪里
拆完之后要说清这套方法解决不了什么。它解决的是「信息获取」,解决不了「信息判断」。看懂一份 10-Q 的六行数字,与判断这家公司的经营质量,是两个问题;后者需要行业理解与估值判断,与语言无关。
它也不承诺零英文可以完成全部操作。开户身份验证、部分司法辖区的协议签署、以及税务表格的填报,仍会出现只有英文的页面。差别在于:这些页面的英文量有限,且集中在固定几处,可以提前准备,不必依赖临场理解。
还有一层现实约束:不同券商是否提供中文界面与中文客服,需要逐个到官网核对语言选项,不能一概而论。这一项属于开户前的筛选条件,与英文水平无关,与券商的客户结构有关。
常见问题
开户流程中的身份验证与协议签署会出现英文页面,但英文量集中在固定几处,可以提前准备。是否提供中文界面与中文客服须逐个到券商官网核对语言选项,不宜一概而论。本篇不承诺零英文可完成全部操作,只说明哪些部分必须看懂、哪些可以略过。
客户协议、风险披露、费用表三份。客户协议重点看客户资产存放安排与争议解决条款;风险披露重点看强制平仓的触发条件,这一条只在开融资账户时生效;费用表看最低佣金、汇兑买卖价差、账户管理费与数据费。营销材料与产品介绍可以跳过,它们不产生权利义务。
四个:方向、数量、订单类型、有效期。市价单按当时可得的最优价格立即成交,价格不由下单者决定;限价单只在指定价格或更好时成交,代价是可能不成交。此外要确认当前交易时段,盘前盘后的成交量与买卖价差与常规时段不同。
10-K 是年报,覆盖完整财年,财务报表经独立审计;10-Q 是季报,覆盖财年前三个季度,数据未经审计,第四季度并入年报;8-K 是临时报告,在重大事件发生后提交,业绩发布、高管变动、重大合同都走这份。三者的期间与审计状态不同,数字不能混用。
营收及同比、毛利率、经营现金流、现金及等价物、总负债、资本开支,共六项。这六项在 10-Q 的报表前三页通常都有。需要提醒的是,季度数与年内累计数是两个口径,混用会把季度表现读成全年表现。
三个关键栏位:居住国填 China;协定条款栏引用中美税收协定第九条第二款并写明 10%;外国纳税识别号一栏,中国大陆居民可填身份证号,经券商持有的可流通证券所得不必先申请美国税号。表格交给券商保管,不寄给美国国税局。填错或漏填,券商只能按 30% 预扣。
自签署之日起,有效至第三个公历年的 12 月 31 日。信息发生变化后,应在 30 天内重新提交。中国香港、中国澳门与中国台湾居民不适用这份协定的优惠税率,因为这三个税收管辖区与美国之间没有同类协定。
两类:法律条款中的限定语,否定词位置一变,责任归属就反转;税务定义,例如居民身份判定与所得来源地判定,这些术语在两国税法里各有法定含义,直译后常常看似通顺、含义不同。找不到官方中文版本时,应找能读懂的人核对,或向券商中文客服确认,但口头解释不构成合同条款。
口径说明:①10-K 与 10-Q 提交期限因申报人类别不同,正文只取区间;②10-Q 未经审计,与 10-K 口径不可混用;③股息预扣税率以提交有效税务表格并适用协定为前提;④中国香港、中国澳门与中国台湾居民不适用该协定。