简体中文
 English

美股同事赚了钱,我该不该跟?先分清三种「赚」
「我同事买美股赚了」——这句话在饭桌上出现时,通常缺三个信息:卖了没有、赚的是哪一只、从哪天开始算。
缺信息不是转述者的问题。人在讲一件让自己愉快的事时,会自然压缩掉不利的细节,听的人则按最好的版本理解。于是同一笔交易,说的人和听的人算出来的收益率不一样。
所以先别急着判断该不该跟。先把这三种口径拆开,拆完只会剩下两个结论之一:这件事有可复制的部分,或者它只剩下一个你复制不了的时点。
「赚了」这三个字,缺三个关键信息
「赚了」是一句结论,而不是一条数据。它至少省略了三样东西:卖出与否、权重多少、起算时间。这三样恰恰决定了同一个动作对应的是盈利、持平还是亏损。
把这三层拆开之后,多数「赚了」会缩水成一种情形:某一只票在某个窗口里涨了很多,而他恰好还没卖。这个情形不是假的,只是它无法被第二个人复制——因为你没有他那天的成本,也没有他那个时点的运气。
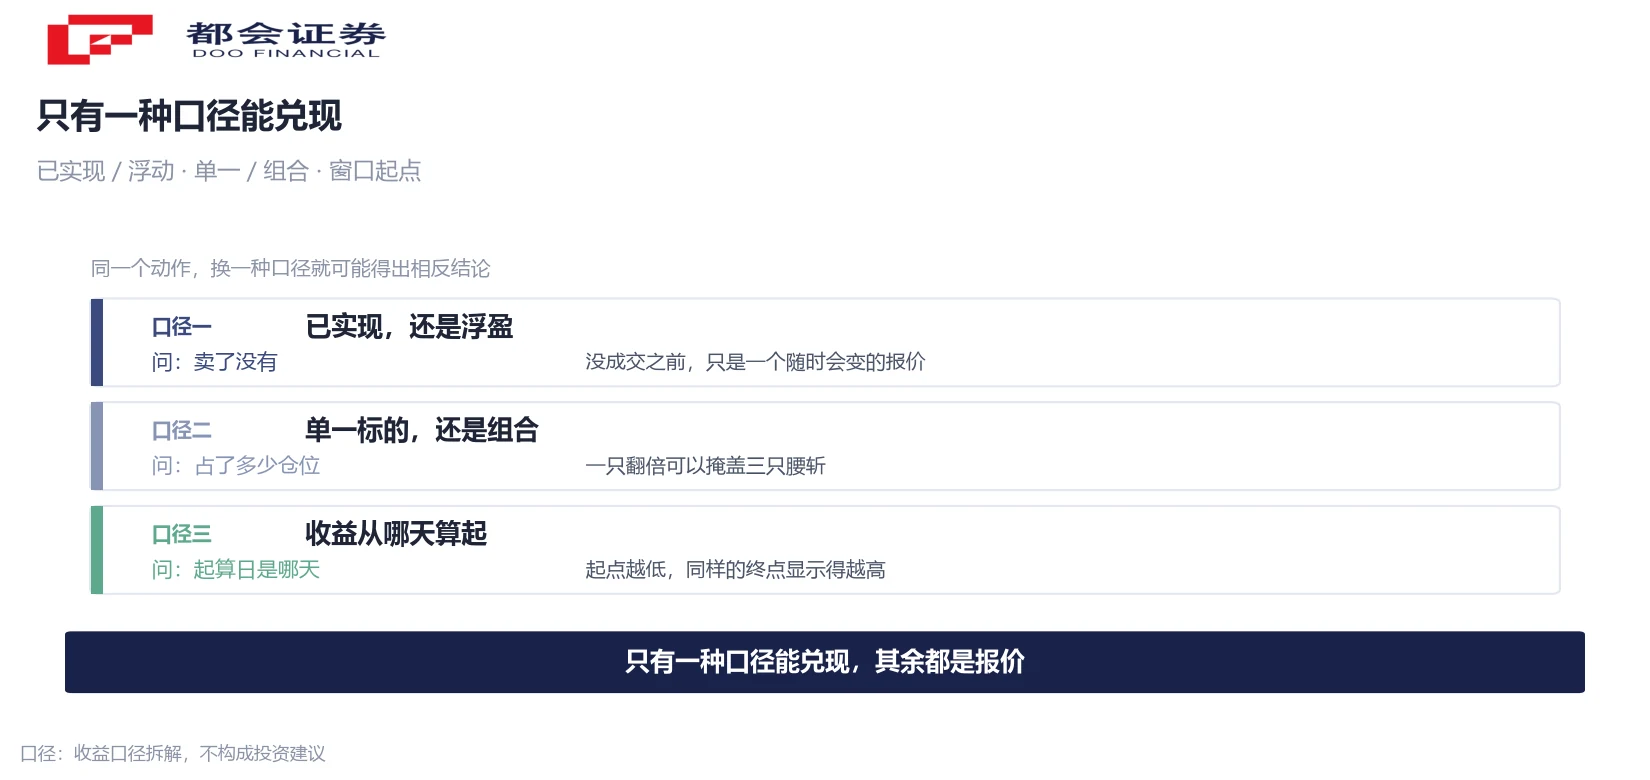
下面三种拆法,每一种都对应一个可以当场问出口的问题。问完不必评价同事的水平,只需要判断这条信息对你有没有用。
第一种拆法:已实现,还是浮盈
没卖出的盈利,账面上叫浮盈,结账时叫尚未发生的行情。这是最容易被忽略的一层,因为它每天显示在屏幕上,看起来和现金一样真实。
举个能算的例子:一只票从 10 元涨到 15 元,浮盈 50%。如果它随后回到 9 元,这个「赚了」不但消失,还变成亏损 10%。中间没有任何一天,这笔钱属于过账户主人——除了他实际卖出的那一天。
所以第一个要问的是「卖了没有」。成交的那一刻,收益才从报价变成一个确定的数;在此之前,它只是一个随时会变的标价。这也是同一件事在两个人嘴里差很远的第一个原因:一个人在讲已实现,另一个在讲还没结算的浮盈。
第二种拆法:单一标的,还是组合
「赚了」常常指的是某一笔,而不是整个账户。这两者的差距可以大到方向相反。
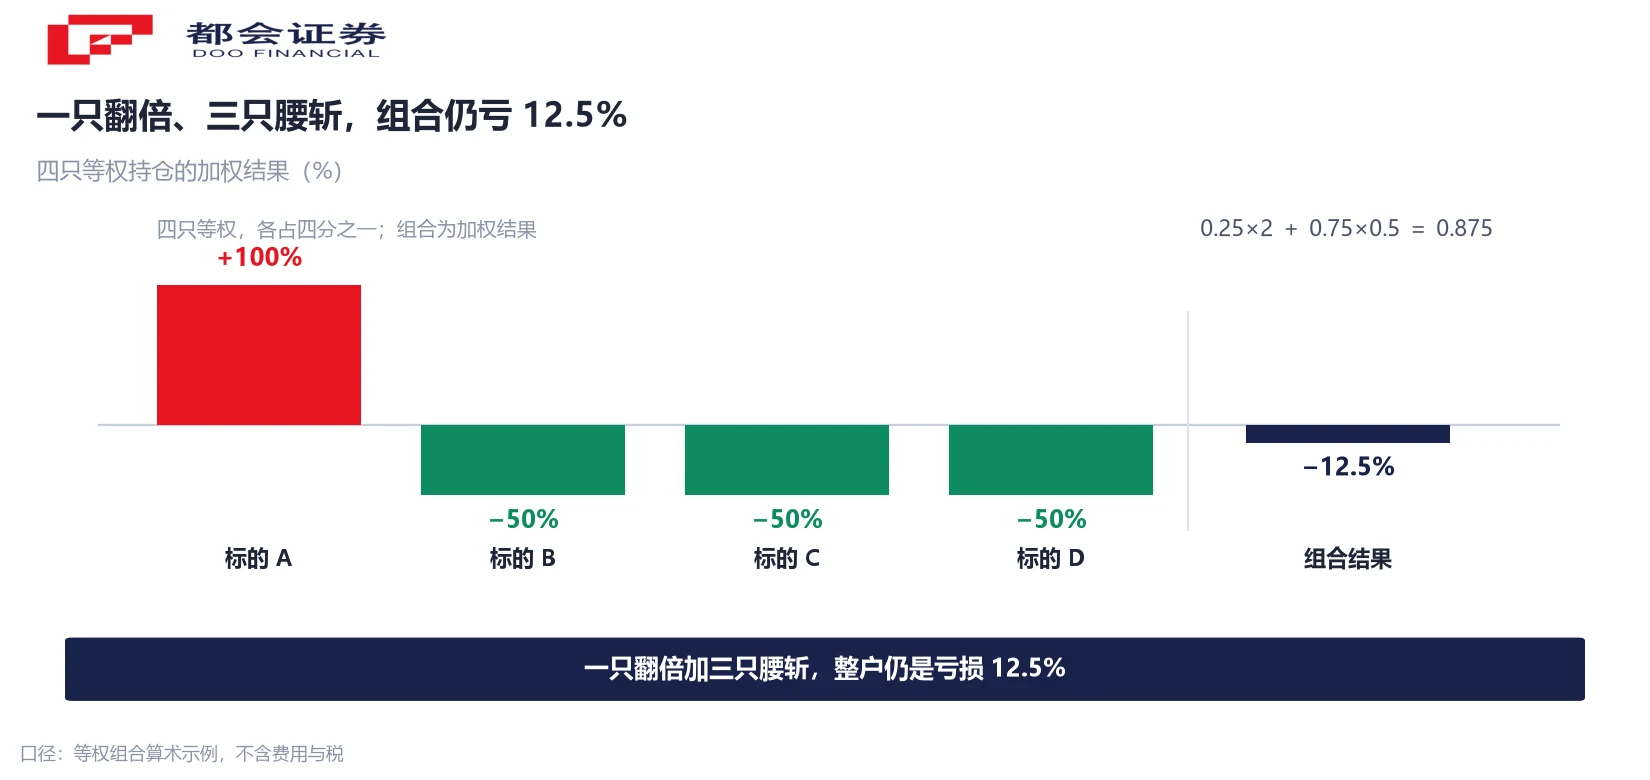
举个可以手算的例子:四只股票各占四分之一,一只翻倍(+100%),另外三只各跌一半(−50%)。那只翻倍的票听起来是「赚了」,但组合的结果是 0.25×2 + 0.75×0.5 = 0.875,也就是 −12.5%。一只翻倍、三只腰斩,整户仍然是亏的。
这是权重的作用,不是极端假设的堆砌。单一标的的口径回答「我有没有买对一只」,组合口径回答「我这一年到底是赚是亏」。后一个问题才是钱的问题,前一个问题更接近谈资。
顺带一个推论:仓位越小,翻倍的故事越动听。一只占 5% 仓位的票翻倍,对整户的贡献是 5%;一只占 40% 仓位的票跌两成,对整户的拖累是 8%。所以听到「我那只翻倍了」,还要问一句占多少。
第三种拆法:时间窗口选在哪
同一笔持仓,从最低点算和从建仓算,会得出两个完全不同的数字。从今天往前推一年,和从建仓日算到昨天,也不是同一件事。
收益率的起点决定分母。起点越低,同样的终点显示出的涨幅越大。道理不难,但人在回忆时不会注明起算日——记忆里的成本价往往低于实际的成本价,因为它记的是「我决定买的那天」,而不是「实际成交的均价」。
更实用的换算方式是把百分比换成金额。10 万赚 30% 是 3 万,这个数可以和工资、房租、一次旅行并列比较;「赚了三成」不能。换算之后你会发现,很多听起来惊人的收益率,对应的金额只够改变一个月的现金流。
你听到的样本,是被筛选过的
除了口径,还有一层更基础的偏差:说话的人本身就是被筛选出来的。赚了的人愿意讲,亏了的人不讲——原因未必是隐瞒,而是亏损在社交场合里不是个话题。
这个机制在基金行业里有可查的数字。标普道琼斯指数(S&P DJI)的 SPIVA 报告统计过存续率:美国全部国内股票型基金 15 年后仍在的约一半(50.9%,大盘类 50.6%);20 年后只剩三成多(36.5%,大盘类 34.6%)。业绩差的基金被合并或清盘,从名单上消失,于是只看现存名单的人,看到的平均业绩天然好于真实水平。
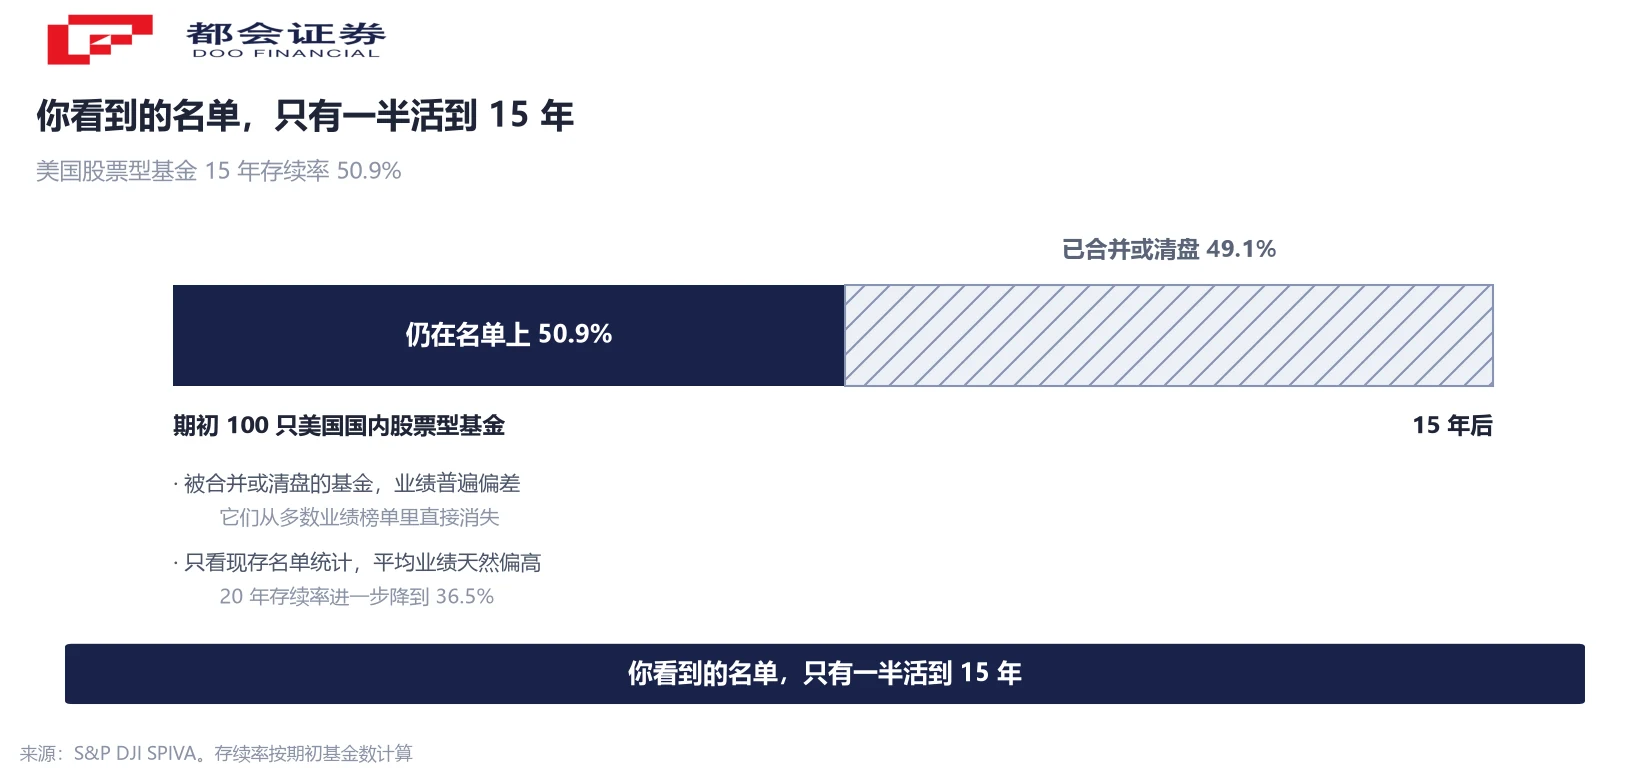
饭桌上的组合不会清盘,但机制一样:你听到的是「还在讲的那部分人」。判断一个样本要不要采信,先问它排除了谁。
还有一个方向相反的现象值得知道。Odean 在 1998 年用 1 万个折扣券商账户、1987 至 1993 年的交易记录做过研究:盈利股票被卖出的比例是 14.8%,亏损股票被卖出的比例是 9.8%——赚钱的票比亏钱的票更容易被卖掉,幅度接近五成。而这些被卖掉的盈利股,在随后一年里的表现比继续持有的亏损股高出 3.4 个百分点。人会先讲赚的那一笔,也倾向于先把它卖掉,于是留在手里的那部分,亏损的权重更重。
下次听到,就问三个问题
与其纠结该不该跟,不如把三个问题问出来:什么时候买的、买了多少、卖了没有。它们分别对应前面三层——时间窗口、权重、实现与否。
三个都答得出,说明这是一笔可以讨论的交易,接着可以问当初的买入理由是什么、现在这个理由还成立吗。三个答不出,或者只答得出「涨了很多」,这条信息就不构成参考:你没法复制一个没有参数的动作,就像没法照着别人的彩票号码中奖。
最后把决定权放回你自己这边。同事赚了多少,与你的资金多久不用、能承受多大回撤、什么条件下必须卖,是三件互不相干的事。前三个问题在你的账户里有唯一答案,第四个问题在别人的账户里才有一点点答案——值得听的从来是前者。
常见问题
同样的股票不等于同样的结果。成交价、仓位、持有期、卖出时点,四项里只要有一项不同,收益就可能完全不同。更关键的是资金期限与回撤承受度属于个人条件,无法复制。可以借鉴的是他的判断方法,不能复制的是他的成本与时点。
这是结算口径的问题,不是严格与否。浮盈是当下报价与成本的差额,只要没成交,它每天都可能变化;已实现收益才是落袋的数。两者都可以看,但不能混着说,尤其不能用浮盈去证明一个方法有效。
一次翻倍无法区分能力与运气,样本太小。要判断方法是否奏效,需要看一段完整周期里的全部决策,包括那些亏钱的。单笔结果只能说明这一笔发生了什么,不能说明下一次会怎样。
因为对账户的实际影响是收益率乘权重。一只 5% 仓位的票翻倍,只贡献 5 个百分点;一只 40% 仓位的票跌两成,会拖累 8 个百分点。讨论一笔交易时,只有收益率而没有权重,等于只看到一半信息。
可以看,但要清楚这只是一条线索,不是结论。你看到的是标的,看不到的是他的资金属性、买入理由和退出计划。把线索当结论,最常见的后果是在他准备卖出的时候你才进场。
成立,只是表现形式不同。机构层面表现为清盘与合并导致的名单缺失,个人层面表现为「赚钱的愿意讲、亏钱的不讲」。两者都会让可观察的样本偏好于好结果,因此任何关于「大家都赚了」的判断都要先问样本是怎么来的。
「很多人」既不是统计口径,也不是时点信号。可核查的替代做法是看自己的三个前置条件:钱多久不用、能承受多少回撤、什么条件下卖。这三项没有答案时,市场情绪再热也不构成进场理由。
先补做被跳过的那一步:把仓位降到能承受的绝对额以内,并写下退出条件。这属于对自己的资金结构做整理,与对具体标的的判断无关。之后再看当初的买入理由是否仍然成立,而不是看浮盈浮亏决定去留。
口径说明:①存续率按期初基金计,被合并或清盘者算未存续;②14.8% 与 9.8% 为盈利与亏损股票的卖出比例,按笔数计,全年口径含 12 月(该月因税损卖出而逆转);③3.4 个百分点是「已卖出的盈利股」与「继续持有的亏损股」随后一年的收益差,不是任何投资者的实际收益;④组合 −12.5% 为等权算术示例,不含费用与税。