简体中文
 English

美股账户闲置半年,换券商前先算这三笔成本
一个账户闲置半年,最常见的下一步想法是换一家券商。理由通常很直接:佣金、界面、入金方式,或者只是当初开户时随手选的那一家。
换券商是有价格的动作,只是这个价格分散在三个地方:你离开时付的转出费、资产在路上的那几天不能交易、以及新平台促销期结束后的费率跟现在差多少。三笔都能折成占账户市值的百分比,因此可以直接和「省下的佣金」放在一起比。
本文按顺序拆这三笔,给出各自的取数入口和算式,最后给一个不换平台的选项。全文不给任何一家的优劣排序,只列公开费率表里的数字。
三笔成本加起来,才知道换券商贵不贵
零佣金之后,换券商最常见的理由是「哪家更便宜」,而这个理由往往已经站不住。多数美国券商的股票与 ETF 在线佣金是 0,差的那部分通常藏在汇兑点差、平台费、行情费里,不在佣金那一行。
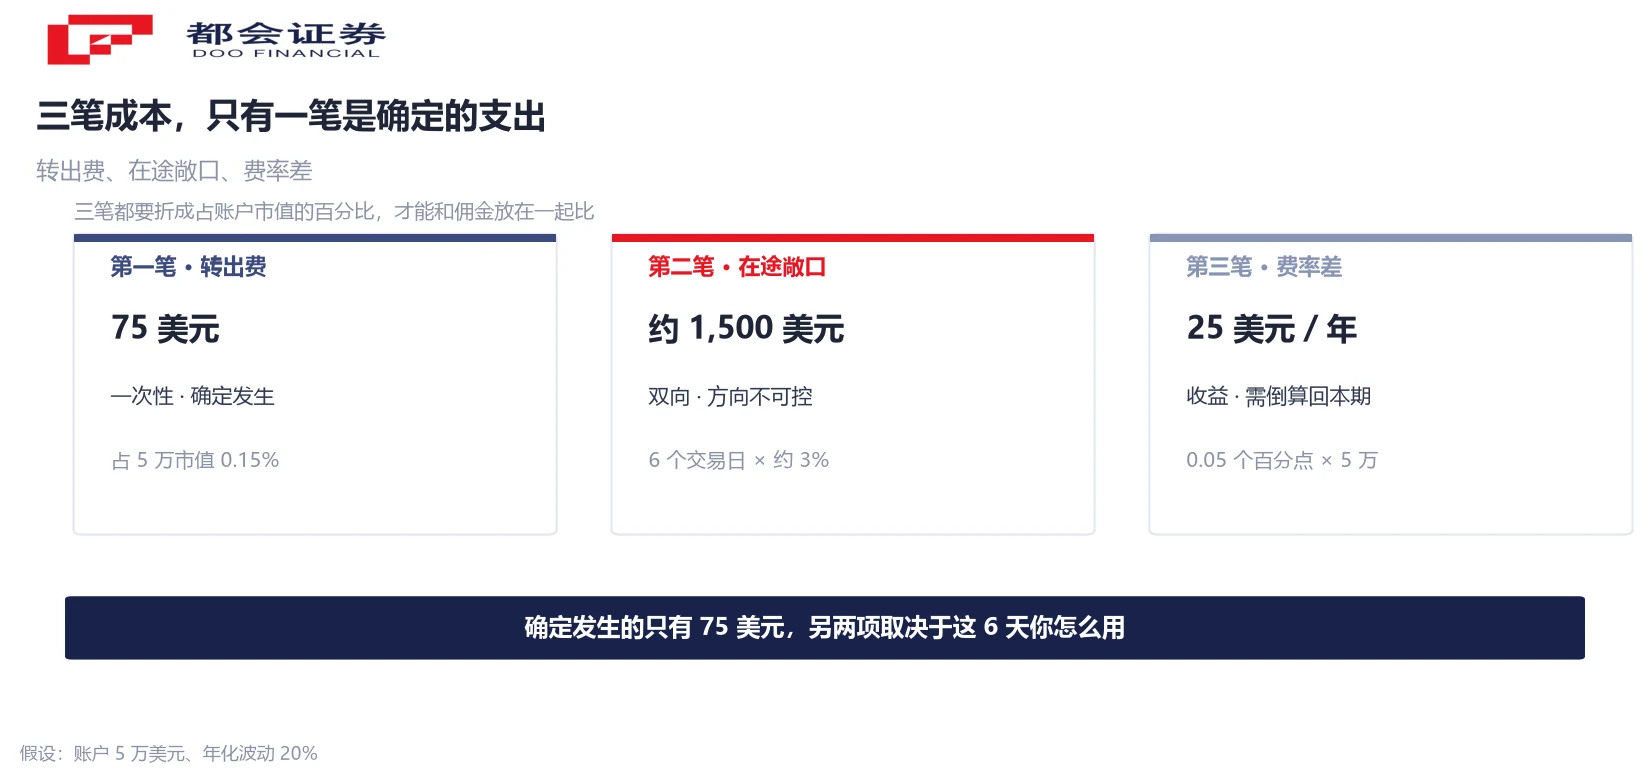
实际要算的成本是三笔。转出费是确定的、一次性的、以美元计价的支出;在途时间是账户在这几天里失去交易能力;费率差是新平台促销结束后的标准费率跟你现在之差。前两笔是成本,第三笔只有在为正时才是收益。
三笔都能换算成占账户市值的百分比,这样才和佣金有可比性。下面用 5 万美元的账户做例子,换一个规模,把百分比乘上去即可。
第一笔·转出费:收钱的是你离开的那家
转出费由存管方收,也就是你账户现在所在的那家,不是你要去的那家。公开费率表里,几乎所有机构的转入侧都是 0,所以这一笔只在你离开时发生一次。
全账户转出在公开费率表里的区间是 0 到 125 美元,部分转出是 0 到 100 美元,多数落在 50 到 100 美元之间。部分转出常常更便宜,个别机构对部分转出直接收 0,这让「先转一部分」看起来很有吸引力。
计费方式比金额更值得看。多数机构按账户收一笔固定费,也有按标的收的,例如每个 ETF 或股票 35 美元,后者对持有多只小仓位的账户很不友好:转 20 个标的的费用会是按账户收费的好几倍。查的时候要确认是「按账户」「按标的」还是「按笔」。
下表取自各家公开费率表,按机构英文名首字母排列,不代表任何排序。
| 机构 | 全账户转出 | 部分转出 |
|---|---|---|
| Charles Schwab | 50 美元 | 0 |
| E*TRADE | 75 美元 | 25 美元 |
| Fidelity | 0 | 0 |
| Firstrade | 75 美元 | 55 美元 |
| Interactive Brokers | 0 | 0 |
| Robinhood | 100 美元 | 100 美元 |
| Vanguard | 100 美元 | 0 |
| Webull | 75 美元 | 75 美元 |
这张表只能说明「有没有这一笔」,说明不了「该不该换」。同一个品牌在不同辖区的实体可能适用不同费率,阅读时以你客户协议上的签约主体为准。
第二笔·在途:这几天账户不能交易
制度层面有明确时限。按 FINRA 第 11870 条,存管方收到转仓指令后须在 1 个营业日内完成验证或提出异议,验证之后须在 3 个营业日内完成资产转移。FINRA 科普页在验证环节写的是三个营业日,与规则文本的一个营业日不一致,排期时按保守的一方算。
实际耗时比制度时限长。只持股票与 ETF 的账户,行业口径是 4 到 6 个营业日;账户里有共同基金需要重新登记,会拉长到 5 到 10 个营业日。6 个营业日换算成自然日大约 8 天。
这段时间的代价是失去交易能力,券商一般也会建议转仓期间不要下单,因为成交会拖慢流程。用 5 万美元的账户估算:按年化波动 20% 折算,单日波动约 1.26%,6 个交易日累计约 3%,对应的敞口是 1,500 美元。

这个 1,500 美元是转出费 75 美元的 20 倍,但它是双向的:期间下跌同样会被「躲过」,所以它是你无法控制方向的敞口,未必一定发生。判断标准很简单,这 6 天里你有没有必须执行的买卖。
第三笔·费率差:回本期要用账户规模倒推
费率差是第三笔,也是唯一可能为正的一笔。算法是把退出成本率除以年化费率差,其中退出成本率等于转出费除以账户市值。5 万美元账户、75 美元转出费,退出成本率是 0.15%。
如果新平台的标准费率比你现在的低 0.05 个百分点,0.15% 除以 0.05% 等于 3 年,也就是三年才能把这笔转出费赚回来。差 0.10 个百分点时是 1.5 年,只差 0.02 个百分点时是 7.5 年。
反过来用更有意义。假设你要求三年内回本、费率差是 0.05 个百分点,账户市值至少要有 75 除以 0.0015,等于 5 万美元。也就是说,5 万美元这个数不是随手举的,它正好是「三年回本」这条线的临界规模。
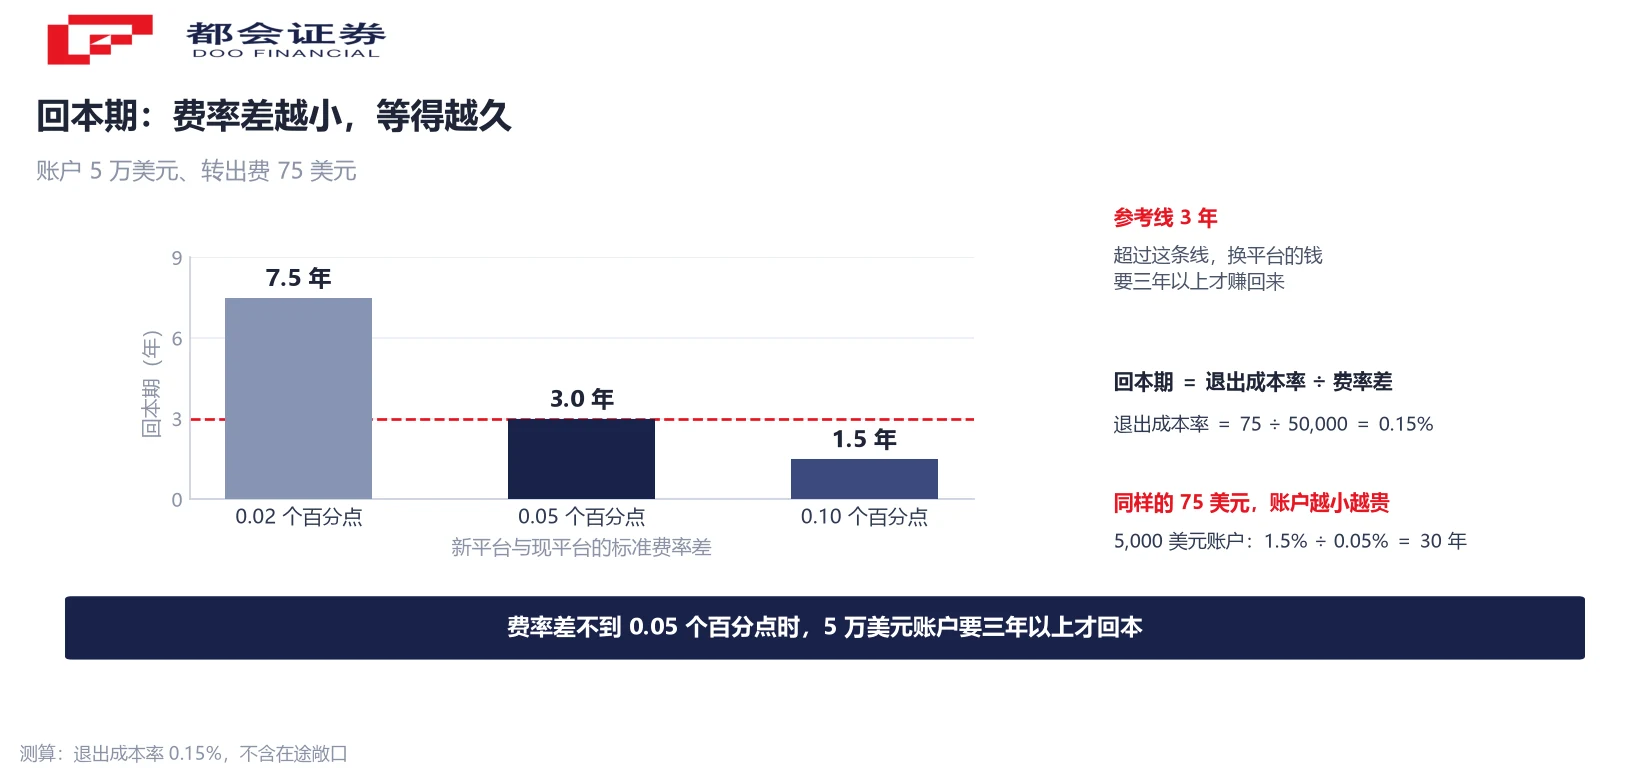
账户越小,这笔费越贵。5,000 美元的账户,75 美元相当于 1.5%,在 0.05 个百分点的费率差下要 30 年才回本。这里还有个取数陷阱:促销期的零佣金不能当成分母,要去费率表里找标准佣金那一行,或者去协议里找促销结束后的价格。
容易漏掉的一笔:碎股和不能转的资产会被卖出
转仓系统只搬整股。碎股在转出方被卖出,以现金残值随主转仓一起过去,这会在账户里留下一次已实现盈亏的记录。金额通常不大,但要提前知道它会发生,而不是事后在账单上看到一笔卖出。
对非美国税务居民,美国来源的资本利得一般不在美国层面预扣,居住地的申报口径另算。这里能确定的只有一件事:这笔卖出构成一次已实现盈亏记录,需要自己留存。
有些资产根本无法通过自动化系统转移,例如平台专属产品或部分基金份额。这类资产的处理方式是清算后把现金转过去,时限是收到你的处置指示后 5 个营业日。注意起算点,是收到指示而不是提交转仓,你晚回三天,完成日就晚三天。
与这一笔相反的是成本基础。转仓会随资产一并转移成本基础,卖出再入金则会重置。「卖掉再转钱」看起来省了转出费,实际是把成本基础这条线断掉了。
算下来不划算:闲置的根因常常不在平台
三笔算完,很多人会发现换平台不划算。这时更值得问的是另一个问题:这个账户为什么闲置。平台能解释「不好用」,解释不了「没有买」。
闲置账户更常见的原因是账户里没有持有规则:没有买入条件、没有卖出条件、也没有再平衡的时点。没有规则时,任何平台都会走向闲置,只是时间早晚。
三条能写下来的规则就够用了:这笔钱多久不用、它在总资产里的上限是多少、什么条件下调整。三条写不出来之前,换平台只是把一个没有规则的账户搬到另一个地址,顺带付了一笔转出费。
一天能做完的自查顺序
下面是五个动作,每个动作都有明确的完成标志。全部做完大约需要一天,比在论坛里看十篇对比更快得出自己的结论。
| 动作 | 在哪做 | 完成标志 |
|---|---|---|
| 查转出费 | 现券商的费率表或转仓说明页 | 记下全转与部分转两个数,并确认计费方式 |
| 列不可转资产 | 持仓列表逐项核对 | 得到一份「会被卖出」的清单和大致金额 |
| 找标准佣金 | 新平台费率表,不是活动页 | 得到促销结束后的真实费率 |
| 算回本期 | 转出费除以市值,再除以费率差 | 得到一个年数 |
| 做决定 | 对照可接受年限 | 继续换,或先补持有规则 |
第五步的判断标准只有一条:回本期在你能接受的年限内才继续,否则回到上一节把持有规则补上。这条判断的价值在于可重复,下次再想换平台,同一套动作可以再做一遍,不需要重新找榜单。
常见问题
不建议。转仓在途的账户一般处于处理状态,成交会拖慢流程,也可能导致部分资产转入延后。如果这 6 到 8 天里有必须执行的买卖,把转仓推迟到之后,或者分批转。这也是在途成本该被算进去的原因,它是一段你无法下单的日子,不只是抽象的时间。
有时可以,但要走书面确认。接收方常设「报销转出费」的活动,通常附带资产门槛,且很少覆盖全部金额。关键是先拿到书面答复或活动条款截图再提交转仓申请,事后补申请的通过率不高。口头承诺不算。
要看拆开之后多出来的在途。部分转出确实有机构收 0,但拆成两次就多一次在途,且两个账户同时存在时,再平衡和成本基础核对都更难。先把两笔在途敞口加起来,再看省下的费用值不值。
可能免掉转出费,代价是另外三样。一是有两次交易成本,二是成本基础被重置,三是跨行汇款通常比自动化转仓更慢,离开市场的时间更长。判断方法还是同一个:把离开市场的天数乘上波动率,跟省下的费用比。
一般来说,美国来源的资本利得不在美国层面预扣税,这一点与股息不同,股息通常按协定税率预扣。但居住地的申报口径另算,具体怎么处理建议咨询本地税务顾问。本文只提示这笔卖出会留下记录,不对税务处理下结论。
要分清免佣是永久的还是有条件的。常见的条件包括期限、资产规模、成交量或指定产品清单。算费率差时用的是促销结束后的标准费率,用 0 做分母会得出无限大的回本期收益,这个结论没有意义。
可以,但要给闲置账户一个明确的去留决定。最低余额要求、闲置费、每年的对账负担,都是保留成本。如果一年内没有明确的启用计划,关掉的成本往往低于留着。
能,但要再付一次同样的三笔成本。这正是本文把回本期算出来的原因:换一次的成本是固定的,换两次就是两倍。把回本期放在两年以上,本身就筛掉了大部分来回折腾。
口径说明:① 转出费为各机构公示值,费率随时调整,以官网当日公示为准;② 制度时限与实际耗时为两套口径,正文分别标注;③ 波动敞口按年化 20% 假设折算,属测算,非预测;④ 表中按英文名首字母排列,不构成排序或评级。